Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
策略的凯利公式:如何确定仓位大小并分配资本
正期望策略也可能因为下注规模失误而爆仓。我们从公式推导一路讲到策略组合,剖析凯利公式:为什么 full Kelly 很危险,分数凯利如何用一半的波动率换来 75% 的增长,以及一个交互式计算器,让你直观看到凯利比例如何改变收益与风险。
每日股票分析:把自选股清单变成每日决策仪表盘的AI系统
深度解析ZhuLinsen的daily_stock_analysis——一个开源系统,跨A股、港股、美股等市场抓取行情数据,通过LLM完成技术面与资讯分析,并在每个交易日把结构化的“决策仪表盘”推送到你的即时通讯工具。涵盖架构、数据回退、智能体策略与局限性。
用于多时间跨度组合预测的时序融合 Transformer
谷歌的时序融合 Transformer 如何为量化组合管理带来可解释的多时间跨度预测:基于注意力的变量选择、分位数输出,以及一条完整的 pytorch-forecasting 实战流程。
用于风险感知仓位管理的保形预测
无分布假设、带有覆盖率保证的预测区间。我们使用 split conformal、jackknife+ 以及自适应保形推断来校准交易风险,并在不依赖参数化假设的情况下确定仓位规模。
用机器学习对买卖价差进行建模与预测
用机器学习分解并预测买卖价差——从 Roll 的隐含估计量到梯度提升和神经网络——并揭示在生产环境中常常困扰人的单位、信息泄露和基准对比陷阱。
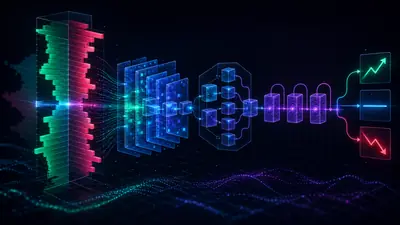
DeepLOB:在限价订单簿上做深度学习
DeepLOB 如何将 CNN、inception 模块和 LSTM 结合起来,从原始订单簿数据预测中间价的走向——其架构、真实的 FI-2010 数据,以及一份可运行的 PyTorch 复现实现。
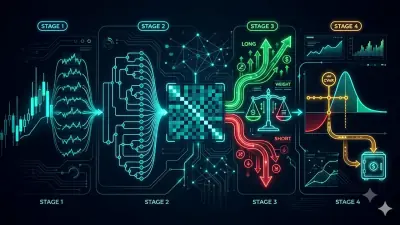
我们的内部算法揭秘:HRP + 多空 + 基于Hull-White的CVaR
深入探讨 Pipeline——我们基于HRP构建的复合配置算法。以分层风险平价作为基础,通过代理信号和置信度驱动的多空叠加层,以及通过基于Hull-White波动率调整的CVaR进行最终风险校正。包含我们规范中的完整数学原理,以及实际的Rust实现。
12种投资组合优化算法比较:HRP、Black-Litterman、NCO及其他
一篮子加密货币,十二种配置算法,一次诚实的比较。我们开源了一个Rust投资组合优化器,它通过一个单一接口运行HRP、HERC、MVO、Black-Litterman、NCO、熵池等算法——这里是每种算法的思路以及为什么没有单一赢家。
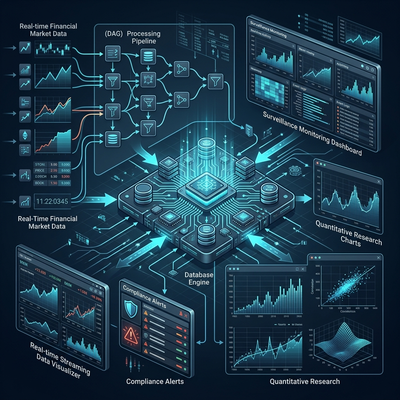
OneTick:交易所捕捉欺骗者、对冲基金寻找Alpha的平台
OneTick架构——面向Tick数据的企业级时间序列引擎。通过Event Processor的DAG查询、实时与历史数据统一、市场监控(MiFID II、MAR、SEC)、TCA、量化研究,以及与kdb+的比较。
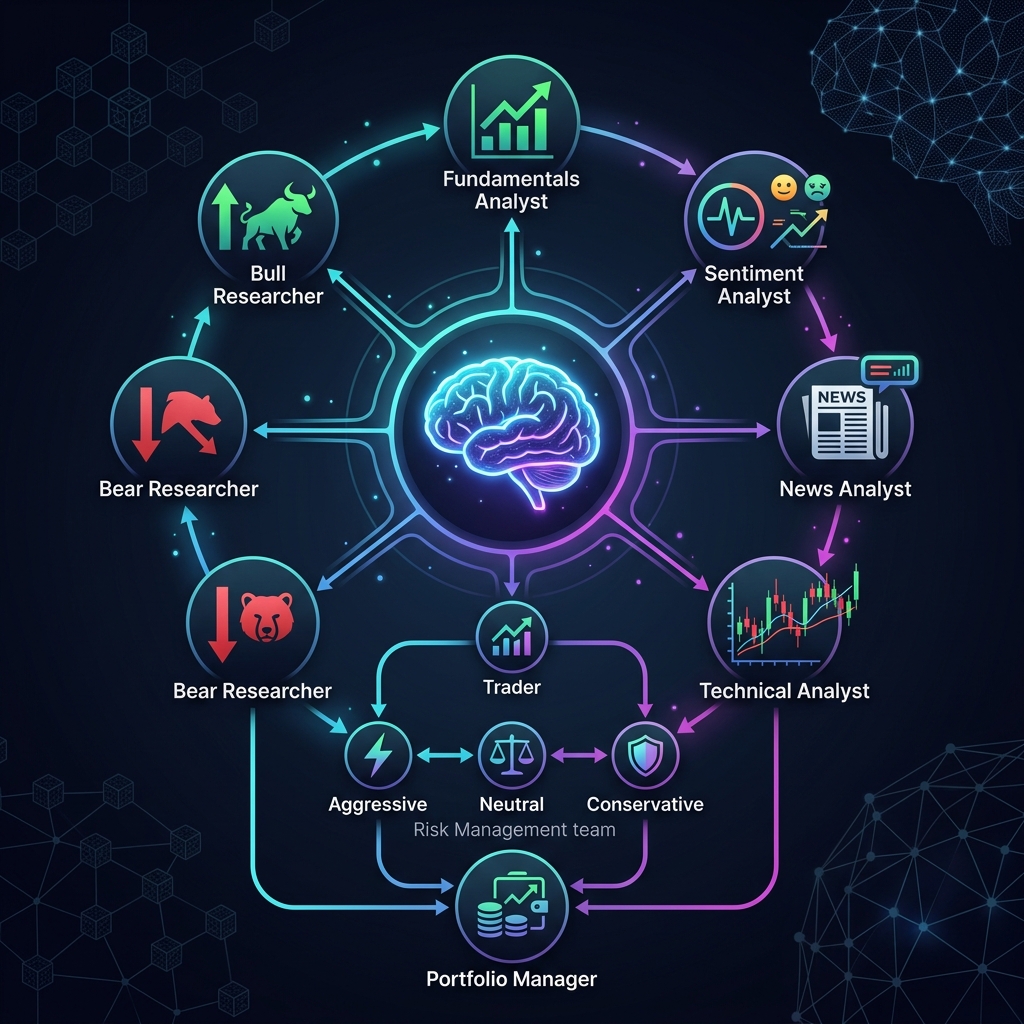
TradingAgents:模拟对冲基金的多智能体AI交易框架
深入解析TradingAgents架构 — 基于LangGraph的开源框架,LLM智能体(分析师、研究员、交易员、风控、投资组合经理)通过结构化辩论做出交易决策。
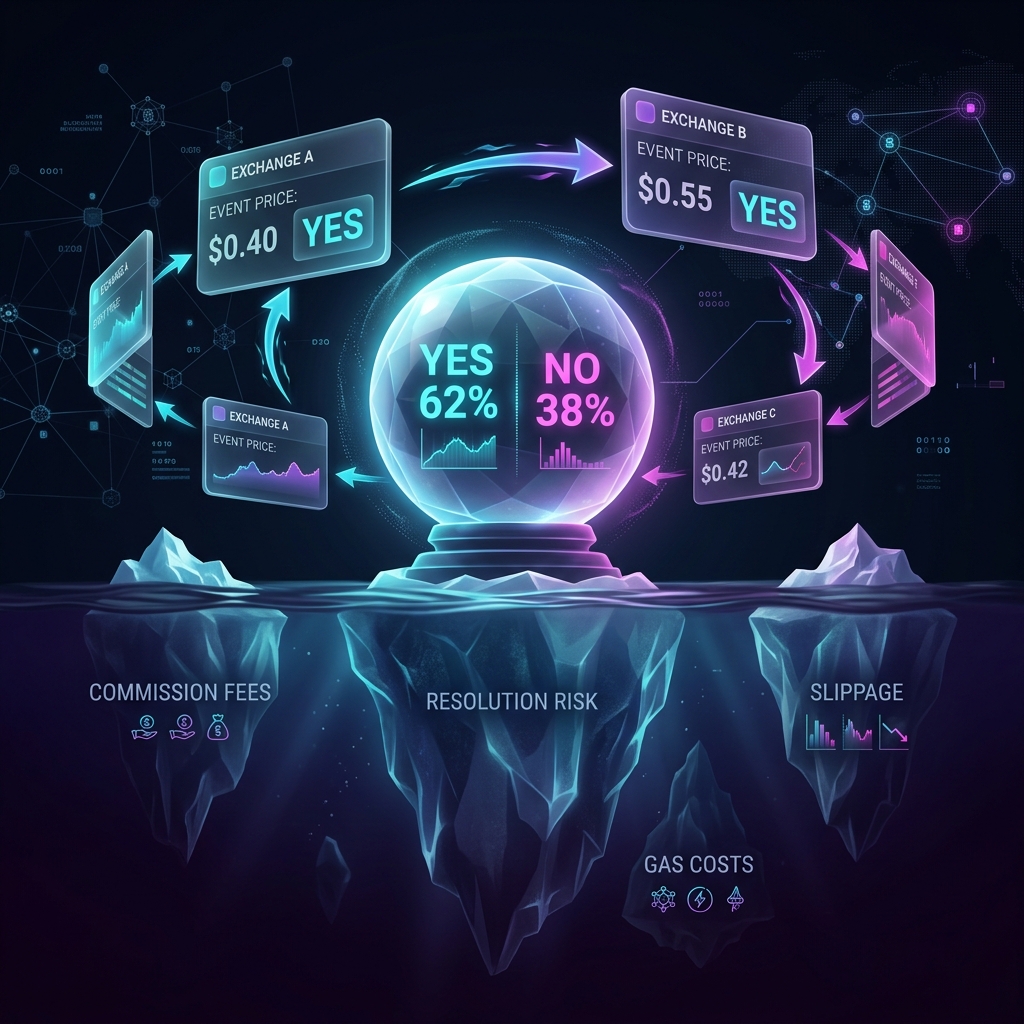
预测市场套利:隐藏成本、手续费与真实数学
解析Polymarket、Limitless、Predict.fun、Opinion和Kalshi之间的套利。动态手续费、跨链桥、滑点、结算风险——以及为什么5%的价差可能仍然亏损。
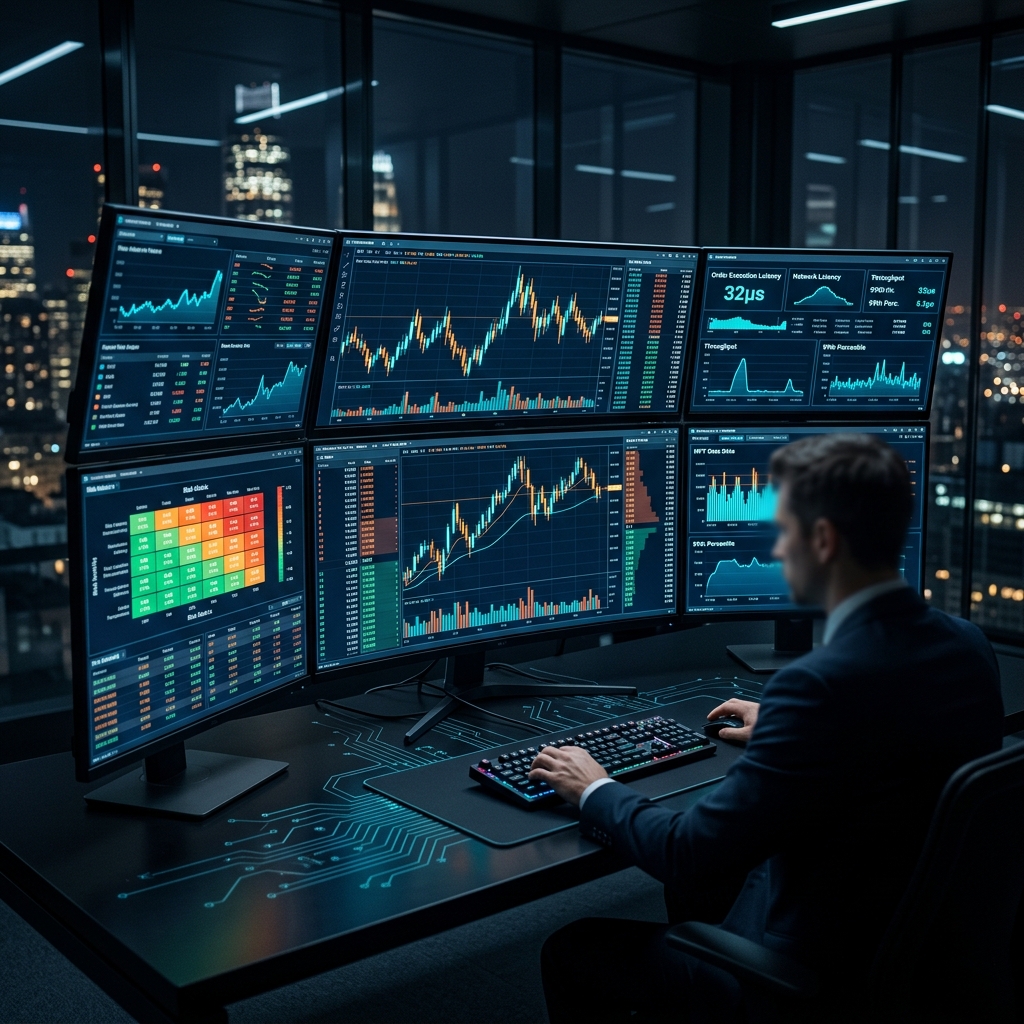
T-Bricks (Broadridge):自营交易公司使用的平台架构解析
T-Bricks架构 — 用于做市、ETF套利和集中风险管理的C++模块化HFT平台。100+客户,150+交易所,纳秒级延迟。