Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
บทความ
เกณฑ์เคลลี (Kelly criterion) สำหรับกลยุทธ์: เลือกขนาดโพซิชันและจัดสรรเงินทุนอย่างไร
กลยุทธ์ที่มีค่าคาดหวังเป็นบวกก็ยังทำให้พอร์ตล้มละลายได้หากเลือกขนาดเดิมพันผิด เราเจาะลึกเกณฑ์เคลลีตั้งแต่การหาสูตรไปจนถึงพอร์ตของกลยุทธ์: ทำไม full Kelly จึงอันตราย ทำไม Kelly แบบเศษส่วนให้การเติบโต 75% ที่ความผันผวนเพียงครึ่งเดียว และเครื่องคิดเลขแบบโต้ตอบที่เห็นได้ชัดว่าสัดส่วนเคลลีเปลี่ยนผลตอบแทนและความเสี่ยงอย่างไร
การวิเคราะห์หุ้นรายวัน: ระบบ AI ที่เปลี่ยนรายการเฝ้าดูให้กลายเป็นแดชบอร์ดการตัดสินใจประจำวัน
เจาะลึก daily_stock_analysis โดย ZhuLinsen — ระบบโอเพนซอร์สที่ดึงข้อมูลตลาดครอบคลุมหุ้น A ฮ่องกง สหรัฐฯ และอื่น ๆ รันการวิเคราะห์เชิงเทคนิคและข่าวผ่าน LLM แล้วส่ง 'แดชบอร์ดการตัดสินใจ' ที่มีโครงสร้างไปยังแอปแชตของคุณในทุกวันทำการซื้อขาย สถาปัตยกรรม การสำรองข้อมูล กลยุทธ์ agent และข้อจำกัด
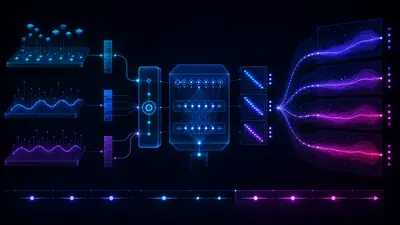
Temporal Fusion Transformer สำหรับการพยากรณ์พอร์ตการลงทุนแบบหลายช่วงเวลา
Temporal Fusion Transformer ของ Google นำการพยากรณ์แบบหลายช่วงเวลาที่ตีความได้มาสู่การจัดการพอร์ตการลงทุนเชิงปริมาณอย่างไร พร้อมการเลือกตัวแปรด้วยกลไก attention เอาต์พุตแบบควอนไทล์ และไปป์ไลน์ pytorch-forecasting ที่ลงมือทำจริง
Conformal Prediction สำหรับการกำหนดขนาดสถานะแบบตระหนักความเสี่ยง
ช่วงการพยากรณ์แบบ distribution-free ที่มีการรับประกัน coverage เราใช้ split conformal, jackknife+ และ adaptive conformal inference เพื่อปรับเทียบความเสี่ยงในการเทรดและกำหนดขนาดสถานะโดยไม่ต้องตั้งสมมติฐานแบบพารามิเตอร์
การสร้างแบบจำลองและการพยากรณ์สเปรด Bid-Ask ด้วย Machine Learning
การแยกองค์ประกอบและพยากรณ์สเปรด bid-ask ด้วย ML — ตั้งแต่ตัวประมาณค่าโดยปริยายของ Roll ไปจนถึง gradient boosting และโครงข่ายประสาทเทียม — พร้อมกับดักเรื่องหน่วย การรั่วไหลของข้อมูล และการตั้งเกณฑ์เปรียบเทียบที่กัดกินคุณใน production
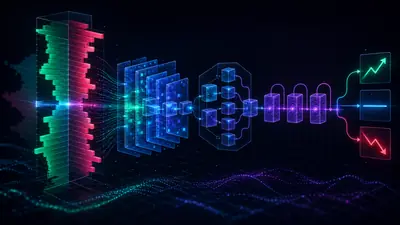
DeepLOB: การเรียนรู้เชิงลึกบนสมุดคำสั่งซื้อขายแบบจำกัดราคา
DeepLOB ผสาน CNN, โมดูล inception และ LSTM เข้าด้วยกันอย่างไรเพื่อทำนายการเคลื่อนไหวของราคากลางจากข้อมูลสมุดคำสั่งดิบ — สถาปัตยกรรม ตัวเลขจริงจาก FI-2010 และการสร้างใหม่ด้วย PyTorch ที่ใช้งานได้จริง
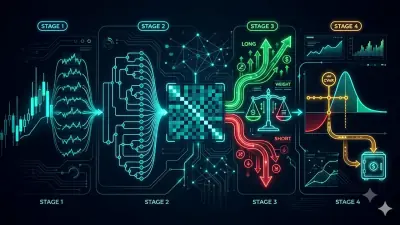
เบื้องหลังอัลกอริทึมของเรา: HRP + Long/Short + CVaR กับ Hull-White
เจาะลึก Pipeline — อัลกอริทึมการจัดสรรแบบผสมที่เราสร้างขึ้นบน HRP ใช้ Hierarchical Risk Parity เป็นฐาน เสริมด้วย long/short overlay ที่ขับเคลื่อนด้วยสัญญาณจาก agent และระดับความเชื่อมั่น และปรับความเสี่ยงขั้นสุดท้ายด้วย CVaR ผ่านการปรับ Hull-White อ่านคณิตศาสตร์เต็มรูปแบบจากข้อกำหนดและการ implement จริงใน Rust
12 อัลกอริทึมการปรับพอร์ตโฟลิโอให้เหมาะที่สุด เปรียบเทียบกัน: HRP, Black-Litterman, NCO และอื่น ๆ
คริปโตหนึ่งตะกร้า สิบสองอัลกอริทึมการจัดสรร หนึ่งการเปรียบเทียบที่ซื่อสัตย์ เราเปิดซอร์ส Rust portfolio optimizer ที่รัน HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling และอื่น ๆ ผ่านอินเทอร์เฟซเดียว — นี่คือวิธีคิดของแต่ละตัว และเหตุใดจึงไม่มีผู้ชนะเพียงคนเดียว
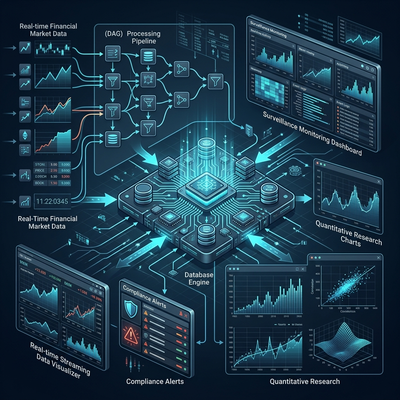
OneTick: แพลตฟอร์มที่ตลาดหลักทรัพย์ใช้จับ Spoofer และกองทุน Hedge Fund ใช้ล่า Alpha
สถาปัตยกรรมของ OneTick — เครื่องยนต์ time-series ระดับองค์กรสำหรับข้อมูล tick. การสืบค้นแบบ DAG ผ่าน Event Processors, การรวมข้อมูลแบบ real-time และข้อมูลย้อนหลัง, การตรวจสอบตลาด (MiFID II, MAR, SEC), TCA, การวิจัย quant และการเปรียบเทียบกับ kdb+.
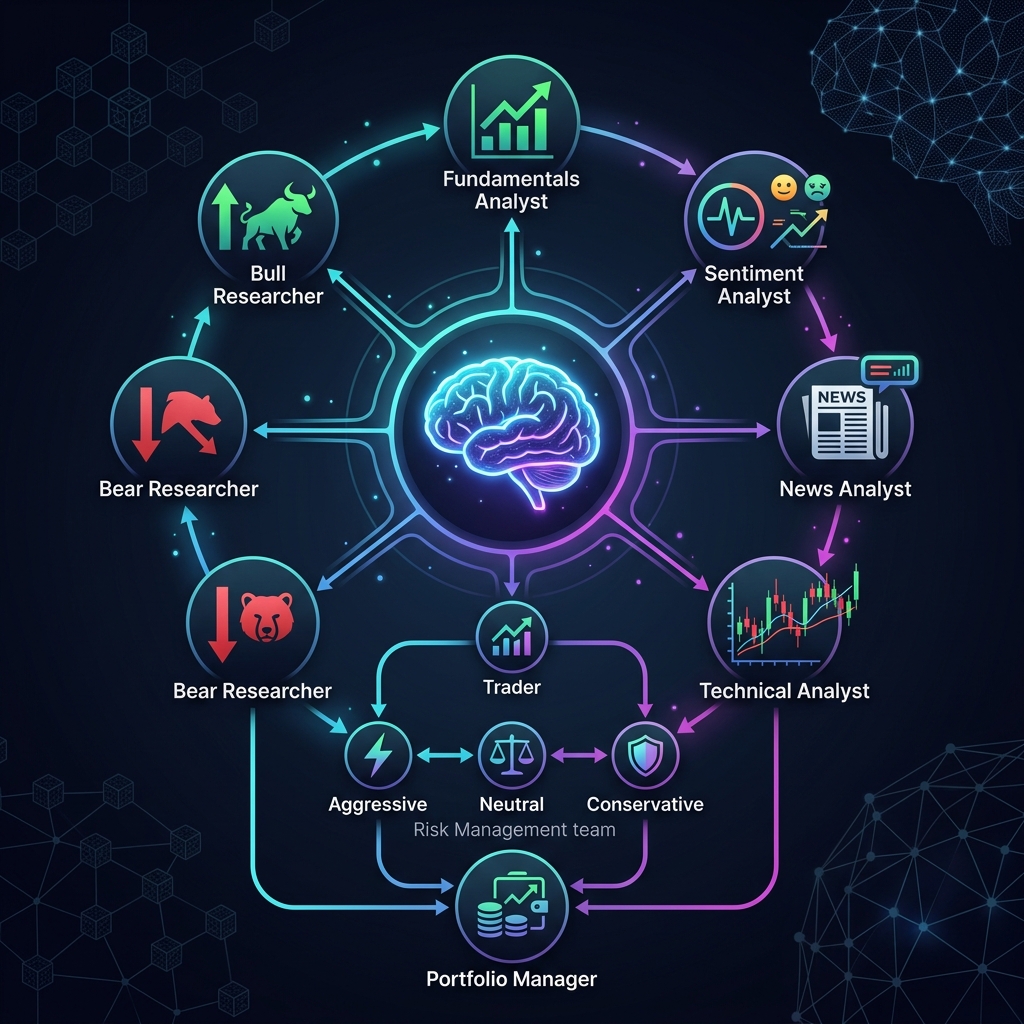
TradingAgents: เฟรมเวิร์ก AI แบบหลายตัวแทนที่จำลองกองทุนเฮดจ์ฟันด์
เจาะลึกสถาปัตยกรรม TradingAgents — เฟรมเวิร์ก LangGraph แบบโอเพนซอร์สที่ให้ตัวแทน LLM (นักวิเคราะห์, นักวิจัย, ผู้ซื้อขาย, การจัดการความเสี่ยง, ผู้จัดการพอร์ตโฟลิโอ) ถกเถียงกันอย่างมีโครงสร้างเพื่อตัดสินใจซื้อขาย
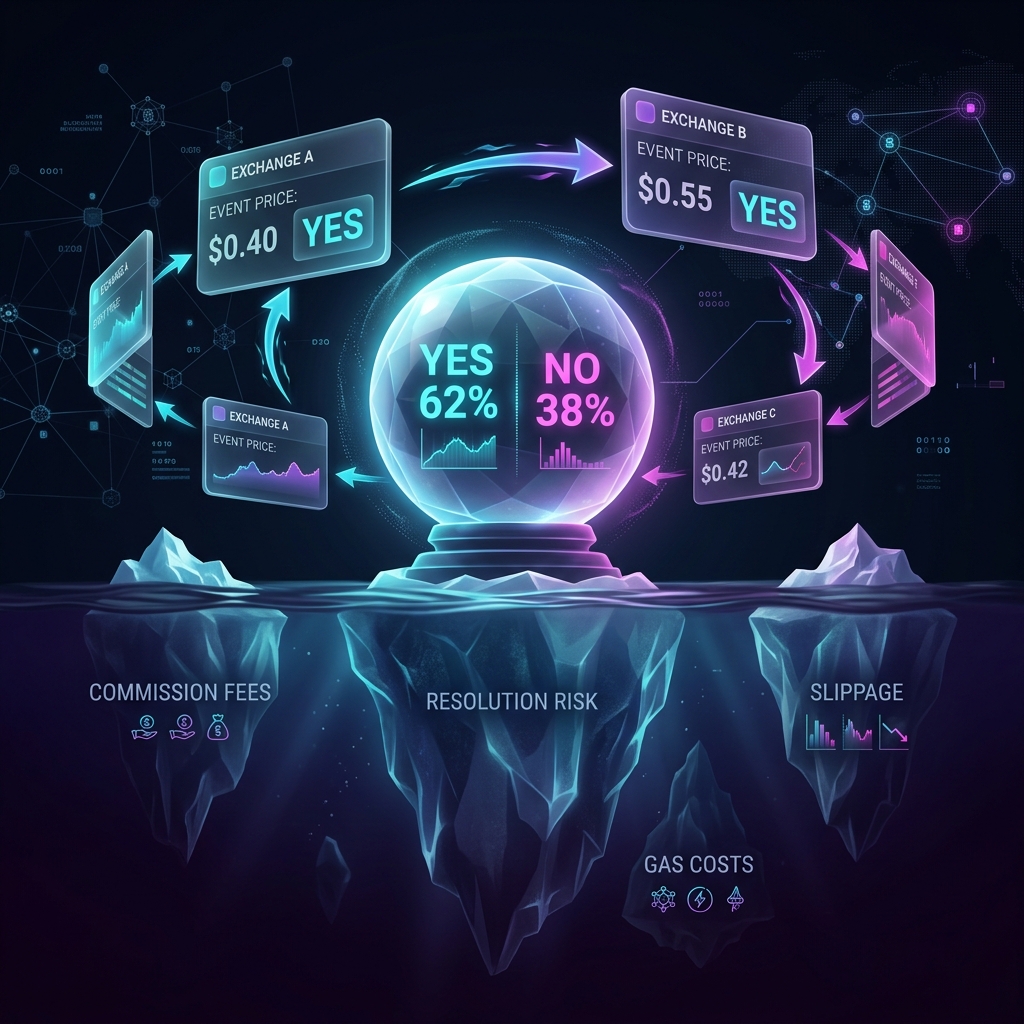
อาร์บิทราจในตลาดทำนาย: ค่าธรรมเนียมที่ซ่อนอยู่ และคณิตศาสตร์ที่แท้จริง
วิเคราะห์อาร์บิทราจระหว่าง Polymarket, Limitless, Predict.fun, Opinion และ Kalshi: ค่าธรรมเนียมแบบไดนามิก, บริดจ์ข้ามเครือข่าย, สลิปเพจ, ความเสี่ยงจากการชี้ขาด — และเหตุใดสเปรด 5% อาจยังขาดทุนอยู่
T-Bricks (Broadridge): แพลตฟอร์มที่ขับเคลื่อน Prop Firm ทำงานอย่างไร
สถาปัตยกรรมของ T-Bricks — แพลตฟอร์ม HFT แบบโมดูลาร์ด้วย C++ สำหรับ Market Making, ETF Arbitrage และการบริหารความเสี่ยงแบบรวมศูนย์ ลูกค้ากว่า 100 ราย, ตลาดหุ้น 150+ แห่ง, ความหน่วงระดับนาโนวินาที