Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
O critério de Kelly para estratégias: como dimensionar posições e alocar capital
Uma estratégia com valor esperado positivo ainda pode destruir sua conta se o tamanho da aposta estiver errado. Percorremos o critério de Kelly desde a dedução da fórmula até uma carteira de estratégias: por que o Kelly completo é perigoso, como o Kelly fracionário captura 75% do crescimento com metade da volatilidade, e uma calculadora interativa que mostra como a fração de Kelly move o retorno e o risco.
Daily Stock Analysis: um sistema de IA que transforma uma watchlist em um painel de decisão diário
Uma análise aprofundada do daily_stock_analysis, de ZhuLinsen — um sistema de código aberto que busca dados de mercado de A-shares, HK, EUA e outros, executa análise técnica e de notícias via LLM, e envia um 'painel de decisão' estruturado para seu mensageiro a cada dia de negociação. Arquitetura, fallback de dados, estratégias de agentes, limitações.
Temporal Fusion Transformers for Multi-Horizon Portfolio Forecasting
How Google's Temporal Fusion Transformer brings interpretable multi-horizon forecasting to quantitative portfolio management, with attention-based variable selection, quantile outputs, and a worked pytorch-forecasting pipeline.
Predição Conformal para Dimensionamento de Posição Sensível ao Risco
Intervalos de predição livres de distribuição com garantia de cobertura. Usamos split conformal, jackknife+ e inferência conformal adaptativa para calibrar o risco de negociação e dimensionar posições sem suposições paramétricas.
Bid-Ask Spread Modeling and Prediction with Machine Learning
Decomposing and predicting bid-ask spreads with ML — from Roll's implicit estimator to gradient boosting and neural networks — with the units, leakage, and benchmarking pitfalls that bite in production.
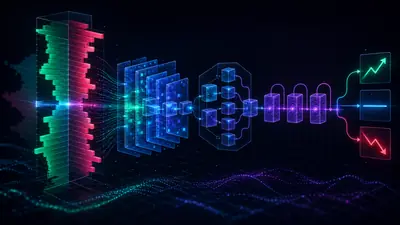
DeepLOB: Aprendizado Profundo em Livros de Ofertas Limitadas
Como o DeepLOB combina uma CNN, um módulo inception e uma LSTM para prever movimentos do preço médio a partir de dados brutos do livro de ofertas — a arquitetura, os números reais do FI-2010 e uma reimplementação funcional em PyTorch.
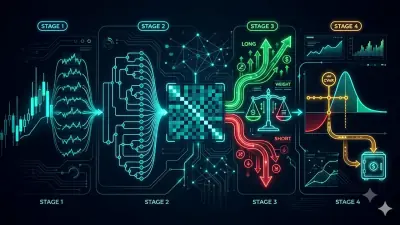
Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White
A deep dive into Pipeline — the composite allocation algorithm we built on top of HRP. Hierarchical Risk Parity as the base, a long/short overlay driven by agent signals and confidence, and a final risk correction via CVaR with a Hull-White volatility adjustment. The full math from our spec, plus the actual Rust implementation.
12 Portfolio Optimization Algorithms, Compared: HRP, Black-Litterman, NCO and Beyond
One basket of crypto, twelve allocation algorithms, one honest comparison. We open-sourced a Rust portfolio optimizer that runs HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling and more behind a single interface — here is how each one thinks and why no single winner exists.
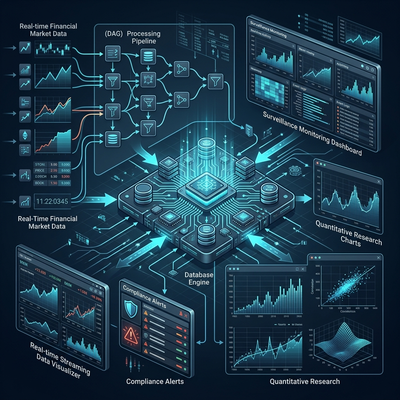
OneTick: a plataforma onde as bolsas pegam spoofers e os hedge funds caçam alfa
Arquitetura do OneTick — um mecanismo de séries temporais de nível empresarial para dados tick. Consultas DAG via Event Processors, dados históricos e em tempo real unificados, vigilância de mercado (MiFID II, MAR, SEC), TCA, pesquisa quantitativa e comparação com kdb+.
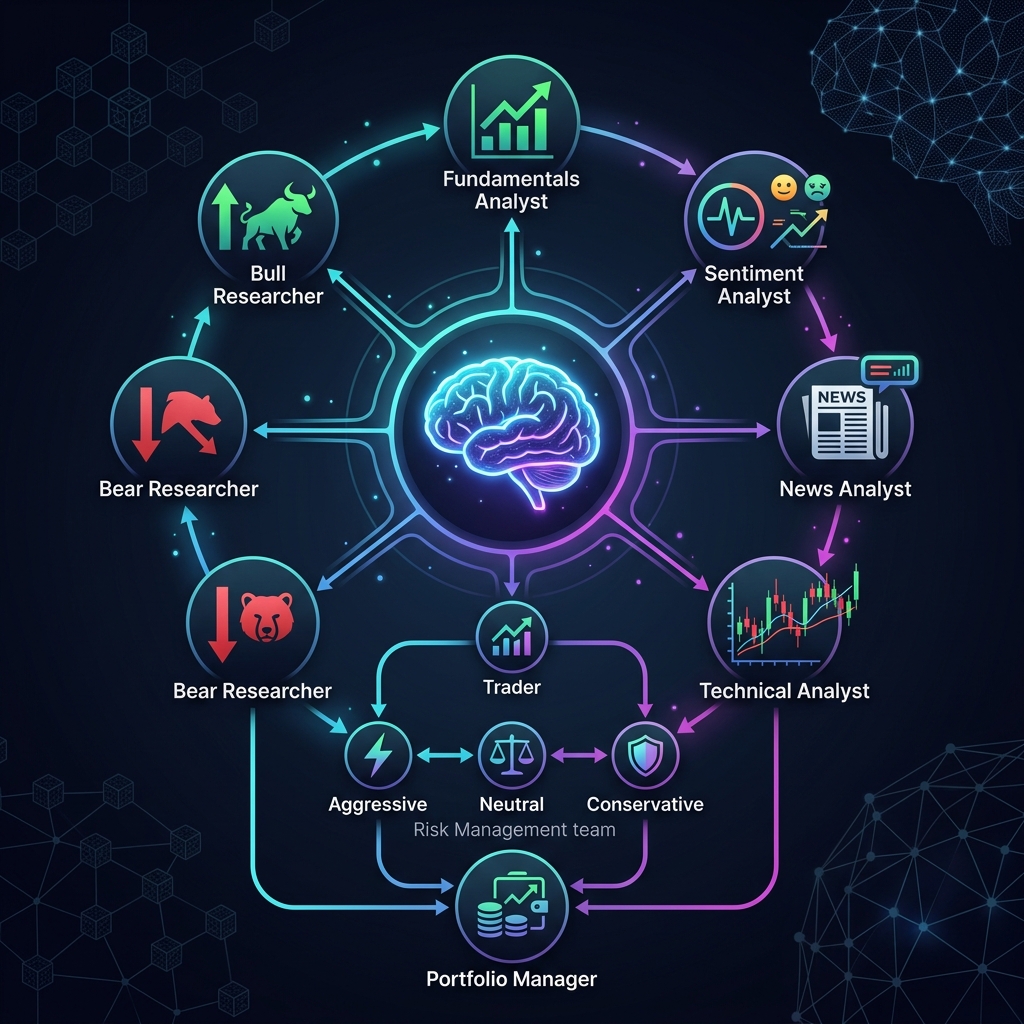
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Architecture deep dive into TradingAgents — an open-source LangGraph framework where LLM agents (analysts, researchers, trader, risk management, portfolio manager) engage in structured debates to make trading decisions.
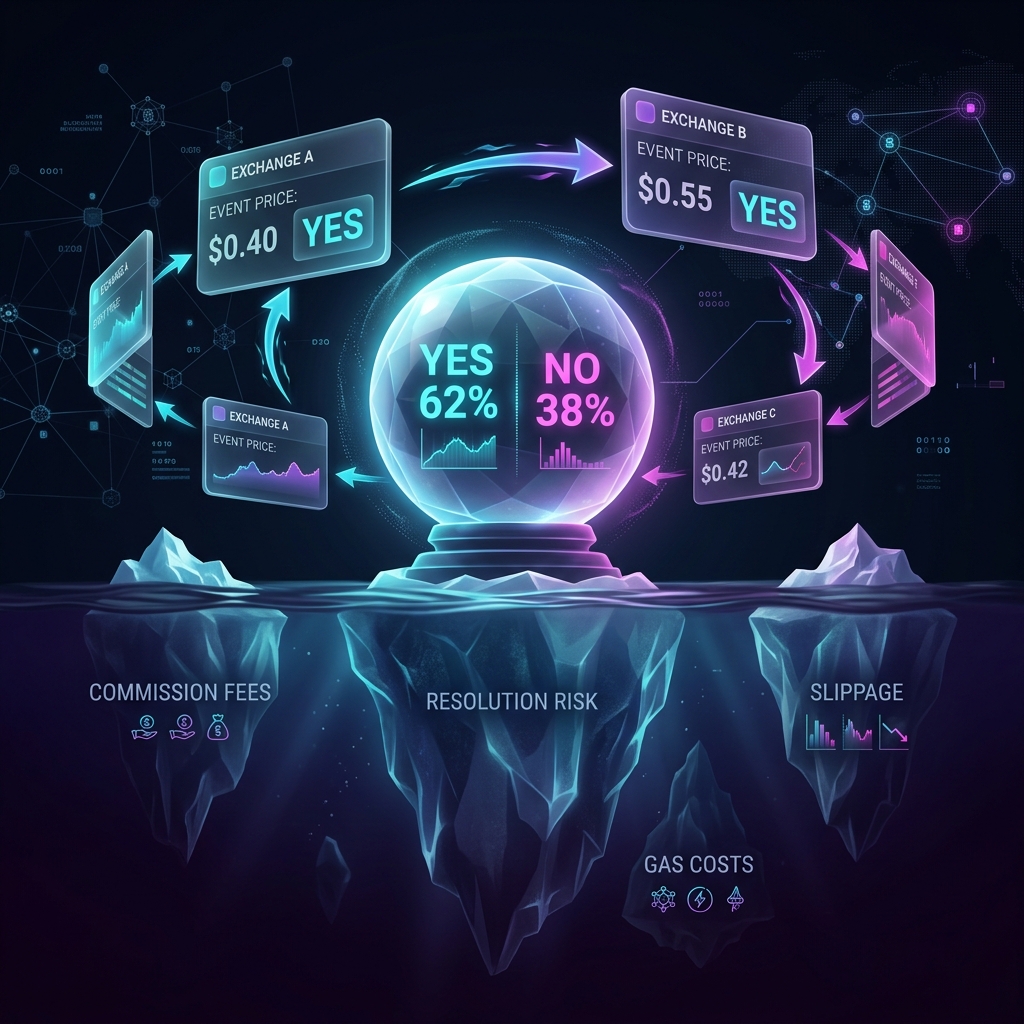
Arbitragem em mercados de previsão: custos ocultos, taxas e a matemática real
Uma análise da arbitragem entre Polymarket, Limitless, Predict.fun, Opinion e Kalshi. Taxas dinâmicas, pontes cross-chain, slippage, risco de resolução — e por que um spread de 5% ainda pode dar prejuízo.
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Architecture of T-Bricks — a modular HFT platform in C++ for market making, ETF arbitrage, and centralized risk management. 100+ clients, 150+ exchanges, nanosecond latencies.