Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
El criterio de Kelly para estrategias: cómo dimensionar posiciones y asignar capital
Una estrategia con valor esperado positivo puede igualmente destruir tu cuenta si el tamaño de la apuesta es incorrecto. Recorremos el criterio de Kelly desde la deducción de la fórmula hasta una cartera de estrategias: por qué el Kelly completo es peligroso, cómo el Kelly fraccionario captura el 75% del crecimiento con la mitad de la volatilidad, y una calculadora interactiva que muestra cómo la fracción de Kelly mueve el retorno y el riesgo.
Daily Stock Analysis: un sistema de IA que convierte una watchlist en un panel de decisiones diario
Un análisis en profundidad de daily_stock_analysis de ZhuLinsen — un sistema de código abierto que obtiene datos de mercado para acciones A, Hong Kong, EE. UU. y más, ejecuta análisis técnico y de noticias mediante un LLM, y envía un 'panel de decisiones' estructurado a tu mensajería cada día de negociación. Arquitectura, respaldo de datos, estrategias de agentes, limitaciones.
Temporal Fusion Transformers for Multi-Horizon Portfolio Forecasting
How Google's Temporal Fusion Transformer brings interpretable multi-horizon forecasting to quantitative portfolio management, with attention-based variable selection, quantile outputs, and a worked pytorch-forecasting pipeline.
Predicción conforme para el dimensionamiento de posiciones consciente del riesgo
Intervalos de predicción libres de distribución con cobertura garantizada. Usamos conformal split, jackknife+ e inferencia conforme adaptativa para calibrar el riesgo de trading y dimensionar posiciones sin supuestos paramétricos.
Bid-Ask Spread Modeling and Prediction with Machine Learning
Decomposing and predicting bid-ask spreads with ML — from Roll's implicit estimator to gradient boosting and neural networks — with the units, leakage, and benchmarking pitfalls that bite in production.
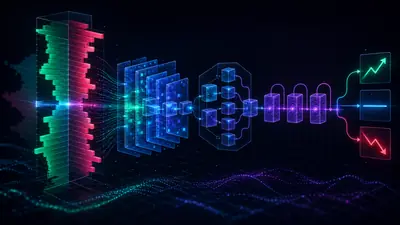
DeepLOB: Aprendizaje Profundo en Libros de Órdenes Límite
Cómo DeepLOB combina una CNN, un módulo inception y una LSTM para predecir movimientos del precio medio a partir de datos crudos del libro de órdenes — la arquitectura, las cifras reales de FI-2010 y una reimplementación funcional en PyTorch.
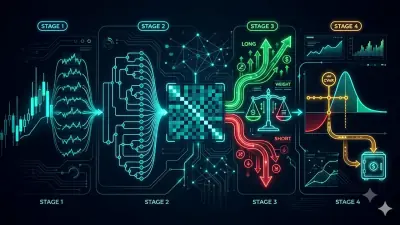
Dentro de nuestro algoritmo propio: HRP + Long/Short + CVaR con Hull-White
Una inmersión profunda en Pipeline, el algoritmo de asignación compuesto que construimos sobre HRP. Hierarchical Risk Parity como base, una capa long/short impulsada por señales de agentes y confianza, y una corrección final de riesgo mediante CVaR con un ajuste de volatilidad Hull-White. Toda la matemática de nuestra especificación, más la implementación real en Rust.
12 algoritmos de optimización de carteras, comparados: HRP, Black-Litterman, NCO y más
Una cesta de cripto, doce algoritmos de asignación, una comparación honesta. Hemos liberado como código abierto un optimizador de carteras en Rust que ejecuta HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling y más detrás de una sola interfaz — aquí está cómo piensa cada uno y por qué no existe un único ganador.
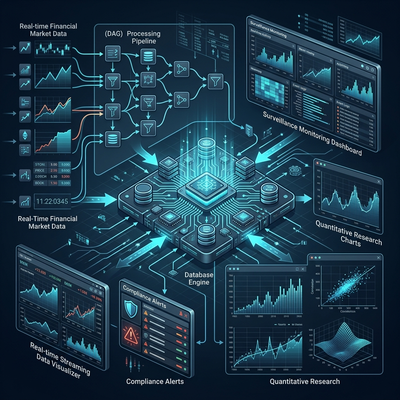
OneTick: la plataforma donde las bolsas atrapan a los spoofers y los hedge funds cazan alfa
Arquitectura de OneTick — un motor de series temporales de nivel empresarial para datos tick. Consultas DAG mediante Event Processors, datos históricos y en tiempo real unificados, vigilancia de mercado (MiFID II, MAR, SEC), TCA, investigación cuantitativa y comparación con kdb+.
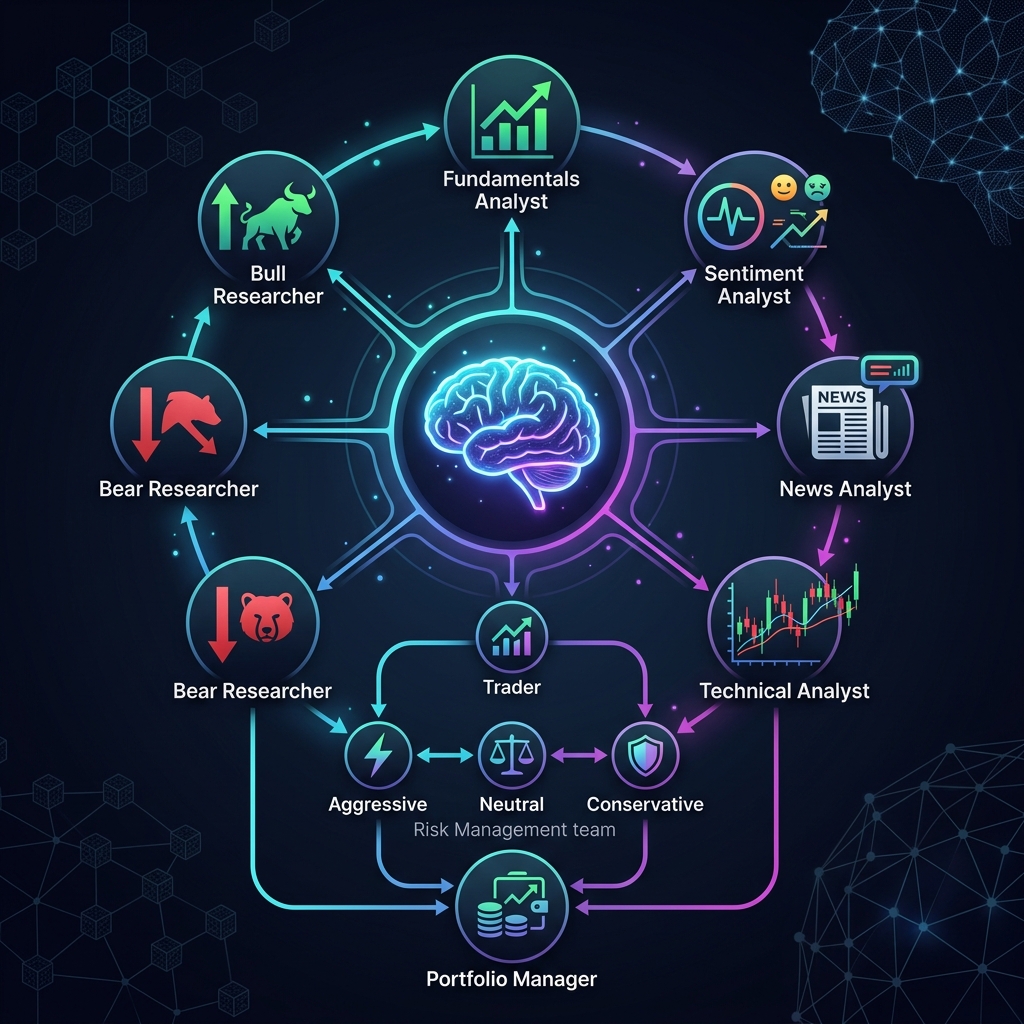
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Architecture deep dive into TradingAgents — an open-source LangGraph framework where LLM agents (analysts, researchers, trader, risk management, portfolio manager) engage in structured debates to make trading decisions.
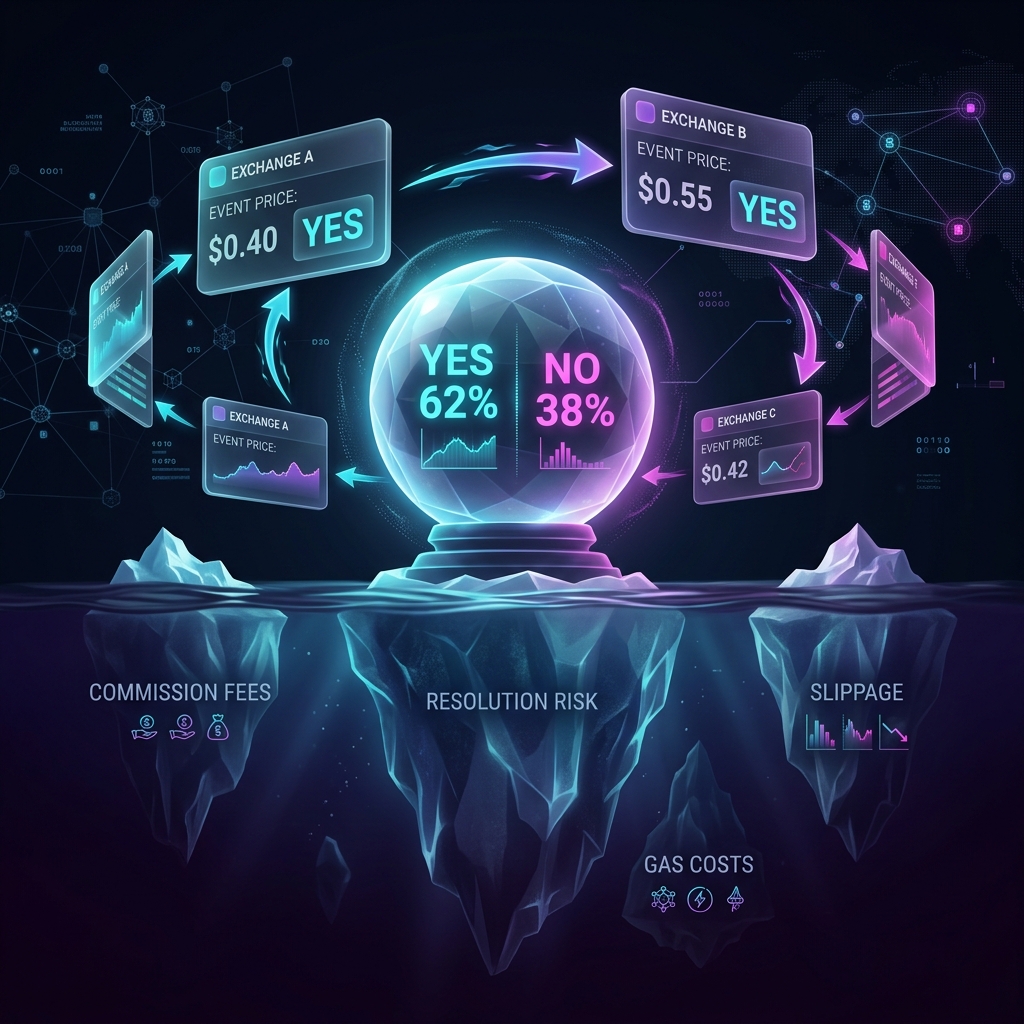
Arbitraje en mercados de predicción: costes ocultos, comisiones y las matemáticas reales
Análisis del arbitraje entre Polymarket, Limitless, Predict.fun, Opinion y Kalshi. Comisiones dinámicas, puentes cross-chain, slippage, riesgo de resolución — y por qué un spread del 5% puede seguir dando pérdidas.
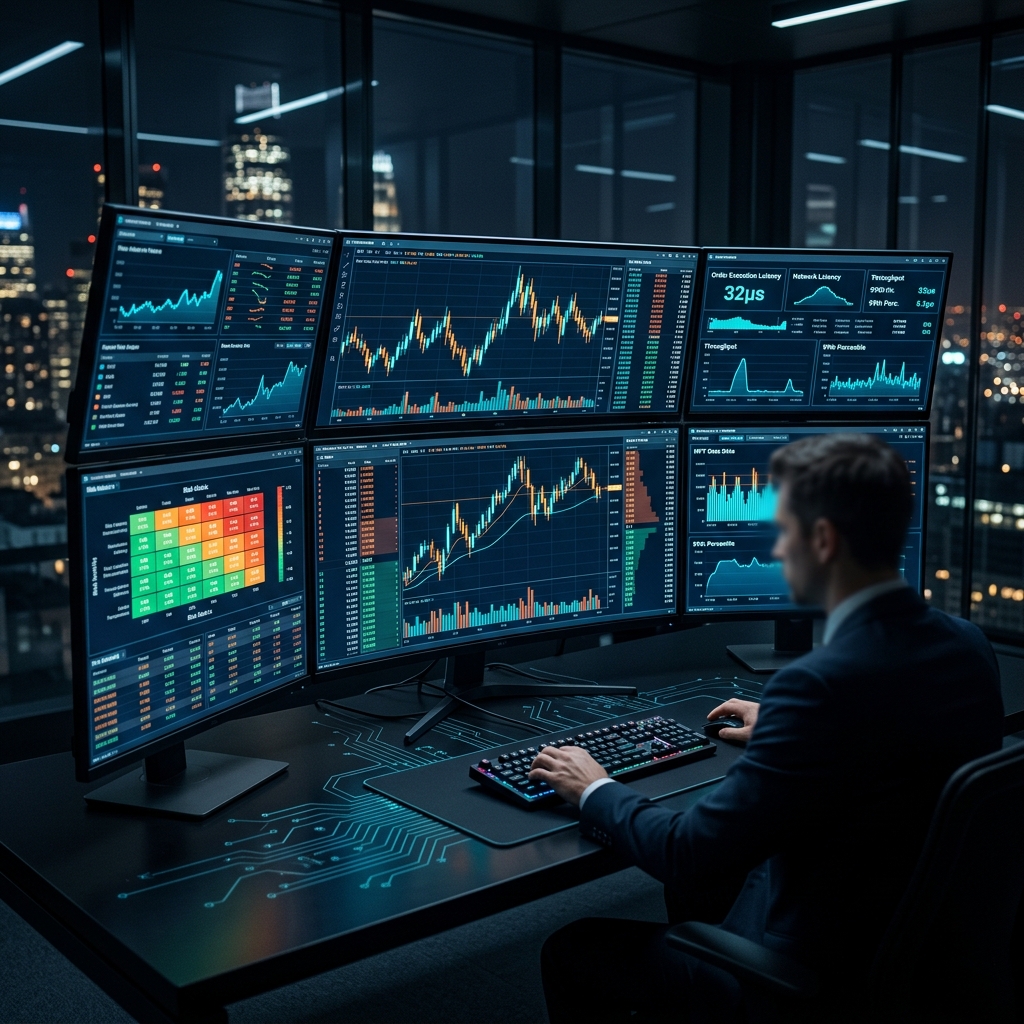
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Architecture of T-Bricks — a modular HFT platform in C++ for market making, ETF arbitrage, and centralized risk management. 100+ clients, 150+ exchanges, nanosecond latencies.