Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Стратегиялар үчүн Келли критерийи: позиция көлөмүн жана капиталды кантип бөлүштүрүү керек
Оң күтүлүүчү мааниси бар стратегия да, эгер бет өлчөмү туура тандалбаса, сиздин эсебиңизди кыйратышы мүмкүн. Биз Келли критерийин формуланы чыгаруудан баштап стратегиялар портфелине чейин талдайбыз: эмне үчүн толук Келли коркунучтуу, бөлчөк Келли жарым волатилдүүлүктө өсүштүн 75% кантип берет, жана Келли бөлүгүнүн киреше менен тобокелдикти кантип өзгөрткөнүн көрсөткөн интерактивдүү калькулятор.
Daily Stock Analysis: Байкоо тизмесин күндөлүк чечим кабыл алуу панелине айландырган AI система
ZhuLinsen тарабынан жасалган daily_stock_analysis долбооруна терең сереп — A-акциялар, HK, US жана башка рыноктордон маалымат алып, LLM аркылуу техникалык жана жаңылык анализин жүргүзүп, ар бир соода күнү структураланган 'чечим панелин' мессенжериңизге жөнөтүүчү ачык коддуу система. Архитектурасы, маалымат fallback механизми, агент стратегиялары, чектөөлөрү.
Temporal Fusion Transformers for Multi-Horizon Portfolio Forecasting
How Google's Temporal Fusion Transformer brings interpretable multi-horizon forecasting to quantitative portfolio management, with attention-based variable selection, quantile outputs, and a worked pytorch-forecasting pipeline.
Тобокелдикти Эске Алган Позиция Көлөмүн Аныктоо үчүн Конформдук Божомол
Кепилдиктүү камтуусу бар, бөлүштүрүүдөн көз каранды эмес божомол интервалдары. Соода тобокелдигин калибрлөө жана позицияларды параметрдик болжолдоосуз өлчөө үчүн split conformal, jackknife+ жана adaptive conformal inference колдонобуз.
Bid-Ask Spread Modeling and Prediction with Machine Learning
Decomposing and predicting bid-ask spreads with ML — from Roll's implicit estimator to gradient boosting and neural networks — with the units, leakage, and benchmarking pitfalls that bite in production.
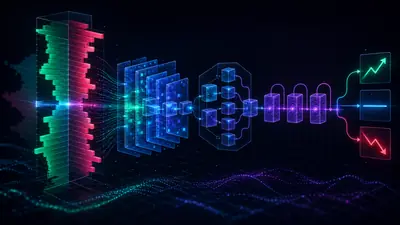
DeepLOB: Лимиттик Заказ Китептериндеги Терең Окутуу
DeepLOB кыска баанын кыймылын чийки заказ китеби маалыматтарынан алдын ала билүү үчүн CNN, inception модулун жана LSTM-ди кантип бириктирет — архитектура, чыныгы FI-2010 сандары жана иштеп жаткан PyTorch кайра ишке ашыруу.
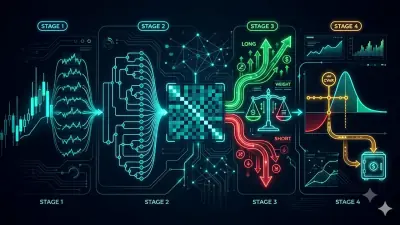
Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White
A deep dive into Pipeline — the composite allocation algorithm we built on top of HRP. Hierarchical Risk Parity as the base, a long/short overlay driven by agent signals and confidence, and a final risk correction via CVaR with a Hull-White volatility adjustment. The full math from our spec, plus the actual Rust implementation.
Портфелди оптималдаштыруунун 12 алгоритми салыштырылды: HRP, Black-Litterman, NCO жана башкалар
Бир крипто себет, он эки бөлүштүрүү алгоритми, бир чынчыл салыштыруу. Биз бир интерфейстин артында HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling жана башкаларды иштеткен ачык коддуу Rust портфель оптималдаштыргычын чыгардык — ар бири кандай ойлойт жана эмне үчүн жалгыз жеңүүчү жок экени тууралуу.
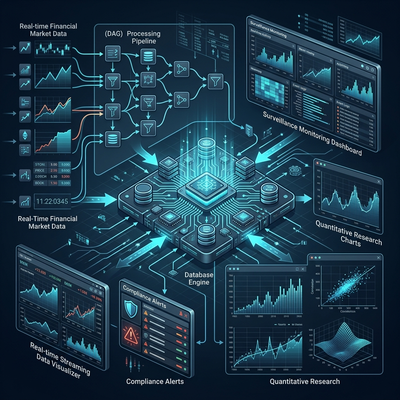
OneTick: биржалар спуферлерди кармап, хедж-фонддор альфа издеген платформа
OneTick архитектурасы — тик-дайындар үчүн ишкана деңгээлиндеги убакыт катары кыймылдаткычы. Event Processors аркылуу DAG сурамдары, бириктирилген реалдуу убакыттагы жана тарыхый дайындар, рынокту байкоо (MiFID II, MAR, SEC), TCA, квант-изилдөө жана kdb+ менен салыштыруу.
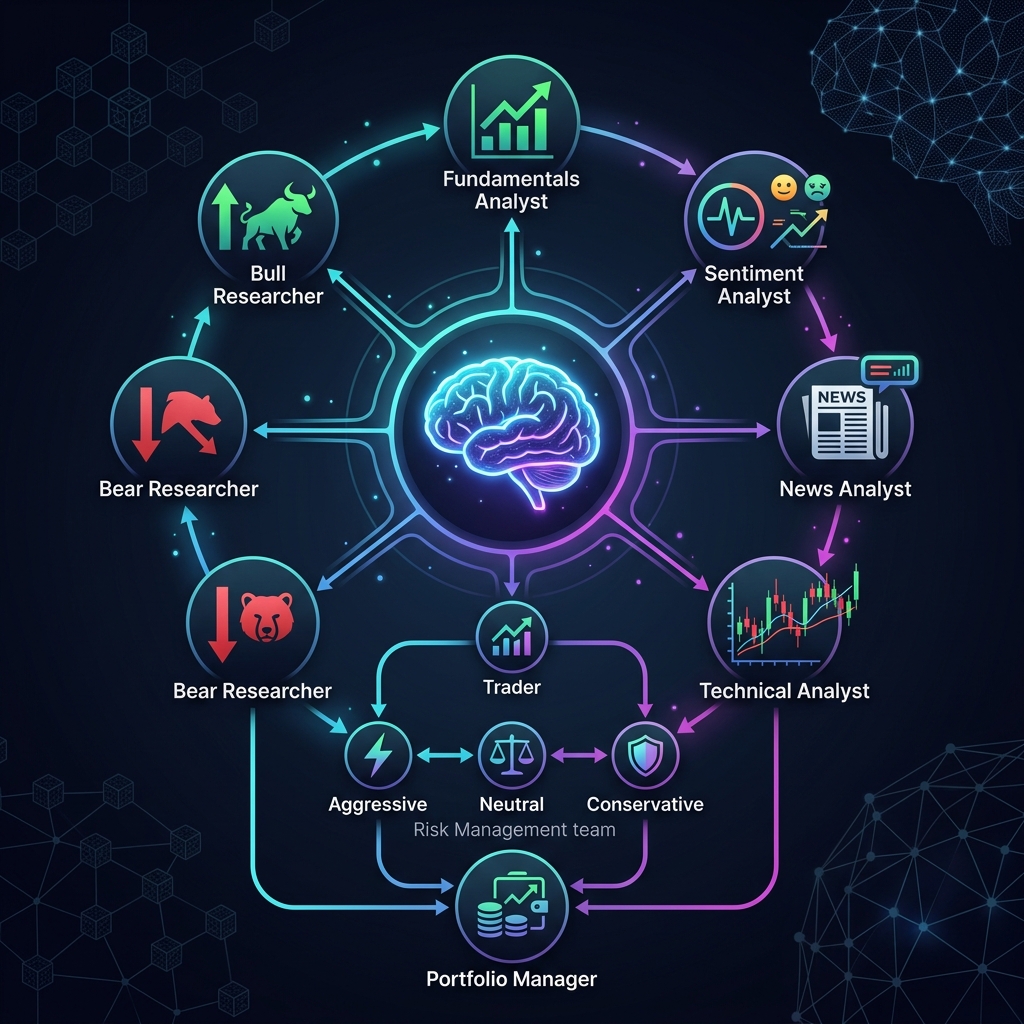
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Architecture deep dive into TradingAgents — an open-source LangGraph framework where LLM agents (analysts, researchers, trader, risk management, portfolio manager) engage in structured debates to make trading decisions.
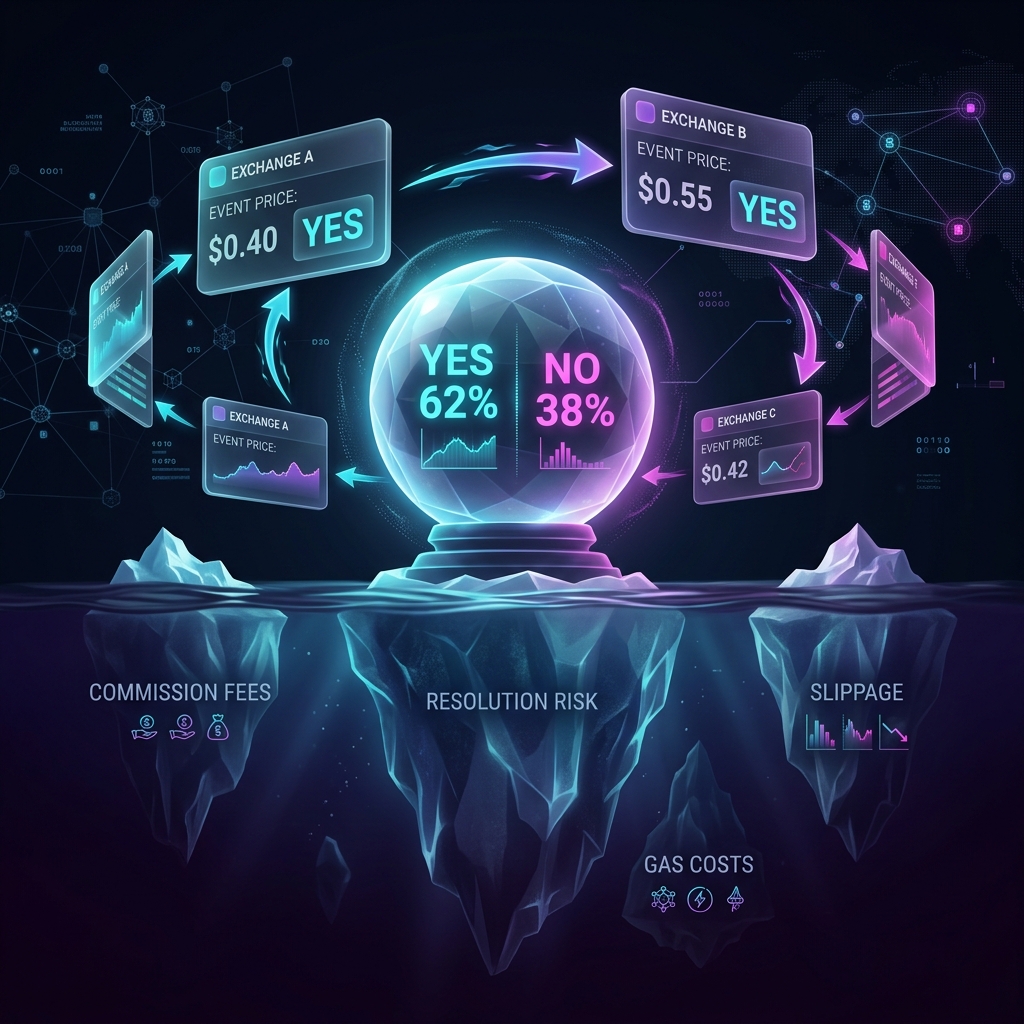
Божомол рыноктордогу арбитраж: жашыруун чыгымдар, комиссиялар жана чыныгы математика
Polymarket, Limitless, Predict.fun, Opinion жана Kalshi ортосундагы арбитражды талдоо. Динамикалык комиссиялар, кросс-чейн көпүрөлөр, slippage, resolution тобокелдиги — жана эмне үчүн 5% спред дагы деле чыгашага алып келиши мүмкүн.
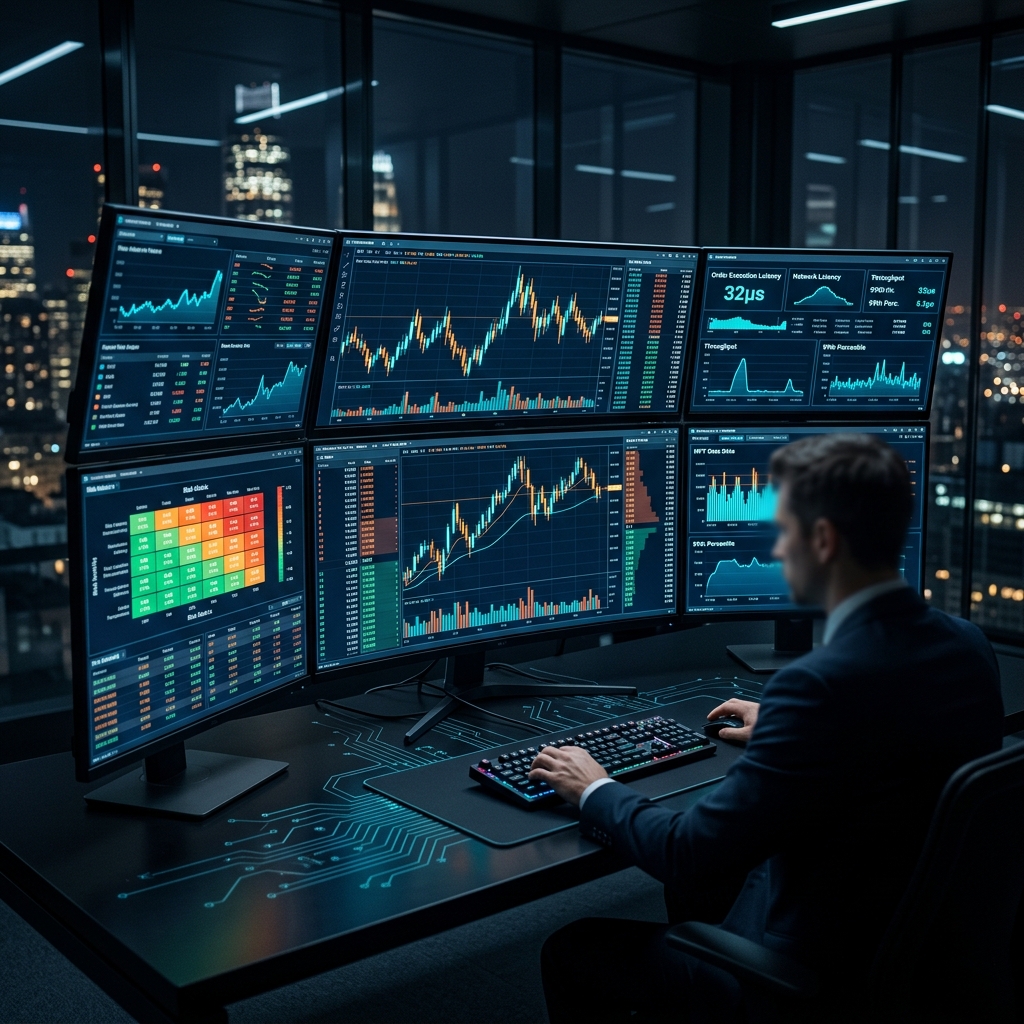
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Architecture of T-Bricks — a modular HFT platform in C++ for market making, ETF arbitrage, and centralized risk management. 100+ clients, 150+ exchanges, nanosecond latencies.