Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Artikel
Kriteria Kelly untuk strategi: cara memilih saiz posisi dan mengagihkan modal
Strategi dengan jangkaan matematik positif boleh meranapkan deposit jika anda tersilap saiz pertaruhan. Kita kupas kriteria Kelly dari penurunan formula hingga ke portfolio strategi: mengapa full Kelly berbahaya, bagaimana Kelly pecahan memberi 75% pertumbuhan pada separuh volatiliti, dan kalkulator interaktif yang menunjukkan bagaimana pecahan Kelly mengubah pulangan dan risiko.
Analisis Saham Harian: Sistem AI yang Menukar Senarai Pantau Menjadi Papan Pemuka Keputusan Harian
Tinjauan mendalam tentang daily_stock_analysis oleh ZhuLinsen — sistem sumber terbuka yang mengambil data pasaran bagi saham A, Hong Kong, AS, dan lain-lain, menjalankan analisis teknikal dan berita melalui LLM, serta menghantar 'papan pemuka keputusan' berstruktur ke aplikasi pemesejan anda setiap hari dagangan. Seni bina, fallback data, strategi ejen, batasan.
Temporal Fusion Transformer untuk Ramalan Portfolio Pelbagai Ufuk
Bagaimana Temporal Fusion Transformer daripada Google membawa ramalan pelbagai ufuk yang boleh ditafsir kepada pengurusan portfolio kuantitatif, dengan pemilihan pemboleh ubah berasaskan attention, output kuantil, dan saluran paip pytorch-forecasting yang lengkap.
Conformal Prediction untuk Penentuan Saiz Posisi yang Sedar Risiko
Selang ramalan bebas taburan dengan jaminan liputan. Kami menggunakan split conformal, jackknife+, dan adaptive conformal inference untuk mengkalibrasi risiko dagangan dan menentukan saiz posisi tanpa andaian parametrik.
Pemodelan dan Ramalan Spread Bid-Ask dengan Pembelajaran Mesin
Menguraikan dan meramalkan spread bid-ask dengan ML — daripada penganggar tersirat Roll kepada gradient boosting dan rangkaian neural — bersama unit, kebocoran, dan perangkap penanda aras yang menggigit dalam produksi.
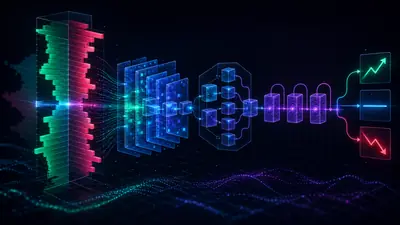
DeepLOB: Pembelajaran Mendalam pada Limit Order Book
Bagaimana DeepLOB menggabungkan CNN, modul inception, dan LSTM untuk meramalkan pergerakan harga tengah daripada data order book mentah — seni binanya, angka FI-2010 yang sebenar, dan pelaksanaan semula PyTorch yang berfungsi.
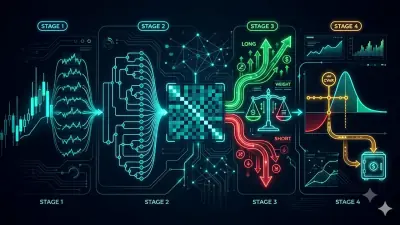
Di Dalam Algoritma Dalaman Kami: HRP + Long/Short + CVaR dengan Hull-White
Penelitian mendalam tentang Pipeline — algoritma peruntukan komposit yang kami bina di atas HRP. Hierarchical Risk Parity sebagai asas, lapisan long/short yang dipacu oleh isyarat agen dan keyakinan, serta pembetulan risiko akhir melalui CVaR dengan pelarasan volatiliti Hull-White. Seluruh matematik daripada spesifikasi kami, ditambah dengan implementasi Rust yang sebenar.
12 Algoritma Pengoptimuman Portfolio Dibandingkan: HRP, Black-Litterman, NCO dan Lebih
Satu bakul kripto, dua belas algoritma peruntukan, satu perbandingan yang jujur. Kami menerbitkan sumber terbuka pengoptimum portfolio Rust yang menjalankan HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling dan lain-lain di sebalik satu antara muka — inilah cara setiap satunya berfikir dan mengapa tiada pemenang tunggal.
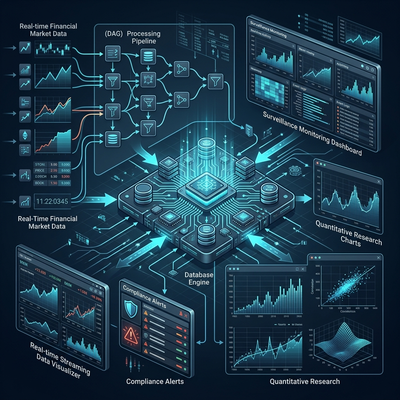
OneTick: Platform di Mana Bursa Saham Mengesan Penipu dan Hedge Fund Memburu Alpha
Seni bina OneTick — enjin siri masa bertaraf perusahaan untuk data tick. Pertanyaan DAG melalui Event Processors, data masa nyata dan sejarah yang disatukan, pengawasan pasaran (MiFID II, MAR, SEC), TCA, penyelidikan kuant, dan perbandingan dengan kdb+.
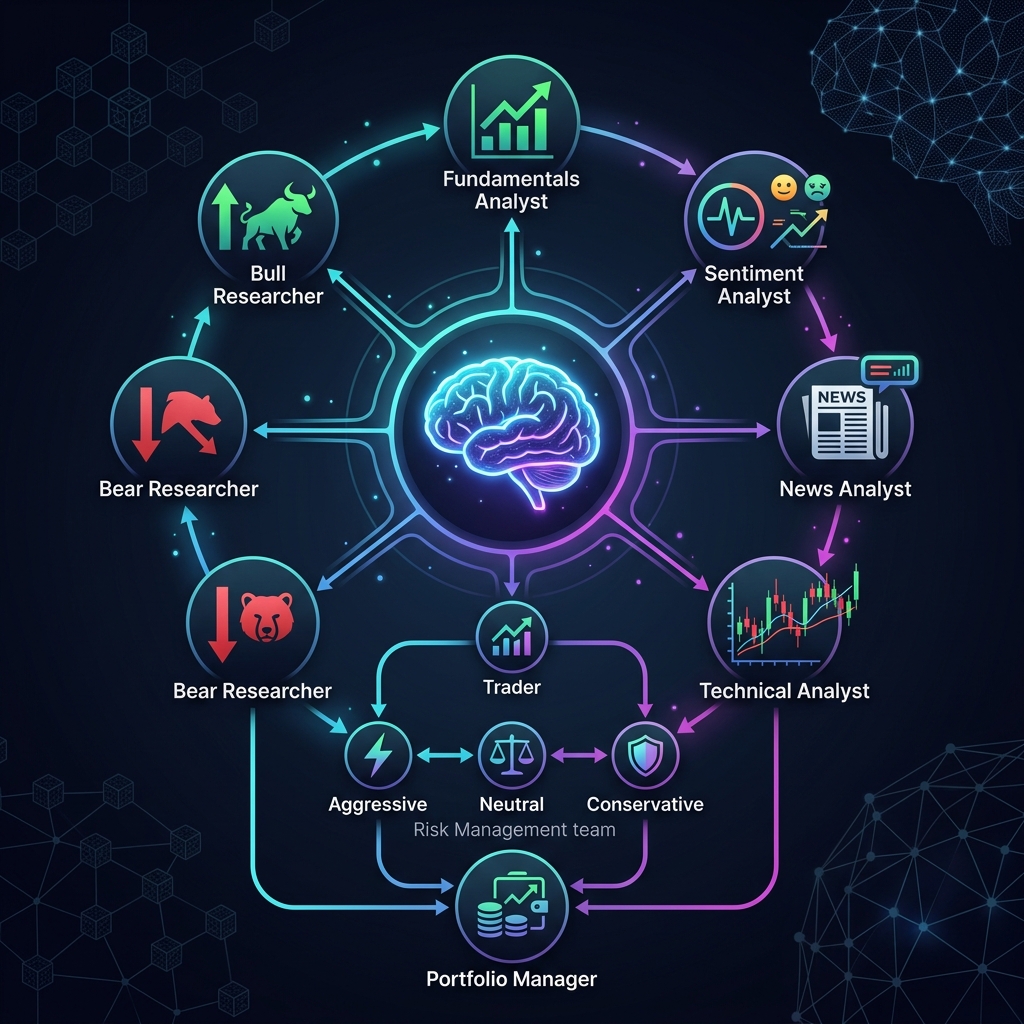
TradingAgents: Rangka Kerja AI Multi-Ejen yang Meniru Sebuah Hedge Fund
Penerokaan mendalam tentang seni bina TradingAgents — rangka kerja LangGraph sumber terbuka di mana ejen LLM (penganalisis, penyelidik, pedagang, pengurusan risiko, pengurus portfolio) terlibat dalam perbahasan berstruktur untuk membuat keputusan perdagangan.
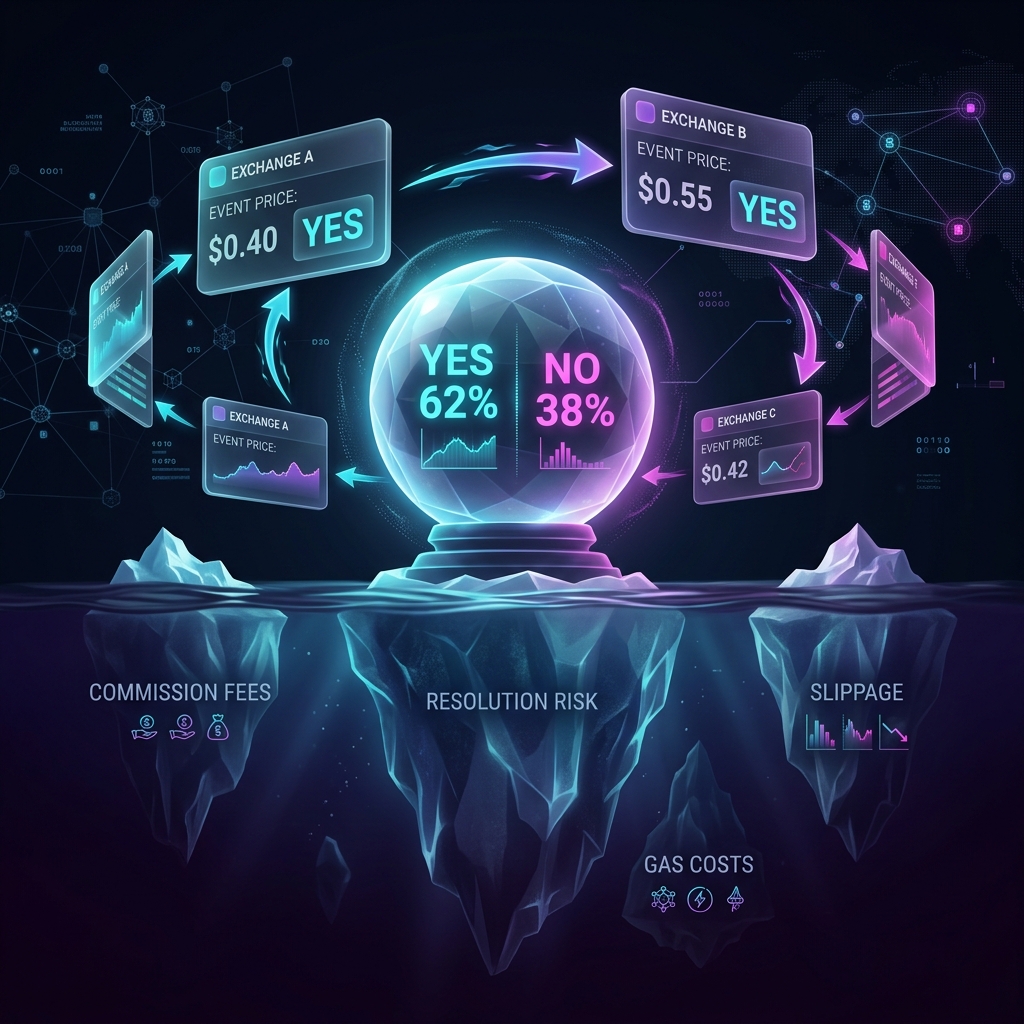
Arbitraj Pasaran Ramalan: Kos Tersembunyi, Yuran, dan Matematik Sebenar
Menganalisis arbitraj antara Polymarket, Limitless, Predict.fun, Opinion, dan Kalshi. Yuran dinamik, jambatan silang-rantai, gelinciran, risiko resolusi — dan mengapa spread 5% masih boleh menyebabkan kerugian.
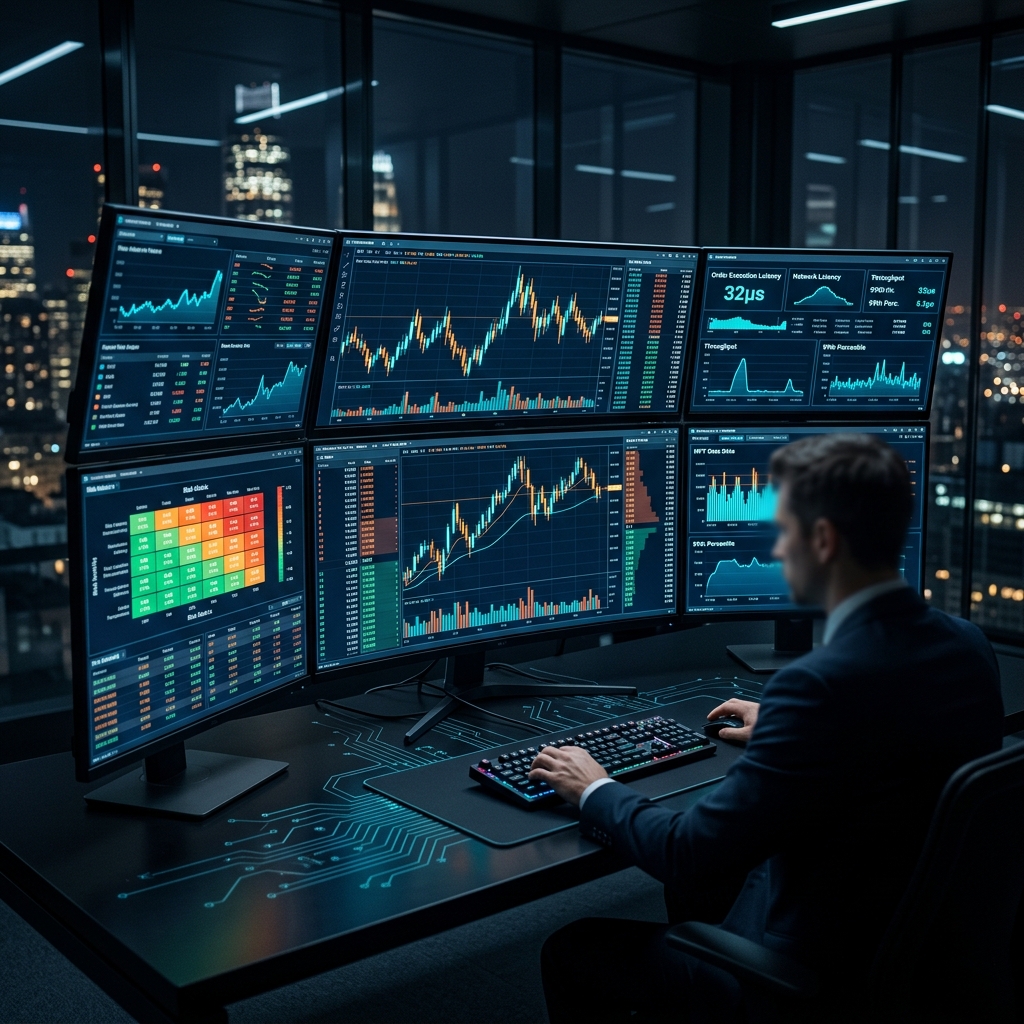
T-Bricks (Broadridge): Cara Platform yang Menjanakan Prop Firms Berfungsi
Seni bina T-Bricks — platform HFT modular dalam C++ untuk pembuatan pasaran, arbitraj ETF, dan pengurusan risiko berpusat. 100+ klien, 150+ bursa, kependaman nanosaat.