Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Le critère de Kelly pour les stratégies : comment dimensionner les positions et allouer le capital
Une stratégie à espérance positive peut quand même faire sauter votre compte si la taille de la mise est mal choisie. Nous parcourons le critère de Kelly, de la dérivation de la formule jusqu'à un portefeuille de stratégies : pourquoi le Kelly complet est dangereux, comment le Kelly fractionnaire capture 75% de la croissance avec moitié moins de volatilité, et une calculatrice interactive qui montre comment la fraction de Kelly déplace le rendement et le risque.
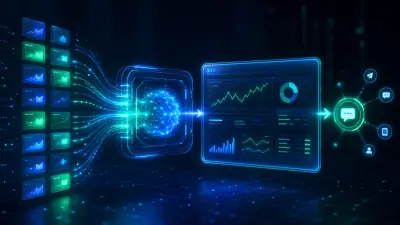
Daily Stock Analysis : un système d'IA qui transforme une watchlist en tableau de bord décisionnel quotidien
Une analyse approfondie de daily_stock_analysis par ZhuLinsen — un système open source qui récupère les données de marché pour les actions A, Hong Kong, les États-Unis et plus encore, effectue une analyse technique et d'actualités via un LLM, et envoie un 'tableau de bord décisionnel' structuré sur votre messagerie chaque jour de bourse. Architecture, repli de données, stratégies d'agents, limites.
Temporal Fusion Transformers for Multi-Horizon Portfolio Forecasting
How Google's Temporal Fusion Transformer brings interpretable multi-horizon forecasting to quantitative portfolio management, with attention-based variable selection, quantile outputs, and a worked pytorch-forecasting pipeline.
Prédiction conforme pour un dimensionnement de position tenant compte du risque
Des intervalles de prédiction sans hypothèse de distribution, avec une couverture garantie. Nous utilisons le split conformal, le jackknife+ et l'inférence conforme adaptative pour calibrer le risque de trading et dimensionner les positions sans hypothèses paramétriques.
Bid-Ask Spread Modeling and Prediction with Machine Learning
Decomposing and predicting bid-ask spreads with ML — from Roll's implicit estimator to gradient boosting and neural networks — with the units, leakage, and benchmarking pitfalls that bite in production.
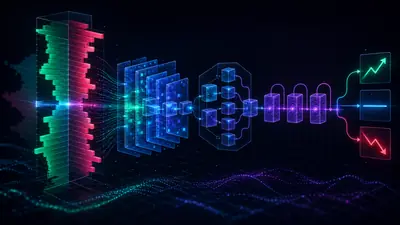
DeepLOB : Apprentissage Profond sur les Carnets d'Ordres Limites
Comment DeepLOB combine un CNN, un module inception et un LSTM pour prédire les mouvements du prix médian à partir de données brutes du carnet d'ordres — l'architecture, les vrais chiffres FI-2010 et une réimplémentation PyTorch fonctionnelle.
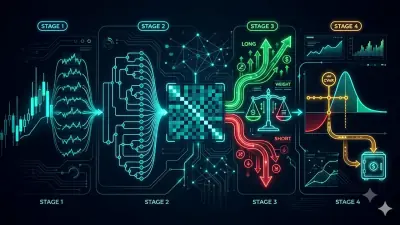
Dans notre algorithme maison : HRP + Long/Short + CVaR avec Hull-White
Une plongée en profondeur dans Pipeline, l'algorithme d'allocation composite que nous avons construit au-dessus de HRP. Hierarchical Risk Parity comme socle, une couche long/short pilotée par les signaux d'agents et la confiance, et une correction de risque finale via CVaR avec un ajustement de volatilité Hull-White. Toutes les mathématiques de notre spécification, ainsi que l'implémentation réelle en Rust.
12 algorithmes d'optimisation de portefeuille comparés : HRP, Black-Litterman, NCO et au-delà
Un panier de cryptos, douze algorithmes d'allocation, une comparaison honnête. Nous avons publié en open source un optimiseur de portefeuille en Rust qui exécute HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling et bien d'autres derrière une seule interface — voici comment chacun raisonne et pourquoi il n'existe pas de gagnant unique.
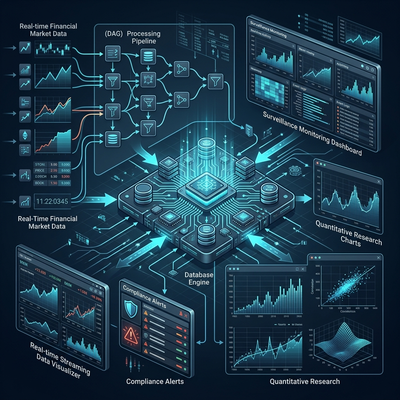
OneTick : la plateforme où les bourses attrapent les spoofers et les hedge funds chassent l'alpha
Architecture d'OneTick — un moteur de séries temporelles de niveau entreprise pour les données tick. Requêtes DAG via des Event Processors, données historiques et temps réel unifiées, surveillance de marché (MiFID II, MAR, SEC), TCA, recherche quantitative et comparaison avec kdb+.
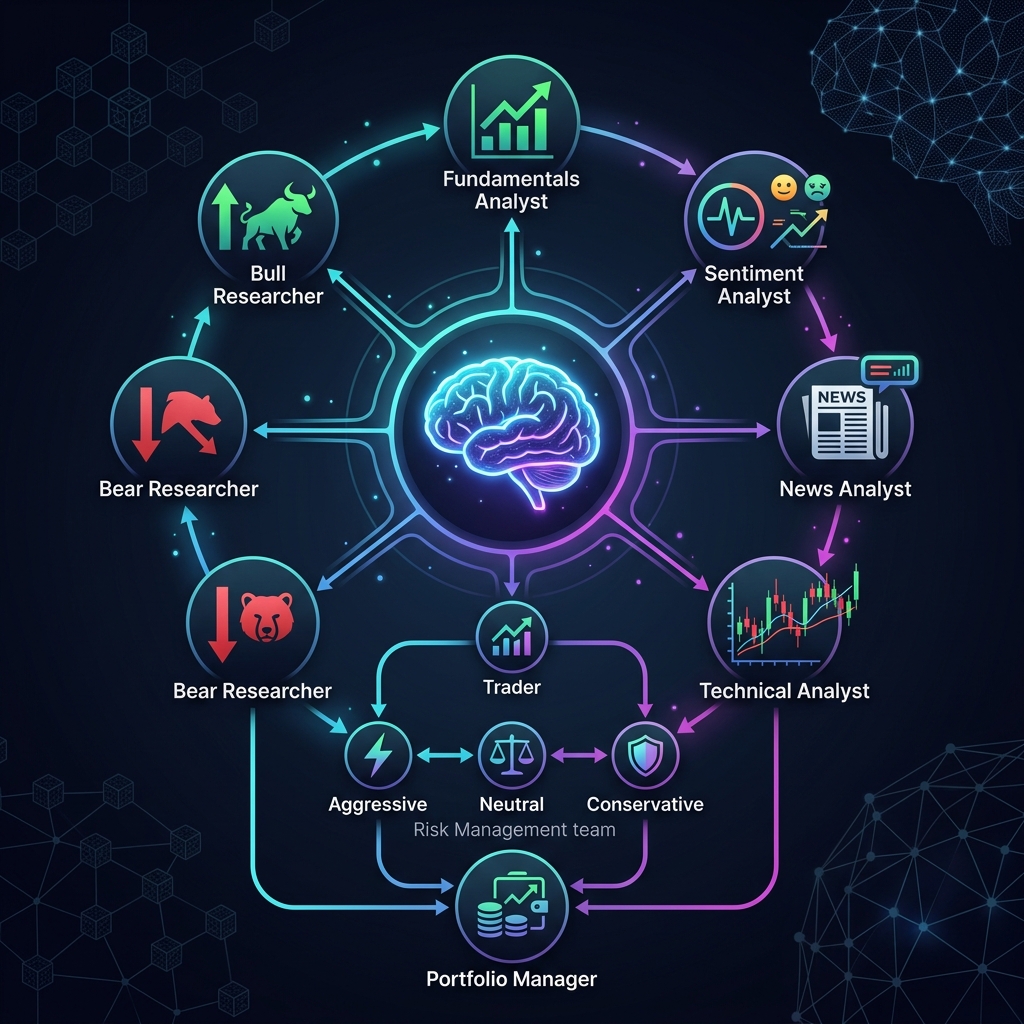
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Architecture deep dive into TradingAgents — an open-source LangGraph framework where LLM agents (analysts, researchers, trader, risk management, portfolio manager) engage in structured debates to make trading decisions.
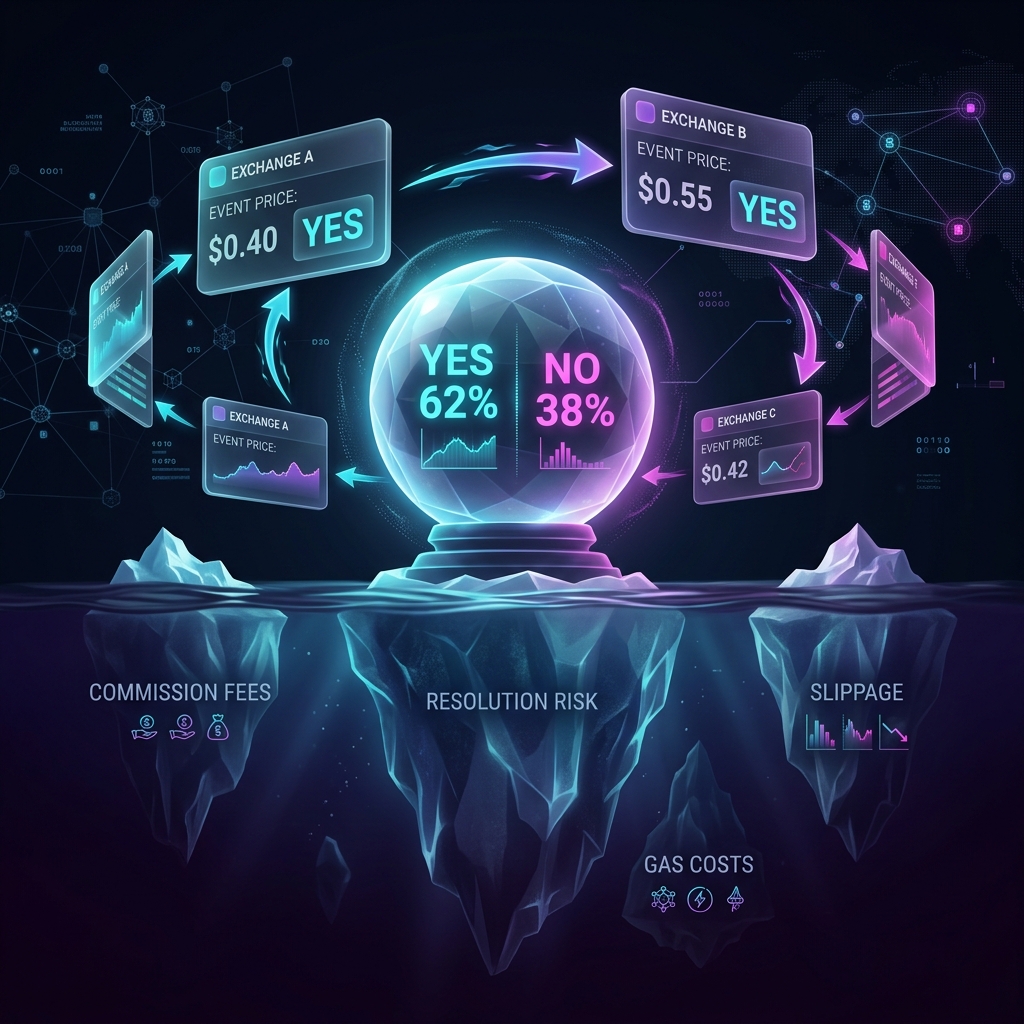
Arbitrage sur les marchés de prédiction : coûts cachés, frais et le vrai calcul
Décryptage de l'arbitrage entre Polymarket, Limitless, Predict.fun, Opinion et Kalshi. Frais dynamiques, ponts cross-chain, slippage, risque de résolution — et pourquoi un spread de 5% peut quand même faire perdre de l'argent.
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Architecture of T-Bricks — a modular HFT platform in C++ for market making, ETF arbitrage, and centralized risk management. 100+ clients, 150+ exchanges, nanosecond latencies.