Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
전략을 위한 켈리 기준: 포지션 크기를 정하고 자본을 배분하는 법
양의 기대값을 가진 전략이라도 베팅 크기를 잘못 잡으면 계좌를 날릴 수 있다. 공식 유도부터 전략 포트폴리오까지 켈리 기준을 파헤친다: 왜 full Kelly가 위험한지, 어떻게 분수 켈리가 절반의 변동성으로 75%의 성장을 주는지, 그리고 켈리 비율이 수익과 리스크를 어떻게 바꾸는지 보여주는 인터랙티브 계산기까지.
데일리 주식 분석: 관심 종목 목록을 일일 의사결정 대시보드로 바꾸는 AI 시스템
ZhuLinsen이 만든 daily_stock_analysis 심층 분석 — A주, 홍콩, 미국 등 여러 시장에서 데이터를 가져오고, LLM을 통해 기술적 분석과 뉴스 분석을 수행하며, 매 거래일마다 구조화된 '의사결정 대시보드'를 메신저로 전송하는 오픈소스 시스템. 아키텍처, 데이터 폴백, 에이전트 전략, 한계까지.
다중 기간 포트폴리오 예측을 위한 Temporal Fusion Transformer
구글의 Temporal Fusion Transformer가 어텐션 기반 변수 선택, 분위수 출력, 그리고 실제로 동작하는 pytorch-forecasting 파이프라인을 통해 어떻게 해석 가능한 다중 기간 예측을 정량적 포트폴리오 관리에 적용하는지 살펴봅니다.
리스크 인식 포지션 사이징을 위한 컨포멀 예측
보장된 커버리지를 제공하는 분포 무관 예측 구간. split conformal, jackknife+, adaptive conformal inference를 사용해 모수적 가정 없이 트레이딩 리스크를 보정하고 포지션 크기를 산정한다.
머신러닝을 활용한 매수-매도 스프레드 모델링과 예측
Roll의 암묵 추정량부터 그래디언트 부스팅과 신경망까지, ML로 매수-매도 스프레드를 분해하고 예측한다. 실전에서 발목을 잡는 단위, 누수, 벤치마킹 함정까지 함께 다룬다.
DeepLOB: 지정가 주문장에 적용한 딥러닝
DeepLOB가 CNN, 인셉션 모듈, LSTM을 결합해 원시 주문장 데이터로부터 중간 가격의 움직임을 예측하는 방법 — 아키텍처, 실제 FI-2010 수치, 그리고 동작하는 PyTorch 재구현.
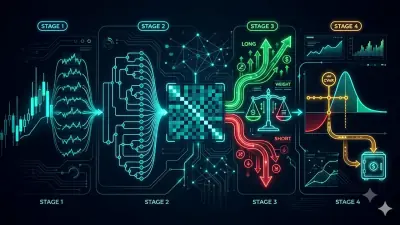
내부 알고리즘 분석: HRP + 롱/숏 + Hull-White를 사용한 CVaR
HRP를 기반으로 구축된 복합 할당 알고리즘인 Pipeline에 대한 심층 분석. 계층적 위험 패리티(HRP)를 기본으로 하고, 에이전트 신호 및 신뢰도에 따른 롱/숏 오버레이, 그리고 Hull-White 변동성 조정을 통한 CVaR로 최종 위험 보정을 수행합니다. 사양에 따른 전체 수학적 내용과 실제 Rust 구현을 다룹니다.
12가지 포트폴리오 최적화 알고리즘 비교: HRP, Black-Litterman, NCO 외
하나의 암호화폐 바스켓, 12가지 할당 알고리즘, 하나의 정직한 비교. 저희는 HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling 등을 단일 인터페이스에서 실행하는 Rust 포트폴리오 최적화 도구를 오픈 소스로 공개했습니다. 각 알고리즘이 어떻게 작동하는지, 그리고 단일 승자가 없는 이유를 설명합니다.
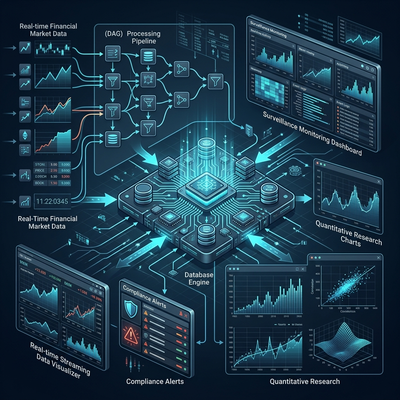
OneTick: 거래소가 스푸퍼를 잡고 헤지펀드가 알파를 찾는 플랫폼
OneTick 아키텍처 — 틱 데이터를 위한 엔터프라이즈급 시계열 엔진. Event Processor를 통한 DAG 쿼리, 실시간과 히스토리컬 데이터 통합, 시장 감시(MiFID II, MAR, SEC), TCA, 퀀트 리서치, kdb+ 비교.
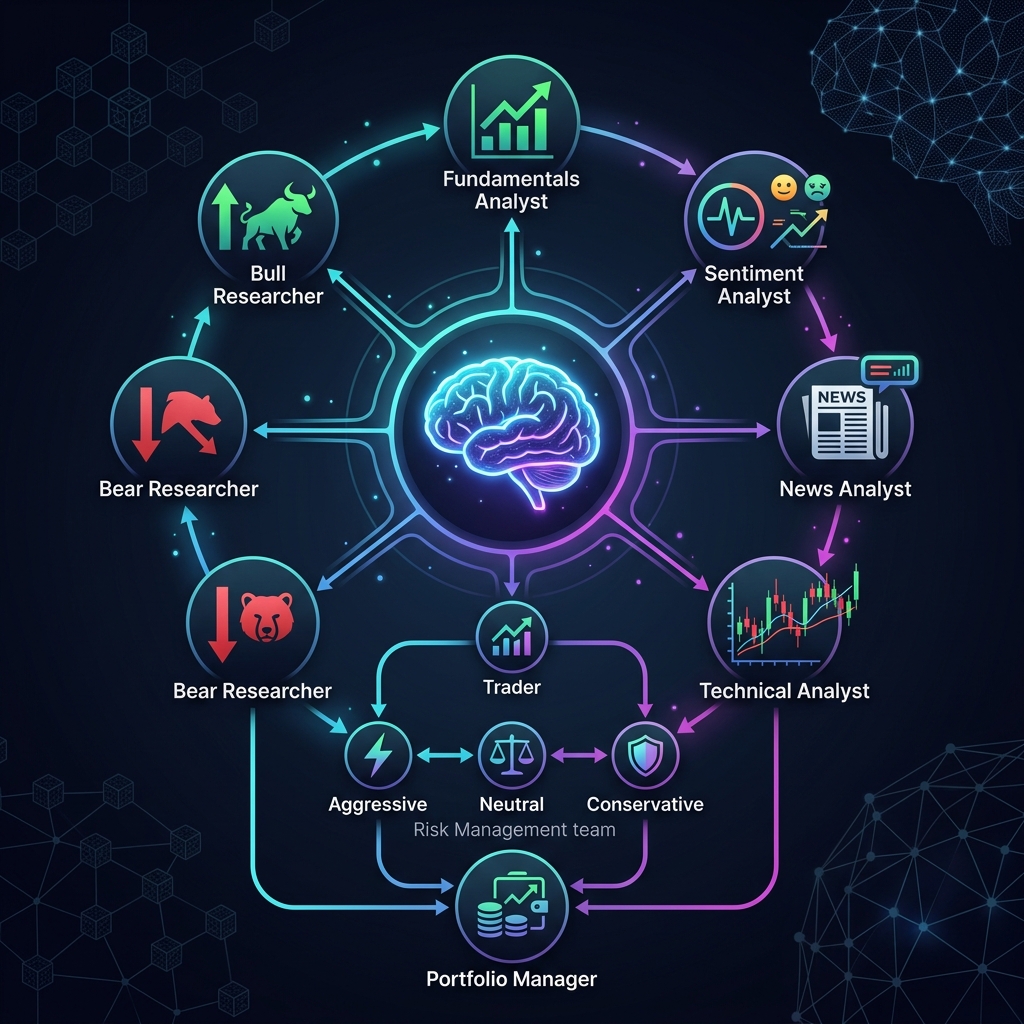
TradingAgents: 헤지펀드를 모델링하는 멀티에이전트 AI 프레임워크
TradingAgents 아키텍처 분석 — LangGraph 기반 오픈소스 프레임워크. LLM 에이전트(애널리스트, 리서처, 트레이더, 리스크 관리, 포트폴리오 매니저)가 구조화된 토론으로 거래 결정.
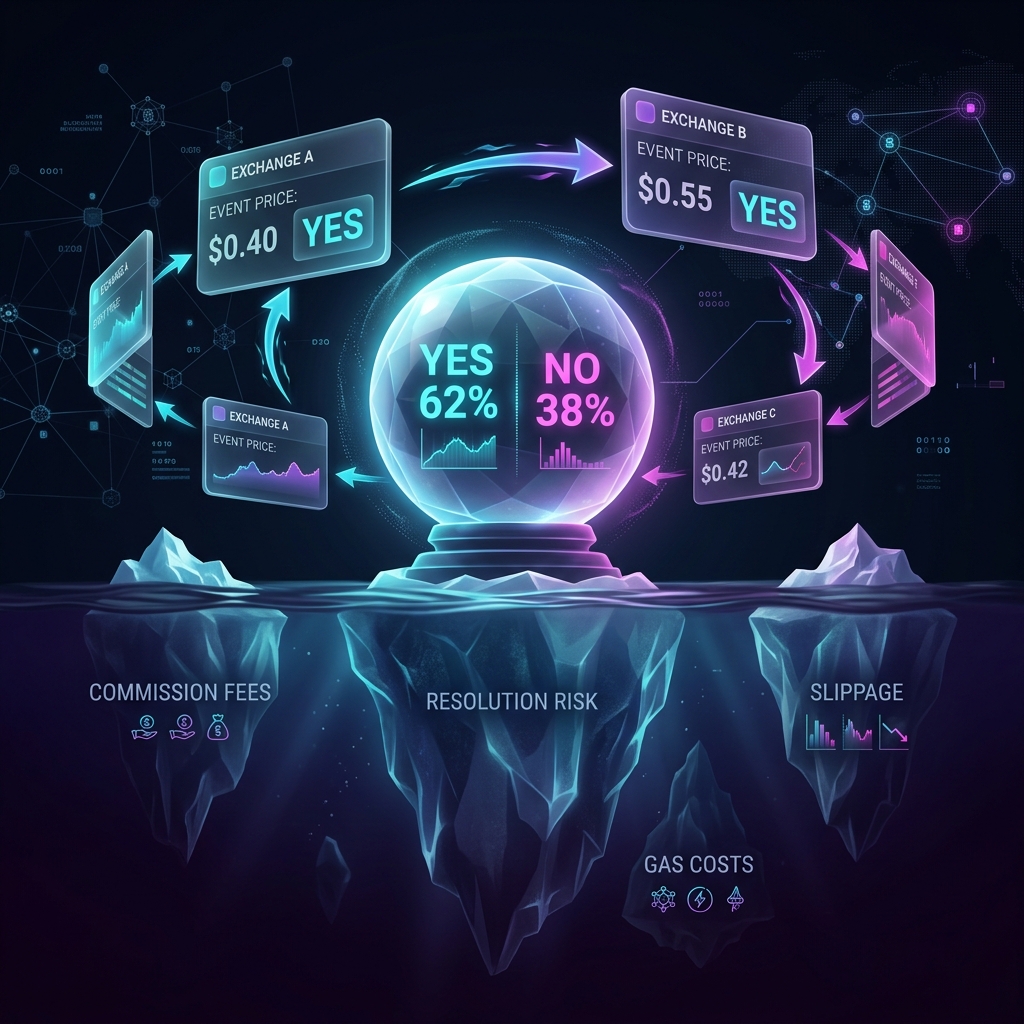
예측 시장 차익거래: 숨겨진 비용, 수수료, 그리고 실제 수학
Polymarket, Limitless, Predict.fun, Opinion, Kalshi 간 차익거래 분석. 동적 수수료, 크로스체인 브릿지, 슬리피지, 정산 리스크.
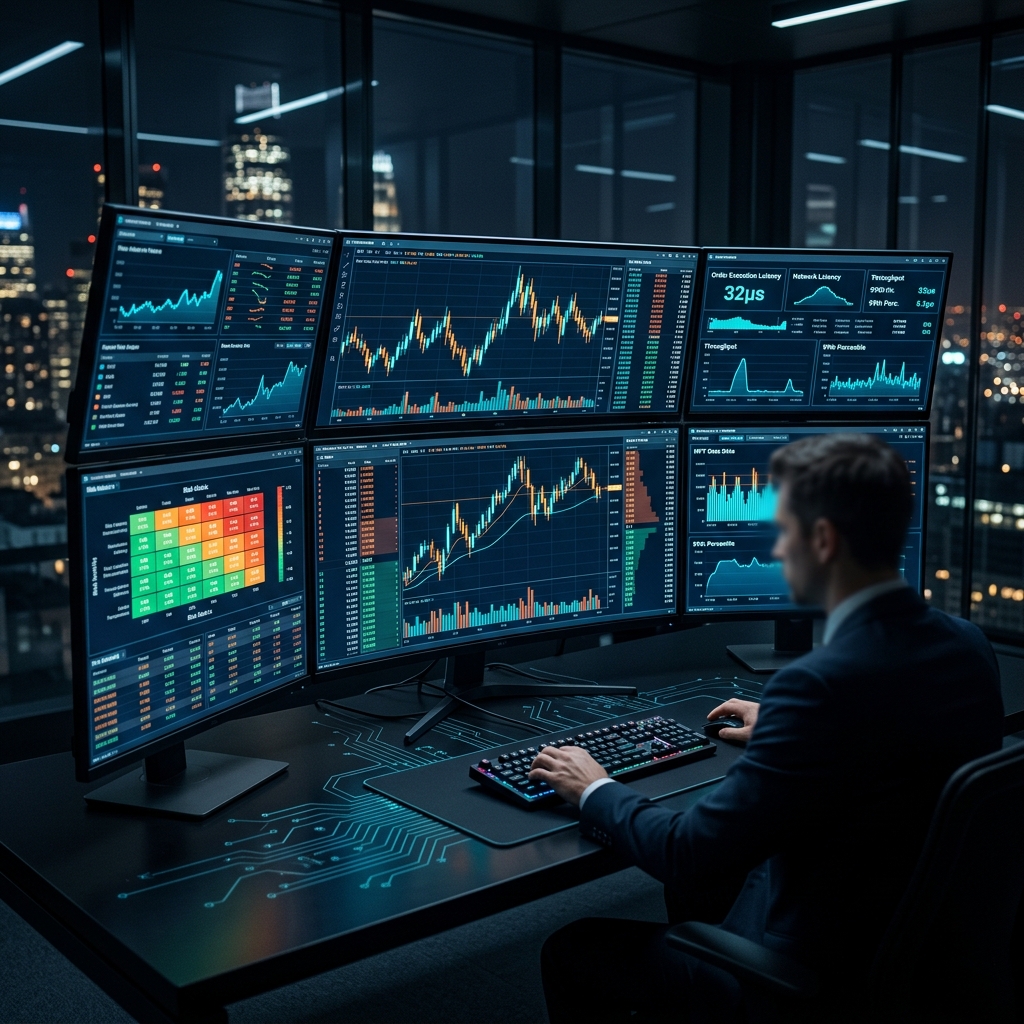
T-Bricks (Broadridge): 프롭 트레이딩 펌이 사용하는 플랫폼의 구조
T-Bricks 아키텍처 — 마켓메이킹, ETF 차익거래, 중앙집중식 리스크 관리를 위한 C++ 모듈형 HFT 플랫폼. 100+ 클라이언트, 150+ 거래소.