Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
戦略のためのケリー基準: ポジションサイズの決め方と資本配分
正の期待値を持つ戦略でも、賭け金のサイズを誤れば口座を破綻させかねない。ケリー基準を、公式の導出から戦略ポートフォリオまで解説する。なぜ full Kelly は危険なのか、なぜ fractional Kelly はボラティリティ半分で成長の75%を取れるのか、そしてケリー比率がリターンとリスクをどう動かすかが見えるインタラクティブな計算機も用意した。
毎日株式分析:ウォッチリストを日次の意思決定ダッシュボードに変えるAIシステム
ZhuLinsenによるdaily_stock_analysisを徹底解説。A株・香港・米国などにまたがって市場データを取得し、LLMでテクニカル分析とニュース分析を行い、毎営業日に構造化された「意思決定ダッシュボード」をメッセンジャーへ配信するオープンソースシステム。アーキテクチャ、データのフォールバック、エージェント戦略、限界まで。
マルチホライズン・ポートフォリオ予測のためのTemporal Fusion Transformer
GoogleのTemporal Fusion Transformerが、アテンションベースの変数選択、分位点出力、そしてpytorch-forecastingによる実践的なパイプラインを通じて、解釈可能なマルチホライズン予測を定量的ポートフォリオ運用にもたらす方法を解説します。
リスクを考慮したポジションサイジングのためのコンフォーマル予測
保証されたカバレッジを持つ分布フリーの予測区間。split conformal、jackknife+、適応的コンフォーマル推論を用いて、パラメトリックな仮定なしにトレーディングリスクを較正し、ポジションをサイジングします。
機械学習によるビッドアスクスプレッドのモデリングと予測
ビッドアスクスプレッドをMLで分解・予測する — Rollの暗黙的推定量から勾配ブースティング、ニューラルネットワークまで — 本番環境で痛い目を見る単位・リーク・ベンチマークの落とし穴とともに。
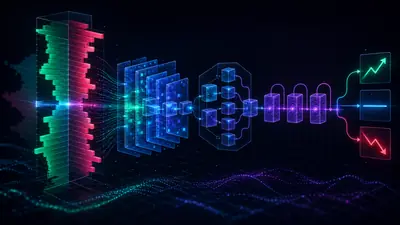
DeepLOB: 板情報に対するディープラーニング
DeepLOB が CNN、Inception モジュール、LSTM をどのように組み合わせて生の板データから仲値の動きを予測するのか — そのアーキテクチャ、FI-2010 の実際の数値、そして動作する PyTorch 再実装。
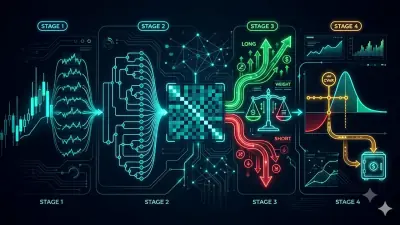
社内アルゴリズムの内側: HRP + ロング/ショート + Hull-WhiteによるCVaR
HRPをベースに構築した複合アロケーションアルゴリズムであるPipelineを深く掘り下げます。階層的リスクパリティを基盤とし、エージェントのシグナルと確信度に基づくロング/ショートのオーバーレイ、そしてHull-Whiteボラティリティ調整を用いたCVaRによる最終的なリスク補正を行います。仕様書からの完全な数式と、実際のRust実装を公開します。
12のポートフォリオ最適化アルゴリズム比較:HRP、Black-Litterman、NCOなど
1つの暗号資産バスケット、12の配分アルゴリズム、1つの正直な比較。HRP、HERC、MVO、Black-Litterman、NCO、Entropy Poolingなどを単一インターフェースで実行するRust製ポートフォリオ最適化ツールをオープンソース化しました。それぞれの考え方と、なぜ単一の勝者が存在しないのかを解説します。
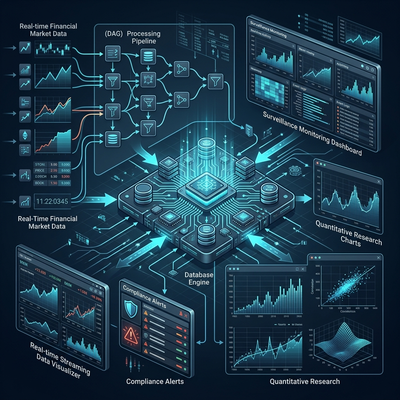
OneTick:取引所がスプーファーを捕捉し、ヘッジファンドがアルファを探すプラットフォーム
OneTick のアーキテクチャ — ティックデータ向けエンタープライズグレード時系列エンジン。Event Processor による DAG クエリ、リアルタイムとヒストリカルデータの統合、市場監視(MiFID II、MAR、SEC)、TCA、クオンツリサーチ、kdb+ との比較。
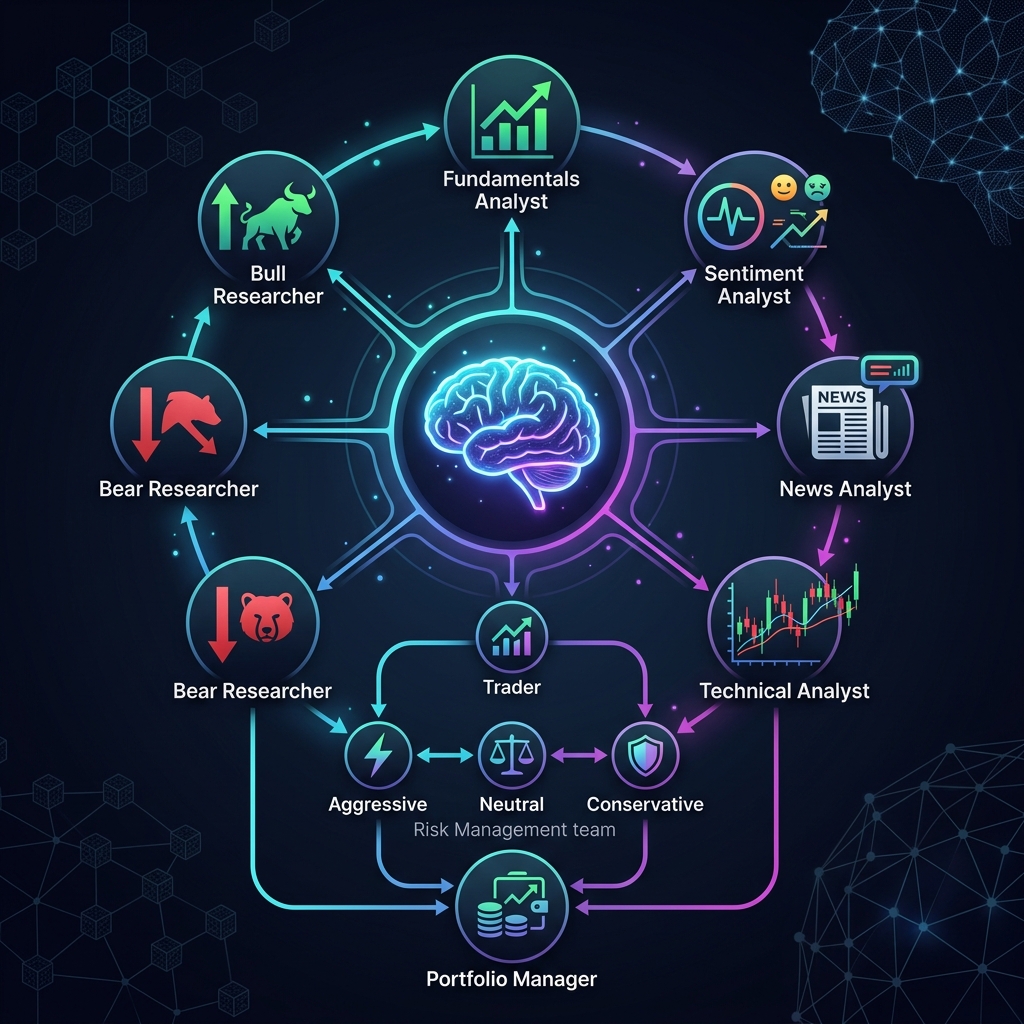
TradingAgents:ヘッジファンドをモデル化するマルチエージェントAIフレームワーク
TradingAgentsのアーキテクチャ解説 — LangGraphベースのオープンソースフレームワーク。LLMエージェント(アナリスト、リサーチャー、トレーダー、リスク管理、ポートフォリオマネージャー)が構造化された議論で取引判断。
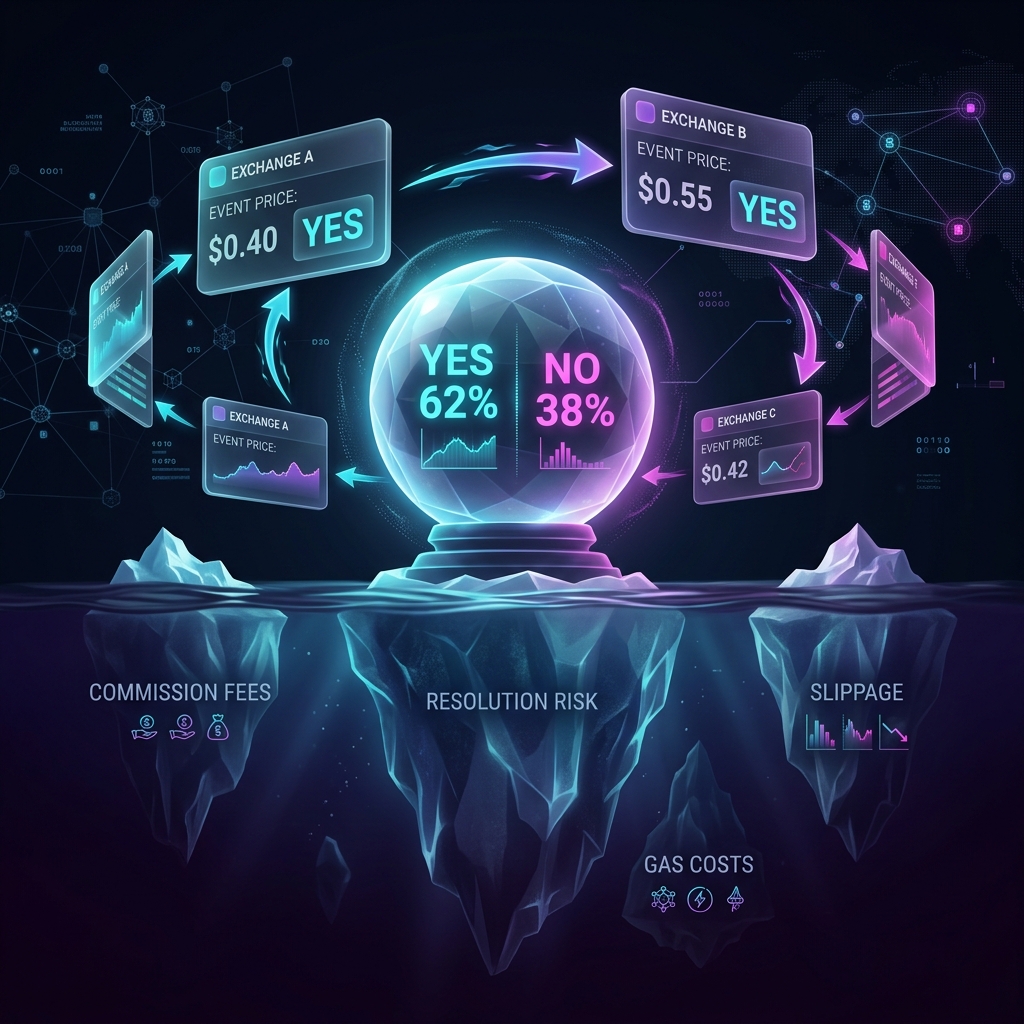
予測市場のアービトラージ:隠れたコスト、手数料、そして実際の計算
Polymarket、Limitless、Predict.fun、Opinion、Kalshi間のアービトラージを分析。動的手数料、クロスチェーンブリッジ、スリッページ、決済リスク。
T-Bricks (Broadridge): プロップファームを支えるプラットフォームの仕組み
T-Bricksのアーキテクチャ — マーケットメイキング、ETFアービトラージ、集中リスク管理のためのC++モジュラーHFTプラットフォーム。100以上のクライアント、150以上の取引所。