Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Strategiyalar uchun Kelli mezoni: pozitsiya hajmini qanday belgilash va kapitalni taqsimlash kerak
Ijobiy kutilayotgan qiymatga ega strategiya ham, agar bet hajmi noto'g'ri tanlansa, hisobingizni yo'q qilishi mumkin. Biz Kelli mezonini formula chiqarilishidan strategiyalar portfeliga qadar ko'rib chiqamiz: nega to'liq Kelli xavfli, qismli Kelli yarim o'zgaruvchanlikda o'sishning 75% ni qanday beradi, va Kelli ulushi daromad va xavfni qanday o'zgartirishini ko'rsatadigan interaktiv kalkulyator.
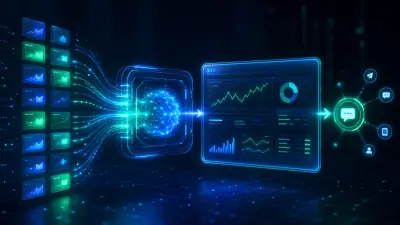
Daily Stock Analysis: kuzatuv ro'yxatini kunlik qaror qabul qilish paneliga aylantiruvchi AI tizim
ZhuLinsen tomonidan yaratilgan daily_stock_analysis loyihasiga chuqur nazar — A-aksiyalar, HK, AQSH va boshqa bozorlardan bozor ma'lumotlarini oluvchi, LLM orqali texnik va yangiliklar tahlilini o'tkazuvchi hamda har bir savdo kunida strukturalangan 'qaror paneli'ni messenjeringizga jo'natuvchi ochiq kodli tizim. Arxitekturasi, ma'lumot fallback mexanizmi, agent strategiyalari, cheklovlari.
Temporal Fusion Transformers for Multi-Horizon Portfolio Forecasting
How Google's Temporal Fusion Transformer brings interpretable multi-horizon forecasting to quantitative portfolio management, with attention-based variable selection, quantile outputs, and a worked pytorch-forecasting pipeline.
Xavf-xatarni Hisobga Oluvchi Pozitsiya Hajmini Belgilash uchun Konformal Bashorat
Qamrov kafolatlangan, taqsimotdan mustaqil bashorat intervallari. Savdo xavfini kalibrlash va pozitsiyalarni parametrik farazlarsiz o'lchamlash uchun split conformal, jackknife+ va adaptive conformal inference'dan foydalanamiz.
Bid-Ask Spread Modeling and Prediction with Machine Learning
Decomposing and predicting bid-ask spreads with ML — from Roll's implicit estimator to gradient boosting and neural networks — with the units, leakage, and benchmarking pitfalls that bite in production.
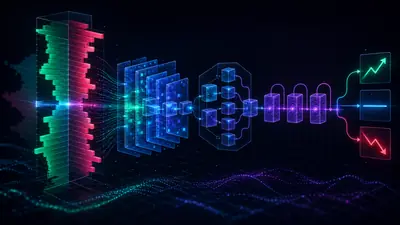
DeepLOB: Limit order kitobida chuqur o'rganish
DeepLOB CNN, inception moduli va LSTM ni birlashtirib, xom order book ma'lumotlaridan mid-price harakatlarini qanday bashorat qiladi — arxitektura, haqiqiy FI-2010 raqamlari va ishlaydigan PyTorch qayta implementatsiyasi.
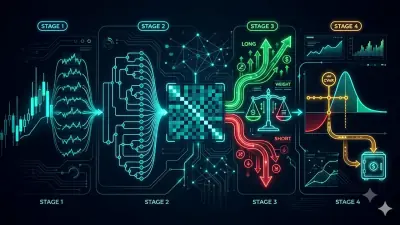
Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White
A deep dive into Pipeline — the composite allocation algorithm we built on top of HRP. Hierarchical Risk Parity as the base, a long/short overlay driven by agent signals and confidence, and a final risk correction via CVaR with a Hull-White volatility adjustment. The full math from our spec, plus the actual Rust implementation.
12 Portfolio Optimization Algorithms, Compared: HRP, Black-Litterman, NCO and Beyond
One basket of crypto, twelve allocation algorithms, one honest comparison. We open-sourced a Rust portfolio optimizer that runs HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling and more behind a single interface — here is how each one thinks and why no single winner exists.
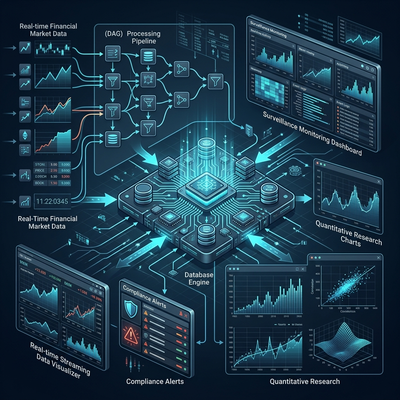
OneTick: birjalar spuferlarni ushlaydigan va xedj-fondlar alfa poylaydigan platforma
OneTick arxitekturasi — tik-ma'lumotlar uchun korxona darajasidagi vaqt qatori dvigateli. Event Processors orqali DAG so'rovlari, birlashtirilgan real vaqt va tarixiy ma'lumotlar, bozorni kuzatish (MiFID II, MAR, SEC), TCA, kvant tadqiqot va kdb+ bilan taqqoslash.
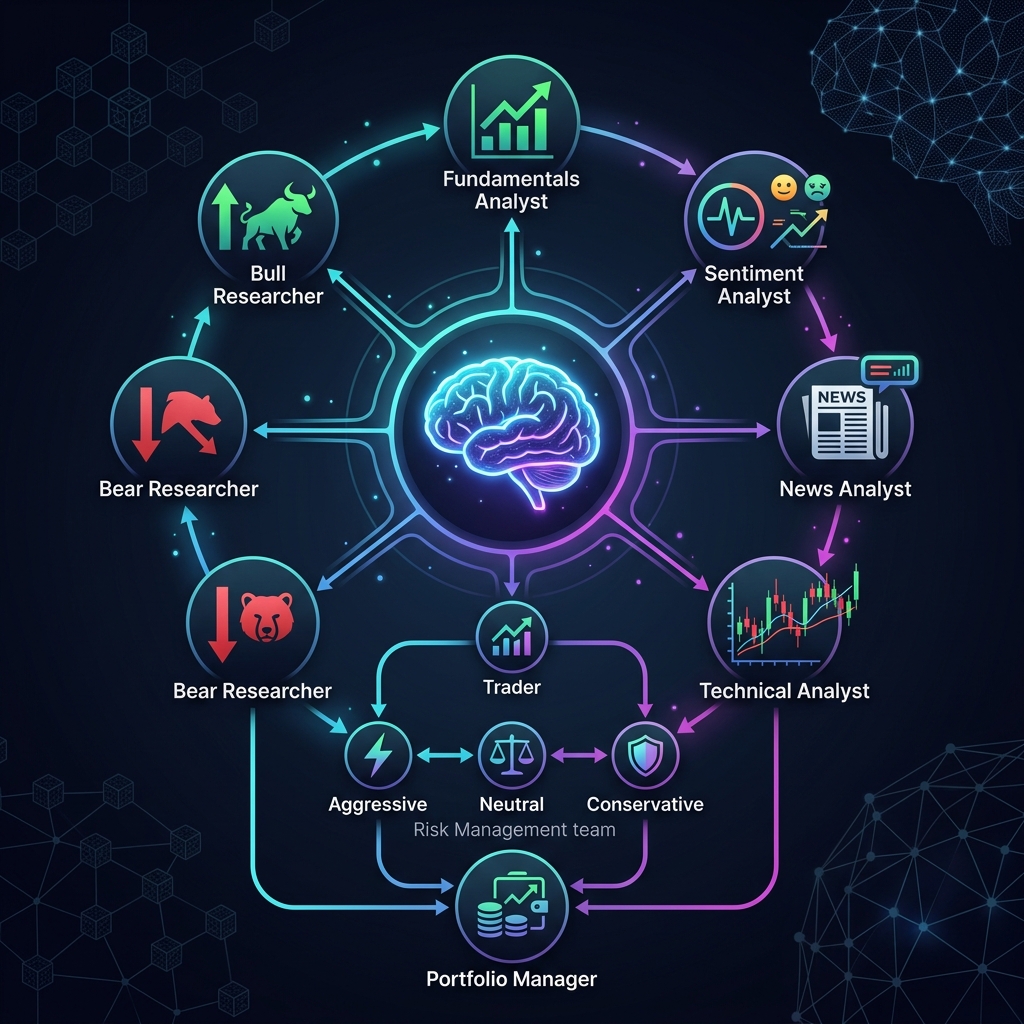
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Architecture deep dive into TradingAgents — an open-source LangGraph framework where LLM agents (analysts, researchers, trader, risk management, portfolio manager) engage in structured debates to make trading decisions.
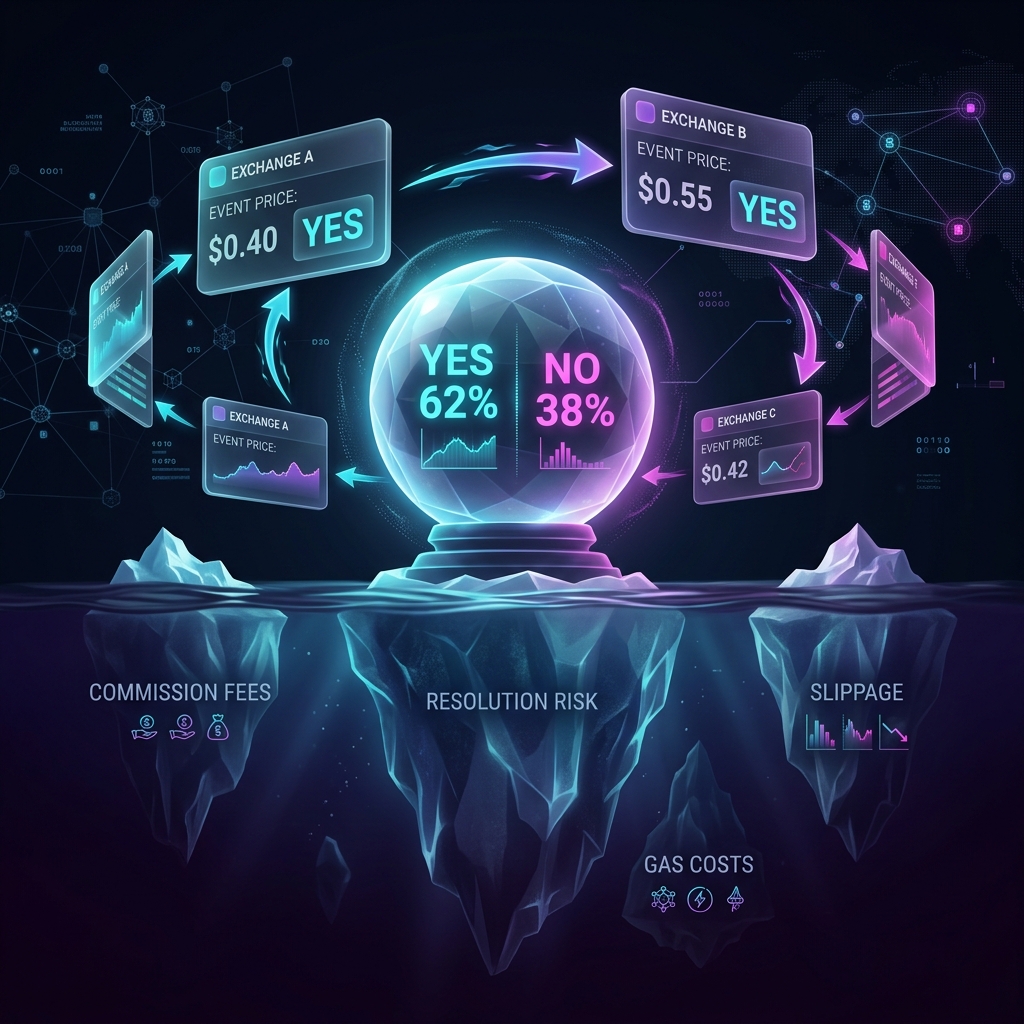
Bashorat bozorlarida arbitraj: yashirin xarajatlar, komissiyalar va haqiqiy matematika
Polymarket, Limitless, Predict.fun, Opinion va Kalshi o'rtasidagi arbitrajni tahlil qilish. Dinamik komissiyalar, cross-chain ko'priklar, slippage, resolution xavfi — va nega 5% spread ham zarar keltirishi mumkinligi.
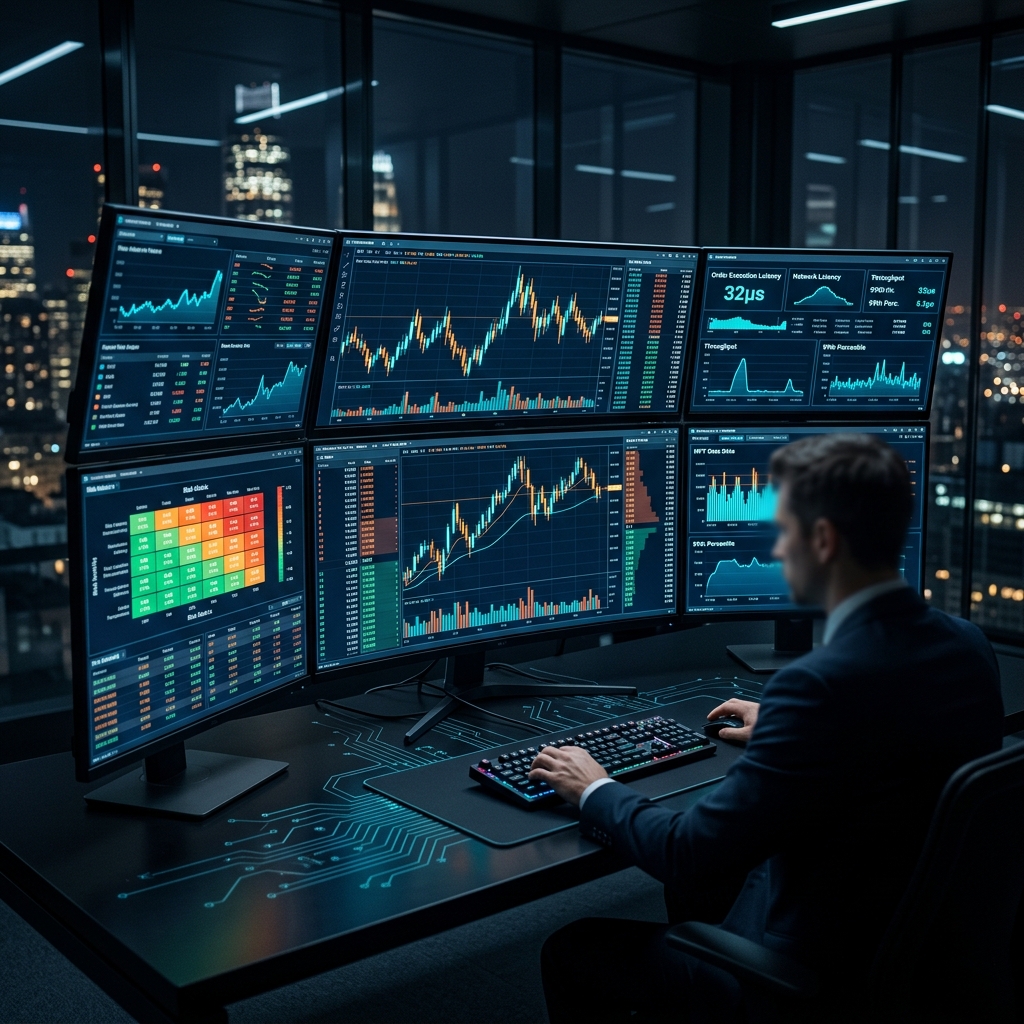
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Architecture of T-Bricks — a modular HFT platform in C++ for market making, ETF arbitrage, and centralized risk management. 100+ clients, 150+ exchanges, nanosecond latencies.