Eugen Soloviov
Инженер торговых систем
Разработка торговых ботов с 2017 года: межбиржевой арбитраж (подключал до 30 бирж), парный арбитраж на коинтеграции между спотом и фьючерсами, скальпинг, фронтраннинг, торговля по новостям, сентиментный анализ, трендовые алгоритмы, а также алгоритмы управления и балансировки портфелей. Делает выставление ордеров до 1 мс, warehouse для big data, бэктестинг-движки, AI-агентов и интерфейсы для ботов (в т.ч. open-source profitmaker.cc). Стек: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, архитектура.
Статьи
Критерий Келли для стратегий: как выбрать размер позиции и распределить капитал
Стратегия с положительным мат. ожиданием может разорить депозит, если ошибиться с размером ставки. Разбираем критерий Келли от вывода формулы до портфеля стратегий: почему full Kelly опасен, как дробный Kelly дает 75% роста при половине волатильности, и интерактивный калькулятор, где видно, как доля Келли меняет доходность и риск.
Daily Stock Analysis: AI-система, которая превращает список акций в ежедневный дашборд решений
Разбор проекта daily_stock_analysis от ZhuLinsen — открытая система, которая собирает рыночные данные по рынкам Китая, Гонконга, США и не только, прогоняет технический и новостной анализ через LLM и каждый торговый день присылает в мессенджер структурированный дашборд решения. Архитектура, отказоустойчивость данных, стратегии, ограничения.
Temporal Fusion Transformer для многогоризонтного прогнозирования портфеля
Как Temporal Fusion Transformer от Google привносит интерпретируемое многогоризонтное прогнозирование в количественное управление портфелем — отбор переменных на основе внимания, квантильные выходы и разобранный пайплайн на pytorch-forecasting.
Конформное прогнозирование для риск-ориентированного определения размера позиции
Свободные от распределения предсказательные интервалы с гарантированным покрытием. Мы используем split conformal, jackknife+ и адаптивный конформный вывод, чтобы калибровать торговый риск и определять размер позиций без параметрических предположений.
Моделирование и прогнозирование bid-ask спреда с помощью машинного обучения
Разложение и прогнозирование bid-ask спреда средствами ML — от неявного оценщика Ролла до градиентного бустинга и нейросетей — с разбором единиц измерения, утечек данных и ловушек бенчмаркинга, которые бьют по системе в продакшене.
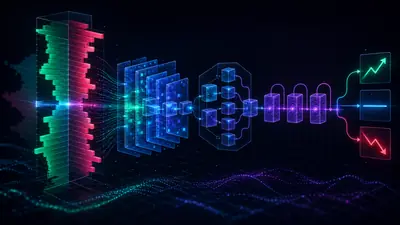
DeepLOB: глубокое обучение на книгах лимитных ордеров
Как DeepLOB объединяет CNN, inception-модуль и LSTM для прогнозирования движений средней цены по сырым данным книги ордеров — архитектура, реальные цифры на FI-2010 и рабочая реализация на PyTorch.
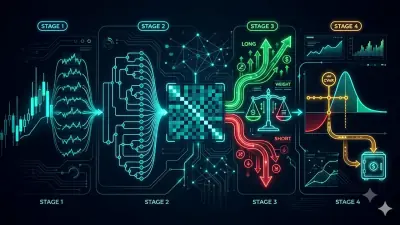
Внутри нашего «фирменного» алгоритма: HRP + long/short + CVaR по Халлу–Уайту
Глубокий разбор Pipeline — композитного алгоритма аллокации, который мы построили поверх HRP. Иерархический паритет риска как база, long/short-оверлей по сигналам агента с учётом уверенности, и финальная коррекция риска через CVaR с поправкой Халла–Уайта. Вся математика по нашей спецификации плюс реальная реализация на Rust.
12 алгоритмов оптимизации портфеля: HRP, Black-Litterman, NCO и другие
Одна корзина криптоактивов, двенадцать алгоритмов аллокации, одно честное сравнение. Мы выложили в open source портфельный оптимизатор на Rust, который запускает HRP, HERC, MVO, Black-Litterman, NCO, Entropy Pooling и другие за единым интерфейсом — разбираем, как мыслит каждый и почему единственного победителя не существует.
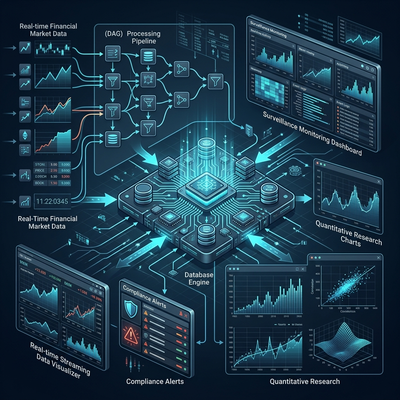
OneTick: платформа, на которой биржи ловят спуферов, а хедж-фонды ищут альфу
Архитектура OneTick — enterprise-grade time-series движка для тиковых данных. DAG-запросы через Event Processors, унификация real-time и исторических данных, рыночный надзор (MiFID II, MAR, SEC), TCA, квантовый ресёрч и сравнение с kdb+.
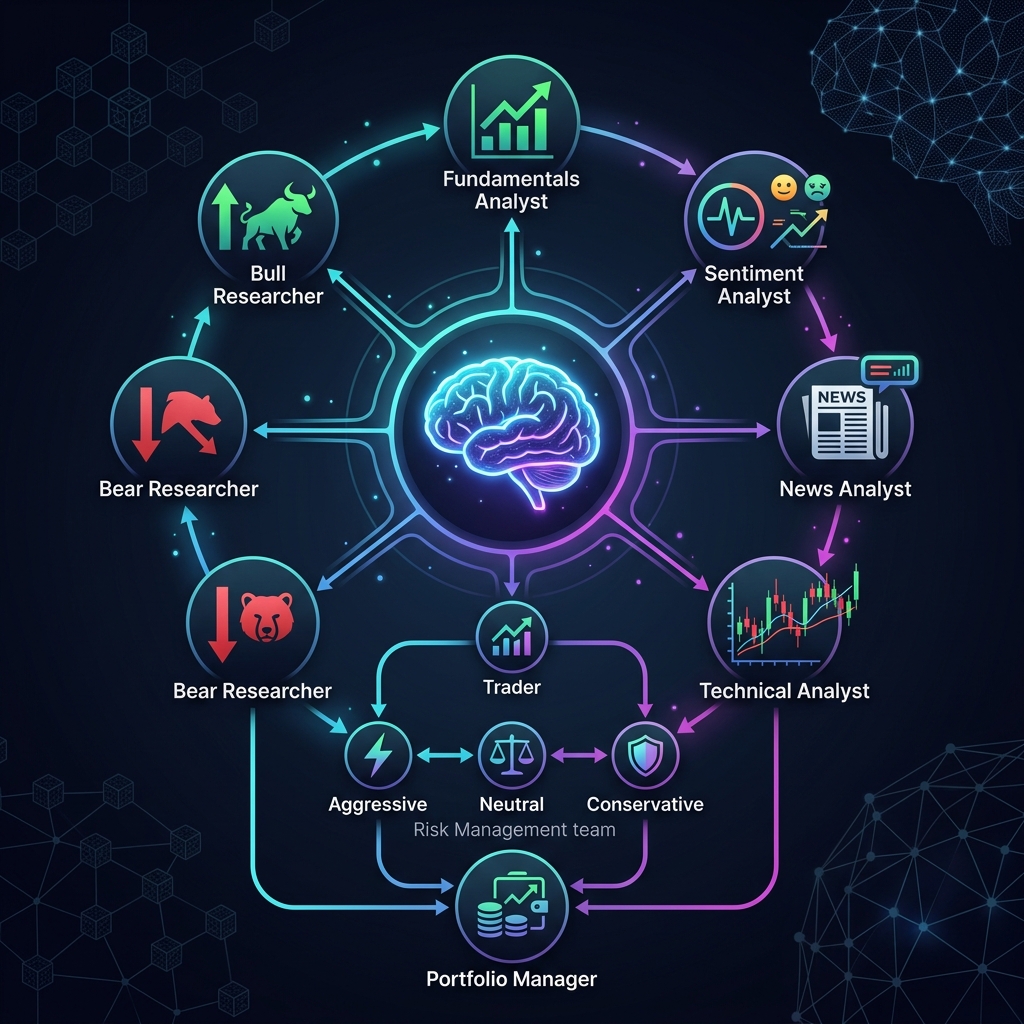
TradingAgents: мультиагентный AI-фреймворк для торговли, который моделирует хедж-фонд
Разбор архитектуры TradingAgents — open-source фреймворка на LangGraph, где LLM-агенты (аналитики, исследователи, трейдер, риск-менеджмент, портфельный менеджер) ведут структурированные дебаты и принимают торговые решения.
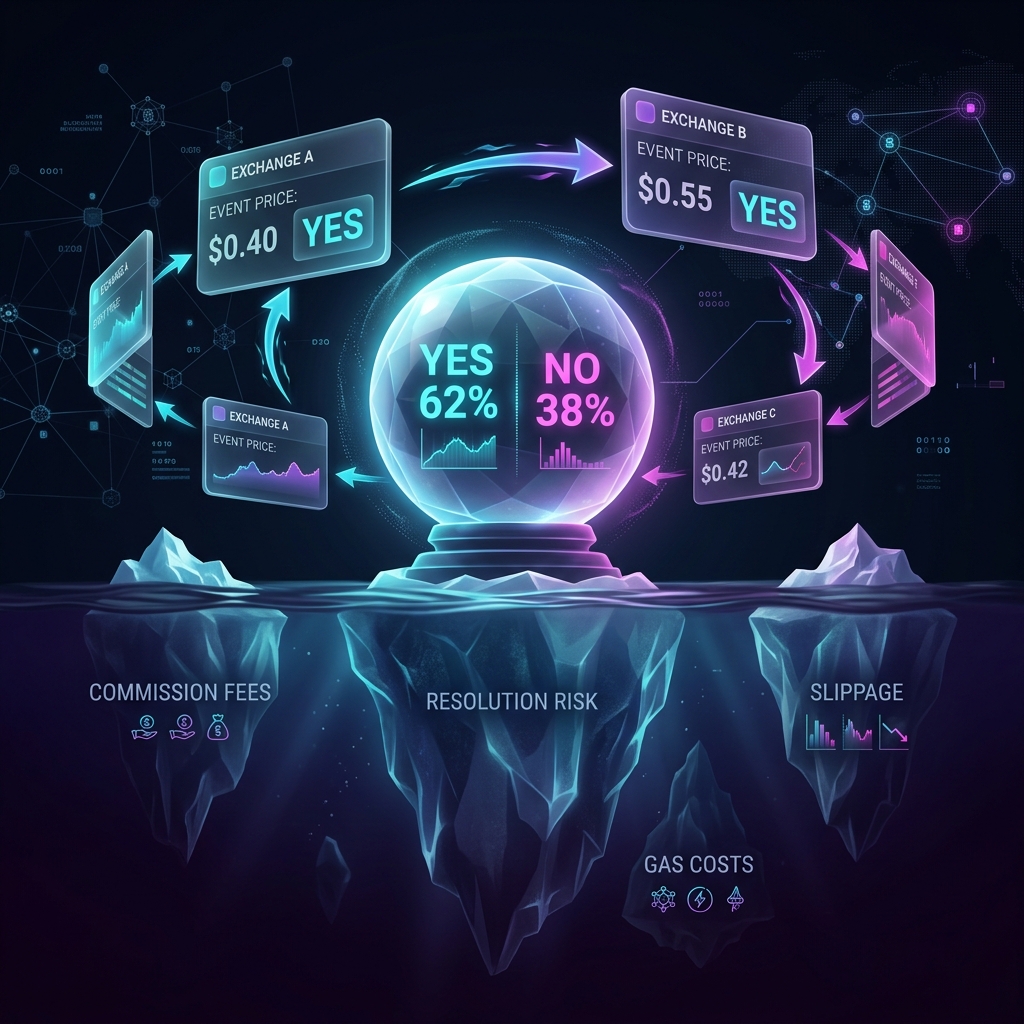
Арбитраж на рынках предсказаний: подводные камни, комиссии и реальная математика
Разбор арбитража между Polymarket, Limitless, Predict.fun, Opinion и Kalshi. Динамические комиссии, кросс-чейн мосты, проскальзывание, resolution risk — и почему спред в 5% может оказаться убыточным.
T-Bricks (Broadridge): Как устроена платформа, на которой торгуют проп-фирмы
Архитектура T-Bricks — модульной HFT-платформы на C++ для маркет-мейкинга, арбитража ETF и централизованного риск-менеджмента. 100+ клиентов, 150+ бирж, наносекундные задержки.