Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Signal Correlation: How Many Pairs to Monitor
Why 10 crypto pairs don't provide 10x diversification, how to calculate effective_N via correlation_factor, and how many pairs you really need to monitor for 80-90% orchestrator slot utilization.
Polars vs Pandas pour l'Algotrading : Benchmarks sur Données Réelles
Comparaison détaillée de Polars et Pandas sur des tâches d'algotrading : benchmarks de filtrage, agrégation, calculs de signaux rolling, I/O et consommation mémoire. Architecture hybride Polars + Numba pour des performances de backtest maximales.
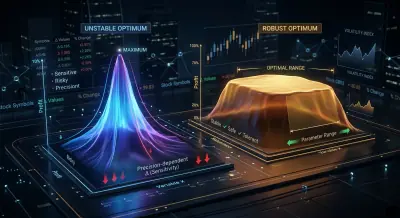
Analyse de plateau : comment distinguer un optimum robuste de l'overfitting
Pourquoi trouver les meilleurs paramètres d'une stratégie n'est que la moitié du travail. Comment distinguer visuellement et quantitativement un plateau stable d'un pic fragile, et pourquoi les graphiques de contour d'Optuna sont une étape obligatoire avant de lancer une stratégie optimisée en production.
Descente de Coordonnées vs Optimisation Bayésienne : Qui Trouve les Meilleurs Paramètres
Pourquoi la recherche exhaustive est impossible avec 12+ paramètres, comment la descente de coordonnées passe à côté des interactions, et comment Optuna avec un sampler TPE trouve en 500 itérations ce qu'OAT ne peut pas trouver en 96. Exemples de code pratiques, comparaison de samplers et optimisation multi-objectifs.
Validation multi-symboles : testez votre stratégie sur toutes les paires
Pourquoi une stratégie optimisée sur ETHUSDT peut échouer sur les altcoins. Comment tester correctement sur des groupes de paires (blue chips, large caps, shitcoins) et quel score de robustesse cross-symbol est jugé suffisant.
Les Funding Rates tuent votre effet de levier : pourquoi PnL×50x est une fiction
Comment les funding rates sur Binance/Bybit transforment de superbes résultats de backtest à fort levier en pertes garanties. Formules, recalcul de stratégies réelles et le levier maximal auquel le funding ne dévore pas les profits.
Stratégies en cascade : exécution prioritaire avec remplissage de secours
Final de la série 'Backtests sans illusions'. Comment construire un orchestrateur à partir de N stratégies x M paires, implémenter le mode cascade avec priorité et exécution de secours, choisir dual_size, et pourquoi les portefeuilles de stratégies ne peuvent pas être backtestés en additionnant simplement le PnL.
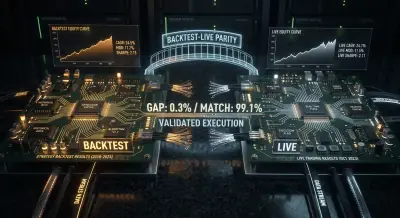
Parité backtest-live : pourquoi votre bot trade différemment du backtest
Taxonomie complète des divergences entre le backtesting et le trading en direct : du slippage et des exécutions partielles à la désynchronisation du code. Modèles architecturaux pour atteindre la parité, exemples Python d'un module core partagé et une checklist de monitoring en production.
Bootstrap Monte Carlo : comment obtenir des intervalles de confiance pour un backtest en 10 lignes de code
Pourquoi une estimation ponctuelle issue d'un backtest est une illusion dangereuse. Comment le bootstrap Monte Carlo, en 2 secondes de calcul, vous donne un intervalle de confiance à 95 % pour le PnL et le MaxDD, et pourquoi c'est une étape obligatoire avant de lancer une stratégie en production.
Arbitrage de Funding Rate entre Exchanges : Comment Profiter des Écarts de Taux
Comment fonctionne l'arbitrage de funding rate entre exchanges crypto, pourquoi les taux diffèrent sur Binance, Bybit, OKX et dYdX, et comment construire un système de surveillance et d'exécution pour tirer profit de ces écarts.
QuestDB for Algorithmic Trading: SQL Extensions That Change the Game
Deep dive into QuestDB's time-series SQL extensions: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, and real-world trading query patterns.
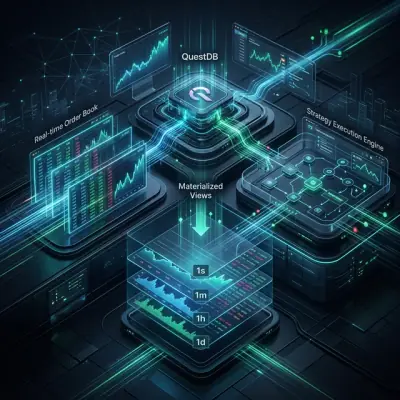
QuestDB for Algorithmic Trading: From Order Books to Production Architecture
Materialized views, 2D array order book analytics, and reference architecture for a QuestDB-powered algorithmic trading platform.