Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
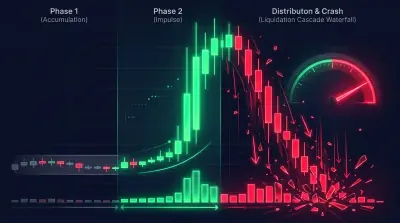
How to Catch Drops After Shitcoin Pumps: A Systematic Approach
A systematic breakdown of shorting strategies after shitcoin pumps. Funding rate, OI, volume analysis, candlestick patterns, liquidation cascades. With a practical algorithm.
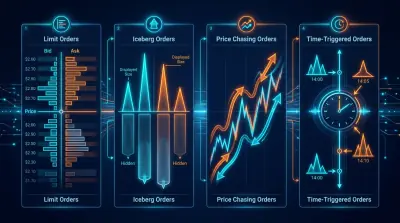
Types d'ordres dans le trading algorithmique : de la limite avec poursuite aux ordres virtuels
Un guide complet des types d'ordres dans le trading algorithmique : ordres standard des exchanges, limite avec poursuite, ordres temporisés, ordres virtuels/synthétiques. Avec des exemples de code et des cas d'usage concrets.
Types de Barres et Méthodes d'Agrégation pour le Trading Algorithmique
Classification à deux axes de la construction des bougies : 17 types de barres de base (temps, tick, volume, dollar, Renko, range, volatilité, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, run, CUSUM, entropie, delta) × 3 méthodes d'agrégation (calendaire, glissante, adaptative) = 51 combinaisons. Avec code d'implémentation et recommandations pratiques.
Hidden Markov Models in Trading: How to Adapt Your Strategy to Market Regimes
How to identify the current market regime (bull, bear, sideways) using Hidden Markov Models and automatically switch trading strategies. With Python code and backtests.
Queue Inside the Wall: Analyzing Order Position in Order Book Density
How understanding your place in the queue at a price level transforms scalping from guesswork into an engineering problem
LLM Alpha Mining : comment extraire des signaux de trading des earnings calls et des documents financiers
Comment utiliser les grands modèles de langage pour extraire des signaux de trading à partir des appels avec les investisseurs, des rapports et des actualités. Chain-of-thought prompting, extraction structurée, backtesting de signaux.
Statistical Arbitrage and Pairs Trading in Crypto Markets: From Cointegration to the Kalman Filter
A complete guide to statistical arbitrage for crypto markets. Cointegration, Kalman filter, basis strategies, cross-exchange arbitrage. With backtests and Python code.
L'empreinte digitale d'un trader : comment identifier un market maker à son comportement dans le carnet d'ordres
Chaque algorithme laisse une empreinte unique. Apprenez à la lire — et vous saurez qui se trouve de l'autre côté de votre trade.
PnL par temps actif : la métrique qui change le classement des stratégies
Pourquoi le PnL annuel brut est une mauvaise métrique pour comparer des stratégies avec des temps de trading différents. Comment calculer le rendement effectif, pourquoi il faut fill_efficiency, et pourquoi une stratégie avec 27% de PnL peut surpasser une stratégie à 300%.
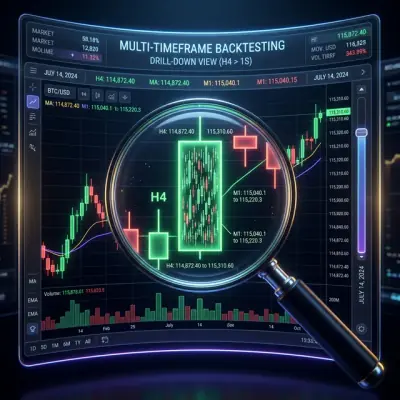
Drill-down adaptatif : backtest à granularité variable, de la minute aux transactions brutes
Comment la granularité adaptative des données accélère les backtests et économise du stockage : drill-down de 1m vers 1s, 100ms et transactions brutes uniquement là où le prix a fortement bougé ou le volume a explosé, et non sur toute la série historique.
Cache Parquet Agrégé : Comment Accélérer les Backtests Multi-Timeframe des Centaines de Fois
Comment précalculer les timeframes et indicateurs à partir de bougies d'une minute, les sauvegarder en parquet et les utiliser pour des tests massifs de stratégies sans recalculs redondants.
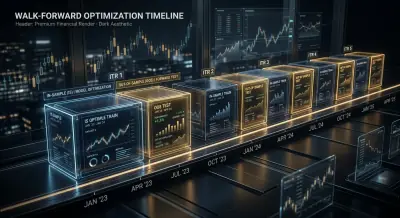
Walk-Forward Optimization: The Only Honest Strategy Test
Why a single train/test split does not protect against overfitting, how walk-forward optimization systematically verifies parameter robustness, and why a strategy with +3342% PnL@ML on 21 parameters is a ticking time bomb without WFO.