Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
QuestDB for Algorithmic Trading: Architecture That Speaks the Language of Markets
Deep dive into QuestDB's three-tier storage architecture — WAL, columnar storage, and Parquet on object storage — and schema design principles for algorithmic trading systems.
Communication des données dans les systèmes de trading algorithmique : un panorama technologique
Nous analysons les technologies de communication à tous les niveaux d'une plateforme de trading algorithmique : des protocoles de connectivité aux exchanges (REST, WebSocket, FIX) à l'IPC interne, aux brokers de messages et aux bases de données.
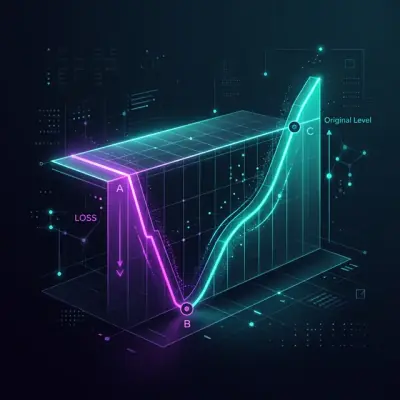
Asymétrie Perte-Profit : Les Mathématiques qui Détruisent votre Dépôt
Pourquoi perdre 50% nécessite une croissance de 100% pour se rétablir, comment le volatility drag détruit le capital même sur des marchés stagnants, et quelles formules tout trader algorithmique doit connaître pour construire sa gestion des risques.
Exécution d'Arbitrage Complexe en Rust : Des Nanosecondes aux Multi-Legs Atomiques
Comment tirer le maximum de performance de Rust pour l'exécution d'arbitrage multi-leg : io_uring, carnets d'ordres sans verrou, LMAX Disruptor, SIMD, machines à états typés et allocateurs d'arène.
GNN, Transformers et RL pour l'arbitrage : quand les réseaux de neurones apprennent à trader
Comment les réseaux de neurones sur graphes trouvent des chaînes d'arbitrage en 78 ms, pourquoi les agents RL affichent un rendement annuel de 142% contre 12% pour les bots basés sur des règles, et comment construire un système intégré en Rust.
Matrices, tenseurs et algèbre tropicale : l'algèbre linéaire pour la détection d'arbitrage
Comment la matrice des taux de change, les valeurs propres, l'algèbre tropicale et les décompositions tensorielles transforment le chaos du marché des cryptomonnaies en signaux d'arbitrage clairs.
Vine Copulas pour l'Arbitrage : Modélisation des Dépendances en Haute Dimension
Comment utiliser les Vine Copulas pour identifier des dépendances cachées entre des dizaines d'actifs crypto et construire des stratégies d'arbitrage statistique robustes en haute dimension.
Arbitrage Futures-Spot : Du Cash-and-Carry au DeFi-CeFi
Comment les taux de financement, la base et la convergence des marchés décentralisés et centralisés créent des opportunités sans risque pour le capital sur le marché crypto.
Algorithmes de graphes pour la détection d'arbitrage : de Bellman-Ford à RICH
Comment les cycles négatifs, les graphes multi-actifs et l'algorithme RICH identifient les opportunités d'arbitrage sur le marché profond des cryptomonnaies avec une précision inférieure à la milliseconde.
La formule de Black-Scholes : les mathématiques des options et le Saint Graal du trading
Décryptage de la formule la plus célèbre de la finance. Comment une équation de la chaleur issue de la physique a permis de valoriser les options et a changé Wall Street à jamais, avec des exemples en Python.
Détection d'anomalies pour protéger les bots de trading : du Z-Score au Transformer
Quelles méthodes de détection d'anomalies fonctionnent réellement dans le trading algorithmique crypto, comment construire une architecture de protection en cascade, et pourquoi c'est le fondement sans lequel le trading algorithmique devient un jeu de hasard.
Théorie de portefeuille de Markowitz pour la crypto : de zéro à héros
Construire des portefeuilles crypto optimaux avec Python - parce que le YOLO n'est pas une stratégie. Apprenez à appliquer la théorie de portefeuille primée par le prix Nobel aux investissements en crypto avec des exemples pratiques de code Python.