Eugen Soloviov
Инженер торговых систем
Разработка торговых ботов с 2017 года: межбиржевой арбитраж (подключал до 30 бирж), парный арбитраж на коинтеграции между спотом и фьючерсами, скальпинг, фронтраннинг, торговля по новостям, сентиментный анализ, трендовые алгоритмы, а также алгоритмы управления и балансировки портфелей. Делает выставление ордеров до 1 мс, warehouse для big data, бэктестинг-движки, AI-агентов и интерфейсы для ботов (в т.ч. open-source profitmaker.cc). Стек: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, архитектура.
Статьи
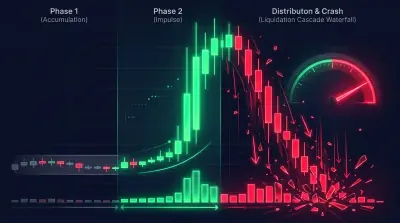
Как ловить падения после пампа шиткойнов: системный подход
Системный разбор стратегий шорта после пампа шиткойнов. Funding rate, OI, объёмный анализ, свечные паттерны, ликвидационные каскады. С практическим алгоритмом.
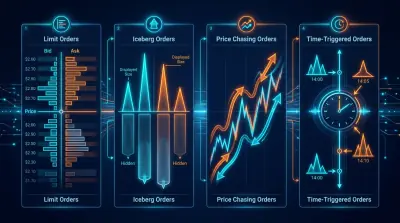
Виды ордеров в алготрейдинге: от limit с chasing до virtual orders
Полный разбор типов ордеров в алгоритмической торговле: стандартные биржевые, chasing limit, time-based, virtual/synthetic orders. С примерами кода и реальными кейсами.
Типы баров и методы агрегации для алготрейдинга
Двуосевая классификация построения свечей: 17 базовых типов баров (временные, тиковые, объёмные, долларовые, Renko, диапазонные, волатильностные, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, бары серий, CUSUM, энтропийные, дельта) × 3 метода агрегации (календарная, скользящая, адаптивная) = 51 комбинация. С кодом реализации и практическими рекомендациями.
Скрытые марковские модели в трейдинге: как адаптировать стратегию к режиму рынка
Как определить текущий режим рынка (бычий, медвежий, боковик) с помощью скрытых марковских моделей и автоматически переключать торговые стратегии. С кодом на Python и бэктестами.
Очередь внутри стенки: анализ позиции ордера в плотности ордербука
Как понимание своего места в очереди на ценовом уровне превращает скальпинг из гадания в инженерную задачу
LLM Alpha Mining: как извлекать торговые сигналы из earnings calls и финансовых документов
Как использовать большие языковые модели для извлечения торговых сигналов из звонков с инвесторами, отчётов и новостей. Chain-of-thought prompting, structured extraction, бэктестинг сигналов.
Статистический арбитраж и парный трейдинг на крипторынках: от коинтеграции до Калмана
Полный гайд по статистическому арбитражу для крипторынков. Коинтеграция, фильтр Калмана, стратегии на базисе, кросс-биржевой арбитраж. С бэктестами и кодом на Python.
Цифровой слепок трейдера: как идентифицировать маркетмейкера по его поведению в ордербуке
Каждый алгоритм оставляет уникальный отпечаток. Научитесь его читать — и вы будете знать, кто стоит по другую сторону сделки.
PnL по активному времени: метрика, которая меняет ранжирование стратегий
Почему raw PnL за год — плохая метрика для сравнения стратегий с разным trading time. Как считать эффективную доходность, зачем нужен fill_efficiency, и почему стратегия с 27% PnL может быть лучше стратегии с 300%.
Adaptive drill-down: бэктест с переменной гранулярностью от минут до сырых сделок
Как адаптивная гранулярность данных ускоряет бэктесты и экономит хранилище: drill-down от 1m к 1s, 100ms и сырым сделкам только там, где цена двигалась значительно или объём аномально вырос.
Агрегированный Parquet-кэш: как ускорить мультитаймфрейм-бэктест в сотни раз
Как предвычислить таймфреймы и индикаторы из минутных свечей, сохранить в parquet и использовать при массовом тестировании стратегий без повторных пересчётов.
Walk-Forward Optimization: единственный честный тест стратегии
Почему single train/test split не защищает от overfitting, как walk-forward optimization системно проверяет робастность параметров, и почему стратегия с +3342% PnL@ML на 21 параметре — бомба замедленного действия без WFO.