Eugen Soloviov
Инженер торговых систем
Разработка торговых ботов с 2017 года: межбиржевой арбитраж (подключал до 30 бирж), парный арбитраж на коинтеграции между спотом и фьючерсами, скальпинг, фронтраннинг, торговля по новостям, сентиментный анализ, трендовые алгоритмы, а также алгоритмы управления и балансировки портфелей. Делает выставление ордеров до 1 мс, warehouse для big data, бэктестинг-движки, AI-агентов и интерфейсы для ботов (в т.ч. open-source profitmaker.cc). Стек: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, архитектура.
Статьи
Корреляция сигналов: сколько пар нужно мониторить
Почему 10 крипто-пар не дают 10-кратную диверсификацию, как рассчитать effective_N через correlation_factor, и сколько пар действительно нужно мониторить для 80-90% утилизации слотов оркестратора.
Polars vs Pandas для алготрейдинга: бенчмарки на реальных данных
Детальное сравнение Polars и Pandas на задачах алготрейдинга: бенчмарки фильтрации, агрегации, rolling-расчётов сигналов, I/O, потребления памяти. Гибридная архитектура Polars + Numba для максимальной производительности бэктеста.
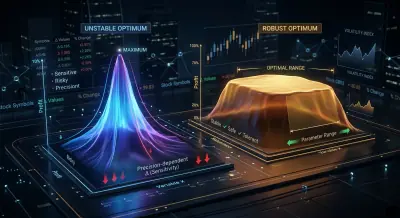
Plateau analysis: как отличить робастный оптимум от overfitting
Почему найти лучшие параметры стратегии — только половина работы. Как визуально и количественно отличить устойчивое плато от хрупкого пика, и почему Optuna contour plots — обязательный шаг перед запуском оптимизированной стратегии в продакшен.
Координатный спуск vs Bayesian optimization: что находит лучшие параметры
Почему полный перебор невозможен для 12+ параметров, как координатный спуск пропускает взаимодействия, и как Optuna с TPE-сэмплером за 500 итераций находит то, что OAT не может за 96. Практические примеры кода, сравнение сэмплеров и многокритериальная оптимизация.
Multi-symbol валидация: проверяйте стратегию на всех парах
Почему стратегия, оптимизированная на ETHUSDT, может провалиться на альткоинах. Как правильно тестировать по группам пар (blue chips, large caps, шиткоины) и какой cross-symbol robustness score считать достаточным.
Funding rates убивают ваш leverage: почему PnL×50x — фикция
Как funding rates на Binance/Bybit превращают красивые бэктест-результаты при высоком плече в гарантированный убыток. Формулы, пересчёт реальных стратегий и максимальное плечо, при котором funding не съедает прибыль.
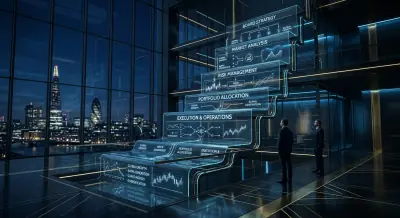
Cascade-стратегии: приоритетное исполнение с fallback-заполнением
Финал серии «Бэктесты без иллюзий». Как построить оркестратор из N стратегий × M пар, реализовать каскадный режим с приоритетным и fallback-заполнением, выбрать dual_size, и почему портфель стратегий нельзя бэктестить суммированием PnL.
Backtest-live parity: почему ваш бот торгует не так, как бэктест
Полная таксономия расхождений между бэктестом и live-торговлей: от slippage и partial fills до рассинхронизации кодовых баз. Архитектурные паттерны для достижения parity, Python-примеры shared core модуля и чек-лист мониторинга в продакшене.
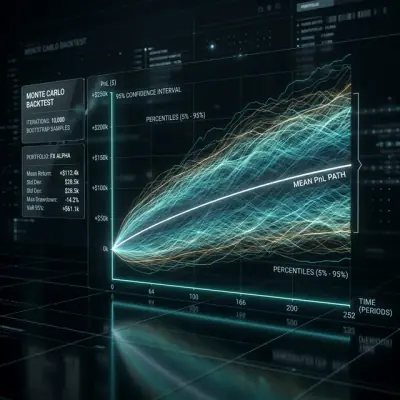
Monte Carlo Bootstrap: как получить confidence intervals для бэктеста за 10 строк кода
Почему single-point estimate из бэктеста — опасная иллюзия. Как Monte Carlo bootstrap за 2 секунды вычислений даёт 95% confidence interval для PnL и MaxDD, и почему это обязательный шаг перед запуском стратегии в продакшен.
Арбитраж funding rates между биржами: как зарабатывать на разнице ставок
Как устроен арбитраж funding rates между криптобиржами, почему ставки различаются на Binance, Bybit, OKX и dYdX, и как построить систему мониторинга и исполнения для извлечения прибыли из этих расхождений.
QuestDB для алготрейдинга: SQL-расширения, меняющие правила игры
Глубокое погружение в временны́е SQL-расширения QuestDB: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON и реальные шаблоны запросов для трейдинга.
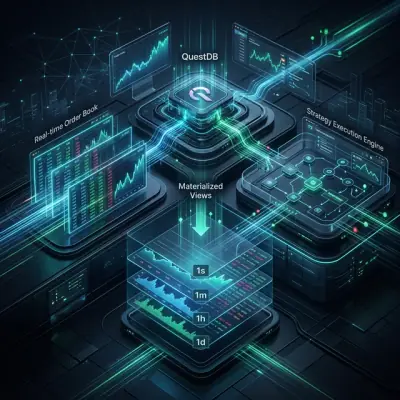
QuestDB для алготрейдинга: от стаканов заявок до продакшн-архитектуры
Материализованные представления, аналитика стакана заявок с 2D-массивами и референсная архитектура алготрейдинговой платформы на основе QuestDB.