Eugen Soloviov
Инженер торговых систем
Разработка торговых ботов с 2017 года: межбиржевой арбитраж (подключал до 30 бирж), парный арбитраж на коинтеграции между спотом и фьючерсами, скальпинг, фронтраннинг, торговля по новостям, сентиментный анализ, трендовые алгоритмы, а также алгоритмы управления и балансировки портфелей. Делает выставление ордеров до 1 мс, warehouse для big data, бэктестинг-движки, AI-агентов и интерфейсы для ботов (в т.ч. open-source profitmaker.cc). Стек: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, архитектура.
Статьи
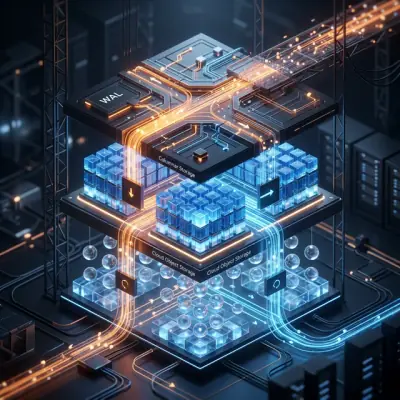
QuestDB для алготрейдинга: архитектура, говорящая на языке рынков
Глубокое погружение в трёхуровневую архитектуру хранения QuestDB — WAL, колоночное хранилище и Parquet в объектном хранилище — и принципы проектирования схем для алготрейдинговых систем.
Коммуникация данных в алготрейдинговых системах: обзор технологий
Разбираем технологии коммуникации на всех уровнях алготрейдинговой платформы: от протоколов связи с биржами (REST, WebSocket, FIX) до внутреннего IPC, message brokers и хранилищ данных.
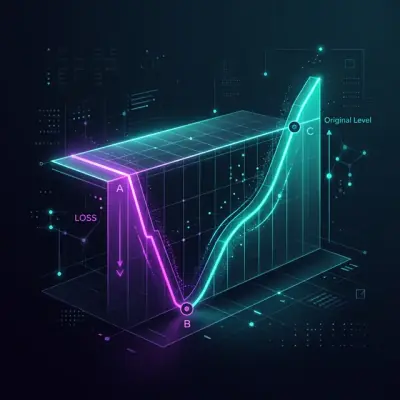
Асимметрия убытков и прибылей: математика, которая убивает ваш депозит
Почему потеря 50% требует 100% роста для восстановления, как volatility drag уничтожает капитал даже на боковом рынке, и какие формулы должен знать каждый алготрейдер для построения риск-менеджмента.
Исполнение сложного арбитража на Rust: от наносекунд до атомарных мультилег
Как выжать максимум производительности из Rust для исполнения мультилег-арбитража: io_uring, lock-free стаканы, LMAX Disruptor, SIMD, type-state машины и arena-аллокаторы. Часть 6 серии «Сложные цепочки арбитража между фьючерсами и спотом».
GNN, трансформеры и RL для арбитража: когда нейросети учатся торговать
Как графовые нейросети находят арбитражные цепочки за 78 мс, почему RL-агенты показывают 142% годовых против 12% у rule-based ботов, и как собрать из GNN, трансформеров, байесовских методов и генетических алгоритмов единую систему на Rust.
Матрицы, тензоры и тропическая алгебра: линейная алгебра для поиска арбитража
Как матрица обменных курсов, собственные значения, тропическая алгебра и тензорные разложения превращают хаос криптовалютных бирж в чёткие арбитражные сигналы
Vine-копулы в арбитраже: моделирование зависимостей в высоких размерностях
Как vine-копулы позволяют разложить сложную многомерную структуру зависимостей между криптоактивами на простые двумерные блоки и построить арбитражную стратегию с Sharpe 1.12
Арбитраж фьючерсы-спот: от cash-and-carry до DeFi-CeFi цепочек
Полное руководство по арбитражным стратегиям между фьючерсами и спотом: cash-and-carry, funding rate арбитраж, календарные спреды, опционные цепочки и DeFi-CeFi мосты. Часть 2 серии о сложных цепочках арбитража.
Графовые алгоритмы для обнаружения арбитража: от Bellman-Ford до RICH
Как преобразовать криптовалютные рынки в взвешенный ориентированный граф, находить арбитражные возможности через детектирование отрицательных циклов, и почему алгоритм RICH (VLDB 2025) даёт 32-кратное ускорение по сравнению с классическим Bellman-Ford.
Формула Блэка-Шоулза: Математика опционов и Святой Грааль трейдинга
Разбор самой известной формулы в финансах. Как уравнение теплопроводности из физики позволило оценивать опционы и изменило Уолл-стрит навсегда, с примерами на Python.
Детектирование аномалий для защиты торговых ботов: от Z-Score до Transformer
Какие методы обнаружения аномалий реально работают в крипто-алготрейдинге, как выстроить каскадную архитектуру защиты и почему это фундамент, без которого алготрейдинг превращается в рулетку.
Портфельная теория Марковица для криптовалют: от нуля до героя
Создаем оптимальные крипто-портфели с помощью Python - потому что YOLO это не стратегия. Учимся применять теорию портфелей лауреата Нобелевской премии к криптовалютным инвестициям с практическими примерами кода на Python.