Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Artikel
QuestDB untuk Algorithmic Trading: Arsitektur yang Berbicara dalam Bahasa Pasar
Selami arsitektur penyimpanan tiga tingkat QuestDB — WAL, penyimpanan kolomar, dan Parquet di object storage — serta prinsip desain skema untuk sistem algorithmic trading.
Komunikasi Data dalam Sistem Algo Trading: Tinjauan Teknologi
Kami menganalisis teknologi komunikasi di semua level platform algorithmic trading: dari protokol konektivitas bursa (REST, WebSocket, FIX) hingga IPC internal, message broker, dan penyimpanan data.
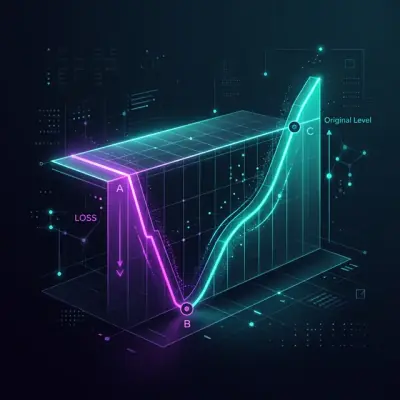
Asimetri Kerugian-Keuntungan: Matematika yang Menghancurkan Deposit Anda
Mengapa kehilangan 50% membutuhkan pertumbuhan 100% untuk pulih, bagaimana volatility drag menghancurkan modal bahkan di pasar sideways, dan rumus apa saja yang wajib diketahui setiap algo trader untuk membangun manajemen risiko.
Eksekusi Arbitrase Kompleks di Rust: Dari Nanodetik hingga Multi-Leg Atomik
Cara memaksimalkan performa Rust untuk eksekusi arbitrase multi-leg: io_uring, order book bebas-kunci, LMAX Disruptor, SIMD, mesin type-state, dan arena allocator.
GNN, Transformer, dan RL untuk Arbitrase: Ketika Jaringan Saraf Belajar Berdagang
Bagaimana jaringan saraf graf menemukan rantai arbitrase dalam 78 ms, mengapa agen RL menunjukkan return tahunan 142% dibandingkan 12% untuk bot berbasis aturan, dan cara membangun sistem terintegrasi di Rust.
Matriks, Tensor, dan Aljabar Tropis: Aljabar Linear untuk Deteksi Arbitrase
Bagaimana matriks nilai tukar, nilai eigen, aljabar tropis, dan dekomposisi tensor mengubah kekacauan pasar kripto menjadi sinyal arbitrase yang jelas.
Vine Copulas untuk Arbitrase: Pemodelan Ketergantungan Berdimensi Tinggi
Cara menggunakan Vine Copulas untuk mengidentifikasi ketergantungan tersembunyi antara puluhan aset kripto dan membangun strategi arbitrase statistik berdimensi tinggi yang kokoh.
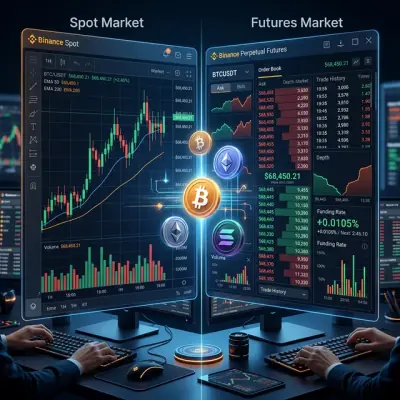
Arbitrase Futures-Spot: Dari Cash-and-Carry hingga DeFi-CeFi
Bagaimana funding rate, basis, dan konvergensi pasar terdesentralisasi dan terpusat menciptakan peluang bebas risiko bagi modal di pasar kripto.
Algoritma Graf untuk Deteksi Arbitrase: Dari Bellman-Ford hingga RICH
Bagaimana siklus negatif, graf multi-aset, dan algoritma RICH mengidentifikasi peluang arbitrase di pasar kripto yang dalam dengan presisi sub-milidetik.
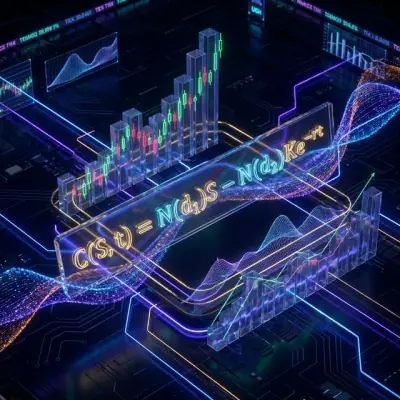
Formula Black-Scholes: Matematika Opsi dan Cawan Suci Trading
Mengurai formula paling terkenal dalam keuangan. Bagaimana persamaan panas dari fisika memungkinkan penetapan harga opsi dan mengubah Wall Street selamanya, dengan contoh Python.
Deteksi Anomali untuk Perlindungan Bot Trading: Dari Z-Score hingga Transformer
Metode deteksi anomali mana yang benar-benar efektif dalam algo trading kripto, cara membangun arsitektur perlindungan bertingkat, dan mengapa ini adalah fondasi yang tanpanya algo trading menjadi perjudian.
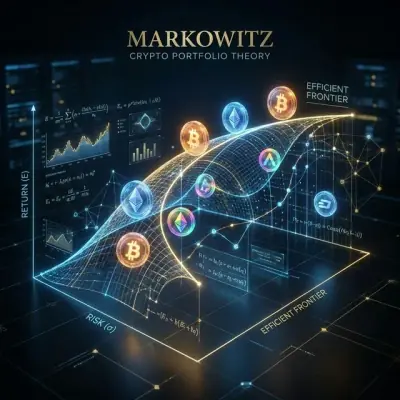
Teori Portofolio Markowitz untuk Kripto: Dari Nol Hingga Mahir
Membangun portofolio kripto yang optimal dengan Python - karena YOLO bukan sebuah strategi. Pelajari cara menerapkan teori portofolio pemenang Hadiah Nobel pada investasi kripto dengan contoh kode Python yang praktis.