Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articoli
QuestDB per il Trading Algoritmico: Un'Architettura che Parla il Linguaggio dei Mercati
Approfondimento sull'architettura di storage a tre livelli di QuestDB — WAL, storage colonnare e Parquet su object storage — e principi di progettazione degli schemi per i sistemi di trading algoritmico.
Comunicazione dei Dati nei Sistemi di Algo Trading: Una Panoramica Tecnologica
Analizziamo le tecnologie di comunicazione a tutti i livelli di una piattaforma di trading algoritmico: dai protocolli di connettività con gli exchange (REST, WebSocket, FIX) all'IPC interno, ai message broker e agli archivi di dati.
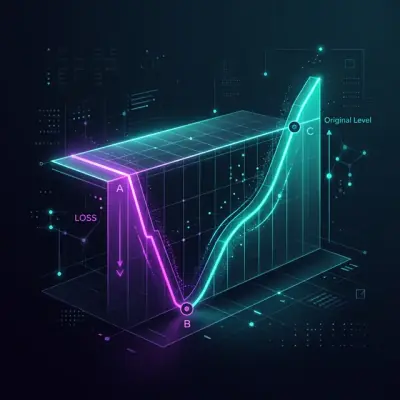
Asimmetria Perdite-Profitti: La Matematica Che Distrugge il Tuo Deposito
Perché perdere il 50% richiede una crescita del 100% per recuperare, come il trascinamento della volatilità distrugge il capitale anche nei mercati laterali, e quali formule ogni trader algoritmico deve conoscere per costruire la gestione del rischio.
Esecuzione di Arbitraggio Complesso in Rust: Dai Nanosecondi alle Multi-Leg Atomiche
Come estrarre le massime prestazioni da Rust per l'esecuzione di arbitraggio multi-leg: io_uring, order book lock-free, LMAX Disruptor, SIMD, macchine a stati tipo e arena allocator.
GNN, Transformer e RL per l'Arbitraggio: Quando le Reti Neurali Imparano a Fare Trading
Come le reti neurali a grafo trovano catene di arbitraggio in 78 ms, perché gli agenti RL mostrano rendimenti annui del 142% contro il 12% dei bot basati su regole, e come costruire un sistema integrato in Rust.
Matrici, Tensori e Algebra Tropicale: Algebra Lineare per il Rilevamento dell'Arbitraggio
Come la matrice dei tassi di cambio, gli autovalori, l'algebra tropicale e le decomposizioni tensoriali trasformano il caos del mercato delle criptovalute in chiari segnali di arbitraggio.
Vine Copulas per l'Arbitraggio: Modellazione delle Dipendenze ad Alta Dimensione
Come utilizzare le Vine Copulas per identificare dipendenze nascoste tra decine di asset crypto e costruire strategie di arbitraggio statistico robuste ad alta dimensione.
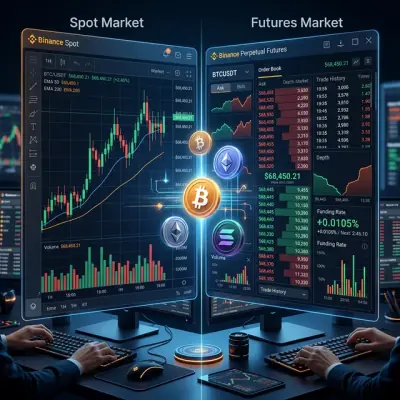
Arbitraggio Futures-Spot: dal Cash-and-Carry al DeFi-CeFi
Come i tassi di finanziamento, il basis e la convergenza tra mercati decentralizzati e centralizzati creano opportunità prive di rischio per il capitale nel mercato crypto.
Algoritmi su Grafi per il Rilevamento dell'Arbitraggio: Da Bellman-Ford a RICH
Come i cicli negativi, i grafi multi-asset e l'algoritmo RICH identificano le opportunità di arbitraggio nel mercato delle criptovalute con precisione sub-millisecondo.
La Formula di Black-Scholes: La Matematica delle Opzioni e il Santo Graal del Trading
Un'analisi approfondita della formula più famosa della finanza. Come un'equazione del calore dalla fisica ha reso possibile il pricing delle opzioni e ha cambiato Wall Street per sempre, con esempi in Python.
Rilevamento delle Anomalie per la Protezione dei Bot di Trading: da Z-Score a Transformer
Quali metodi di rilevamento delle anomalie funzionano davvero nel crypto algo trading, come costruire un'architettura di protezione a cascata e perché questa è la base senza la quale l'algo trading diventa un gioco d'azzardo.
Teoria del Portafoglio di Markowitz per le Crypto: Da Zero a Esperto
Costruire portafogli crypto ottimali con Python - perché il YOLO non è una strategia. Scopri come applicare la teoria del portafoglio vincitrice del Premio Nobel agli investimenti in criptovalute con esempi pratici in Python.