Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
QuestDB for Algorithmic Trading: Architecture That Speaks the Language of Markets
Deep dive into QuestDB's three-tier storage architecture — WAL, columnar storage, and Parquet on object storage — and schema design principles for algorithmic trading systems.
Algo Treyding Tizimlarida Ma'lumotlar Aloqasi: Texnologik Sharh
Algoritmik savdo platformasining barcha darajalaridagi aloqa texnologiyalarini tahlil qilamiz: birja bilan ulanish protokollaridan (REST, WebSocket, FIX) tortib ichki IPC, xabar brokerlari va ma'lumotlar omborlarigacha.
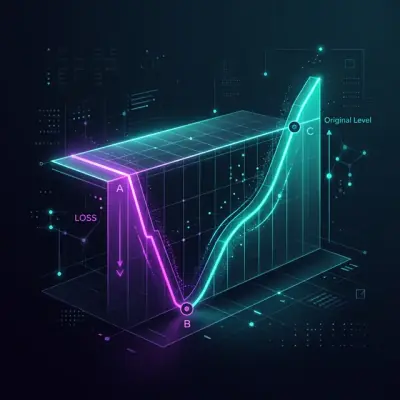
Zarar-Foyda Asimmetriyasi: Depozitingizni Yo'q Qiluvchi Matematika
Nima uchun 50% zararni qoplash uchun 100% o'sish kerak, volatillik drag (volatility drag) yon tomonga siljigan bozorlarda ham kapitalni qanday yo'q qilishi, va har bir algo-treyder xavflarni boshqarishni qurish uchun bilishi kerak bo'lgan formulalar.
Rust'da murakkab arbitraj ijrosi: nanosekunddan atom multi-leglargacha
Multi-leg arbitraj ijrosi uchun Rust'dan maksimal unumdorlikni qanday olish mumkin: io_uring, qulfsiz order kitoblari, LMAX Disruptor, SIMD, tip-holat mashinalari va arena ajratuvchilari.
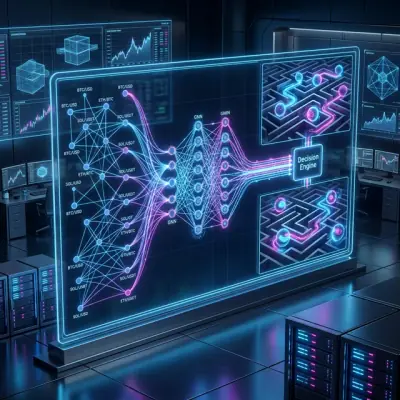
Arbitraj uchun GNN, transformerlar va RL: neyron tarmoqlar savdo qilishni o'rganganda
Graf neyron tarmoqlari arbitraj zanjirlarini 78 ms ichida qanday topadi, RL agentlari nima uchun qoidaga asoslangan botlarning 12 foiziga qarshi yillik 142 foiz daromad ko'rsatadi va Rust'da yaxlit tizimni qanday qurish kerak.
Matritsalar, tenzorlar va tropik algebra: arbitrajni aniqlash uchun chiziqli algebra
Almashuv kurslari matritsasi, xos qiymatlar, tropik algebra va tenzor dekompozitsiyalari kriptovalyuta bozoridagi tartibsizlikni qanday qilib aniq arbitraj signallariga aylantiradi.
Arbitraj uchun Vine Copulas: yuqori o'lchamli bog'liqliklarni modellashtirish
O'nlab kripto-aktivlar o'rtasidagi yashirin bog'liqliklarni aniqlash va barqaror, yuqori o'lchamli statistik arbitraj strategiyalarini qurish uchun Vine Copulas'dan qanday foydalanish kerak.
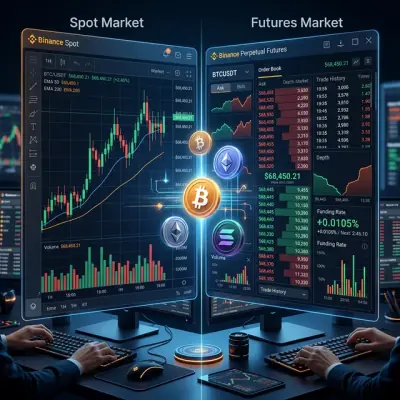
Fyuchers-Spot Arbitraji: Cash-and-Carry-dan DeFi-CeFi-gacha
Fanding stavkalari, bazis va markazlashmagan hamda markazlashgan bozorlarning yaqinlashuvi kripto bozorida kapital uchun risksiz imkoniyatlarni qanday yaratadi.
Arbitrajni aniqlash uchun graf algoritmlari: Bellman-Forddan RICH gacha
Manfiy sikllar, ko'p aktivli graflar va RICH algoritmi chuqur kriptovalyuta bozorida millisekunddan kam aniqlik bilan arbitraj imkoniyatlarini qanday aniqlaydi.
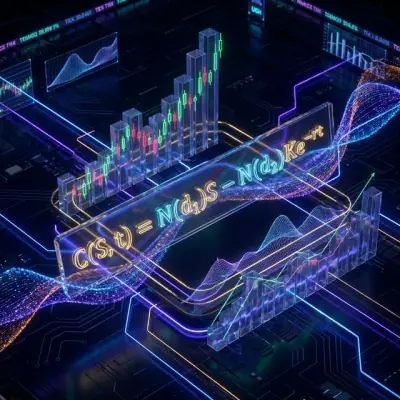
Blek-Skoulz formulasi: optsionlar matematikasi va treydingning muqaddas grali
Moliyadagi eng mashhur formulani tahlil qilamiz. Fizikadagi issiqlik tenglamasi optsionlarni narxlashni qanday imkonli qildi va Uoll-stritni butunlay qanday o'zgartirdi, Python misollari bilan.
Savdo botlarini himoya qilish uchun anomaliyalarni aniqlash: Z-Score'dan Transformer'gacha
Kripto algo-treydingda qaysi anomaliya aniqlash usullari haqiqatan ishlaydi, kaskadli himoya arxitekturasini qanday qurish kerak va nega bu asos bo'lmasa algo-treyding qimor o'yiniga aylanadi.
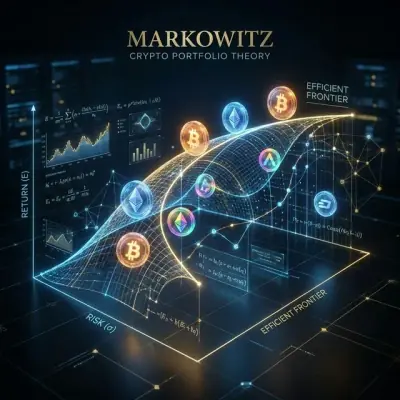
Kripto uchun Markowitz portfel nazariyasi: noldan qahramongacha
Python yordamida optimal kripto portfellar qurish - chunki YOLO strategiya emas. Amaliy Python kod misollari bilan Nobel mukofoti sohibi bo'lgan portfel nazariyasini kripto investitsiyalarga qanday qo'llashni o'rganing.