Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
บทความ
QuestDB สำหรับการซื้อขายเชิงอัลกอริทึม: สถาปัตยกรรมที่พูดภาษาตลาด
เจาะลึกสถาปัตยกรรมการจัดเก็บข้อมูลสามชั้นของ QuestDB — WAL, columnar storage และ Parquet บน object storage — รวมถึงหลักการออกแบบ schema สำหรับระบบการซื้อขายเชิงอัลกอริทึม
การสื่อสารข้อมูลในระบบ Algo Trading: ภาพรวมเทคโนโลยี
เราวิเคราะห์เทคโนโลยีการสื่อสารในทุกระดับของแพลตฟอร์มการซื้อขายแบบอัลกอริทึม: ตั้งแต่โปรโตคอลเชื่อมต่อตลาดหลักทรัพย์ (REST, WebSocket, FIX) ไปจนถึง IPC ภายใน, Message Broker และที่เก็บข้อมูล
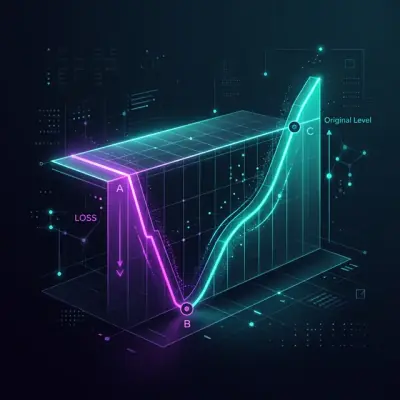
ความไม่สมมาตรของการขาดทุนและกำไร: คณิตศาสตร์ที่ทำลายเงินฝากของคุณ
ทำไมการขาดทุน 50% จึงต้องการผลตอบแทน 100% เพื่อกู้คืน, volatility drag ทำลายทุนอย่างไรแม้ในตลาดทรงตัว, และสูตรใดที่นักเทรดอัลโกทุกคนต้องรู้เพื่อสร้างระบบบริหารความเสี่ยง
การดำเนินการ Arbitrage ที่ซับซ้อนใน Rust: จากนาโนวินาทีสู่ Multi-Leg แบบอะตอมมิก
วิธีการดึงประสิทธิภาพสูงสุดจาก Rust สำหรับการดำเนินการ arbitrage แบบหลาย leg: io_uring, lock-free order books, LMAX Disruptor, SIMD, type-state machines และ arena allocators
GNN, Transformers และ RL สำหรับ Arbitrage: เมื่อโครงข่ายประสาทเทียมเรียนรู้การซื้อขาย
โครงข่ายประสาทเชิงกราฟค้นหาเส้นทาง arbitrage ในเวลา 78 ms ได้อย่างไร, เหตุใด RL agent จึงให้ผลตอบแทนรายปี 142% เทียบกับ 12% ของบอทที่ใช้กฎ และวิธีสร้างระบบรวมใน Rust
เมทริกซ์ เทนเซอร์ และพีชคณิตทรอปิคัล: พีชคณิตเชิงเส้นสำหรับการตรวจจับอาร์บิทราจ
เมทริกซ์อัตราแลกเปลี่ยน ค่าไอเกน พีชคณิตทรอปิคัล และการแยกสลายเทนเซอร์ช่วยเปลี่ยนความวุ่นวายของตลาดคริปโตเคอร์เรนซีให้กลายเป็นสัญญาณอาร์บิทราจที่ชัดเจนได้อย่างไร
Vine Copulas สำหรับการอาร์บิทราจ: การสร้างแบบจำลองการพึ่งพากันในมิติสูง
วิธีใช้ Vine Copulas เพื่อค้นหาความสัมพันธ์ที่ซ่อนอยู่ระหว่างสินทรัพย์คริปโตหลายสิบรายการ และสร้างกลยุทธ์การอาร์บิทราจเชิงสถิติที่แข็งแกร่งในมิติสูง
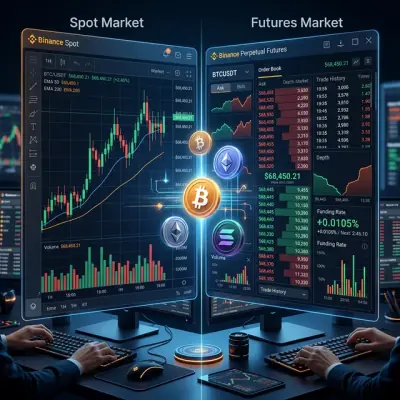
อาร์บิทราจฟิวเจอร์ส-สปอต: จาก Cash-and-Carry ถึง DeFi-CeFi
อัตราเงินทุน (Funding Rate) ส่วนต่างฐาน (Basis) และการบรรจบกันของตลาดแบบกระจายศูนย์และรวมศูนย์สร้างโอกาสปราศจากความเสี่ยงสำหรับเงินทุนในตลาดคริปโตได้อย่างไร
อัลกอริทึมกราฟสำหรับการตรวจจับอาร์บิทราจ: จาก Bellman-Ford สู่ RICH
วงจรลบ กราฟหลายสินทรัพย์ และอัลกอริทึม RICH ช่วยระบุโอกาสอาร์บิทราจในตลาดคริปโตเคอร์เรนซีเชิงลึกด้วยความแม่นยำระดับต่ำกว่ามิลลิวินาทีได้อย่างไร
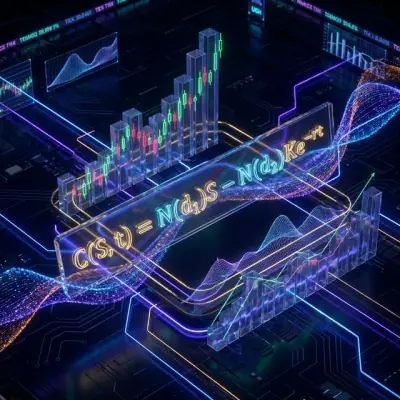
สูตร Black-Scholes: คณิตศาสตร์ออปชันและจอกศักดิ์สิทธิ์แห่งการเทรด
วิเคราะห์สูตรที่โด่งดังที่สุดในวงการการเงิน ว่าสมการความร้อนจากฟิสิกส์นำไปสู่การกำหนดราคาออปชันและเปลี่ยนแปลง Wall Street ตลอดกาลได้อย่างไร พร้อมตัวอย่าง Python
การตรวจจับความผิดปกติเพื่อปกป้องบอทเทรด: จาก Z-Score ถึง Transformer
วิธีการตรวจจับความผิดปกติใดที่ได้ผลจริงในการเทรดคริปโตแบบ algo trading วิธีสร้างสถาปัตยกรรมการป้องกันแบบต่อเนื่อง และเหตุใดสิ่งนี้จึงเป็นรากฐานที่ขาดไม่ได้ในการ algo trading
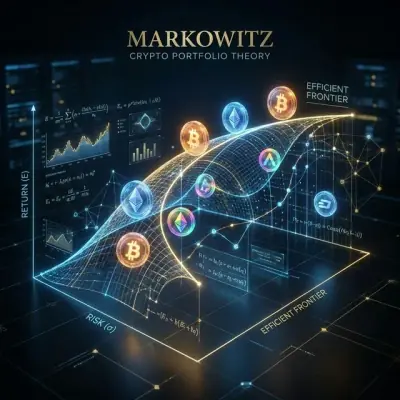
ทฤษฎีพอร์ตโฟลิโอ Markowitz สำหรับคริปโต: จากศูนย์สู่ผู้เชี่ยวชาญ
การสร้างพอร์ตโฟลิโอคริปโตที่เหมาะสมที่สุดด้วย Python — เพราะ YOLO ไม่ใช่กลยุทธ์ เรียนรู้วิธีประยุกต์ใช้ทฤษฎีพอร์ตโฟลิโอที่ได้รับรางวัลโนเบลกับการลงทุนในคริปโต พร้อมตัวอย่างโค้ด Python ที่ใช้งานได้จริง