Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
QuestDB for Algorithmic Trading: Architecture That Speaks the Language of Markets
Deep dive into QuestDB's three-tier storage architecture — WAL, columnar storage, and Parquet on object storage — and schema design principles for algorithmic trading systems.
Comunicação de Dados em Sistemas de Algo Trading: Uma Visão Geral Tecnológica
Analisamos as tecnologias de comunicação em todos os níveis de uma plataforma de negociação algorítmica: dos protocolos de conectividade com a exchange (REST, WebSocket, FIX) até IPC interno, message brokers e armazenamento de dados.
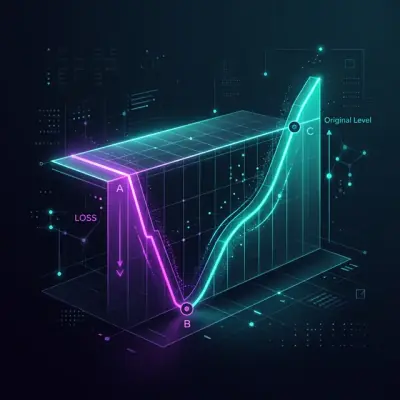
Assimetria Perda-Lucro: A Matemática que Destrói o seu Depósito
Por que perder 50% exige um crescimento de 100% para recuperar, como o volatility drag destrói o capital mesmo em mercados laterais, e quais fórmulas todo trader algorítmico deve conhecer para construir a gestão de risco.
Execução de Arbitragem Complexa em Rust: De Nanossegundos a Multi-Legs Atômicos
Como extrair o máximo de desempenho do Rust para a execução de arbitragem multi-leg: io_uring, order books sem lock, LMAX Disruptor, SIMD, máquinas de estado tipado e alocadores de arena.
GNN, Transformers e RL para arbitragem: quando as redes neurais aprendem a operar
Como as redes neurais de grafos encontram cadeias de arbitragem em 78 ms, por que os agentes de RL apresentam 142% de retorno anual contra 12% dos bots baseados em regras, e como construir um sistema integrado em Rust.
Matrizes, tensores e álgebra tropical: álgebra linear para detecção de arbitragem
Como a matriz de taxas de câmbio, os autovalores, a álgebra tropical e as decomposições tensoriais transformam o caos do mercado de criptomoedas em sinais claros de arbitragem.
Vine Copulas para Arbitragem: Modelando Dependências de Alta Dimensão
Como usar Vine Copulas para identificar dependências ocultas entre dezenas de ativos cripto e construir estratégias de arbitragem estatística robustas e de alta dimensão.
Arbitragem Futuros-Spot: Do Cash-and-Carry ao DeFi-CeFi
Como as taxas de financiamento, a base e a convergência dos mercados descentralizados e centralizados criam oportunidades livres de risco para o capital no mercado cripto.
Algoritmos de grafos para detecção de arbitragem: de Bellman-Ford ao RICH
Como ciclos negativos, grafos multiativos e o algoritmo RICH identificam oportunidades de arbitragem no profundo mercado de criptomoedas com precisão de submilissegundos.
A fórmula de Black-Scholes: a matemática das opções e o Santo Graal do trading
Desvendando a fórmula mais famosa das finanças. Como uma equação do calor da física possibilitou a precificação de opções e mudou Wall Street para sempre, com exemplos em Python.
Detecção de Anomalias para Proteção de Trading Bots: do Z-Score ao Transformer
Quais métodos de detecção de anomalias realmente funcionam no algo trading de cripto, como construir uma arquitetura de proteção em cascata, e por que essa é a base sem a qual o algo trading se torna jogo de azar.
Teoria de Portfólio de Markowitz para Cripto: Do Zero ao Herói
Construindo carteiras cripto ideais com Python - porque YOLO não é uma estratégia. Aprenda a aplicar a teoria de portfólio vencedora do Prêmio Nobel a investimentos em cripto com exemplos práticos de código Python.