Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Artikelen
QuestDB for Algorithmic Trading: Architecture That Speaks the Language of Markets
Deep dive into QuestDB's three-tier storage architecture — WAL, columnar storage, and Parquet on object storage — and schema design principles for algorithmic trading systems.
Datacommunicatie in Algo Trading-systemen: Een Technologie-overzicht
We analyseren communicatietechnologieën op alle niveaus van een algoritmisch handelsplatform: van exchange-connectiviteitsprotocollen (REST, WebSocket, FIX) tot interne IPC, message brokers en datastores.
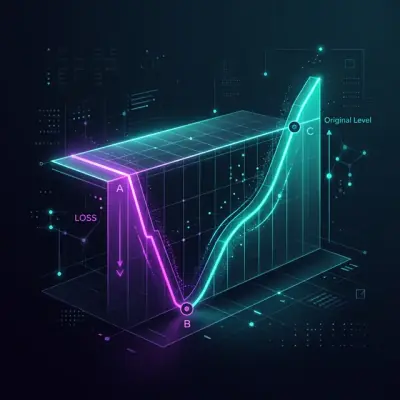
Verlies-Winst Asymmetrie: De Wiskunde die je Deposito Vernietigt
Waarom 50% verlies 100% groei vereist om te herstellen, hoe volatility drag kapitaal vernietigt zelfs in zijwaartse markten, en welke formules elke algo-trader moet kennen om risicobeheer op te bouwen.
Complexe Arbitrage-uitvoering in Rust: Van Nanoseconden tot Atomaire Multi-Legs
Hoe je maximale prestaties uit Rust haalt voor multi-leg arbitrage-uitvoering: io_uring, lock-vrije orderboeken, LMAX Disruptor, SIMD, type-state machines en arena-allocators.
GNN, Transformers en RL voor arbitrage: wanneer neurale netwerken leren traden
Hoe grafische neurale netwerken arbitrageketens vinden in 78 ms, waarom RL-agenten 142% jaarlijks rendement laten zien tegenover 12% voor regelgebaseerde bots, en hoe je een geïntegreerd systeem bouwt in Rust.
Matrices, tensoren en tropische algebra: lineaire algebra voor arbitragedetectie
Hoe de matrix van wisselkoersen, eigenwaarden, tropische algebra en tensor-decomposities de chaos van de cryptomarkt omzetten in heldere arbitragesignalen.
Vine Copulas voor Arbitrage: Modelleren van Hoogdimensionale Afhankelijkheden
Hoe je Vine Copulas gebruikt om verborgen afhankelijkheden tussen tientallen crypto-assets te identificeren en robuuste, hoogdimensionale statistische arbitragestrategieën te bouwen.
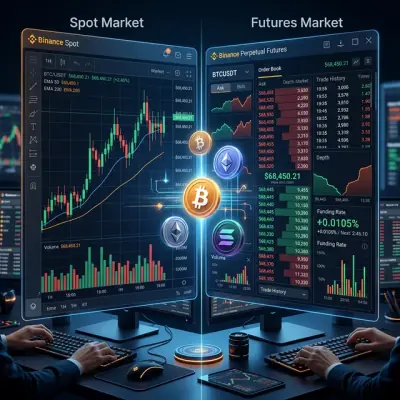
Futures-Spot Arbitrage: Van Cash-and-Carry naar DeFi-CeFi
Hoe funding rates, basis en de convergentie van gedecentraliseerde en gecentraliseerde markten risicovrije kansen voor kapitaal creëren in de cryptomarkt.
Graafalgoritmen voor arbitragedetectie: van Bellman-Ford tot RICH
Hoe negatieve cycli, multi-asset grafen en het RICH-algoritme arbitragemogelijkheden identificeren in de diepe cryptocurrencymarkt met sub-milliseconde precisie.
De Black-Scholes-formule: optiewiskunde en de Heilige Graal van het traden
De beroemdste formule in de financiële wereld ontleed. Hoe een warmtevergelijking uit de natuurkunde optieprijzen mogelijk maakte en Wall Street voorgoed veranderde, met Python-voorbeelden.
Anomaliedetectie voor de bescherming van trading bots: van Z-Score tot Transformer
Welke methoden voor anomaliedetectie werkelijk werken in crypto algo-trading, hoe je een cascaderende beschermingsarchitectuur bouwt, en waarom dit het fundament is zonder hetwelk algo-trading gokken wordt.
Markowitz-portefeuilletheorie voor Crypto: Van Nul tot Held
Optimale cryptoportefeuilles bouwen met Python - want YOLO is geen strategie. Leer hoe je de met een Nobelprijs bekroonde portefeuilletheorie toepast op crypto-investeringen met praktische Python-codevoorbeelden.