Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
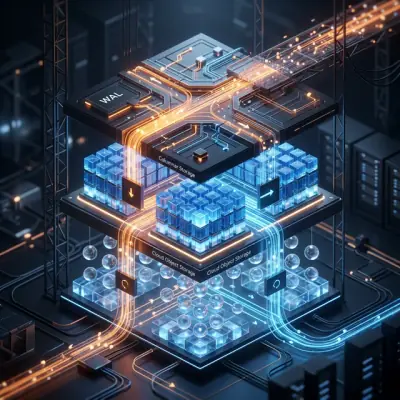
QuestDB for Algorithmic Trading: Architecture That Speaks the Language of Markets
Deep dive into QuestDB's three-tier storage architecture — WAL, columnar storage, and Parquet on object storage — and schema design principles for algorithmic trading systems.
Datenkommunikation in Algo-Trading-Systemen: Ein Technologieüberblick
Wir analysieren Kommunikationstechnologien auf allen Ebenen einer algorithmischen Handelsplattform: von Börsen-Konnektivitätsprotokollen (REST, WebSocket, FIX) bis zu interner IPC, Message-Brokern und Datenspeichern.
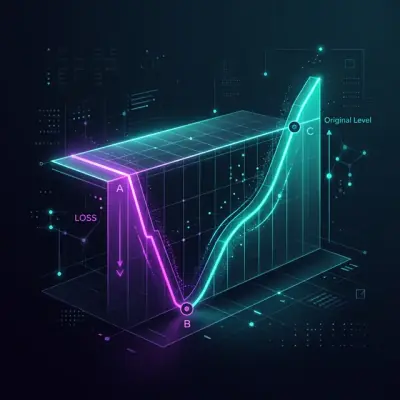
Verlust-Gewinn-Asymmetrie: Die Mathematik, die dein Depot zerstört
Warum ein Verlust von 50% ein Wachstum von 100% zur Erholung erfordert, wie Volatility Drag Kapital selbst in Seitwärtsmärkten vernichtet, und welche Formeln jeder Algo-Trader für den Aufbau von Risikomanagement kennen muss.
Komplexe Arbitrage-Ausführung in Rust: Von Nanosekunden zu atomaren Multi-Legs
Wie man aus Rust maximale Performance für Multi-Leg-Arbitrage-Ausführung herausholt: io_uring, lock-freie Orderbücher, LMAX Disruptor, SIMD, Type-State-Maschinen und Arena-Allokatoren.
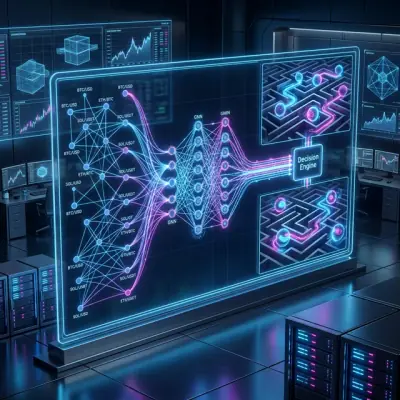
GNN, Transformer und RL für Arbitrage: Wenn neuronale Netze das Handeln lernen
Wie Graph Neural Networks Arbitrage-Ketten in 78 ms finden, warum RL-Agenten 142% Jahresrendite gegenüber 12% bei regelbasierten Bots erzielen, und wie man ein integriertes System in Rust baut.
Matrizen, Tensoren und tropische Algebra: Lineare Algebra zur Arbitrage-Erkennung
Wie die Matrix der Wechselkurse, Eigenwerte, tropische Algebra und Tensor-Zerlegungen das Chaos des Krypto-Marktes in klare Arbitrage-Signale verwandeln.
Vine Copulas für Arbitrage: Modellierung hochdimensionaler Abhängigkeiten
Wie man mit Vine Copulas verborgene Abhängigkeiten zwischen Dutzenden von Krypto-Assets aufdeckt und robuste, hochdimensionale statistische Arbitragestrategien entwickelt.
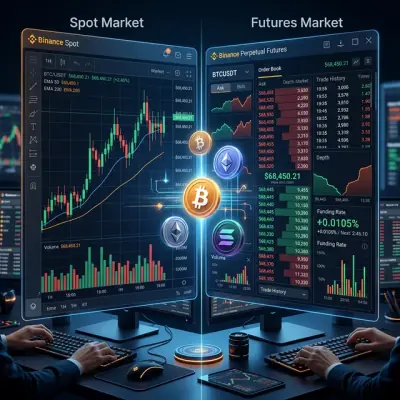
Futures-Spot-Arbitrage: Vom Cash-and-Carry zum DeFi-CeFi
Wie Funding Rates, Basis und die Konvergenz von dezentralen und zentralisierten Märkten risikofreie Chancen für Kapital im Kryptomarkt schaffen.
Graphalgorithmen zur Arbitrage-Erkennung: Von Bellman-Ford bis RICH
Wie negative Zyklen, Multi-Asset-Graphen und der RICH-Algorithmus Arbitragemöglichkeiten im tiefen Kryptowährungsmarkt mit Sub-Millisekunden-Präzision identifizieren.
Die Black-Scholes-Formel: Optionsmathematik und der Heilige Gral des Tradings
Die berühmteste Formel der Finanzwelt im Detail. Wie eine Wärmeleitungsgleichung aus der Physik die Optionsbewertung ermöglichte und die Wall Street für immer veränderte, mit Python-Beispielen.
Anomalieerkennung zum Schutz von Trading-Bots: Vom Z-Score zum Transformer
Welche Methoden zur Anomalieerkennung im Krypto-Algo-Trading tatsächlich funktionieren, wie man eine kaskadierende Schutzarchitektur aufbaut und warum dies das Fundament ist, ohne das Algo-Trading zum Glücksspiel wird.
Markowitz-Portfoliotheorie für Krypto: Vom Anfänger zum Experten
Optimale Krypto-Portfolios mit Python aufbauen - denn YOLO ist keine Strategie. Lerne, wie du die mit dem Nobelpreis ausgezeichnete Portfoliotheorie mit praktischen Python-Codebeispielen auf Krypto-Investments anwendest.