Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
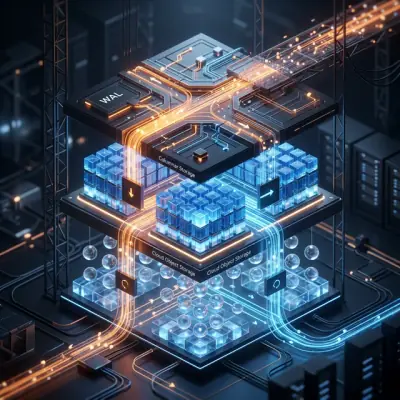
QuestDB for Algorithmic Trading: Architecture That Speaks the Language of Markets
Deep dive into QuestDB's three-tier storage architecture — WAL, columnar storage, and Parquet on object storage — and schema design principles for algorithmic trading systems.
Comunicación de datos en sistemas de trading algorítmico: una visión general de la tecnología
Analizamos las tecnologías de comunicación en todos los niveles de una plataforma de trading algorítmico: desde los protocolos de conectividad con el exchange (REST, WebSocket, FIX) hasta la IPC interna, los brokers de mensajería y los almacenes de datos.
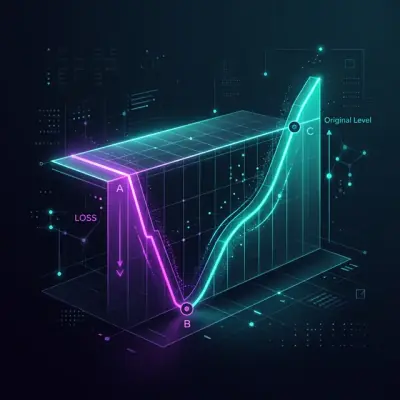
Asimetría Pérdida-Ganancia: La Matemática que Destruye tu Depósito
Por qué perder un 50% requiere un crecimiento del 100% para recuperarse, cómo el volatility drag destruye el capital incluso en mercados laterales, y qué fórmulas debe conocer todo trader algorítmico para construir su gestión de riesgo.
Ejecución de Arbitraje Complejo en Rust: De Nanosegundos a Multi-Legs Atómicos
Cómo exprimir el máximo rendimiento de Rust para la ejecución de arbitraje multi-leg: io_uring, libros de órdenes sin bloqueos, LMAX Disruptor, SIMD, máquinas de estados tipados y asignadores de arena.
GNN, Transformers y RL para arbitraje: cuando las redes neuronales aprenden a operar
Cómo las redes neuronales de grafos encuentran cadenas de arbitraje en 78 ms, por qué los agentes RL muestran un 142% de rendimiento anual frente al 12% de los bots basados en reglas, y cómo construir un sistema integrado en Rust.
Matrices, tensores y álgebra tropical: álgebra lineal para la detección de arbitraje
Cómo la matriz de tipos de cambio, los autovalores, el álgebra tropical y las descomposiciones tensoriales convierten el caos del mercado de criptomonedas en señales de arbitraje claras.
Vine Copulas para Arbitraje: Modelado de Dependencias de Alta Dimensión
Cómo usar Vine Copulas para identificar dependencias ocultas entre docenas de activos cripto y construir estrategias de arbitraje estadístico robustas y de alta dimensión.
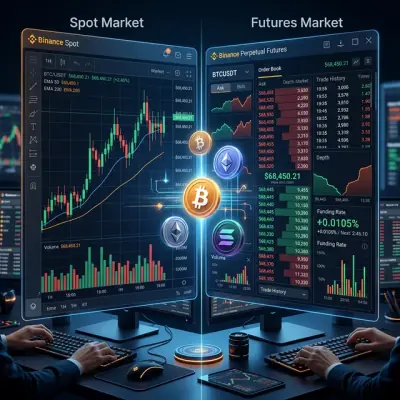
Arbitraje Futuros-Spot: Del Cash-and-Carry al DeFi-CeFi
Cómo las tasas de financiamiento, la base y la convergencia de mercados descentralizados y centralizados crean oportunidades libres de riesgo para el capital en el mercado cripto.
Algoritmos de grafos para la detección de arbitraje: de Bellman-Ford a RICH
Cómo los ciclos negativos, los grafos multiactivo y el algoritmo RICH identifican oportunidades de arbitraje en el profundo mercado de criptomonedas con precisión de submilisegundos.
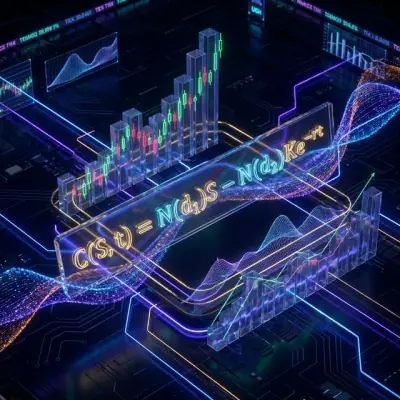
La fórmula de Black-Scholes: matemáticas de opciones y el Santo Grial del trading
Desglosando la fórmula más famosa de las finanzas. Cómo una ecuación del calor tomada de la física permitió valorar opciones y cambió Wall Street para siempre, con ejemplos en Python.
Detección de anomalías para proteger bots de trading: del Z-Score al Transformer
Qué métodos de detección de anomalías funcionan realmente en el trading algorítmico de cripto, cómo construir una arquitectura de protección en cascada y por qué esta es la base sin la cual el trading algorítmico se convierte en una apuesta.
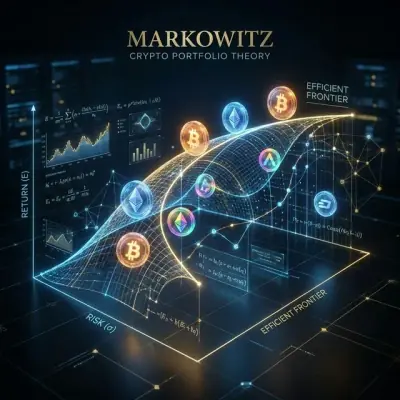
Teoría de Carteras de Markowitz para Cripto: De Cero a Experto
Construyendo carteras cripto óptimas con Python - porque el YOLO no es una estrategia. Aprende a aplicar la teoría de carteras ganadora del Premio Nobel a las inversiones en criptomonedas con ejemplos prácticos de código Python.