Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Artikel
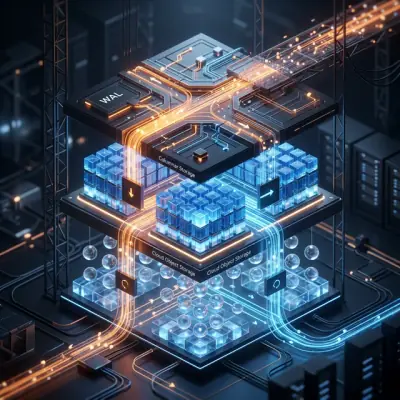
QuestDB untuk Dagangan Algoritmik: Seni Bina yang Bertutur dalam Bahasa Pasaran
Penerokaan mendalam ke dalam seni bina storan tiga peringkat QuestDB — WAL, storan lajur, dan Parquet pada storan objek — serta prinsip reka bentuk skema untuk sistem dagangan algoritmik.
Komunikasi Data dalam Sistem Algo Trading: Gambaran Keseluruhan Teknologi
Kami menganalisis teknologi komunikasi di semua peringkat platform dagangan algoritmik: daripada protokol sambungan bursa (REST, WebSocket, FIX) hinggalah kepada IPC dalaman, broker mesej, dan stor data.
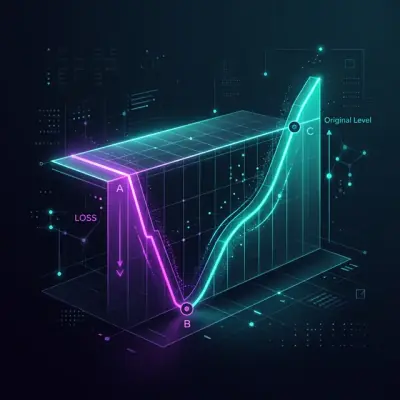
Asimetri Kerugian-Keuntungan: Matematik yang Membunuh Deposit Anda
Mengapa kehilangan 50% memerlukan pertumbuhan 100% untuk pulih, bagaimana volatility drag memusnahkan modal walaupun di pasaran mendatar, dan formula yang perlu diketahui setiap peniaga algo untuk membina pengurusan risiko.
Pelaksanaan Arbitraj Kompleks dalam Rust: Dari Nanosaat hingga Multi-Kaki Atom
Cara memaksimumkan prestasi Rust untuk pelaksanaan arbitraj berbilang kaki: io_uring, buku pesanan bebas-kunci, LMAX Disruptor, SIMD, mesin jenis-keadaan, dan peruntuk arena.
GNN, Transformer, dan RL untuk Arbitraj: Apabila Rangkaian Neural Belajar Berdagang
Bagaimana rangkaian neural graf mencari rantaian arbitraj dalam 78 ms, mengapa ejen RL menunjukkan pulangan tahunan 142% berbanding 12% untuk bot berasaskan peraturan, dan cara membina sistem bersepadu dalam Rust.
Matriks, Tensor, dan Aljabar Tropika: Aljabar Linear untuk Pengesanan Arbitraj
Bagaimana matriks kadar pertukaran, nilai eigen, aljabar tropika, dan penguraian tensor mengubah huru-hara pasaran mata wang kripto menjadi isyarat arbitraj yang jelas.
Vine Copulas untuk Arbitraj: Pemodelan Kebergantungan Berdimensi Tinggi
Cara menggunakan Vine Copulas untuk mengenal pasti kebergantungan tersembunyi antara berpuluh-puluh aset kripto dan membina strategi arbitraj statistik berdimensi tinggi yang kukuh.
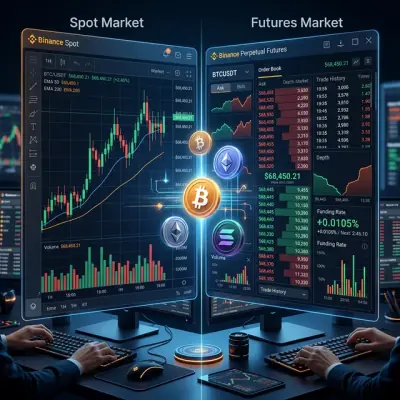
Arbitraj Niaga Hadapan-Spot: Dari Cash-and-Carry ke DeFi-CeFi
Bagaimana kadar pembiayaan, basis, dan penumpuan pasaran terdesentralisasi dan terpusat mewujudkan peluang bebas risiko untuk modal dalam pasaran kripto.
Algoritma Graf untuk Pengesanan Arbitraj: Dari Bellman-Ford ke RICH
Bagaimana kitaran negatif, graf berbilang aset, dan algoritma RICH mengenal pasti peluang arbitraj dalam pasaran kripto mendalam dengan ketepatan sub-milisaat.
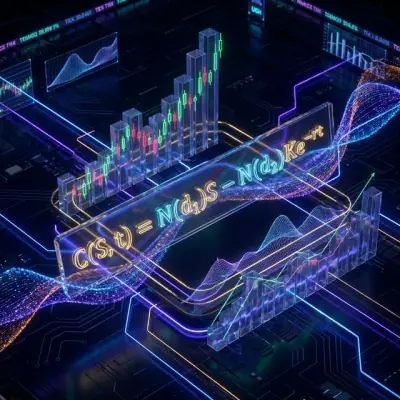
Formula Black-Scholes: Matematik Opsyen dan Cawan Suci Dagangan
Menguraikan formula paling terkenal dalam kewangan. Bagaimana persamaan haba daripada fizik membolehkan penentuan harga opsyen dan mengubah Wall Street selama-lamanya, dengan contoh Python.
Pengesanan Anomali untuk Perlindungan Bot Dagangan: Dari Z-Score ke Transformer
Kaedah pengesanan anomali yang benar-benar berkesan dalam dagangan algo kripto, cara membina seni bina perlindungan berlapis, dan mengapa ini adalah asas yang tanpanya dagangan algo menjadi perjudian.
Teori Portfolio Markowitz untuk Kripto: Dari Nol hingga Mahir
Membina portfolio kripto yang optimum dengan Python - kerana YOLO bukanlah strategi. Pelajari cara menerapkan teori portfolio pemenang Hadiah Nobel kepada pelaburan kripto dengan contoh kod Python yang praktikal.