Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Artikel
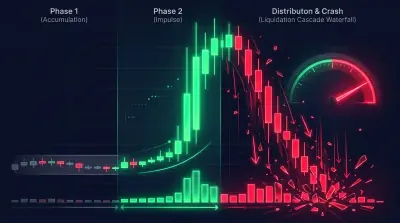
Cara Menangkap Kejatuhan Selepas Pump Shitcoin: Pendekatan Sistematik
Huraian sistematik strategi shorting selepas pump shitcoin. Kadar funding, OI, analisis volume, corak candlestick, lata-likuidasi. Dengan algoritma praktikal.
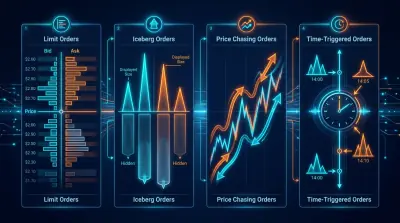
Jenis-Jenis Order dalam Dagangan Algoritma: Dari Limit dengan Pengejaran hingga Order Virtual
Panduan lengkap jenis-jenis order dalam dagangan algoritma: order pertukaran standard, limit pengejaran, berasaskan masa, order virtual/sintetik. Dilengkapi contoh kod dan kes penggunaan sebenar.
Jenis Bar dan Kaedah Pengagregatan untuk Dagangan Algoritma
Klasifikasi dua paksi pembinaan lilin: 17 jenis bar asas (masa, tik, isipadu, dolar, Renko, julat, kemeruapan, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, larian, CUSUM, entropi, delta) × 3 kaedah pengagregatan (kalender, gelinding, penyesuaian) = 51 kombinasi. Lengkap dengan kod pelaksanaan dan cadangan praktikal.
Model Markov Tersembunyi dalam Perdagangan: Cara Menyesuaikan Strategi dengan Rejim Pasaran
Cara mengenal pasti rejim pasaran semasa (bull, bear, sisi) menggunakan Model Markov Tersembunyi dan menukar strategi dagangan secara automatik. Dengan kod Python dan backtests.
Giliran di Dalam Dinding: Menganalisis Kedudukan Pesanan dalam Kepadatan Buku Pesanan
Bagaimana memahami kedudukan anda dalam giliran di sesuatu tahap harga mengubah skalping daripada tekaan kepada masalah kejuruteraan
LLM Alpha Mining: Cara Mengekstrak Isyarat Dagangan daripada Panggilan Pendapatan dan Dokumen Kewangan
Cara menggunakan model bahasa besar untuk mengekstrak isyarat dagangan daripada panggilan pelabur, laporan, dan berita. Prompting chain-of-thought, pengekstrakan berstruktur, backtesting isyarat.
Arbitraj Statistik dan Dagangan Pasangan dalam Pasaran Kripto: Dari Kointegrasi hingga Penapis Kalman
Panduan lengkap arbitraj statistik untuk pasaran kripto. Kointegrasi, penapis Kalman, strategi basis, arbitraj antara bursa. Dilengkapi backtests dan kod Python.
Cap Jari Digital Pedagang: Cara Mengenal Pasti Pembuat Pasaran Melalui Tingkah Laku Buku Pesanan
Setiap algoritma meninggalkan cap jari yang unik. Belajar membacanya — dan anda akan tahu siapa yang berada di seberang dagangan anda.
PnL mengikut Masa Aktif: Metrik yang Mengubah Kedudukan Strategi
Mengapa PnL tahunan mentah adalah metrik yang lemah untuk membandingkan strategi dengan masa dagangan yang berbeza. Cara mengira pulangan efektif, mengapa anda memerlukan fill_efficiency, dan mengapa strategi dengan PnL 27% boleh mengatasi strategi dengan 300%.
Adaptive Drill-Down: Backtest dengan Granulariti Pemboleh ubah dari Minit hingga Dagangan Mentah
Bagaimana granulariti data adaptif mempercepatkan backtest dan menjimatkan storan: drill-down dari 1m ke 1s, 100ms, dan dagangan mentah hanya di mana harga bergerak dengan ketara atau volum melonjak, bukan di seluruh siri sejarah.
Cache Parquet Teragregat: Cara Mempercepatkan Backtest Pelbagai Jangka Masa Ratusan Kali
Cara mengira awal jangka masa dan penunjuk daripada lilin minit, menyimpannya ke parquet, dan menggunakannya untuk ujian strategi besar-besaran tanpa pengiraan semula yang berlebihan.
Walk-Forward Optimization: Satu-Satunya Ujian Strategi yang Jujur
Mengapa satu pembahagian train/test tidak melindungi daripada overfitting, bagaimana walk-forward optimization mengesahkan keteguhan parameter secara sistematik, dan mengapa strategi dengan PnL +3342%@ML pada 21 parameter adalah bom jangka masa tanpa WFO.