Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
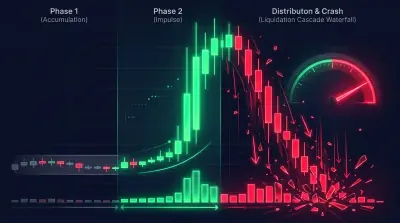
How to Catch Drops After Shitcoin Pumps: A Systematic Approach
A systematic breakdown of shorting strategies after shitcoin pumps. Funding rate, OI, volume analysis, candlestick patterns, liquidation cascades. With a practical algorithm.
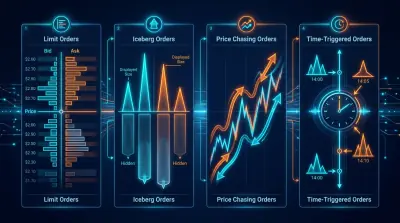
Algoritmik Treydingda Order Turlari: Chasing bilan Limitdan Virtual Orderlargacha
Algoritmik treydingdagi order turlari haqida to'liq qo'llanma: standart birja orderlari, chasing limit, vaqtga asoslangan orderlar, virtual/sintetik orderlar. Kod misollari va real foydalanish holatlari bilan.
Algoritmik treyding uchun bar turlari va agregatsiya usullari
Sham qurilishining ikki o'qli tasnifi: 17 asosiy bar turi (vaqt, tik, hajm, dollar, Renko, diapazon, o'zgaruvchanlik, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, seriya, CUSUM, entropiya, delta) × 3 agregatsiya usuli (kalendar, siljuvchi, moslashuvchan) = 51 kombinatsiya. Amalga oshirish kodi va amaliy tavsiyalar bilan.
Hidden Markov Models in Trading: How to Adapt Your Strategy to Market Regimes
How to identify the current market regime (bull, bear, sideways) using Hidden Markov Models and automatically switch trading strategies. With Python code and backtests.
Queue Inside the Wall: Analyzing Order Position in Order Book Density
How understanding your place in the queue at a price level transforms scalping from guesswork into an engineering problem
LLM Alpha Mining: daromad bo'yicha qo'ng'iroqlar va moliyaviy hujjatlardan treyding signallarini qanday olish mumkin
Investorlar bilan suhbatlar, hisobotlar va yangiliklardan treyding signallarini olish uchun katta til modellaridan qanday foydalanish mumkin. Chain-of-thought promptlash, tuzilgan ekstraksiya, signallarni bektestlash.
Statistical Arbitrage and Pairs Trading in Crypto Markets: From Cointegration to the Kalman Filter
A complete guide to statistical arbitrage for crypto markets. Cointegration, Kalman filter, basis strategies, cross-exchange arbitrage. With backtests and Python code.
Treyderning raqamli barmoq izi: bozor yaratuvchisini order book xatti-harakati orqali qanday aniqlash mumkin
Har bir algoritm o'ziga xos barmoq izini qoldiradi. Uni o'qishni o'rganing — va savdongizning narigi tomonida kim turganini bilib olasiz.
Faol vaqt bo'yicha PnL: strategiyalar reytingini o'zgartiradigan ko'rsatkich
Nima uchun xom yillik PnL turli savdo vaqtiga ega strategiyalarni solishtirish uchun yomon ko'rsatkich hisoblanadi. Samarali daromadni qanday hisoblash kerak, nega fill_efficiency zarur va nega 27% PnL bilan strategiya 300% bilan strategiyadan ustun bo'lishi mumkin.
Adaptiv Drill-Down: Daqiqalardan xom savdolargacha o'zgaruvchan granulyarlikda backtest
Adaptiv ma'lumotlar granulyarligi backtestlarni qanday tezlashtiradi va saqlash joyini qanday tejaydi: 1m dan 1s, 100ms va xom savdolargacha drill-down faqat narx sezilarli o'zgargan yoki hajm keskin oshgan joyda, butun tarixiy qator bo'ylab emas.
Yig'ilgan Parquet Kesh: Ko'p Vaqt Oralig'idagi Backtestlarni Yuzlab Marta Tezlashtirish
Daqiqalik sham (candle) ma'lumotlaridan vaqt oraliqlari va indikatorlarni oldindan qanday hisoblash, ularni parquet formatida saqlash va ortiqcha qayta hisoblashlarsiz strategiyalarni ommaviy sinovdan o'tkazish uchun qanday foydalanish.
Walk-Forward Optimization: The Only Honest Strategy Test
Why a single train/test split does not protect against overfitting, how walk-forward optimization systematically verifies parameter robustness, and why a strategy with +3342% PnL@ML on 21 parameters is a ticking time bomb without WFO.