Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Signal Correlation: How Many Pairs to Monitor
Why 10 crypto pairs don't provide 10x diversification, how to calculate effective_N via correlation_factor, and how many pairs you really need to monitor for 80-90% orchestrator slot utilization.
Polars vs Pandas for Algotrading: Benchmarks on Real Data
Detailed comparison of Polars and Pandas on algotrading tasks: benchmarks for filtering, aggregation, rolling signal computations, I/O, and memory consumption. Hybrid Polars + Numba architecture for maximum backtest performance.
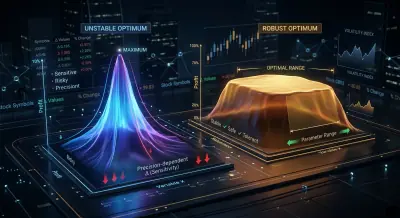
Plato tahlili: barqaror optimumni overfitting-dan qanday ajratish kerak
Strategiyaning eng yaxshi parametrlarini topish nega ishning faqat yarmi. Barqaror platoni notinch cho'qqidan vizual va miqdoriy jihatdan qanday ajratish kerak, va optimallashtirilgan strategiyani productionga joriy etishdan oldin Optuna contour plot-lari nega majburiy qadam.
Koordinatali tushish va Bayes optimallashtirishi: qaysi biri yaxshiroq parametrlarni topadi
12+ parametr uchun to'liq qidiruv nima uchun mumkin emas, koordinatali tushish o'zaro ta'sirlarni qanday o'tkazib yuboradi va TPE sampleri bilan Optuna 500 iteratsiyada OAT 96 tada topa olmaydigan narsani qanday topadi. Amaliy kod misollari, samplerlarni solishtirish va ko'p maqsadli optimallashtirish.
Multi-simvolli validatsiya: strategiyangizni barcha juftliklarda sinang
ETHUSDT bo'yicha optimallashtirilgan strategiya nima uchun altkoinlarda muvaffaqiyatsizlikka uchrashi mumkin. Juftlik guruhlari (blue chips, large caps, shitcoins) bo'yicha to'g'ri sinash usuli va yetarli deb hisoblanadigan cross-symbol barqarorlik ko'rsatkichi.
Funding Rate'lar sizning leverage'ingizni o'ldiradi: nega PnL×50x fantastika
Binance/Bybit'dagi funding rate'lar qanday qilib chiroyli yuqori leverage backtest natijalarini kafolatlangan zararga aylantiradi. Formulalar, real strategiyalarni qayta hisoblash va funding foydani yemaydigan maksimal leverage.
Kaskad strategiyalar: Zaxira bilan to'ldirishli ustuvor bajarish
"Illyuziyasiz bektestlar" seriyasining finali. N strategiya x M juftlik asosida orkestratorni qanday qurish kerak, ustuvorlik va zaxira bajarilishi bo'lgan kaskad rejimini amalga oshirish, dual_size tanlash va nega strategiyalar portfelini PnL qo'shish orqali bektestlab bo'lmasligi haqida.
Backtest-live paritet: nima uchun botingiz backtestdan farqli savdo qiladi
Backtest va live savdo o'rtasidagi farqlarning to'liq taksonomiyasi: slippagedan va qisman bajarilishdan tortib kod bazasining desinxronizatsiyasigacha. Paritetga erishish uchun arxitektura patternlari, umumiy yadro modulining Python misollari va production monitoring uchun cheklist.
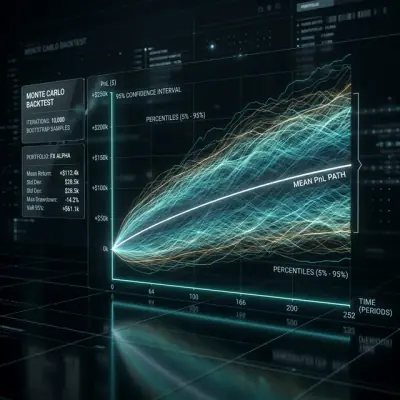
Monte-Karlo Bootstrap: bor-yo'g'i 10 qator kod bilan backtest uchun ishonch intervallarini qanday olish mumkin
Backtestdan olingan bitta nuqtali baho nega xavfli illyuziya hisoblanadi. Monte-Karlo bootstrap hisoblashning atigi 2 soniyasida PnL va MaxDD uchun 95% ishonch intervalini qanday beradi va bu strategiyani ishlab chiqarishga chiqarishdan oldin nega majburiy qadam ekanligi.
Birjalar Aro Funding Rate Arbitraji: Stavkalar Farqidan Qanday Foyda Olish Mumkin
Kripto birjalar orasida funding rate arbitraji qanday ishlashi, Binance, Bybit, OKX va dYdX'da stavkalar nima uchun farq qilishi, va ushbu tafovutlardan foyda olish uchun monitoring va bajarish tizimini qanday qurish haqida.
QuestDB for Algorithmic Trading: SQL Extensions That Change the Game
Deep dive into QuestDB's time-series SQL extensions: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, and real-world trading query patterns.
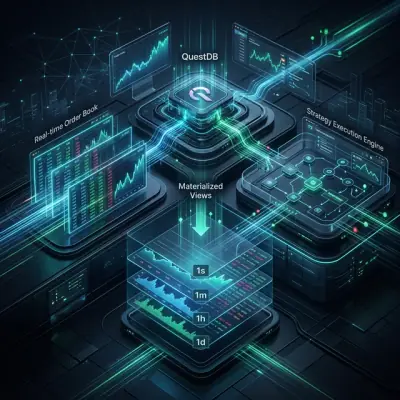
QuestDB for Algorithmic Trading: From Order Books to Production Architecture
Materialized views, 2D array order book analytics, and reference architecture for a QuestDB-powered algorithmic trading platform.