Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
シグナル相関:何ペア監視すべきか
なぜ10個の暗号通貨ペアが10倍の分散を提供しないのか、correlation_factorを使ってeffective_Nを計算する方法、そしてオーケストレーターのスロット稼働率80-90%を達成するために実際に何ペア監視する必要があるのか。
アルゴトレーディングにおけるPolars vs Pandas:実データによるベンチマーク
アルゴトレーディングのタスクにおけるPolarsとPandasの詳細比較:フィルタリング、集約、ローリングシグナル計算、I/O、メモリ消費のベンチマーク。最大バックテストパフォーマンスのためのハイブリッドPolars + Numbaアーキテクチャ。
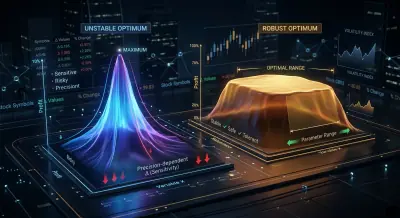
プラトー分析:堅牢な最適解とオーバーフィッティングを見分ける方法
最適な戦略パラメータを見つけることは仕事の半分に過ぎない理由。安定したプラトーと脆弱なピークを視覚的・定量的に見分ける方法、そしてOptunaの等高線プロットが最適化された戦略を本番投入する前に必須のステップである理由。
座標降下法 vs ベイズ最適化:どちらがより良いパラメータを見つけるか
12以上のパラメータで網羅的探索が不可能な理由、座標降下法がパラメータ間の相互作用を見逃す理由、そしてTPEサンプラーを使ったOptunaが500回の反復でOATが96回では見つけられないものを見つける方法。実践的なコード例、サンプラー比較、多目的最適化。
マルチシンボルバリデーション:全ペアで戦略をテストする
ETHUSDTで最適化された戦略がアルトコインで失敗する理由。ペアグループ(ブルーチップ、ラージキャップ、草コイン)にわたる適切なテスト方法と、クロスシンボル堅牢性スコアの十分な基準値。
ファンディングレートがレバレッジを殺す:PnL×50倍が幻想である理由
Binance/Bybitのファンディングレートが美しいハイレバレッジのバックテスト結果をどのように確実な損失に変えるか。公式、実戦略の再計算、ファンディングが利益を食わない最大レバレッジ。
カスケード戦略:優先実行とフォールバック補完
「幻想なきバックテスト」シリーズの完結編。N個の戦略×M個のペアからオーケストレーターを構築する方法、優先順位とフォールバック補完によるカスケードモードの実装、dual_sizeの選択、そして戦略ポートフォリオのPnLを単純合算ではバックテストできない理由。
バックテストとライブの一致性:なぜあなたのボットはバックテストと異なる取引をするのか
バックテストとライブトレーディングの乖離に関する完全な分類体系:スリッページや部分約定からコードベースの非同期化まで。一致性を達成するためのアーキテクチャパターン、共有コアモジュールのPython例、本番環境向けモニタリングチェックリスト。
モンテカルロ・ブートストラップ:10行のコードでバックテストの信頼区間を得る方法
バックテストの単一点推定がなぜ危険な錯覚なのか。モンテカルロ・ブートストラップが2秒の計算でPnLとMaxDDの95%信頼区間を提供する方法、そしてこれが本番環境で戦略を稼働させる前に必須のステップである理由。
取引所間のファンディングレート裁定取引:レート差から利益を得る方法
暗号通貨取引所間でファンディングレート裁定取引がどのように機能するか、Binance、Bybit、OKX、dYdXでレートが異なる理由、そしてこれらの差異から利益を引き出すためのモニタリングと実行システムの構築方法。
アルゴリズム取引のためのQuestDB:ゲームを変えるSQL拡張機能
QuestDBの時系列SQL拡張機能の深掘り:SAMPLE BY、ASOF JOIN、HORIZON JOIN、WINDOW JOIN、LATEST ON、および実際の取引クエリパターン。
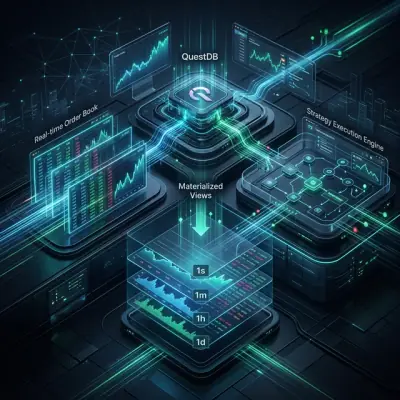
アルゴリズム取引のためのQuestDB:オーダーブックから本番アーキテクチャまで
マテリアライズドビュー、2D配列によるオーダーブック分析、QuestDBを活用したアルゴリズム取引プラットフォームのリファレンスアーキテクチャ。