Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
บทความ
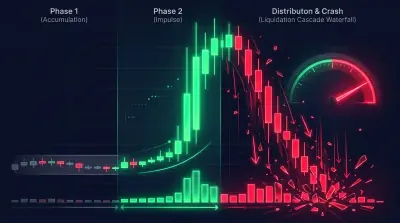
วิธีจับการลงหลัง Shitcoin Pump: แนวทางเชิงระบบ
การวิเคราะห์เชิงระบบของกลยุทธ์ short หลัง shitcoin pump ครอบคลุม Funding rate, OI, การวิเคราะห์ volume, รูปแบบแท่งเทียน, liquidation cascades พร้อมอัลกอริทึมปฏิบัติ
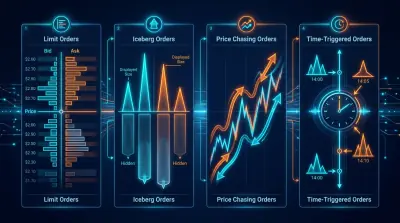
ประเภทคำสั่งซื้อขายในการเทรดแบบอัลกอริทึม: จาก Limit แบบไล่ราคาไปจนถึง Virtual Orders
คู่มือครบถ้วนเกี่ยวกับประเภทคำสั่งซื้อขายในการเทรดแบบอัลกอริทึม: คำสั่งมาตรฐานบนตลาด, chasing limit, คำสั่งตามเวลา, และ virtual/synthetic orders พร้อมตัวอย่างโค้ดและกรณีใช้งานจริง
ประเภทแท่งเทียนและวิธีการรวมข้อมูลสำหรับการซื้อขายแบบ Algorithmic
การจำแนกแท่งเทียนสองแกน: 17 ประเภทแท่งพื้นฐาน (เวลา, tick, ปริมาณ, ดอลลาร์, Renko, range, ความผันผวน, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, run, CUSUM, entropy, delta) × 3 วิธีรวมข้อมูล (ปฏิทิน, rolling, adaptive) = 51 การผสมผสาน พร้อมโค้ดการนำไปใช้และคำแนะนำเชิงปฏิบัติ
Hidden Markov Models ในการเทรด: วิธีปรับกลยุทธ์ให้เข้ากับระบอบตลาด
วิธีระบุระบอบตลาดปัจจุบัน (กระทิง หมี sideway) ด้วย Hidden Markov Models และสลับกลยุทธ์การเทรดโดยอัตโนมัติ พร้อมโค้ด Python และ backtest
คิวภายในกำแพง: การวิเคราะห์ตำแหน่งคำสั่งซื้อในความหนาแน่นของ Order Book
การเข้าใจตำแหน่งของคุณในคิวที่ระดับราคาหนึ่งๆ เปลี่ยน scalping จากการเดาสุ่มเป็นปัญหาทางวิศวกรรม
LLM Alpha Mining: วิธีดึงสัญญาณการซื้อขายจาก Earnings Calls และเอกสารทางการเงิน
วิธีใช้โมเดลภาษาขนาดใหญ่เพื่อดึงสัญญาณการซื้อขายจากการประชุมนักลงทุน รายงาน และข่าวสาร Chain-of-thought prompting การดึงข้อมูลเชิงโครงสร้าง และการทดสอบย้อนหลังของสัญญาณ
Statistical Arbitrage และ Pairs Trading ในตลาด Crypto: จาก Cointegration สู่ Kalman Filter
คู่มือครบถ้วนเกี่ยวกับ statistical arbitrage สำหรับตลาด crypto รวมถึง cointegration, Kalman filter, basis strategies, cross-exchange arbitrage พร้อม backtest และโค้ด Python
ลายนิ้วมือดิจิทัลของนักเทรด: วิธีระบุตัวตน Market Maker จากพฤติกรรมใน Order Book
ทุกอัลกอริทึมทิ้งลายนิ้วมือที่เป็นเอกลักษณ์ไว้ เรียนรู้การอ่านมัน — และคุณจะรู้ว่าใครอยู่อีกฝั่งของการซื้อขายของคุณ
PnL ตามเวลาที่ใช้งาน: ตัวชี้วัดที่เปลี่ยนการจัดอันดับกลยุทธ์
ทำไม PnL ต่อปีแบบดิบจึงเป็นตัวชี้วัดที่ไม่ดีสำหรับการเปรียบเทียบกลยุทธ์ที่มีเวลาซื้อขายต่างกัน วิธีคำนวณผลตอบแทนที่มีประสิทธิภาพ ทำไมจึงต้องใช้ fill_efficiency และเหตุใดกลยุทธ์ที่มี PnL 27% จึงอาจเหนือกว่ากลยุทธ์ที่มี 300%
Adaptive Drill-Down: แบ็คเทสต์ด้วยความละเอียดข้อมูลแบบยืดหยุ่น ตั้งแต่นาทีจนถึงการเทรดดิบ
วิธีที่ความละเอียดข้อมูลแบบปรับตัวได้ช่วยเร่งความเร็วแบ็คเทสต์และประหยัดพื้นที่จัดเก็บ: drill-down จาก 1m ลงสู่ 1s, 100ms และการเทรดดิบ เฉพาะในจุดที่ราคาเคลื่อนไหวอย่างมีนัยสำคัญหรือปริมาณการซื้อขายพุ่งสูง ไม่ใช่ตลอดทั้งชุดข้อมูลประวัติศาสตร์
Aggregated Parquet Cache: วิธีเร่งความเร็วแบ็คเทสต์หลาย Timeframe ได้หลายร้อยเท่า
วิธีคำนวณ timeframe และ indicator ล่วงหน้าจากแท่งเทียนรายนาที บันทึกลง parquet และนำมาใช้สำหรับการทดสอบกลยุทธ์จำนวนมากโดยไม่ต้องคำนวณซ้ำซ้อน
Walk-Forward Optimization: การทดสอบกลยุทธ์ที่ซื่อสัตย์เพียงวิธีเดียว
ทำไมการแบ่งข้อมูล train/test ครั้งเดียวถึงไม่สามารถป้องกัน overfitting ได้ WFO ช่วยตรวจสอบความแข็งแกร่งของพารามิเตอร์อย่างเป็นระบบได้อย่างไร และทำไมกลยุทธ์ที่มี PnL@ML +3342% บน 21 พารามิเตอร์จึงเป็น time bomb ที่รอระเบิดหากไม่ผ่าน WFO