Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Signal Correlation: How Many Pairs to Monitor
Why 10 crypto pairs don't provide 10x diversification, how to calculate effective_N via correlation_factor, and how many pairs you really need to monitor for 80-90% orchestrator slot utilization.
Polars vs Pandas for Algotrading: Benchmarks on Real Data
Detailed comparison of Polars and Pandas on algotrading tasks: benchmarks for filtering, aggregation, rolling signal computations, I/O, and memory consumption. Hybrid Polars + Numba architecture for maximum backtest performance.
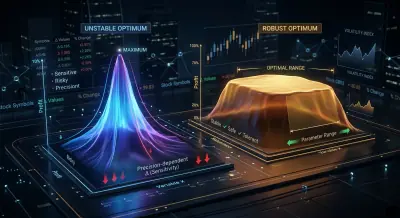
Análise de plateau: como distinguir um ótimo robusto de overfitting
Por que encontrar os melhores parâmetros de uma estratégia é apenas metade do trabalho. Como distinguir visual e quantitativamente um plateau estável de um pico frágil, e por que os gráficos de contorno do Optuna são uma etapa obrigatória antes de lançar uma estratégia otimizada em produção.
Descida por Coordenadas vs. Otimização Bayesiana: Quem Encontra Melhores Parâmetros
Por que a busca exaustiva é impossível com 12+ parâmetros, como a descida por coordenadas deixa passar interações, e como o Optuna com um sampler TPE encontra em 500 iterações o que o OAT não consegue encontrar em 96. Exemplos práticos de código, comparação de samplers e otimização multiobjetivo.
Validação multi-símbolo: teste sua estratégia em todos os pares
Por que uma estratégia otimizada em ETHUSDT pode falhar em altcoins. Como testar corretamente em grupos de pares (blue chips, large caps, shitcoins) e qual pontuação de robustez cross-symbol é considerada suficiente.
As Funding Rates matam sua alavancagem: por que PnL×50x é uma ficção
Como as funding rates na Binance/Bybit transformam belos resultados de backtest com alta alavancagem em perdas garantidas. Fórmulas, recálculo de estratégias reais e a alavancagem máxima na qual o funding não consome os lucros.
Estratégias em cascata: execução prioritária com preenchimento de reserva
Final da série 'Backtests sem ilusões'. Como construir um orquestrador a partir de N estratégias x M pares, implementar o modo cascata com prioridade e execução de reserva, escolher dual_size, e por que carteiras de estratégias não podem ser testadas retroativamente somando o PnL.
Paridade backtest-live: por que seu bot opera diferente do backtest
Taxonomia completa das divergências entre backtesting e trading ao vivo: de slippage e execuções parciais até a dessincronização da base de código. Padrões arquiteturais para alcançar paridade, exemplos em Python de um módulo core compartilhado e uma checklist de monitoramento em produção.
Monte Carlo Bootstrap: como obter intervalos de confiança para um backtest em 10 linhas de código
Por que uma estimativa pontual de um backtest é uma ilusão perigosa. Como o bootstrap Monte Carlo, em 2 segundos de computação, fornece um intervalo de confiança de 95% para o PnL e o MaxDD, e por que esse é um passo obrigatório antes de lançar uma estratégia em produção.
Arbitragem de Funding Rate entre Exchanges: Como Lucrar com as Diferenças de Taxas
Como funciona a arbitragem de funding rate entre exchanges de cripto, por que as taxas diferem na Binance, Bybit, OKX e dYdX, e como construir um sistema de monitoramento e execução para extrair lucro dessas discrepâncias.
QuestDB for Algorithmic Trading: SQL Extensions That Change the Game
Deep dive into QuestDB's time-series SQL extensions: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, and real-world trading query patterns.
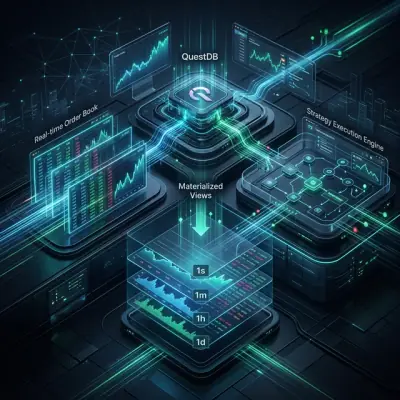
QuestDB for Algorithmic Trading: From Order Books to Production Architecture
Materialized views, 2D array order book analytics, and reference architecture for a QuestDB-powered algorithmic trading platform.