Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articoli
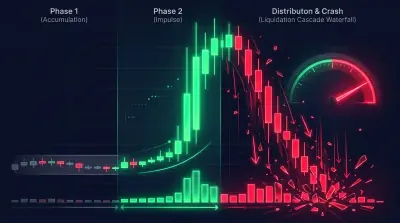
Come Sfruttare i Crolli Dopo i Pump degli Shitcoin: Un Approccio Sistematico
Un'analisi sistematica delle strategie di short dopo i pump degli shitcoin. Funding rate, OI, analisi del volume, pattern candlestick, cascate di liquidazione. Con un algoritmo pratico.
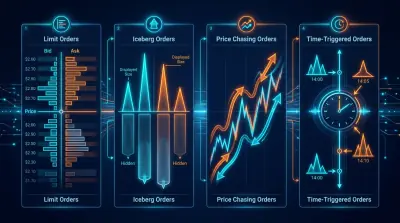
Tipi di ordine nel trading algoritmico: dal limite con inseguimento agli ordini virtuali
Una guida completa ai tipi di ordine nel trading algoritmico: ordini standard di borsa, limite con inseguimento, ordini temporizzati, ordini virtuali/sintetici. Con esempi di codice e casi d'uso reali.
Tipi di Bar e Metodi di Aggregazione per il Trading Algoritmico
Classificazione a due assi della costruzione delle candele: 17 tipi base di bar (tempo, tick, volume, dollaro, Renko, range, volatilità, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, run, CUSUM, entropia, delta) × 3 metodi di aggregazione (calendario, rolling, adattivo) = 51 combinazioni. Con codice di implementazione e raccomandazioni pratiche.
Hidden Markov Models nel Trading: Come Adattare la Propria Strategia ai Regimi di Mercato
Come identificare il regime di mercato corrente (rialzista, ribassista, laterale) utilizzando gli Hidden Markov Models e passare automaticamente tra le strategie di trading. Con codice Python e backtest.
La Coda Dentro il Muro: Analisi della Posizione degli Ordini nella Densità del Book degli Ordini
Come capire la propria posizione nella coda a un livello di prezzo trasforma lo scalping da intuizione a problema ingegneristico
LLM Alpha Mining: Come Estrarre Segnali di Trading dalle Earnings Call e dai Documenti Finanziari
Come utilizzare i grandi modelli linguistici per estrarre segnali di trading da investor call, report e notizie. Prompting chain-of-thought, estrazione strutturata, backtesting dei segnali.
Arbitraggio Statistico e Pairs Trading nei Mercati Crypto: Dalla Cointegrazione al Filtro di Kalman
Una guida completa all'arbitraggio statistico per i mercati crypto. Cointegrazione, filtro di Kalman, strategie basis, arbitraggio cross-exchange. Con backtest e codice Python.
Impronta Digitale di un Trader: Come Identificare un Market Maker dal Comportamento nel Book degli Ordini
Ogni algoritmo lascia un'impronta digitale unica. Impara a leggerla — e saprai chi è dall'altra parte del tuo trade.
PnL per Tempo Attivo: La Metrica che Cambia il Ranking delle Strategie
Perché il PnL annuale grezzo è una metrica inadeguata per confrontare strategie con diversi tempi di trading. Come calcolare il rendimento effettivo, perché serve fill_efficiency e perché una strategia con PnL del 27% può superare quella con il 300%.
Drill-Down Adattivo: Backtest con Granularità Variabile dai Minuti ai Trade Grezzi
Come la granularità adattiva dei dati accelera i backtest e risparmia spazio di archiviazione: drill-down da 1m a 1s, 100ms e trade grezzi solo dove il prezzo si è mosso significativamente o il volume è aumentato, non sull'intera serie storica.
Cache Parquet Aggregata: Come Accelerare i Backtest Multi-Timeframe di Centinaia di Volte
Come precalcolare i timeframe e gli indicatori dalle candele al minuto, salvarli in parquet e utilizzarli per il testing di massa delle strategie senza ricalcoli ridondanti.
Walk-Forward Optimization: L'Unico Test Onesto per una Strategia
Perché una singola divisione train/test non protegge dall'overfitting, come la walk-forward optimization verifica sistematicamente la robustezza dei parametri, e perché una strategia con +3342% PnL@ML su 21 parametri è una bomba a orologeria senza WFO.