Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articoli
Correlazione dei Segnali: Quante Coppie Monitorare
Perché 10 coppie crypto non offrono una diversificazione 10x, come calcolare effective_N tramite correlation_factor, e quante coppie è davvero necessario monitorare per un utilizzo degli slot dell'orchestratore dell'80-90%.
Polars vs Pandas per l'Algotrading: Benchmark su Dati Reali
Confronto dettagliato tra Polars e Pandas su attività di algotrading: benchmark per filtraggio, aggregazione, calcoli di segnali rolling, I/O e consumo di memoria. Architettura ibrida Polars + Numba per la massima performance nei backtest.
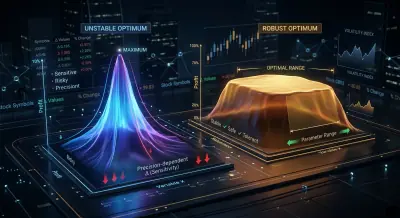
Analisi del Plateau: Come Distinguere un Ottimo Robusto dall'Overfitting
Perché trovare i migliori parametri di strategia è solo metà del lavoro. Come distinguere visivamente e quantitativamente un plateau stabile da un picco fragile, e perché i contour plot di Optuna sono un passaggio obbligatorio prima di lanciare una strategia ottimizzata in produzione.
Discesa per Coordinate vs Ottimizzazione Bayesiana: Chi Trova i Parametri Migliori
Perché la ricerca esaustiva è impossibile per 12+ parametri, come la discesa per coordinate perde le interazioni e come Optuna con un campionatore TPE trova in 500 iterazioni ciò che OAT non riesce a trovare in 96. Esempi di codice pratici, confronto dei campionatori e ottimizzazione multi-obiettivo.
Validazione Multi-Symbol: Testa la Tua Strategia su Tutte le Coppie
Perché una strategia ottimizzata su ETHUSDT può fallire sulle altcoin. Come testare correttamente su gruppi di coppie (blue chip, large cap, shitcoin) e quale punteggio di robustezza cross-symbol considerare sufficiente.
I Funding Rate Distruggono la Tua Leva: Perché PnL×50x È una Finzione
Come i funding rate su Binance/Bybit trasformano i bellissimi risultati di backtest ad alta leva in perdite garantite. Formule, ricalcolo di strategie reali e la leva massima alla quale il funding non erode i profitti.
Strategie Cascade: Esecuzione Prioritaria con Riempimento di Fallback
Finale della serie 'Backtest Senza Illusioni'. Come costruire un orchestratore da N strategie x M coppie, implementare la modalità cascade con priorità e riempimento di fallback, scegliere dual_size e perché i portafogli di strategie non possono essere testati sommando il PnL.
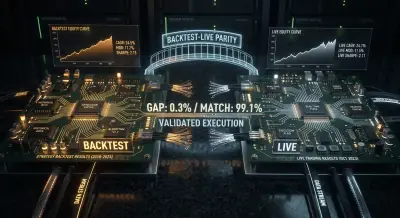
Parità backtest-live: perché il tuo bot fa trading in modo diverso dal backtest
Tassonomia completa delle divergenze tra backtest e trading live: dallo slippage e i fill parziali alla desincronizzazione del codice. Pattern architetturali per ottenere la parità, esempi Python di un modulo core condiviso e una checklist di monitoraggio in produzione.
Monte Carlo Bootstrap: Come Ottenere Intervalli di Confidenza per un Backtest in 10 Righe di Codice
Perché una stima puntuale da un backtest è un'illusione pericolosa. Come il bootstrap Monte Carlo in 2 secondi di calcolo fornisce un intervallo di confidenza al 95% per PnL e MaxDD, e perché questo è un passaggio obbligatorio prima di avviare una strategia in produzione.
Arbitraggio del Funding Rate tra Exchange: Come Trarre Profitto dalle Differenze di Tasso
Come funziona l'arbitraggio del funding rate tra exchange crypto, perché i tassi differiscono su Binance, Bybit, OKX e dYdX, e come costruire un sistema di monitoraggio ed esecuzione per estrarre profitto da queste discrepanze.
QuestDB per il Trading Algoritmico: Le Estensioni SQL che Cambiano le Regole del Gioco
Approfondimento sulle estensioni SQL time-series di QuestDB: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON e pattern di query di trading nel mondo reale.
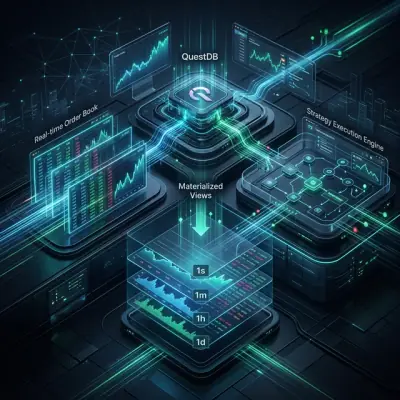
QuestDB per il Trading Algoritmico: Dai Libri degli Ordini all'Architettura di Produzione
Viste materializzate, analisi del libro degli ordini con array 2D e architettura di riferimento per una piattaforma di trading algoritmico basata su QuestDB.