Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Artikel
Korelasi Sinyal: Berapa Banyak Pasangan yang Perlu Dipantau
Mengapa 10 pasangan kripto tidak memberikan diversifikasi 10x, cara menghitung effective_N melalui correlation_factor, dan berapa banyak pasangan yang benar-benar perlu dipantau untuk utilisasi slot orkestrator 80-90%.
Polars vs Pandas untuk Algotrading: Benchmark pada Data Nyata
Perbandingan mendetail Polars dan Pandas pada tugas algotrading: benchmark untuk filtering, agregasi, komputasi sinyal rolling, I/O, dan konsumsi memori. Arsitektur hibrida Polars + Numba untuk performa backtest maksimal.
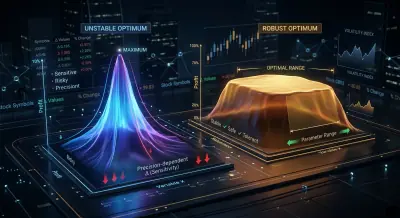
Analisis Plateau: Cara Membedakan Optimum yang Robust dari Overfitting
Mengapa menemukan parameter strategi terbaik hanyalah separuh dari pekerjaan. Cara membedakan plateau yang stabil dari puncak yang rapuh secara visual dan kuantitatif, serta mengapa contour plot Optuna adalah langkah wajib sebelum meluncurkan strategi yang dioptimalkan ke produksi.
Coordinate Descent vs Optimasi Bayesian: Mana yang Menemukan Parameter Terbaik
Mengapa pencarian menyeluruh mustahil untuk 12+ parameter, bagaimana coordinate descent melewatkan interaksi, dan bagaimana Optuna dengan sampler TPE menemukan dalam 500 iterasi apa yang OAT tidak bisa temukan dalam 96. Contoh kode praktis, perbandingan sampler, dan optimasi multi-objektif.
Validasi Multi-Simbol: Uji Strategi Anda pada Semua Pasangan
Mengapa strategi yang dioptimalkan pada ETHUSDT bisa gagal di altcoin. Cara menguji yang benar di seluruh kelompok pasangan (blue chips, large caps, shitcoin) dan berapa skor ketangguhan lintas-simbol yang cukup.
Funding Rate Membunuh Leverage Anda: Mengapa PnL×50x Adalah Fiksi
Bagaimana funding rate di Binance/Bybit mengubah hasil backtest leverage tinggi yang indah menjadi kerugian yang pasti. Rumus, perhitungan ulang strategi nyata, dan leverage maksimum di mana funding tidak menggerus keuntungan.
Strategi Cascade: Eksekusi Prioritas dengan Pengisian Fallback
Penutup seri 'Backtest Tanpa Ilusi'. Cara membangun orkestrator dari N strategi x M pasang, mengimplementasikan mode cascade dengan prioritas dan pengisian fallback, memilih dual_size, dan mengapa portofolio strategi tidak bisa di-backtest dengan menjumlahkan PnL.
Paritas backtest-live: mengapa bot Anda berdagang berbeda dari backtest
Taksonomi lengkap perbedaan antara backtesting dan trading live: dari slippage dan partial fill hingga desinkronisasi kodebase. Pola arsitektur untuk mencapai paritas, contoh Python dari modul inti bersama, dan daftar periksa monitoring produksi.
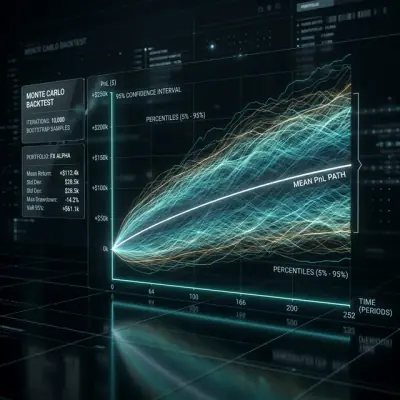
Monte Carlo Bootstrap: Cara Mendapatkan Confidence Interval untuk Backtest dalam 10 Baris Kode
Mengapa estimasi titik tunggal dari backtest adalah ilusi yang berbahaya. Bagaimana Monte Carlo bootstrap dalam 2 detik komputasi memberikan Anda confidence interval 95% untuk PnL dan MaxDD, dan mengapa ini adalah langkah wajib sebelum meluncurkan strategi ke produksi.
Arbitrase Funding Rate Antar Bursa: Cara Mengambil Keuntungan dari Perbedaan Rate
Cara kerja arbitrase funding rate antar bursa kripto, mengapa rate berbeda di Binance, Bybit, OKX, dan dYdX, serta cara membangun sistem pemantauan dan eksekusi untuk mengambil keuntungan dari perbedaan ini.
QuestDB untuk Perdagangan Algoritmik: Ekstensi SQL yang Mengubah Permainan
Selami mendalam ekstensi SQL time-series QuestDB: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, dan pola kueri perdagangan dunia nyata.
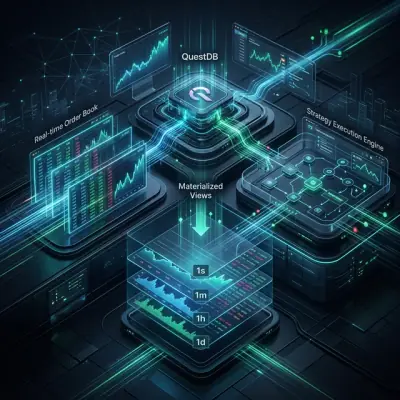
QuestDB untuk Algorithmic Trading: Dari Order Book hingga Arsitektur Produksi
Materialized view, analitik order book array 2D, dan arsitektur referensi untuk platform algorithmic trading berbasis QuestDB.