Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Makaleler
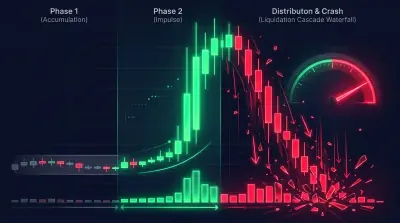
Shitcoin Pompalarından Sonra Düşüşleri Nasıl Yakalarsınız: Sistematik Bir Yaklaşım
Shitcoin pompalarından sonra short stratejilerinin sistematik analizi. Funding rate, OI, hacim analizi, mum formasyonları, tasfiye kaskadları. Pratik algoritmayla birlikte.
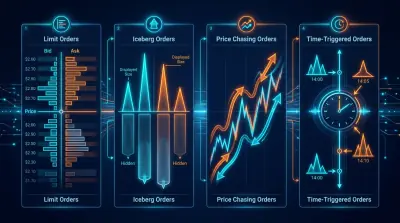
Algoritmik Ticarette Emir Türleri: Takipli Limit Emirden Sanal Emirlere
Algoritmik ticarette emir türlerine kapsamlı bir rehber: standart borsa emirleri, takipli limit, zamana dayalı ve sanal/sentetik emirler. Kod örnekleri ve gerçek kullanım senaryolarıyla.
Algoritmik İşlem için Bar Türleri ve Birleştirme Yöntemleri
Mum oluşturmanın iki eksenli sınıflandırması: 17 temel bar türü (zaman, tick, hacim, dolar, Renko, aralık, oynaklık, Heikin-Ashi, Kagi, Line Break, P&F, TIB, VIB, run, CUSUM, entropi, delta) × 3 birleştirme yöntemi (takvim, kayan, adaptif) = 51 kombinasyon. Uygulama kodu ve pratik önerilerle.
Ticarette Gizli Markov Modelleri: Piyasa Rejimlerine Göre Stratejinizi Nasıl Uyarlarsınız
Gizli Markov Modelleri kullanarak mevcut piyasa rejimini (boğa, ayı, yatay) nasıl tespit edeceğinizi ve ticaret stratejilerini otomatik olarak nasıl değiştireceğinizi öğrenin. Python kodu ve geri testlerle.
Duvar İçindeki Kuyruk: Emir Defteri Yoğunluğunda Emir Pozisyonunun Analizi
Bir fiyat seviyesindeki kuyruktaki yerinizi anlamak, scalping'i tahminden bir mühendislik problemine nasıl dönüştürür
LLM Alpha Madenciliği: Kazanç Görüşmelerinden ve Finansal Belgelerden Alım Satım Sinyalleri Nasıl Çıkarılır
Büyük dil modellerini kullanarak yatırımcı görüşmelerinden, raporlardan ve haberlerden alım satım sinyalleri nasıl çıkarılır. Chain-of-thought prompting, yapılandırılmış çıkarım, sinyal backtesting.
Kripto Piyasalarında İstatistiksel Arbitraj ve Çift Ticareti: Kointegrasyon'dan Kalman Filtresine
Kripto piyasaları için istatistiksel arbitraja kapsamlı bir rehber. Kointegrasyon, Kalman filtresi, basis stratejileri, borsa çapraz arbitraj. Geriye dönük testler ve Python kodu ile.
Bir Trader'ın Dijital Parmak İzi: Emir Defteri Davranışından Piyasa Yapıcıyı Nasıl Tanırsınız
Her algoritma benzersiz bir parmak izi bırakır. Onu okumayı öğrenin — ve işleminizin karşı tarafında kimin olduğunu bileceksiniz.
Aktif Zamana Göre PnL: Strateji Sıralamalarını Değiştiren Metrik
Ham yıllık PnL'nin neden farklı işlem sürelerine sahip stratejileri karşılaştırmak için zayıf bir metrik olduğu. Efektif getiri nasıl hesaplanır, fill_efficiency neden gereklidir ve neden %27 PnL'li bir strateji %300'lü birini geçebilir.
Uyarlanabilir Drill-Down: Dakikadan Ham İşlemlere Değişken Granülerlikle Backtest
Uyarlanabilir veri granülerliğinin backtestleri nasıl hızlandırdığı ve depolama alanını nasıl tasarruf ettirdiği: yalnızca fiyatın önemli ölçüde hareket ettiği veya hacmin ani yükseldiği yerlerde 1m'den 1s, 100ms ve ham işlemlere drill-down; tüm tarihsel seri boyunca değil.
Toplu Parquet Önbelleği: Çoklu Zaman Dilimi Backtestlerini Yüzlerce Kat Nasıl Hızlandırırsınız
Dakikalık mumlardan zaman dilimlerini ve göstergeleri önceden hesaplama, parquet'e kaydetme ve gereksiz yeniden hesaplamalar olmadan toplu strateji testi için kullanma yöntemi.
Walk-Forward Optimizasyonu: Tek Dürüst Strateji Testi
Tek bir eğitim/test bölümünün aşırı uyuma karşı neden koruma sağlamadığı, walk-forward optimizasyonunun parametre sağlamlığını nasıl sistematik olarak doğruladığı ve 21 parametreyle +%3342 PnL@ML gösteren bir stratejinin WFO olmadan neden zamanlı bir bomba olduğu.