130 artikelen over algoritmische handel. Filter op onderwerp, volg een collectie of druk op ⌘K om te zoeken.
130 artikelen
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Onregelmatige tijd in tick-modellen: continue tijdcoderingen versus gewone positionele inbedding
Synthetische controlemethoden voor het evalueren van handelsstrategieën
Probabilistische voorspellingen scoren: CRPS, PIT-kalibratie en DeepAR
Op natuurkunde geïnformeerde neurale netwerken voor optieprijzen
PCMCI: Causale ontdekking in multivariate crypto-tijdreeksen
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Gaussiaanse processen voor niet-parametrische prijsmodellering
Fourier neurale operator voor op PDE gebaseerde financiële modellering
Is een context van een hele dag beter dan een context van tien minuten? Flitsaandacht en de vraag over de reekslengte
Ensemble-methoden: zwakke leerlingen combineren voor robuuste alfa
Double Machine Learning: Een Causale Parameter Schatten in Plaats van Returns Voorspellen
Causal Forests voor heterogene behandelings-effecten in trading
Epistemisch vs Aleatorisch: Meten Wat een Returnmodel Niet Weet
AutoML voor systematische handelspijplijnen
Liquidatiecascade als handelssignaal: gedwongen, vooraf aangekondigde flow lezen
Uniswap v3-LP-strategieën en hedging
De MEV-toeleveringsketen: PBS, MEV-Boost en de blokkenmarkt
On-chain arbitrage: atomaire cycli, flash loans, en de veiling die je moet winnen
Impermanent Loss en LVR: de echte wiskunde van LP-winstgevendheid
Binnen de slice: child-order tactieken tussen je scheduler en de exchange
Slippage-curven, geen slippage-constanten: kostenmodellen die het contact met live trading overleven
Smart Order Routing in Crypto: Eén Order, Twaalf Venues, Geen NBBO
De maker-taker-beslissing: fee tiers, rebates en de werkelijke kosten van het kruisen van de spread
Implementation shortfall en zelfgebouwde TCA: meten wat executie je werkelijk kost
Liquidaties on-chain: de mechanica van Aave en Compound, en de bot-business eromheen
Uniswap v3 voor quants: geconcentreerde liquiditeit en tick-wiskunde vanaf de grondbeginselen
Anatomie van MEV: sandwiches, frontrunning en het duistere woud van de mempool
Fill-simulatie: de ladder van close-price-fantasie naar queue-aware realiteit
TWAP versus VWAP versus POV: een executiebenchmark kiezen (en weten wanneer elk je voorliegt)
Almgren-Chriss zonder de vaagheid: optimale executie die je in een middag kunt implementeren
Volatility Targeting en handelen met GARCH-voorspellingen
DCC-GARCH: Dynamische correlaties voor pairs en portefeuillerisico
Asymmetrische en zwaarstaartige GARCH: EGARCH, GJR en Student-t
GARCH(1,1): Cryptovolatiliteit voorspellen
Het Eerlijke Negatieve Resultaat: Tienduizenden Backtests, Vijf Grote Munten, Geen Robuuste Edge
Bewijzen dat multi-timeframe backtests geen look-ahead vertonen: verstoor de toekomst, bewijs dat het verleden de toekomst niet kan zien
Wanneer de GPU loont: de parameter-sweep-roofline, waar een headline van 167x in werkelijkheid 27x algoritme maal 6.2x hardware is
De GPU-precisievalstrik: Hoe een fp32-backtest op Apple Metal stilletjes onzin teruggeeft
De Fidelity Gate: Grof-naar-Fijn Backtesten Bedriegt Je Sneller Tenzij de Goedkope Proxy Net Zo Rangschikt als de Dure
Random vs Smart Search: De Crossover Zit in de Eval-kosten, Niet in het Algoritme
De parameterruimte met twee assen: waarom het grootste deel van je sweep bijna gratis zou moeten zijn
De framework-belasting: wanneer je backtestbibliotheek trager is dan een naïeve pandas-loop
Kans op backtest-overfitting (PBO)
De IPC-belasting: zet de backtest-engine achter een socket en verlies 13% - bijna niets daarvan komt door de socket
De Deflated Sharpe Ratio: Hoeveel van je Backtest-'Winnaars' Overleven Multiple Testing?
Objective-Function Design: de metriek die je optimaliseert kiest stiekem je strategie
Look-Ahead Bias: hoe een fout van één bar een Sharpe van 15 fabriceert uit pure ruis
De Backtest-snelheidsladder: 298x op een laptop-CPU, identieke PnL tot de laatste trade
Researcher Quant Archive: archief voor kwantitatieve onderzoekers
algo-investor-skills: Claude Code Skills die een fraudebestendig investeerdersvoorstel bouwen
Het Kelly-criterium voor strategieën: hoe posities dimensioneren en kapitaal alloceren
Daily Stock Analysis: een AI-systeem dat een watchlist omzet in een dagelijks beslissingsdashboard
Temporal Fusion Transformer voor trading
Conformal Prediction voor Risicobewuste Positiegrootte
Spreadmodellering met machine learning
DeepLOB: Deep Learning op Limit Order Books
Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White
12 Portfolio Optimization Algorithms, Compared: HRP, Black-Litterman, NCO and Beyond
OneTick: het platform waar beurzen spoofers vangen en hedgefondsen op alfa jagen
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Arbitrage op prediction markets: verborgen kosten, fees en de echte rekensom
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Flowsurface: Open-Source Orderflow-Platform voor Cryptomarkten
Fincept Terminal: open-source Bloomberg Terminal-alternatief gebouwd op C++ en AI
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: een foundationmodel dat candlestickcharts de taal van transformers leert spreken
Jesse: crypto algo-trading framework met een minuutgebaseerde engine in Python en Rust
AI Hedge Fund: een multi-agent fonds waarin AI-analisten over trades stemmen
AI4Finance Foundation: Het FinGPT-, FinRL- en FinRobot-ecosysteem voor algoritmisch handelen
VectorBT: The Fastest Backtesting Framework for Python
Copulamodellen voor gezamenlijke risicomodellering in cryptoportefeuilles
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message
Geautomatiseerde ETF-portefeuille rebalancing: hoe we een bot voor Tinkoff Invest bouwden
Aeron: een kijkje in het messagingsysteem dat de helft van de HFT-industrie aandrijft
Ordertypes in Algorithmic Trading: van Limit met Chasing tot Virtuele Orders
Bartypes en Aggregatiemethoden voor Algoritmische Handel
LLM Alpha Mining: hoe haal je handelssignalen uit earnings calls en financiële documenten
De digitale vingerafdruk van een trader: hoe je een market maker herkent aan zijn orderboekgedrag
PnL per actieve tijd: de metriek die de strategierangschikking verandert
Adaptieve Drill-Down: Backtesten met Variabele Granulariteit van Minuten tot Ruwe Trades
Geaggregeerde Parquet-cache: hoe je multi-timeframe backtests honderden keren sneller maakt
Plateau-analyse: hoe onderscheid je een robuust optimum van overfitting
Coordinate Descent vs Bayesiaanse Optimalisatie: Wie Vindt Betere Parameters
Multi-symbol validatie: test je strategie op alle paren
Funding rates verwoesten je hefboom: waarom PnL×50x fictie is
Cascadestrategieën: prioriteitsuitvoering met fallback-opvulling
Backtest-live pariteit: waarom je bot anders handelt dan in de backtest
Monte Carlo Bootstrap: hoe je in 10 regels code betrouwbaarheidsintervallen voor een backtest krijgt
Funding Rate Arbitrage Tussen Exchanges: Hoe Winst te Maken uit Renteverschillen
Datacommunicatie in Algo Trading-systemen: Een Technologie-overzicht
Verlies-Winst Asymmetrie: De Wiskunde die je Deposito Vernietigt
Complexe Arbitrage-uitvoering in Rust: Van Nanoseconden tot Atomaire Multi-Legs
GNN, Transformers en RL voor arbitrage: wanneer neurale netwerken leren traden
Matrices, tensoren en tropische algebra: lineaire algebra voor arbitragedetectie
Vine Copulas voor Arbitrage: Modelleren van Hoogdimensionale Afhankelijkheden
Futures-Spot Arbitrage: Van Cash-and-Carry naar DeFi-CeFi
Graafalgoritmen voor arbitragedetectie: van Bellman-Ford tot RICH
De Black-Scholes-formule: optiewiskunde en de Heilige Graal van het traden
Anomaliedetectie voor de bescherming van trading bots: van Z-Score tot Transformer
Markowitz-portefeuilletheorie voor Crypto: Van Nul tot Held
Van turbulentie naar trading: hoe de Navier-Stokes-vergelijkingen algoritmisch handelen revolutioneren
Het Navier-Stokes-probleem: waarom uw koffiekopje Doom zou kunnen draaien
Diffusiemodellen vs cryptovaluta-anarchie: waarom DDPM Bitcoin-crashes beter voorspelt dan jouw astroloog
Jim Simons: van differentiaalmeetkunde naar het meest winstgevende algo-fonds in de geschiedenis
Complexe Variëteiten in Algoritmisch Handelen: De Geometrie van Financiële Markten
CCXT: hoe WebSocket-orderboekmethoden echt werken
Bill Williams Fractals: Een Eenvoudig Hulpmiddel om Extremen en Omkeringen te Herkennen
Attractoren in HFT: Wanneer wiskunde de markt ontmoet
Bill Williams: hoe een non-conformist met een diploma in psychologie het handelen voor altijd veranderde
Het principe van multiplicatieve compositie: een vierlaags synergiemodel in beleggingsstrategieën
Portfolio Balancer: Hiërarchisch Beleggingsbeheersysteem
Dynamisch combineren van Mean Reversion- en Momentum-strategieën in statistische arbitrage: wiskundige grondslagen en praktische implementatie
Distance Approach in Pairs Trading: Implementatie en Analyse met Rust
Het 'Desire Orderbook'-concept: een innovatieve benadering voor het voorspellen van marktgedrag
Analyse van de mogelijkheden om trader-gedrag op DEX te voorspellen op basis van identificatie en modellering
Een market-making-algoritme bouwen voor crypto-paren met het Avellaneda-Stoikov-model
Revolutie in het beheer van beleggingsportefeuilles met Agentic AI

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Onregelmatige tijd in tick-modellen: continue tijdcoderingen versus gewone positionele inbedding

Synthetische controlemethoden voor het evalueren van handelsstrategieën

Probabilistische voorspellingen scoren: CRPS, PIT-kalibratie en DeepAR
Op natuurkunde geïnformeerde neurale netwerken voor optieprijzen
PCMCI: Causale ontdekking in multivariate crypto-tijdreeksen
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Gaussiaanse processen voor niet-parametrische prijsmodellering

Fourier neurale operator voor op PDE gebaseerde financiële modellering

Is een context van een hele dag beter dan een context van tien minuten? Flitsaandacht en de vraag over de reekslengte

Ensemble-methoden: zwakke leerlingen combineren voor robuuste alfa

Double Machine Learning: Een Causale Parameter Schatten in Plaats van Returns Voorspellen

Causal Forests voor heterogene behandelings-effecten in trading

Epistemisch vs Aleatorisch: Meten Wat een Returnmodel Niet Weet

AutoML voor systematische handelspijplijnen
Liquidatiecascade als handelssignaal: gedwongen, vooraf aangekondigde flow lezen
Uniswap v3-LP-strategieën en hedging
De MEV-toeleveringsketen: PBS, MEV-Boost en de blokkenmarkt
On-chain arbitrage: atomaire cycli, flash loans, en de veiling die je moet winnen
Impermanent Loss en LVR: de echte wiskunde van LP-winstgevendheid
Binnen de slice: child-order tactieken tussen je scheduler en de exchange

Slippage-curven, geen slippage-constanten: kostenmodellen die het contact met live trading overleven

Smart Order Routing in Crypto: Eén Order, Twaalf Venues, Geen NBBO

De maker-taker-beslissing: fee tiers, rebates en de werkelijke kosten van het kruisen van de spread

Implementation shortfall en zelfgebouwde TCA: meten wat executie je werkelijk kost
Liquidaties on-chain: de mechanica van Aave en Compound, en de bot-business eromheen
Uniswap v3 voor quants: geconcentreerde liquiditeit en tick-wiskunde vanaf de grondbeginselen
Anatomie van MEV: sandwiches, frontrunning en het duistere woud van de mempool
Fill-simulatie: de ladder van close-price-fantasie naar queue-aware realiteit

TWAP versus VWAP versus POV: een executiebenchmark kiezen (en weten wanneer elk je voorliegt)

Almgren-Chriss zonder de vaagheid: optimale executie die je in een middag kunt implementeren

Volatility Targeting en handelen met GARCH-voorspellingen

DCC-GARCH: Dynamische correlaties voor pairs en portefeuillerisico

Asymmetrische en zwaarstaartige GARCH: EGARCH, GJR en Student-t

GARCH(1,1): Cryptovolatiliteit voorspellen

Het Eerlijke Negatieve Resultaat: Tienduizenden Backtests, Vijf Grote Munten, Geen Robuuste Edge

Bewijzen dat multi-timeframe backtests geen look-ahead vertonen: verstoor de toekomst, bewijs dat het verleden de toekomst niet kan zien
Wanneer de GPU loont: de parameter-sweep-roofline, waar een headline van 167x in werkelijkheid 27x algoritme maal 6.2x hardware is
De GPU-precisievalstrik: Hoe een fp32-backtest op Apple Metal stilletjes onzin teruggeeft
De Fidelity Gate: Grof-naar-Fijn Backtesten Bedriegt Je Sneller Tenzij de Goedkope Proxy Net Zo Rangschikt als de Dure
Random vs Smart Search: De Crossover Zit in de Eval-kosten, Niet in het Algoritme
De parameterruimte met twee assen: waarom het grootste deel van je sweep bijna gratis zou moeten zijn
De framework-belasting: wanneer je backtestbibliotheek trager is dan een naïeve pandas-loop

Kans op backtest-overfitting (PBO)

De IPC-belasting: zet de backtest-engine achter een socket en verlies 13% - bijna niets daarvan komt door de socket

De Deflated Sharpe Ratio: Hoeveel van je Backtest-'Winnaars' Overleven Multiple Testing?

Objective-Function Design: de metriek die je optimaliseert kiest stiekem je strategie
Look-Ahead Bias: hoe een fout van één bar een Sharpe van 15 fabriceert uit pure ruis

De Backtest-snelheidsladder: 298x op een laptop-CPU, identieke PnL tot de laatste trade
Researcher Quant Archive: archief voor kwantitatieve onderzoekers

algo-investor-skills: Claude Code Skills die een fraudebestendig investeerdersvoorstel bouwen

Het Kelly-criterium voor strategieën: hoe posities dimensioneren en kapitaal alloceren
Daily Stock Analysis: een AI-systeem dat een watchlist omzet in een dagelijks beslissingsdashboard
Temporal Fusion Transformer voor trading
Conformal Prediction voor Risicobewuste Positiegrootte
Spreadmodellering met machine learning
DeepLOB: Deep Learning op Limit Order Books

Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White

12 Portfolio Optimization Algorithms, Compared: HRP, Black-Litterman, NCO and Beyond
OneTick: het platform waar beurzen spoofers vangen en hedgefondsen op alfa jagen
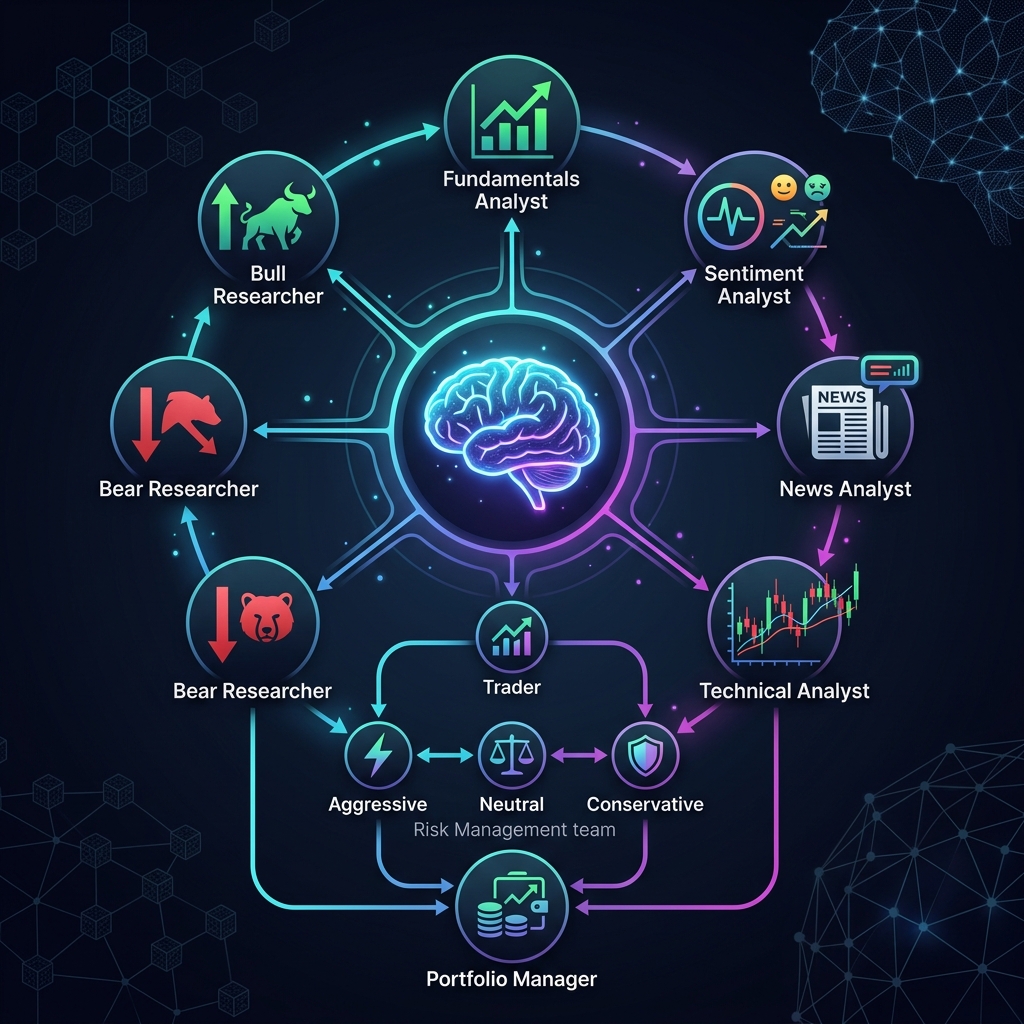
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
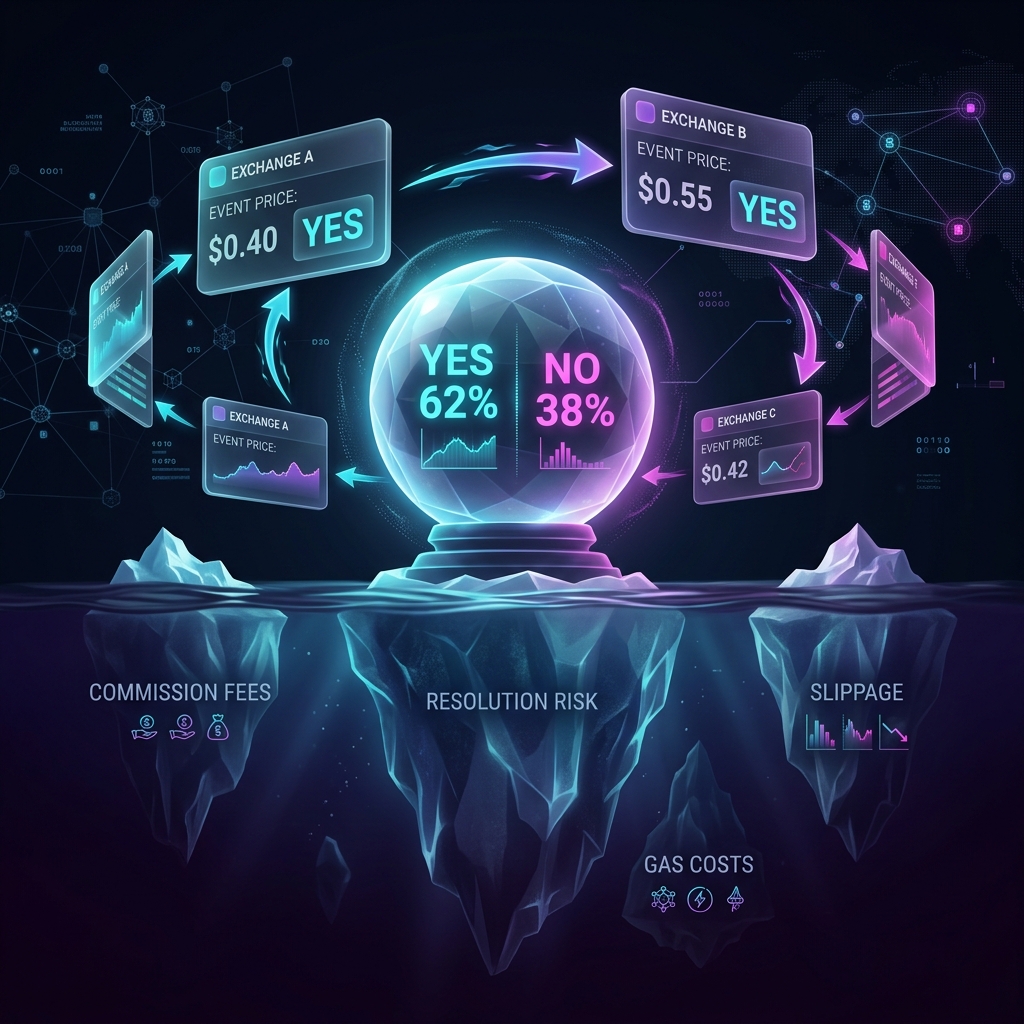
Arbitrage op prediction markets: verborgen kosten, fees en de echte rekensom

T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
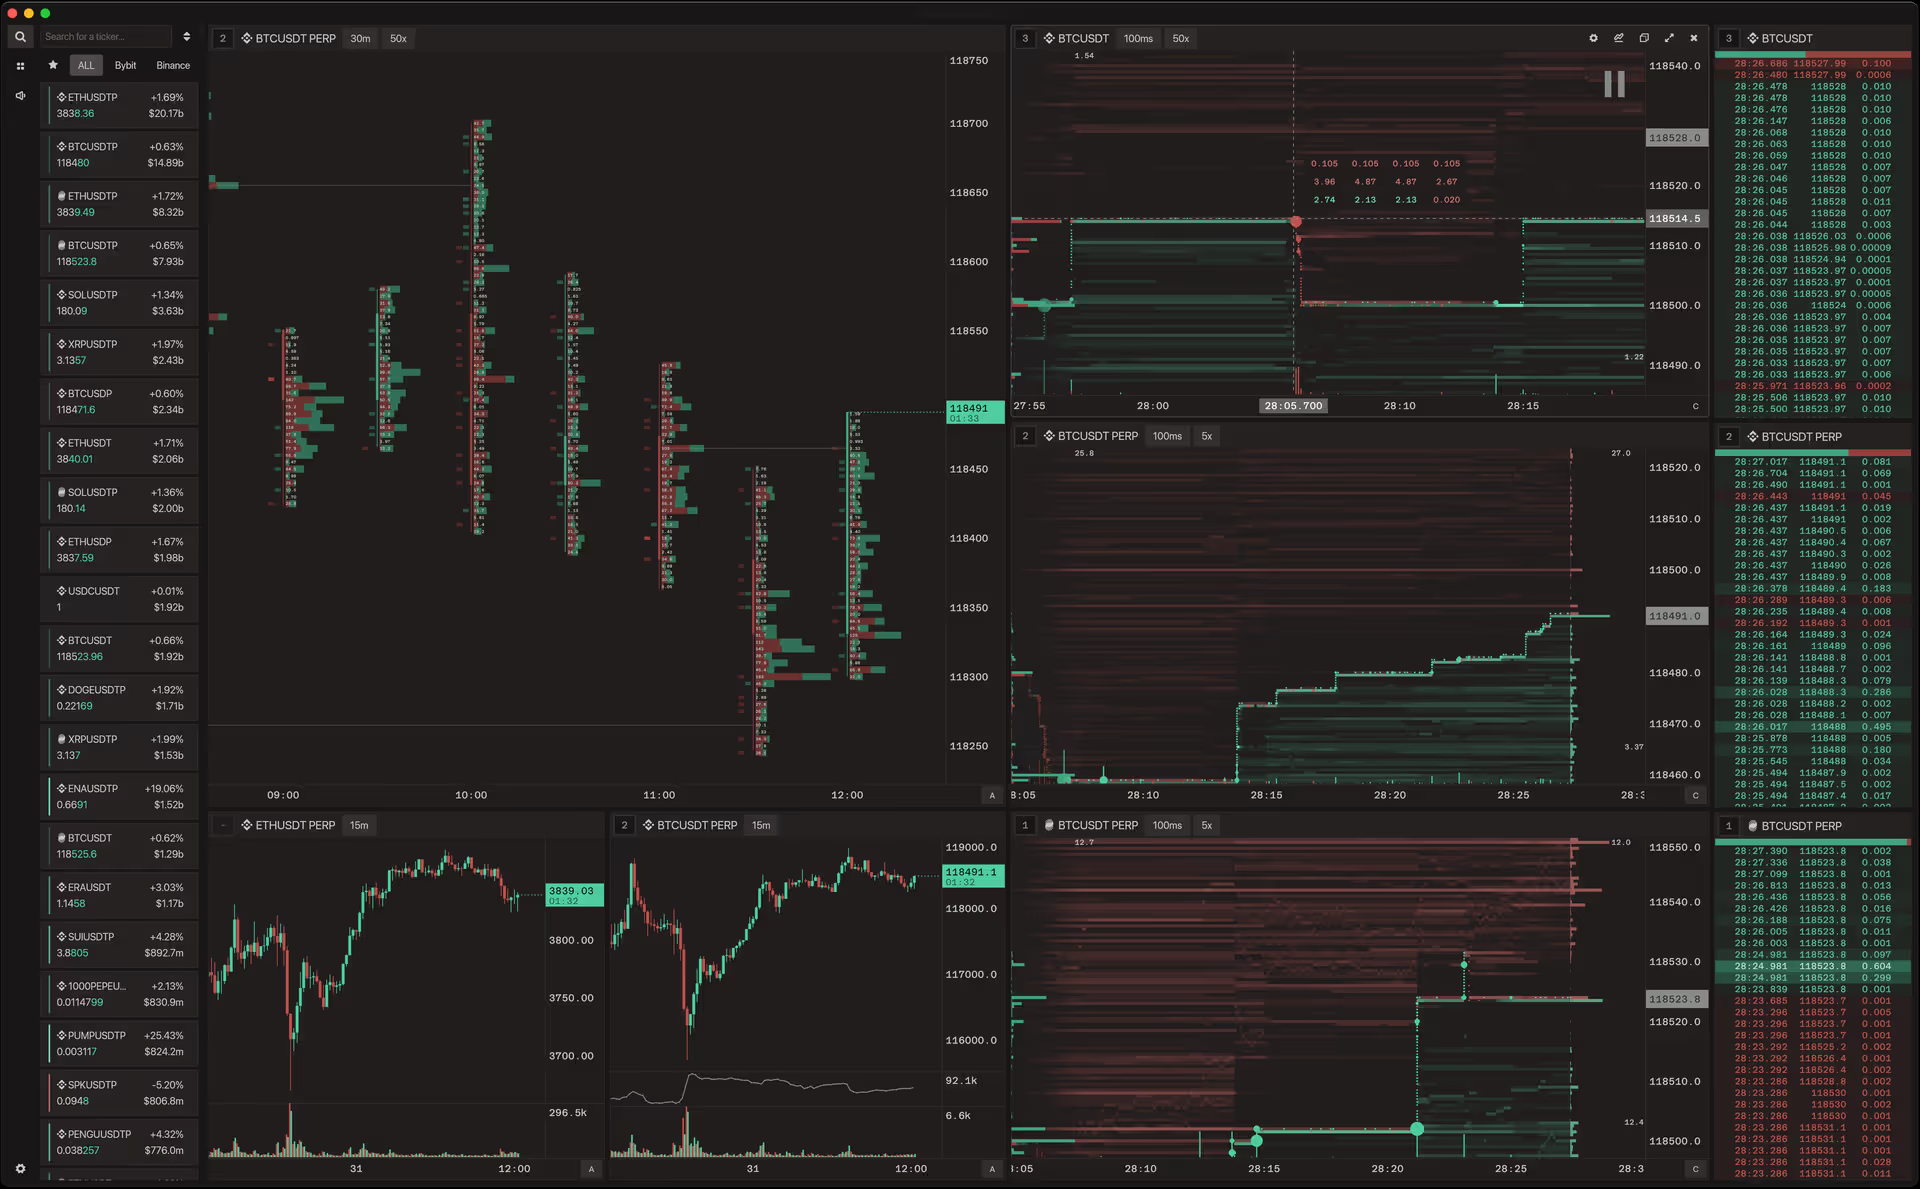
Flowsurface: Open-Source Orderflow-Platform voor Cryptomarkten
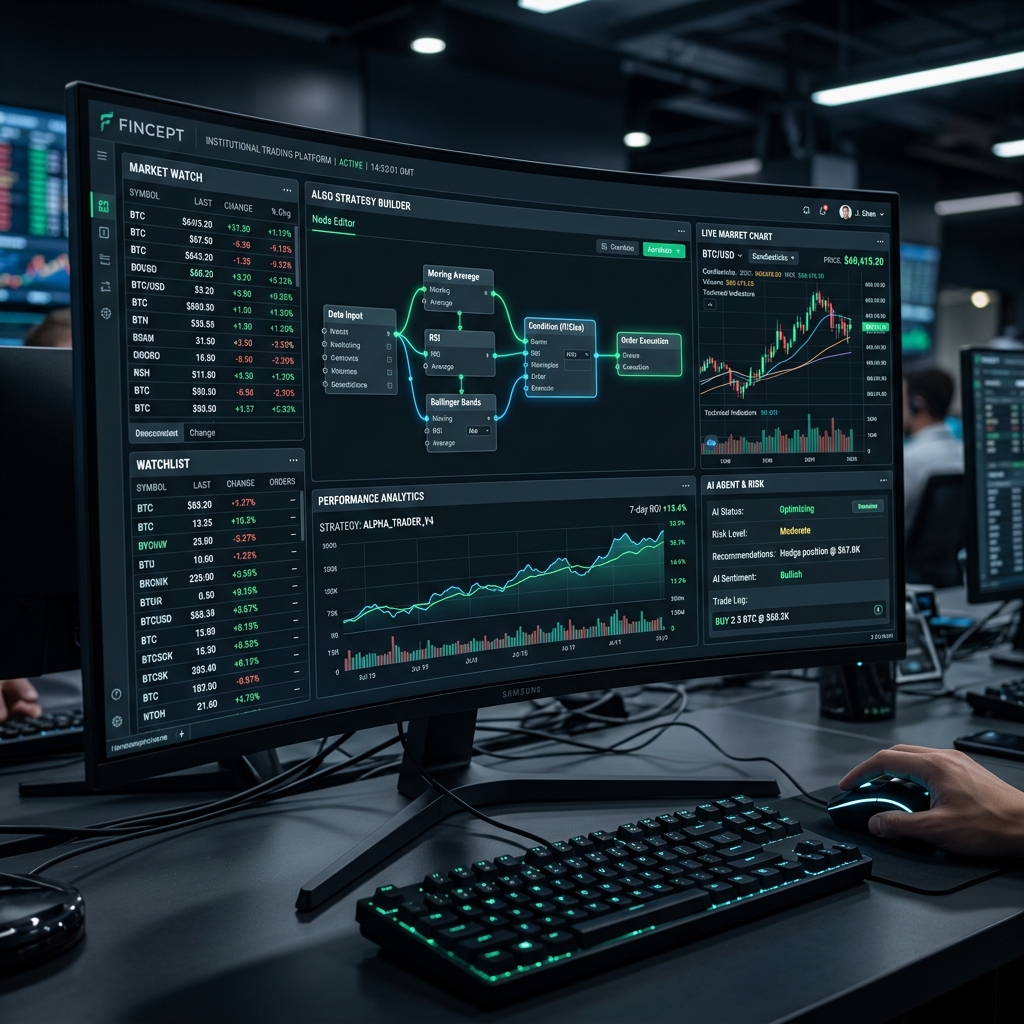
Fincept Terminal: open-source Bloomberg Terminal-alternatief gebouwd op C++ en AI
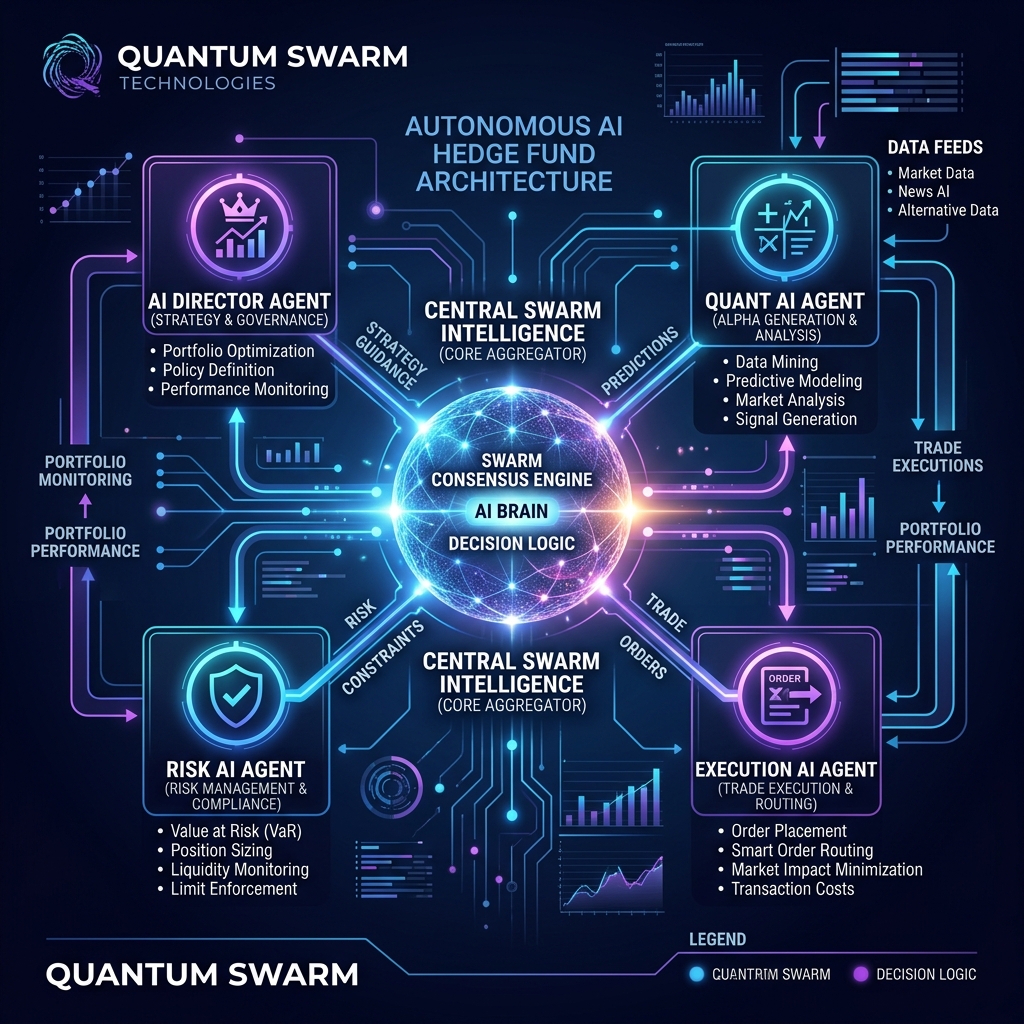
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
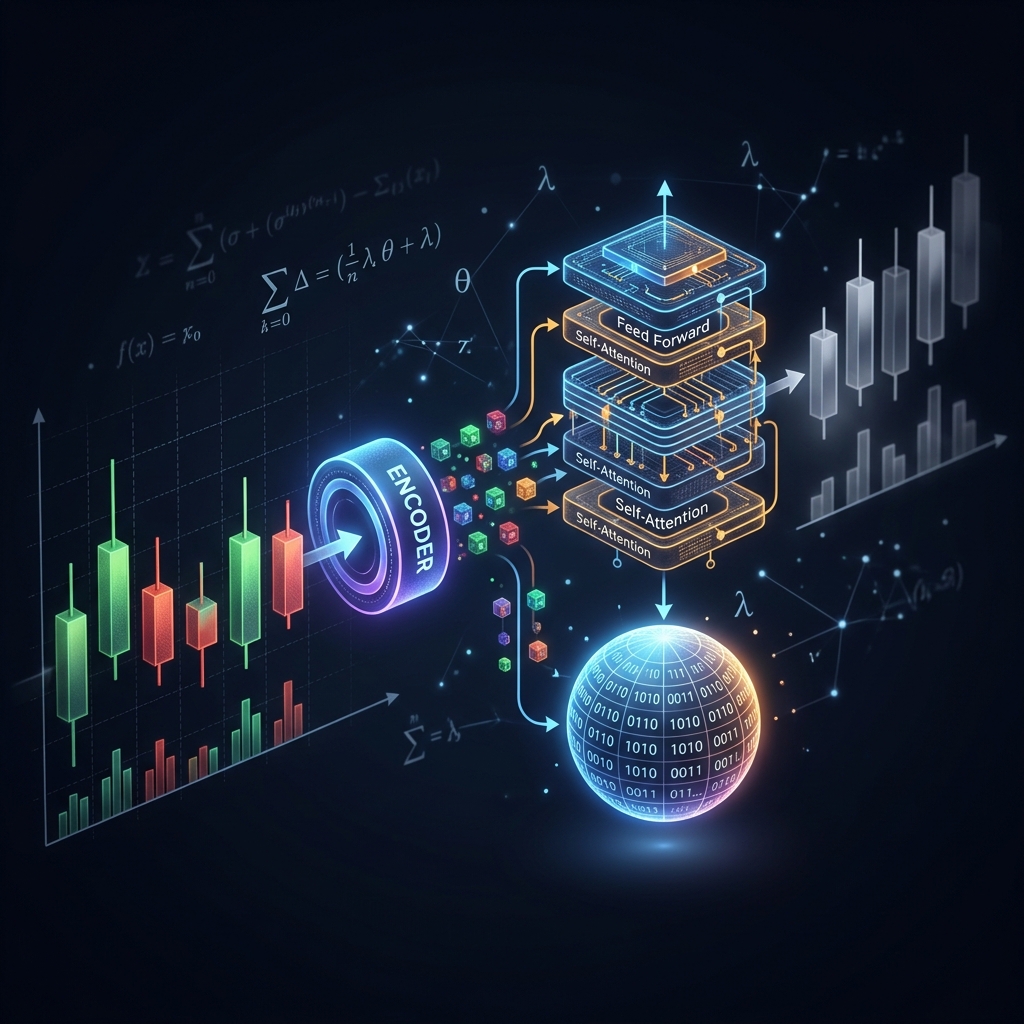
Kronos: een foundationmodel dat candlestickcharts de taal van transformers leert spreken

Jesse: crypto algo-trading framework met een minuutgebaseerde engine in Python en Rust

AI Hedge Fund: een multi-agent fonds waarin AI-analisten over trades stemmen
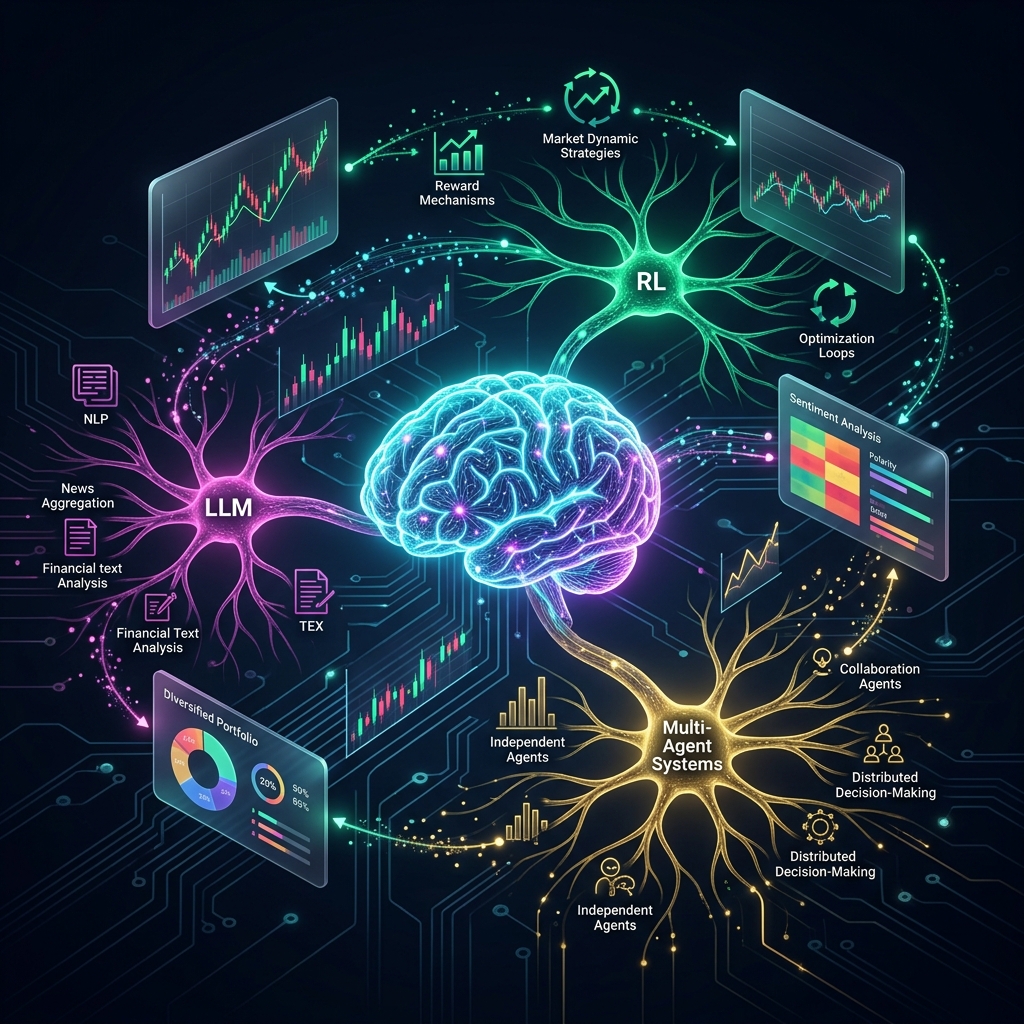
AI4Finance Foundation: Het FinGPT-, FinRL- en FinRobot-ecosysteem voor algoritmisch handelen
VectorBT: The Fastest Backtesting Framework for Python

Copulamodellen voor gezamenlijke risicomodellering in cryptoportefeuilles
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message

Geautomatiseerde ETF-portefeuille rebalancing: hoe we een bot voor Tinkoff Invest bouwden
Aeron: een kijkje in het messagingsysteem dat de helft van de HFT-industrie aandrijft
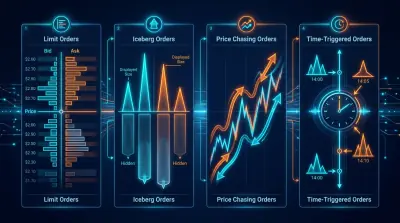
Ordertypes in Algorithmic Trading: van Limit met Chasing tot Virtuele Orders
Bartypes en Aggregatiemethoden voor Algoritmische Handel
LLM Alpha Mining: hoe haal je handelssignalen uit earnings calls en financiële documenten
De digitale vingerafdruk van een trader: hoe je een market maker herkent aan zijn orderboekgedrag

PnL per actieve tijd: de metriek die de strategierangschikking verandert

Adaptieve Drill-Down: Backtesten met Variabele Granulariteit van Minuten tot Ruwe Trades
Geaggregeerde Parquet-cache: hoe je multi-timeframe backtests honderden keren sneller maakt
Plateau-analyse: hoe onderscheid je een robuust optimum van overfitting
Coordinate Descent vs Bayesiaanse Optimalisatie: Wie Vindt Betere Parameters

Multi-symbol validatie: test je strategie op alle paren

Funding rates verwoesten je hefboom: waarom PnL×50x fictie is

Cascadestrategieën: prioriteitsuitvoering met fallback-opvulling
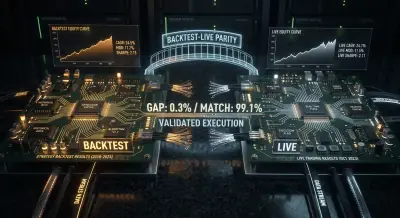
Backtest-live pariteit: waarom je bot anders handelt dan in de backtest

Monte Carlo Bootstrap: hoe je in 10 regels code betrouwbaarheidsintervallen voor een backtest krijgt
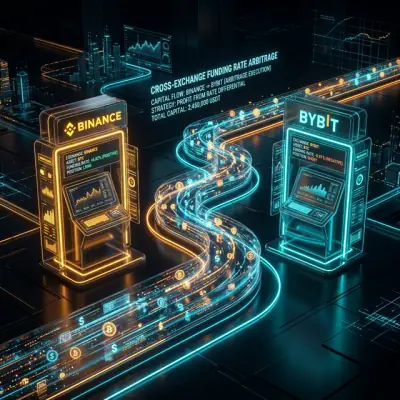
Funding Rate Arbitrage Tussen Exchanges: Hoe Winst te Maken uit Renteverschillen
Datacommunicatie in Algo Trading-systemen: Een Technologie-overzicht

Verlies-Winst Asymmetrie: De Wiskunde die je Deposito Vernietigt
Complexe Arbitrage-uitvoering in Rust: Van Nanoseconden tot Atomaire Multi-Legs
GNN, Transformers en RL voor arbitrage: wanneer neurale netwerken leren traden
Matrices, tensoren en tropische algebra: lineaire algebra voor arbitragedetectie
Vine Copulas voor Arbitrage: Modelleren van Hoogdimensionale Afhankelijkheden
Futures-Spot Arbitrage: Van Cash-and-Carry naar DeFi-CeFi
Graafalgoritmen voor arbitragedetectie: van Bellman-Ford tot RICH
De Black-Scholes-formule: optiewiskunde en de Heilige Graal van het traden

Anomaliedetectie voor de bescherming van trading bots: van Z-Score tot Transformer

Markowitz-portefeuilletheorie voor Crypto: Van Nul tot Held

Van turbulentie naar trading: hoe de Navier-Stokes-vergelijkingen algoritmisch handelen revolutioneren

Het Navier-Stokes-probleem: waarom uw koffiekopje Doom zou kunnen draaien

Diffusiemodellen vs cryptovaluta-anarchie: waarom DDPM Bitcoin-crashes beter voorspelt dan jouw astroloog

Jim Simons: van differentiaalmeetkunde naar het meest winstgevende algo-fonds in de geschiedenis

Complexe Variëteiten in Algoritmisch Handelen: De Geometrie van Financiële Markten
CCXT: hoe WebSocket-orderboekmethoden echt werken

Bill Williams Fractals: Een Eenvoudig Hulpmiddel om Extremen en Omkeringen te Herkennen

Attractoren in HFT: Wanneer wiskunde de markt ontmoet

Bill Williams: hoe een non-conformist met een diploma in psychologie het handelen voor altijd veranderde

Het principe van multiplicatieve compositie: een vierlaags synergiemodel in beleggingsstrategieën

Portfolio Balancer: Hiërarchisch Beleggingsbeheersysteem
Dynamisch combineren van Mean Reversion- en Momentum-strategieën in statistische arbitrage: wiskundige grondslagen en praktische implementatie
Distance Approach in Pairs Trading: Implementatie en Analyse met Rust

Het 'Desire Orderbook'-concept: een innovatieve benadering voor het voorspellen van marktgedrag
Analyse van de mogelijkheden om trader-gedrag op DEX te voorspellen op basis van identificatie en modellering
Een market-making-algoritme bouwen voor crypto-paren met het Avellaneda-Stoikov-model
Revolutie in het beheer van beleggingsportefeuilles met Agentic AI
Nog niets onder dit onderwerp.Probeer een ander onderwerp of wis het filter.