144 articoli sul trading algoritmico. Filtra per argomento, segui una raccolta o premi ⌘K per cercare.
144 articoli
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings
Metodi di controllo sintetico per la valutazione delle strategie di trading
Punteggio delle previsioni probabilistiche: CRPS, calibrazione PIT e DeepAR
Reti neurali informate dalla fisica per i prezzi delle opzioni
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Processi gaussiani per la modellazione dei prezzi non parametrica
Operatore neurale di Fourier per la modellazione finanziaria basata su PDE
Un contesto di un'intera giornata batte uno di dieci minuti? Attenzione flash e domanda sulla lunghezza della sequenza
Metodi d'insieme: combinare studenti deboli per un alfa robusto
Double Machine Learning: Stimare un Parametro Causale Invece che Prevedere i Ritorni
Causal Forests per effetti di trattamento eterogenei nel trading
Epistemico vs Aleatorico: Misurare ciò che un modello di rendimento non sa
AutoML per pipeline di trading sistematico
Le cascate di liquidazioni come segnale di trading: leggere il flusso forzato e preannunciato
Strategie LP su Uniswap v3 e hedging
La catena di approvvigionamento MEV: PBS, MEV-Boost e chi cattura effettivamente il valore
Arbitraggio on-chain: cicli atomici, flash loan e l'asta che devi vincere
Impermanent Loss e LVR: la vera matematica della redditività degli LP
Dentro la slice: le tattiche sui child order tra scheduler ed exchange
Curve di slippage, non costanti di slippage: modelli di costo che sopravvivono al contatto con il trading live
Smart Order Routing nel crypto: un ordine, dodici venue, nessun NBBO
La decisione maker-taker: fasce di commissione, rebate e il vero costo di attraversare lo spread
Implementation shortfall e TCA fai-da-te: misurare quanto costa davvero l'esecuzione
Liquidazioni on-chain: le meccaniche di Aave e Compound, e il business dei bot che ci gira intorno
Uniswap v3 per quant: liquidità concentrata e matematica dei tick dai principi primi
Anatomia del MEV: sandwich, frontrunning e la foresta oscura della mempool
Simulazione dei fill: la scala dal fantasy del close-price alla realtà queue-aware
TWAP vs VWAP vs POV: scegliere un benchmark di esecuzione (e sapere quando ciascuno ti inganna)
Almgren-Chriss senza fumo negli occhi: esecuzione ottimale implementabile in un pomeriggio
Targeting della Volatilita e Trading con Previsioni GARCH
DCC-GARCH: correlazioni dinamiche per coppie e rischio di portafoglio
GARCH asimmetrico e a code pesanti: EGARCH, GJR e Student-t
GARCH(1,1): previsione della volatilita nel crypto
Il negativo onesto: decine di migliaia di backtest, cinque major, nessun edge robusto
Dimostrare l'assenza di look-ahead nei backtest multi-timeframe: perturbare il futuro per dimostrare che il passato non può vederlo
Quando la GPU Ripaga: Il Roofline dello Sweep di Parametri, Dove un 167x da Titolo è in Realtà 27x di Algoritmo per 6.2x di Hardware
La trappola della precisione GPU: come un backtest in fp32 su Apple Metal restituisce silenziosamente spazzatura
Il Fidelity Gate: il Backtesting dal Grossolano al Fine Ti Inganna Più in Fretta a Meno che il Proxy Economico non Classifichi Come Quello Costoso
Ricerca casuale vs ricerca intelligente: il punto di incrocio è il costo di valutazione, non l'algoritmo
Lo spazio dei parametri a due assi: perché gran parte del tuo sweep dovrebbe essere quasi gratis
La tassa del framework: quando la tua libreria di backtest è più lenta di un ingenuo ciclo pandas
La Probability of Backtest Overfitting: La Tua Ricerca Ha Battuto un Lancio di Moneta?
La Tassa IPC: Metti il Motore di Backtest Dietro un Socket e Perdi il 13% - Ma Quasi Nulla è Colpa del Socket
Il Deflated Sharpe Ratio: Quanti dei 'Vincitori' del Tuo Backtest Sopravvivono ai Test Multipli?
Il Design della Funzione Obiettivo: La Metrica che Ottimizzi Sceglie di Nascosto la Tua Strategia
Look-Ahead Bias: Come un Errore di un Singolo Bar Genera uno Sharpe di 15 dal Rumore Puro
La Scala di Velocità del Backtest: 298x su una CPU da Laptop, PnL Identico Fino all'Ultimo Trade
researcher: un archivio di ricerca quant ricercabile per umani e agenti AI
algo-investor-skills: le Skill di Claude Code che costruiscono una proposta per investitori a prova di truffa
Criterio di Kelly per le strategie: come scegliere la dimensione della posizione e allocare il capitale
Analisi azionaria quotidiana: un sistema AI che trasforma una watchlist in un cruscotto decisionale giornaliero
Temporal Fusion Transformer per la previsione multi-orizzonte di portafoglio
Conformal Prediction per il dimensionamento delle posizioni consapevole del rischio
Modellazione e previsione dello spread bid-ask con il machine learning
DeepLOB: Deep Learning sui Limit Order Book
Nel Nostro Algoritmo di Casa: HRP + Long/Short + CVaR con Hull-White
12 Algoritmi di Ottimizzazione del Portafoglio a Confronto: HRP, Black-Litterman, NCO e Oltre
OneTick: La Piattaforma Dove le Borse Catturano gli Spoofer e gli Hedge Fund Cacciano l'Alpha
TradingAgents: Framework AI Multi-Agente che Modella un Hedge Fund
Arbitraggio sui Mercati Predittivi: Costi Nascosti, Commissioni e la Matematica Reale
T-Bricks (Broadridge): Come Funziona la Piattaforma delle Prop Firm
Flowsurface: Piattaforma Orderflow Open-Source per i Mercati Crypto
Fincept Terminal: Alternativa Open-Source al Bloomberg Terminal Basata su C++ e AI
AutoHedge: Recensione dell'hedge fund AI autonomo basato sull'intelligenza sciame
Kronos: Un Modello Fondamentale che Insegna ai Grafici Candlestick a Parlare il Linguaggio dei Transformer
Jesse: Framework di Algo-Trading Crypto con Motore al Minuto in Python e Rust
AI Hedge Fund: Un Fondo Multi-Agente in cui gli Analisti AI Votano sulle Operazioni
AI4Finance Foundation: L'Ecosistema FinGPT, FinRL e FinRobot per l'Algo-Trading
VectorBT: Il Framework di Backtesting più Veloce per Python
Modelli Copula per la Modellazione del Rischio Congiunto nei Portafogli Crypto
ZigBolt: Perché Abbiamo Costruito il Nostro Aeron in Zig e Raggiunto 20 Nanosecondi per Messaggio
Ribilanciamento Automatico del Portafoglio ETF: Come Abbiamo Costruito un Bot per Tinkoff Invest
Aeron: Dentro il Sistema di Messaggistica che Alimenta Metà del Settore HFT
Come Sfruttare i Crolli Dopo i Pump degli Shitcoin: Un Approccio Sistematico
Tipi di ordine nel trading algoritmico: dal limite con inseguimento agli ordini virtuali
Tipi di Bar e Metodi di Aggregazione per il Trading Algoritmico
Hidden Markov Models nel Trading: Come Adattare la Propria Strategia ai Regimi di Mercato
La Coda Dentro il Muro: Analisi della Posizione degli Ordini nella Densità del Book degli Ordini
LLM Alpha Mining: Come Estrarre Segnali di Trading dalle Earnings Call e dai Documenti Finanziari
Arbitraggio Statistico e Pairs Trading nei Mercati Crypto: Dalla Cointegrazione al Filtro di Kalman
Impronta Digitale di un Trader: Come Identificare un Market Maker dal Comportamento nel Book degli Ordini
PnL per Tempo Attivo: La Metrica che Cambia il Ranking delle Strategie
Drill-Down Adattivo: Backtest con Granularità Variabile dai Minuti ai Trade Grezzi
Cache Parquet Aggregata: Come Accelerare i Backtest Multi-Timeframe di Centinaia di Volte
Walk-Forward Optimization: L'Unico Test Onesto per una Strategia
Correlazione dei Segnali: Quante Coppie Monitorare
Polars vs Pandas per l'Algotrading: Benchmark su Dati Reali
Analisi del Plateau: Come Distinguere un Ottimo Robusto dall'Overfitting
Discesa per Coordinate vs Ottimizzazione Bayesiana: Chi Trova i Parametri Migliori
Validazione Multi-Symbol: Testa la Tua Strategia su Tutte le Coppie
I Funding Rate Distruggono la Tua Leva: Perché PnL×50x È una Finzione
Strategie Cascade: Esecuzione Prioritaria con Riempimento di Fallback
Parità backtest-live: perché il tuo bot fa trading in modo diverso dal backtest
Monte Carlo Bootstrap: Come Ottenere Intervalli di Confidenza per un Backtest in 10 Righe di Codice
Arbitraggio del Funding Rate tra Exchange: Come Trarre Profitto dalle Differenze di Tasso
QuestDB per il Trading Algoritmico: Le Estensioni SQL che Cambiano le Regole del Gioco
QuestDB per il Trading Algoritmico: Dai Libri degli Ordini all'Architettura di Produzione
QuestDB per il Trading Algoritmico: Un'Architettura che Parla il Linguaggio dei Mercati
Comunicazione dei Dati nei Sistemi di Algo Trading: Una Panoramica Tecnologica
Asimmetria Perdite-Profitti: La Matematica Che Distrugge il Tuo Deposito
Esecuzione di Arbitraggio Complesso in Rust: Dai Nanosecondi alle Multi-Leg Atomiche
GNN, Transformer e RL per l'Arbitraggio: Quando le Reti Neurali Imparano a Fare Trading
Matrici, Tensori e Algebra Tropicale: Algebra Lineare per il Rilevamento dell'Arbitraggio
Vine Copulas per l'Arbitraggio: Modellazione delle Dipendenze ad Alta Dimensione
Arbitraggio Futures-Spot: dal Cash-and-Carry al DeFi-CeFi
Algoritmi su Grafi per il Rilevamento dell'Arbitraggio: Da Bellman-Ford a RICH
La Formula di Black-Scholes: La Matematica delle Opzioni e il Santo Graal del Trading
Rilevamento delle Anomalie per la Protezione dei Bot di Trading: da Z-Score a Transformer
Teoria del Portafoglio di Markowitz per le Crypto: Da Zero a Esperto
Dalla Turbolenza al Trading: Come le Equazioni di Navier-Stokes Rivoluzionano il Trading Algoritmico
Il Problema di Navier-Stokes: Perché la Tua Tazza di Caffè Potrebbe Far Girare Doom
Segnali di Trading: Perché Non Funziona Come Pensi
Modelli di Diffusione vs Anarchia delle Criptovalute: Perché DDPM Può Prevedere i Crash di Bitcoin Meglio del Tuo Astrologo
Jim Simons: Dalla Geometria Differenziale al Fondo Algoritmico più Redditizio della Storia
Varietà Complesse nel Trading Algoritmico: La Geometria dei Mercati Finanziari
CCXT: Come Funzionano Davvero i Metodi WebSocket per l'Orderbook
Frattali di Bill Williams: Uno Strumento Semplice per Individuare Estremi e Inversioni
Attrattori nell'HFT: Quando la Matematica Incontra il Mercato
Bill Williams: Come un Ribelle con una Laurea in Psicologia ha Cambiato il Trading per Sempre
Il Principio della Composizione Moltiplicativa: Un Modello di Sinergia a Quattro Livelli nelle Strategie di Investimento
Portfolio Balancer: Sistema Gerarchico di Gestione degli Investimenti
Combinazione Dinamica di Strategie di Mean Reversion e Momentum nell'Arbitraggio Statistico: Fondamenti Matematici e Implementazione Pratica
Approccio della Distanza nel Pairs Trading: Implementazione e Analisi con Rust
Sviluppo di un Semplice Scalper in C++ con FAST/FIX: Guida Passo dopo Passo
Il Concetto di 'Desire Orderbook': Un Approccio Innovativo alla Previsione del Comportamento di Mercato
Analisi delle Capacità di Previsione del Comportamento dei Trader nei DEX Basata su Identificazione e Modellazione
Costruire un Algoritmo di Market Making per Coppie Crypto con il Modello Avellaneda-Stoikov
Le candele nel trading: come dalle operazioni nasce la base dell'analisi di mercato
Rivoluzione nella Gestione del Portafoglio di Investimenti con l'AI Agenziale
Glossario dei termini dei sistemi di trading

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings

Metodi di controllo sintetico per la valutazione delle strategie di trading

Punteggio delle previsioni probabilistiche: CRPS, calibrazione PIT e DeepAR
Reti neurali informate dalla fisica per i prezzi delle opzioni
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Processi gaussiani per la modellazione dei prezzi non parametrica

Operatore neurale di Fourier per la modellazione finanziaria basata su PDE

Un contesto di un'intera giornata batte uno di dieci minuti? Attenzione flash e domanda sulla lunghezza della sequenza

Metodi d'insieme: combinare studenti deboli per un alfa robusto

Double Machine Learning: Stimare un Parametro Causale Invece che Prevedere i Ritorni

Causal Forests per effetti di trattamento eterogenei nel trading

Epistemico vs Aleatorico: Misurare ciò che un modello di rendimento non sa

AutoML per pipeline di trading sistematico
Le cascate di liquidazioni come segnale di trading: leggere il flusso forzato e preannunciato
Strategie LP su Uniswap v3 e hedging
La catena di approvvigionamento MEV: PBS, MEV-Boost e chi cattura effettivamente il valore
Arbitraggio on-chain: cicli atomici, flash loan e l'asta che devi vincere
Impermanent Loss e LVR: la vera matematica della redditività degli LP
Dentro la slice: le tattiche sui child order tra scheduler ed exchange

Curve di slippage, non costanti di slippage: modelli di costo che sopravvivono al contatto con il trading live

Smart Order Routing nel crypto: un ordine, dodici venue, nessun NBBO

La decisione maker-taker: fasce di commissione, rebate e il vero costo di attraversare lo spread

Implementation shortfall e TCA fai-da-te: misurare quanto costa davvero l'esecuzione
Liquidazioni on-chain: le meccaniche di Aave e Compound, e il business dei bot che ci gira intorno
Uniswap v3 per quant: liquidità concentrata e matematica dei tick dai principi primi
Anatomia del MEV: sandwich, frontrunning e la foresta oscura della mempool
Simulazione dei fill: la scala dal fantasy del close-price alla realtà queue-aware

TWAP vs VWAP vs POV: scegliere un benchmark di esecuzione (e sapere quando ciascuno ti inganna)

Almgren-Chriss senza fumo negli occhi: esecuzione ottimale implementabile in un pomeriggio

Targeting della Volatilita e Trading con Previsioni GARCH

DCC-GARCH: correlazioni dinamiche per coppie e rischio di portafoglio

GARCH asimmetrico e a code pesanti: EGARCH, GJR e Student-t

GARCH(1,1): previsione della volatilita nel crypto

Il negativo onesto: decine di migliaia di backtest, cinque major, nessun edge robusto

Dimostrare l'assenza di look-ahead nei backtest multi-timeframe: perturbare il futuro per dimostrare che il passato non può vederlo
Quando la GPU Ripaga: Il Roofline dello Sweep di Parametri, Dove un 167x da Titolo è in Realtà 27x di Algoritmo per 6.2x di Hardware
La trappola della precisione GPU: come un backtest in fp32 su Apple Metal restituisce silenziosamente spazzatura
Il Fidelity Gate: il Backtesting dal Grossolano al Fine Ti Inganna Più in Fretta a Meno che il Proxy Economico non Classifichi Come Quello Costoso
Ricerca casuale vs ricerca intelligente: il punto di incrocio è il costo di valutazione, non l'algoritmo
Lo spazio dei parametri a due assi: perché gran parte del tuo sweep dovrebbe essere quasi gratis
La tassa del framework: quando la tua libreria di backtest è più lenta di un ingenuo ciclo pandas

La Probability of Backtest Overfitting: La Tua Ricerca Ha Battuto un Lancio di Moneta?

La Tassa IPC: Metti il Motore di Backtest Dietro un Socket e Perdi il 13% - Ma Quasi Nulla è Colpa del Socket

Il Deflated Sharpe Ratio: Quanti dei 'Vincitori' del Tuo Backtest Sopravvivono ai Test Multipli?

Il Design della Funzione Obiettivo: La Metrica che Ottimizzi Sceglie di Nascosto la Tua Strategia
Look-Ahead Bias: Come un Errore di un Singolo Bar Genera uno Sharpe di 15 dal Rumore Puro

La Scala di Velocità del Backtest: 298x su una CPU da Laptop, PnL Identico Fino all'Ultimo Trade
researcher: un archivio di ricerca quant ricercabile per umani e agenti AI

algo-investor-skills: le Skill di Claude Code che costruiscono una proposta per investitori a prova di truffa

Criterio di Kelly per le strategie: come scegliere la dimensione della posizione e allocare il capitale
Analisi azionaria quotidiana: un sistema AI che trasforma una watchlist in un cruscotto decisionale giornaliero
Temporal Fusion Transformer per la previsione multi-orizzonte di portafoglio
Conformal Prediction per il dimensionamento delle posizioni consapevole del rischio
Modellazione e previsione dello spread bid-ask con il machine learning
DeepLOB: Deep Learning sui Limit Order Book

Nel Nostro Algoritmo di Casa: HRP + Long/Short + CVaR con Hull-White

12 Algoritmi di Ottimizzazione del Portafoglio a Confronto: HRP, Black-Litterman, NCO e Oltre
OneTick: La Piattaforma Dove le Borse Catturano gli Spoofer e gli Hedge Fund Cacciano l'Alpha
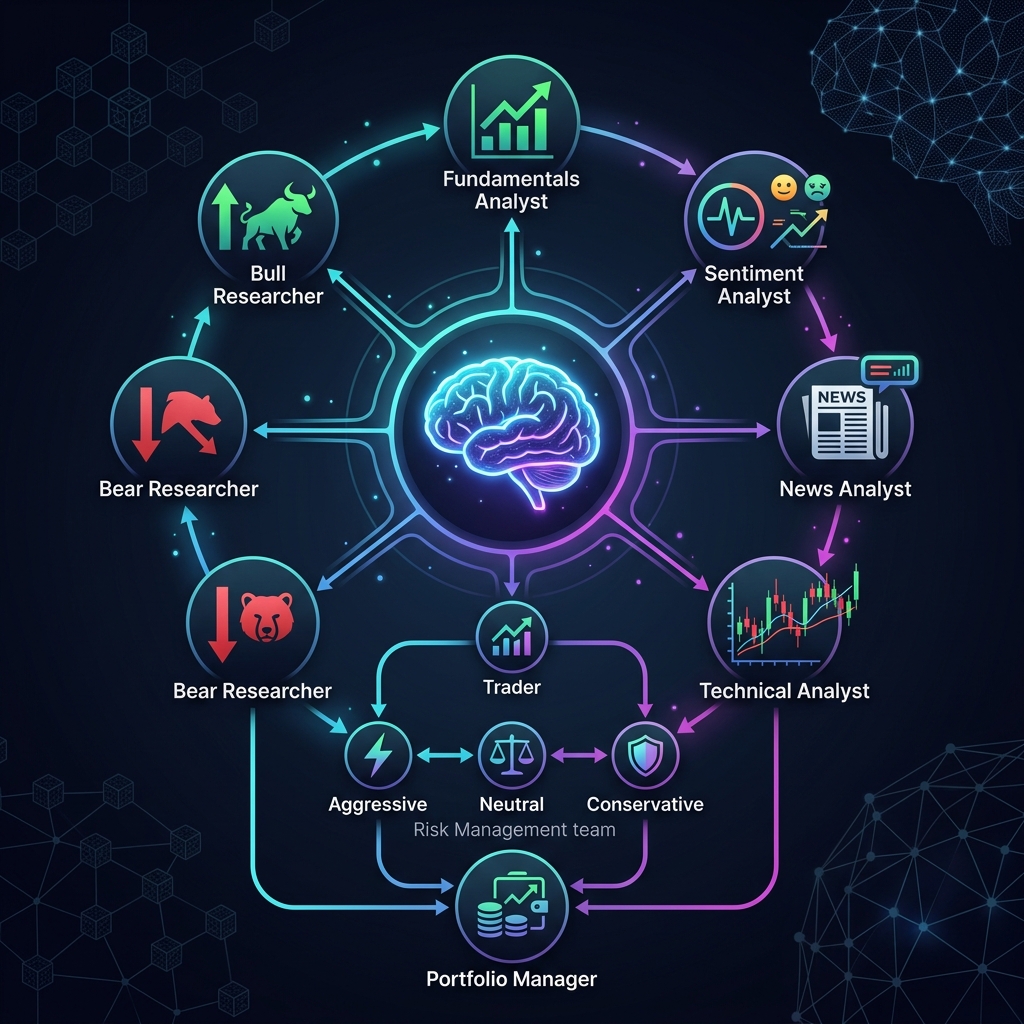
TradingAgents: Framework AI Multi-Agente che Modella un Hedge Fund
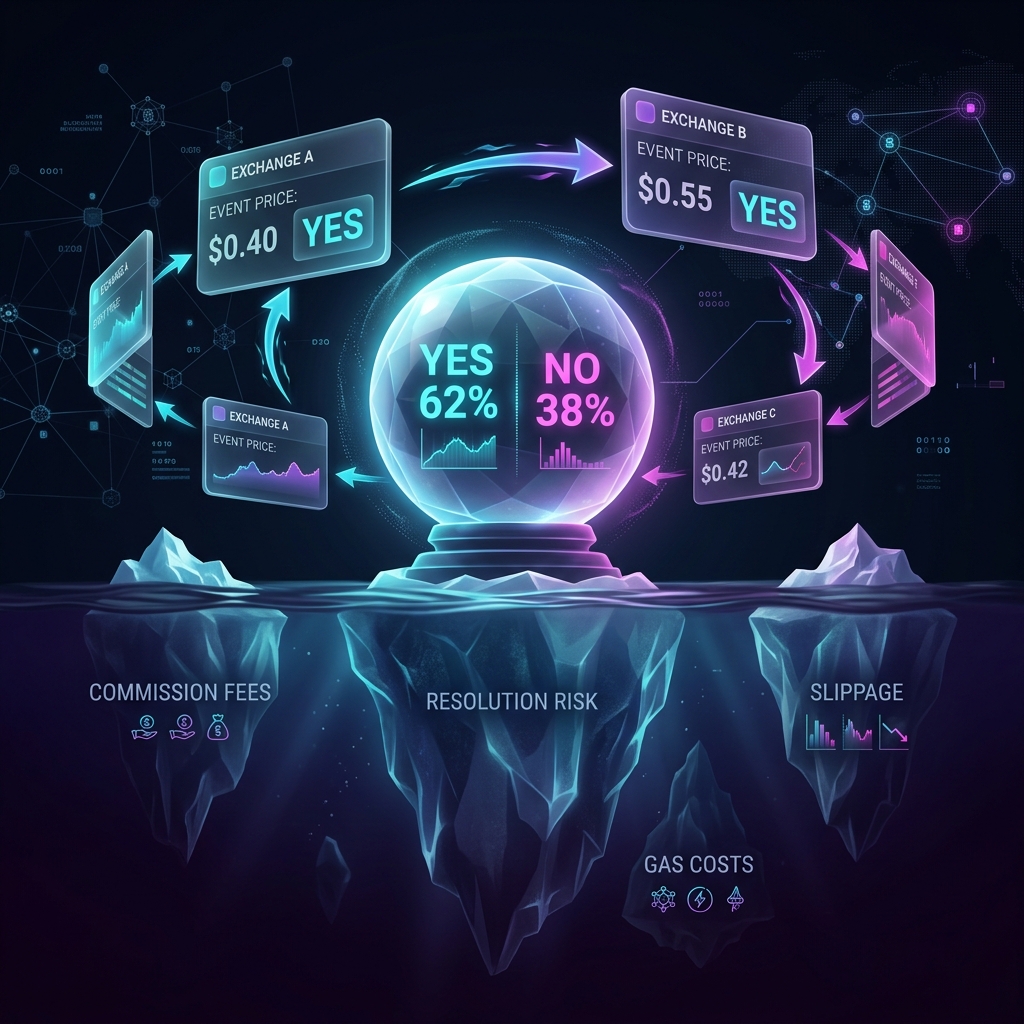
Arbitraggio sui Mercati Predittivi: Costi Nascosti, Commissioni e la Matematica Reale

T-Bricks (Broadridge): Come Funziona la Piattaforma delle Prop Firm
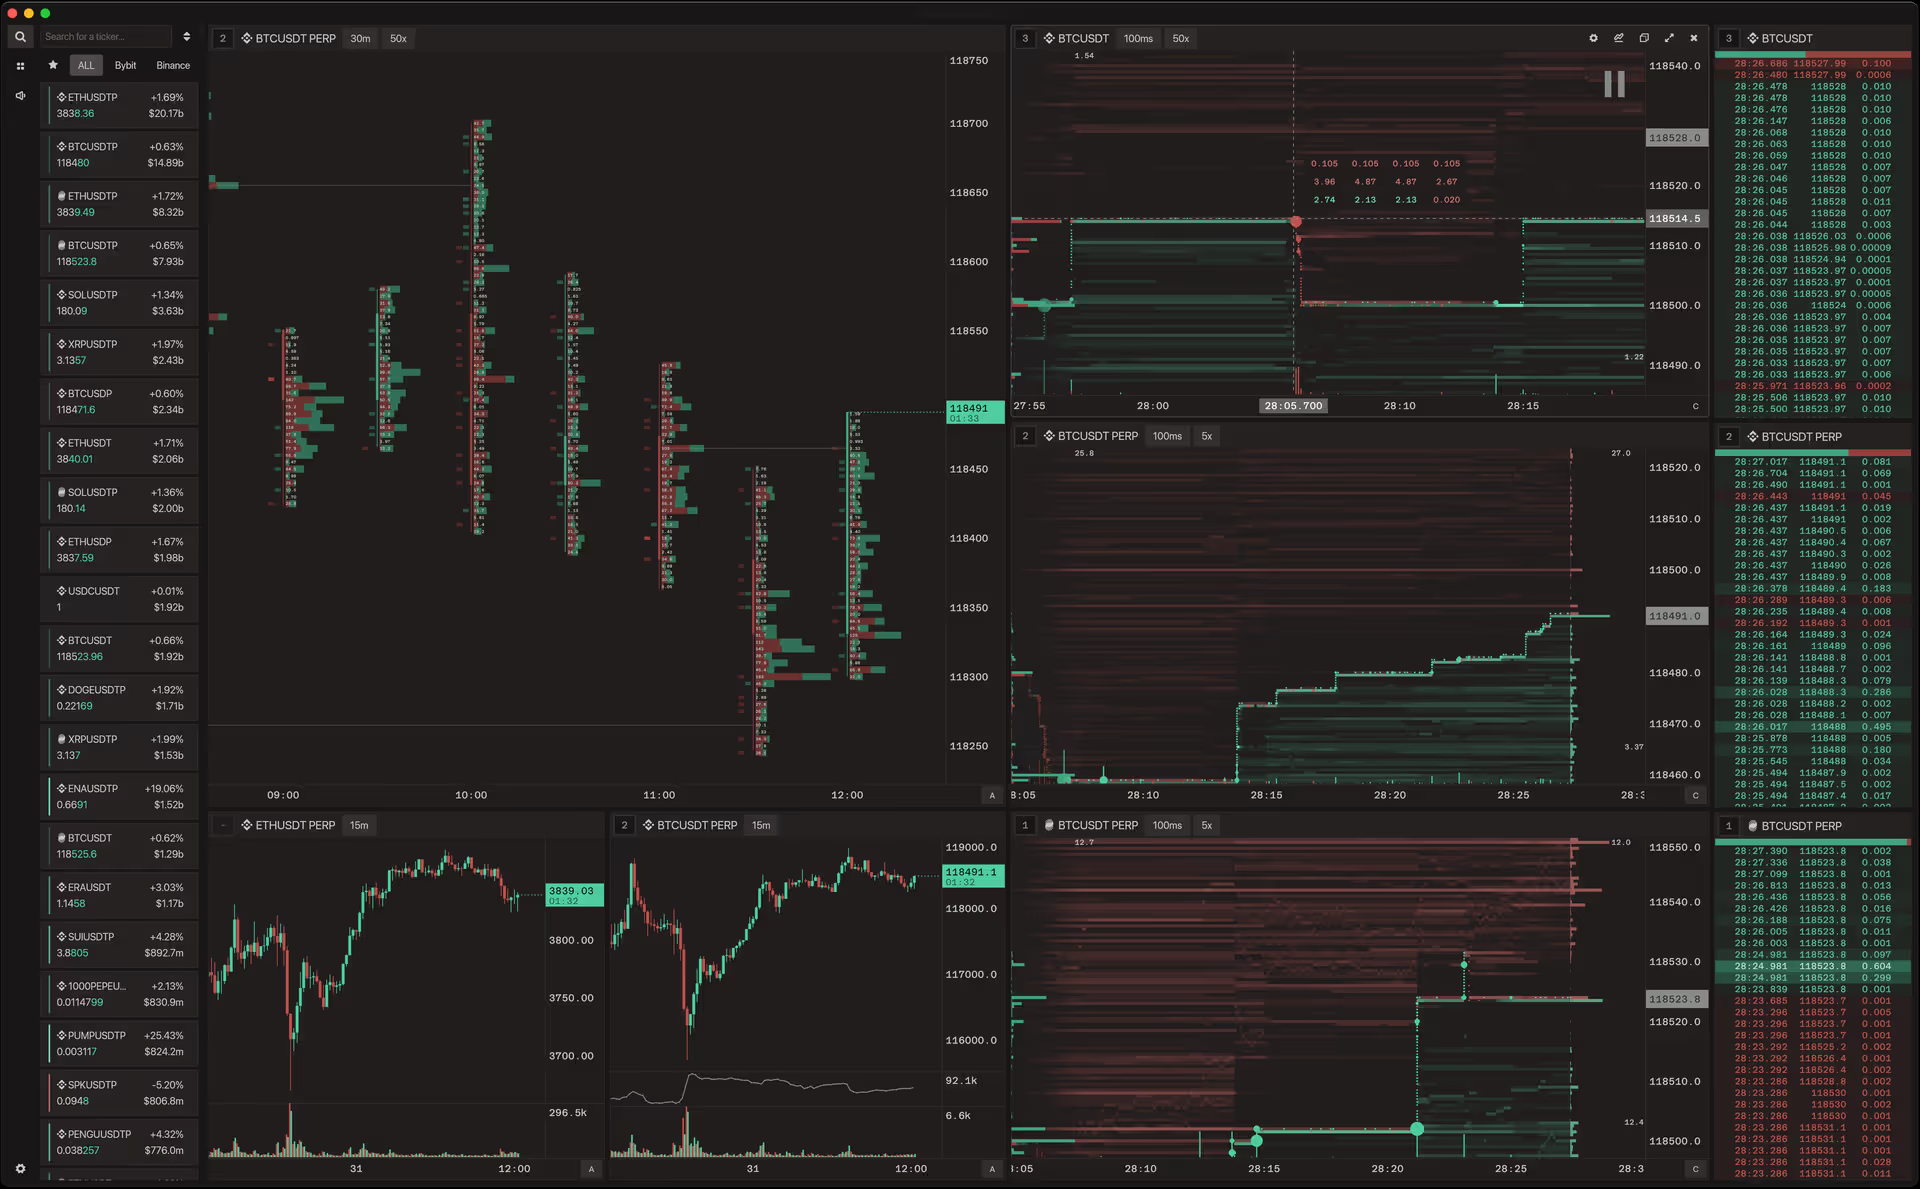
Flowsurface: Piattaforma Orderflow Open-Source per i Mercati Crypto
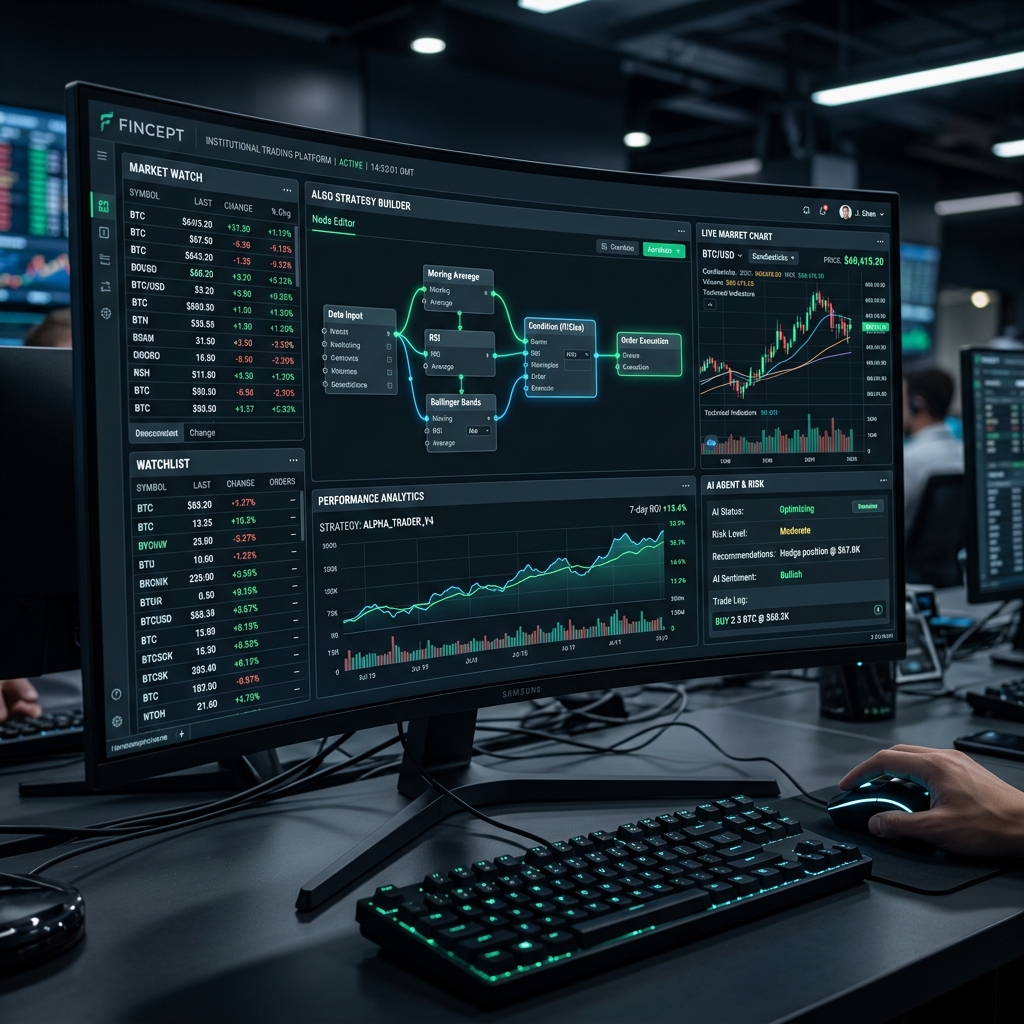
Fincept Terminal: Alternativa Open-Source al Bloomberg Terminal Basata su C++ e AI
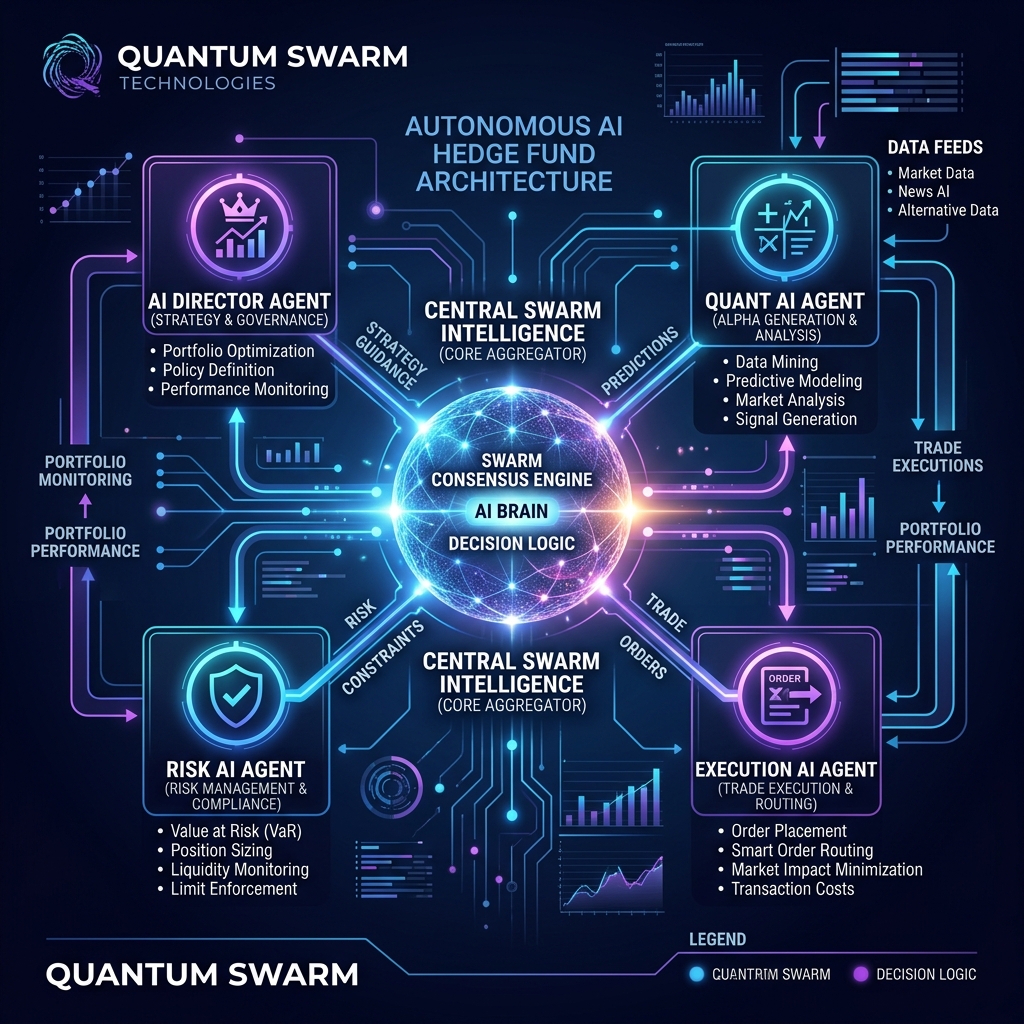
AutoHedge: Recensione dell'hedge fund AI autonomo basato sull'intelligenza sciame
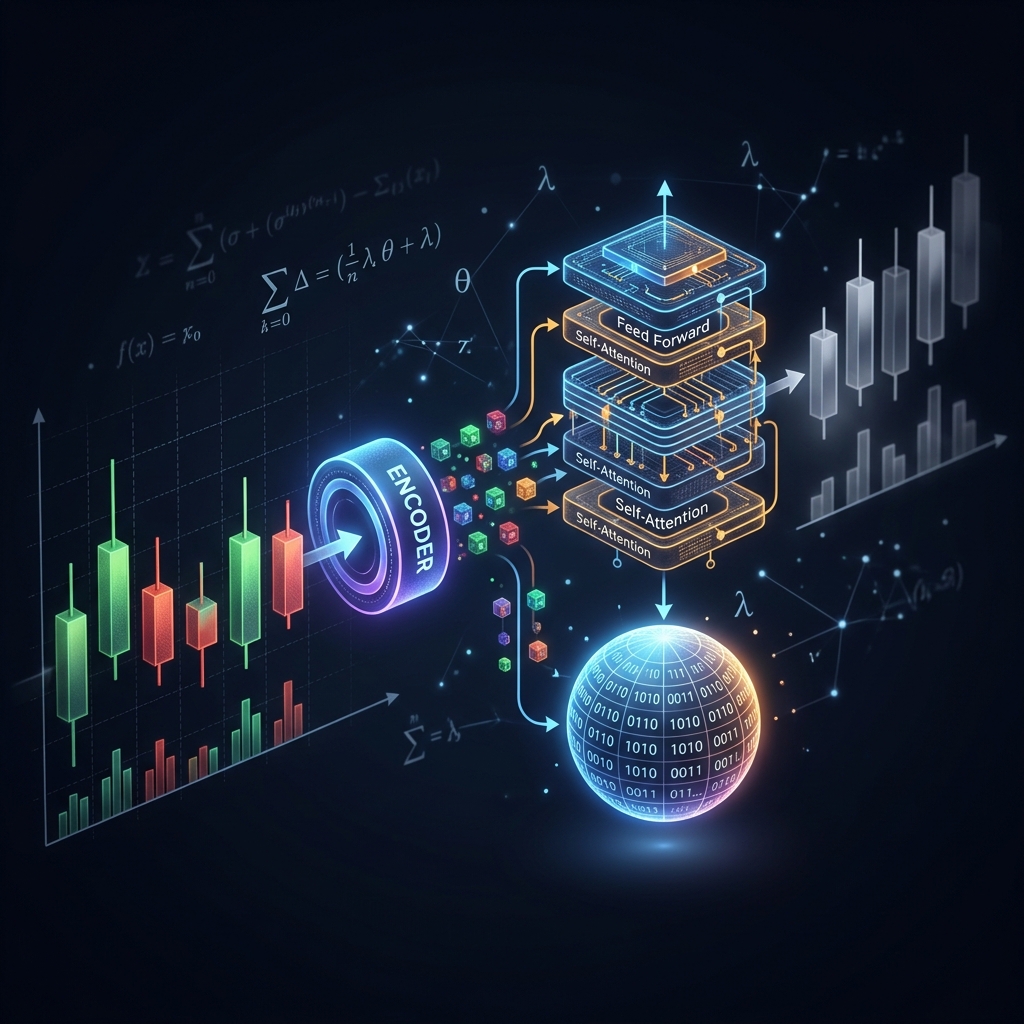
Kronos: Un Modello Fondamentale che Insegna ai Grafici Candlestick a Parlare il Linguaggio dei Transformer

Jesse: Framework di Algo-Trading Crypto con Motore al Minuto in Python e Rust

AI Hedge Fund: Un Fondo Multi-Agente in cui gli Analisti AI Votano sulle Operazioni
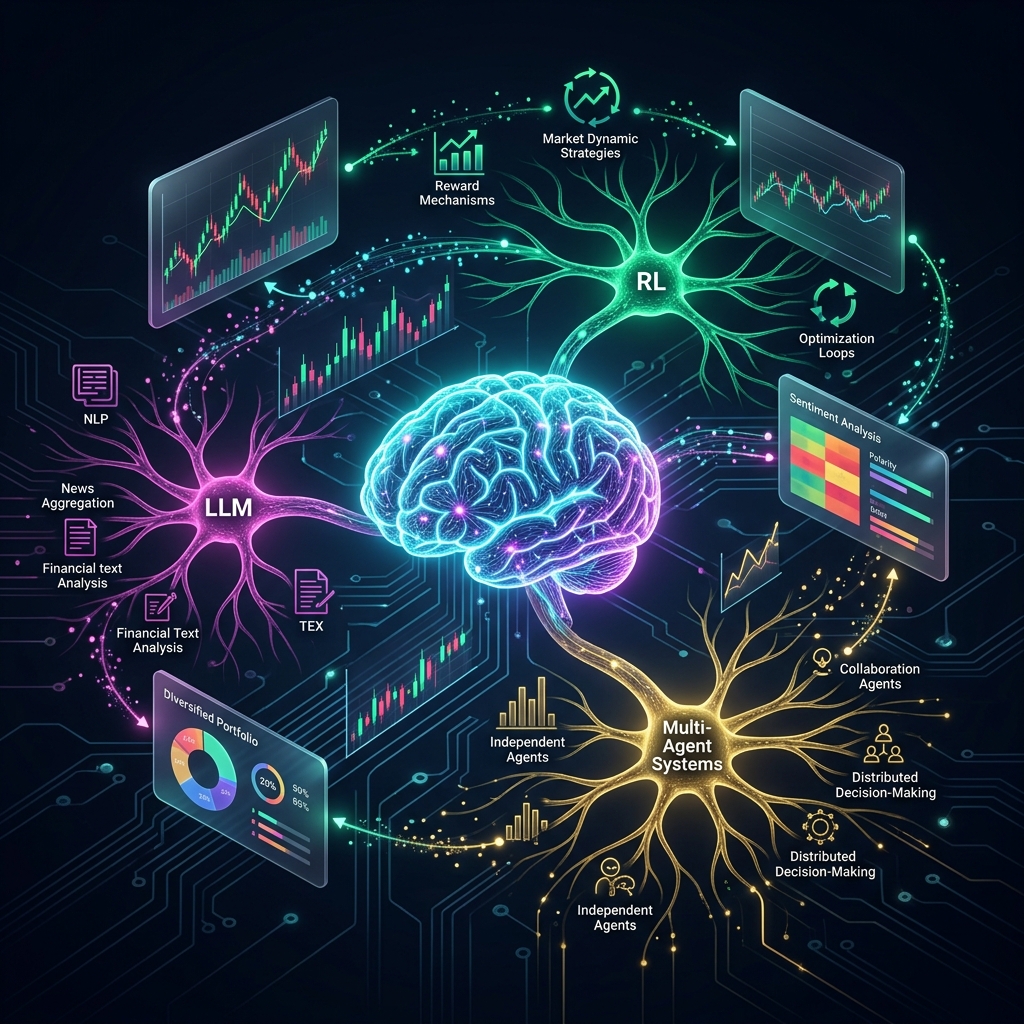
AI4Finance Foundation: L'Ecosistema FinGPT, FinRL e FinRobot per l'Algo-Trading
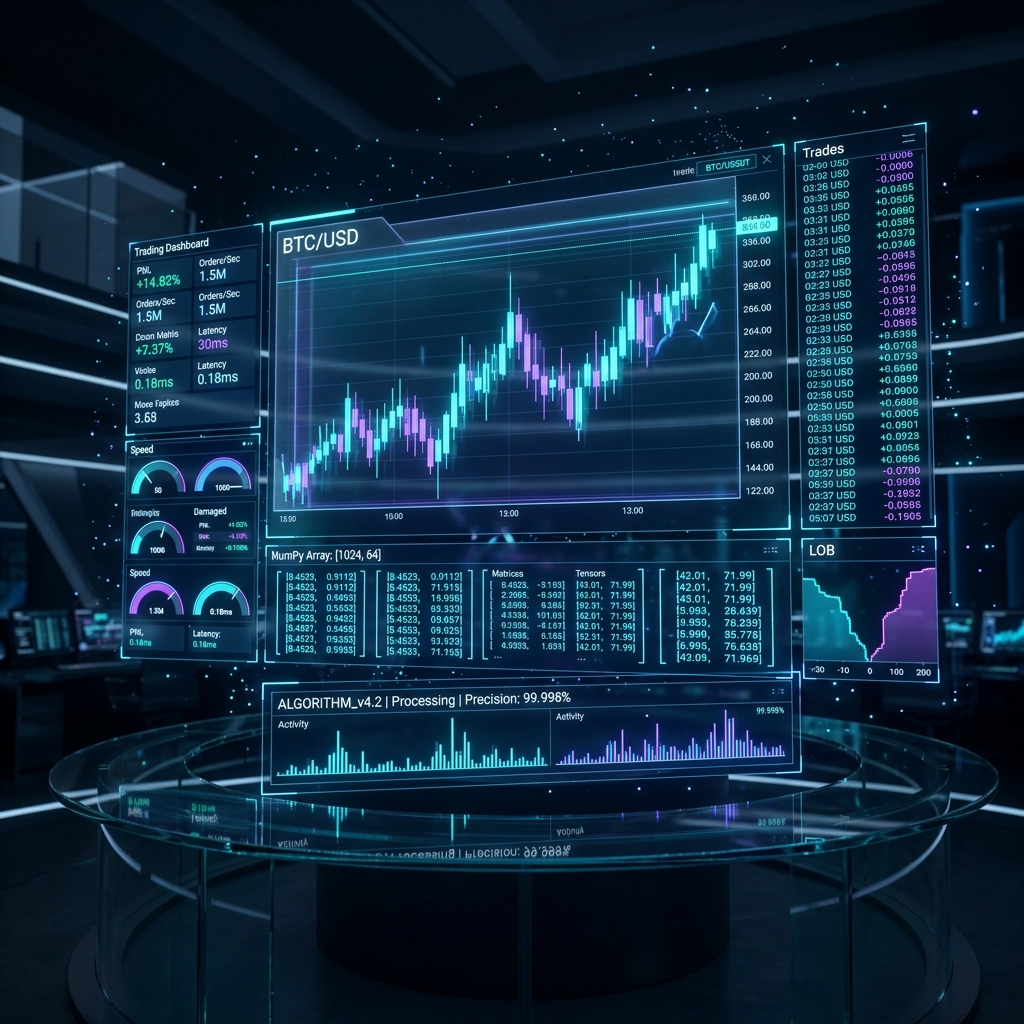
VectorBT: Il Framework di Backtesting più Veloce per Python

Modelli Copula per la Modellazione del Rischio Congiunto nei Portafogli Crypto
ZigBolt: Perché Abbiamo Costruito il Nostro Aeron in Zig e Raggiunto 20 Nanosecondi per Messaggio

Ribilanciamento Automatico del Portafoglio ETF: Come Abbiamo Costruito un Bot per Tinkoff Invest
Aeron: Dentro il Sistema di Messaggistica che Alimenta Metà del Settore HFT
Come Sfruttare i Crolli Dopo i Pump degli Shitcoin: Un Approccio Sistematico
Tipi di ordine nel trading algoritmico: dal limite con inseguimento agli ordini virtuali
Tipi di Bar e Metodi di Aggregazione per il Trading Algoritmico
Hidden Markov Models nel Trading: Come Adattare la Propria Strategia ai Regimi di Mercato
La Coda Dentro il Muro: Analisi della Posizione degli Ordini nella Densità del Book degli Ordini
LLM Alpha Mining: Come Estrarre Segnali di Trading dalle Earnings Call e dai Documenti Finanziari
Arbitraggio Statistico e Pairs Trading nei Mercati Crypto: Dalla Cointegrazione al Filtro di Kalman
Impronta Digitale di un Trader: Come Identificare un Market Maker dal Comportamento nel Book degli Ordini

PnL per Tempo Attivo: La Metrica che Cambia il Ranking delle Strategie

Drill-Down Adattivo: Backtest con Granularità Variabile dai Minuti ai Trade Grezzi
Cache Parquet Aggregata: Come Accelerare i Backtest Multi-Timeframe di Centinaia di Volte
Walk-Forward Optimization: L'Unico Test Onesto per una Strategia
Correlazione dei Segnali: Quante Coppie Monitorare
Polars vs Pandas per l'Algotrading: Benchmark su Dati Reali
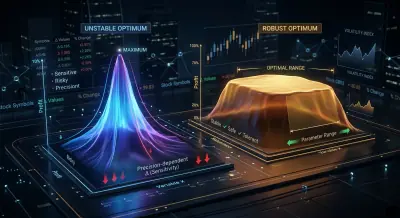
Analisi del Plateau: Come Distinguere un Ottimo Robusto dall'Overfitting
Discesa per Coordinate vs Ottimizzazione Bayesiana: Chi Trova i Parametri Migliori

Validazione Multi-Symbol: Testa la Tua Strategia su Tutte le Coppie

I Funding Rate Distruggono la Tua Leva: Perché PnL×50x È una Finzione

Strategie Cascade: Esecuzione Prioritaria con Riempimento di Fallback
Parità backtest-live: perché il tuo bot fa trading in modo diverso dal backtest

Monte Carlo Bootstrap: Come Ottenere Intervalli di Confidenza per un Backtest in 10 Righe di Codice
Arbitraggio del Funding Rate tra Exchange: Come Trarre Profitto dalle Differenze di Tasso
QuestDB per il Trading Algoritmico: Le Estensioni SQL che Cambiano le Regole del Gioco
QuestDB per il Trading Algoritmico: Dai Libri degli Ordini all'Architettura di Produzione
QuestDB per il Trading Algoritmico: Un'Architettura che Parla il Linguaggio dei Mercati
Comunicazione dei Dati nei Sistemi di Algo Trading: Una Panoramica Tecnologica

Asimmetria Perdite-Profitti: La Matematica Che Distrugge il Tuo Deposito
Esecuzione di Arbitraggio Complesso in Rust: Dai Nanosecondi alle Multi-Leg Atomiche
GNN, Transformer e RL per l'Arbitraggio: Quando le Reti Neurali Imparano a Fare Trading
Matrici, Tensori e Algebra Tropicale: Algebra Lineare per il Rilevamento dell'Arbitraggio
Vine Copulas per l'Arbitraggio: Modellazione delle Dipendenze ad Alta Dimensione
Arbitraggio Futures-Spot: dal Cash-and-Carry al DeFi-CeFi
Algoritmi su Grafi per il Rilevamento dell'Arbitraggio: Da Bellman-Ford a RICH
La Formula di Black-Scholes: La Matematica delle Opzioni e il Santo Graal del Trading

Rilevamento delle Anomalie per la Protezione dei Bot di Trading: da Z-Score a Transformer

Teoria del Portafoglio di Markowitz per le Crypto: Da Zero a Esperto

Dalla Turbolenza al Trading: Come le Equazioni di Navier-Stokes Rivoluzionano il Trading Algoritmico

Il Problema di Navier-Stokes: Perché la Tua Tazza di Caffè Potrebbe Far Girare Doom
Segnali di Trading: Perché Non Funziona Come Pensi

Modelli di Diffusione vs Anarchia delle Criptovalute: Perché DDPM Può Prevedere i Crash di Bitcoin Meglio del Tuo Astrologo

Jim Simons: Dalla Geometria Differenziale al Fondo Algoritmico più Redditizio della Storia

Varietà Complesse nel Trading Algoritmico: La Geometria dei Mercati Finanziari
CCXT: Come Funzionano Davvero i Metodi WebSocket per l'Orderbook

Frattali di Bill Williams: Uno Strumento Semplice per Individuare Estremi e Inversioni

Attrattori nell'HFT: Quando la Matematica Incontra il Mercato

Bill Williams: Come un Ribelle con una Laurea in Psicologia ha Cambiato il Trading per Sempre

Il Principio della Composizione Moltiplicativa: Un Modello di Sinergia a Quattro Livelli nelle Strategie di Investimento

Portfolio Balancer: Sistema Gerarchico di Gestione degli Investimenti
Combinazione Dinamica di Strategie di Mean Reversion e Momentum nell'Arbitraggio Statistico: Fondamenti Matematici e Implementazione Pratica
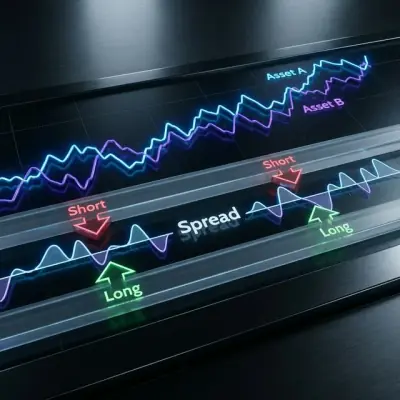
Approccio della Distanza nel Pairs Trading: Implementazione e Analisi con Rust

Sviluppo di un Semplice Scalper in C++ con FAST/FIX: Guida Passo dopo Passo

Il Concetto di 'Desire Orderbook': Un Approccio Innovativo alla Previsione del Comportamento di Mercato
Analisi delle Capacità di Previsione del Comportamento dei Trader nei DEX Basata su Identificazione e Modellazione
Costruire un Algoritmo di Market Making per Coppie Crypto con il Modello Avellaneda-Stoikov
Le candele nel trading: come dalle operazioni nasce la base dell'analisi di mercato
Rivoluzione nella Gestione del Portafoglio di Investimenti con l'AI Agenziale

Glossario dei termini dei sistemi di trading
Ancora nessun contenuto su questo argomento.Prova un altro argomento o rimuovi il filtro.