144 บทความเกี่ยวกับการเทรดด้วยอัลกอริทึม กรองตามหัวข้อ ติดตามคอลเล็กชัน หรือกด ⌘K เพื่อค้นหา.
144 บทความ
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings
Synthetic Control Methods for Evaluating Trading Strategies
Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
การตัดแต่งโมเดลสำหรับการอนุมานการเทรดที่มีเวลาแฝงต่ำ
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
กระบวนการเกาส์เซียนสำหรับการสร้างแบบจำลองราคาแบบไม่อิงพารามิเตอร์
ตัวดำเนินการระบบประสาทฟูริเยร์สำหรับการสร้างแบบจำลองทางการเงินที่ใช้ PDE
บริบทเต็มวันเอาชนะหนึ่งนาทีได้หรือไม่? ความสนใจแบบแฟลชและคำถามแบบเรียงลำดับความยาว
วิธีการรวมกลุ่ม: ผสมผสานผู้เรียนที่อ่อนแอเพื่ออัลฟ่าที่แข็งแกร่ง
Double Machine Learning: การประมาณค่าพารามิเตอร์เชิงสาเหตุแทนการทำนายผลตอบแทน
ป่าสาเหตุสำหรับผลกระทบการรักษาที่แตกต่างกันในการเทรด
เอพิสเทมิกกับอาเลโทอิก: วัดสิ่งที่โมเดลผลตอบแทนไม่รู้
AutoML สำหรับไปป์ไลน์การซื้อขายเชิงระบบ
Liquidation cascades as a trading signal: reading forced, pre-announced flow
Active Uniswap v3 LPing as Market Making: Range Selection, Rebalancing, and Delta Hedging
The MEV supply chain: PBS, MEV-Boost, and who actually captures the value
การเก็งกำไรบนเชน: วงจรอะตอม, แฟลชโลน, และการประมูลที่คุณต้องชนะ
Impermanent Loss และ LVR: คณิตศาสตร์ที่แท้จริงของความสามารถในการทำกำไรของ LP
ภายในสไลซ์: กลยุทธ์ child order ระหว่างสเกดูลเลอร์กับตลาด
เส้นโค้ง slippage ไม่ใช่ค่าคงที่ slippage: โมเดลต้นทุนที่รอดจากการเทรดจริง
Smart Order Routing ในคริปโต: คำสั่งเดียว สิบสอง Venue ไม่มี NBBO
การตัดสินใจ maker-taker: ระดับค่าธรรมเนียม ส่วนลดคืนเงิน (rebate) และต้นทุนที่แท้จริงของการข้าม spread
Implementation Shortfall และ DIY TCA: วัดต้นทุนที่แท้จริงของการเทรด
การชำระบัญชีแบบ on-chain: กลไกของ Aave และ Compound และธุรกิจบอทที่อยู่รอบตัวมัน
Uniswap v3 สำหรับ Quant: Concentrated Liquidity และคณิตศาสตร์ของ Tick จากหลักการพื้นฐาน
กายวิภาคของ MEV: sandwich, frontrunning และป่ามืดแห่ง mempool
การจำลอง Fill: บันไดจากภาพลวงตาราคาปิดสู่ความจริงที่รับรู้คิว
TWAP กับ VWAP กับ POV: การเลือก execution benchmark (และรู้ว่าเมื่อไหร่แต่ละตัวจะหลอกคุณ)
Almgren-Chriss แบบไม่กั๊กความรู้: Optimal Execution ที่คุณนำไปใช้จริงได้ในบ่ายวันเดียว
การกำหนดเป้าหมายความผันผวนและการเทรดด้วยการพยากรณ์ GARCH
DCC-GARCH: สหสัมพันธ์แบบพลวัตสำหรับการเทรดคู่และความเสี่ยงพอร์ต
GARCH แบบไม่สมมาตรและหางหนา: EGARCH, GJR และ Student-t
GARCH(1,1): การพยากรณ์ความผันผวนของคริปโต
ผลลบที่ซื่อสัตย์: แบ็คเทสหลายหมื่นครั้ง ห้าเหรียญหลัก ไม่พบ Edge ที่แข็งแกร่ง
การพิสูจน์ว่าไม่มี Look-Ahead ใน Multi-Timeframe Backtest: รบกวนอนาคต พิสูจน์ว่าอดีตมองไม่เห็นมัน
เมื่อ GPU คุ้มค่าจริง: Roofline ของการ Sweep พารามิเตอร์ ที่ตัวเลขพาดหัว 167x แท้จริงคือ 27x อัลกอริทึม คูณ 6.2x ฮาร์ดแวร์
กับดักความแม่นยำของ GPU: เมื่อ Backtest แบบ fp32 บน Apple Metal คืนค่าขยะออกมาอย่างเงียบๆ
ประตูความเที่ยงตรง (Fidelity Gate): การทดสอบย้อนหลังแบบหยาบไปละเอียดจะหลอกคุณได้เร็วขึ้น เว้นแต่ตัวแทนราคาถูกจะจัดอันดับเหมือนกับตัวเต็มราคาแพง
Random Search กับ Smart Search: จุดตัดอยู่ที่ต้นทุนการประเมิน ไม่ใช่ตัวอัลกอริทึม
พื้นที่พารามิเตอร์สองแกน: ทำไมการสวีปส่วนใหญ่ของคุณจึงควรแทบจะฟรี
ภาษีของเฟรมเวิร์ก: เมื่อไลบรารี Backtest ของคุณช้ากว่าลูป Pandas แบบง่ายๆ
Probability of Backtest Overfitting: การค้นหาของคุณเอาชนะการโยนเหรียญหรือไม่?
ภาษี IPC: เอา Backtest Engine ไปไว้หลัง Socket แล้วเสีย 13% - แต่แทบไม่มีส่วนไหนเลยเป็นความผิดของ Socket
Deflated Sharpe Ratio: 'ผู้ชนะ' จาก Backtest ของคุณกี่ตัวที่รอดจาก Multiple Testing?
การออกแบบ Objective Function: ตัวชี้วัดที่คุณ Optimize แอบเลือกกลยุทธ์ให้คุณ
Look-Ahead Bias: ความผิดพลาดเพียงหนึ่งแท่งเทียนสร้าง Sharpe 15 จาก Noise ล้วน ๆ ได้อย่างไร
บันไดความเร็วของ Backtest Engine: 298x บน CPU แล็ปท็อป, PnL เหมือนเดิมทุกประการจนถึง Trade สุดท้าย
researcher: คลังงานวิจัยควอนต์ที่ค้นหาได้สำหรับมนุษย์และเอเจนต์ AI
algo-investor-skills: ชุด Skills ของ Claude Code ที่สร้างข้อเสนอสำหรับนักลงทุนแบบกันการหลอกลวง
เกณฑ์เคลลี (Kelly criterion) สำหรับกลยุทธ์: เลือกขนาดโพซิชันและจัดสรรเงินทุนอย่างไร
การวิเคราะห์หุ้นรายวัน: ระบบ AI ที่เปลี่ยนรายการเฝ้าดูให้กลายเป็นแดชบอร์ดการตัดสินใจประจำวัน
Temporal Fusion Transformer สำหรับการพยากรณ์พอร์ตการลงทุนแบบหลายช่วงเวลา
Conformal Prediction สำหรับการกำหนดขนาดสถานะแบบตระหนักความเสี่ยง
การสร้างแบบจำลองและการพยากรณ์สเปรด Bid-Ask ด้วย Machine Learning
DeepLOB: การเรียนรู้เชิงลึกบนสมุดคำสั่งซื้อขายแบบจำกัดราคา
เบื้องหลังอัลกอริทึมของเรา: HRP + Long/Short + CVaR กับ Hull-White
12 อัลกอริทึมการปรับพอร์ตโฟลิโอให้เหมาะที่สุด เปรียบเทียบกัน: HRP, Black-Litterman, NCO และอื่น ๆ
OneTick: แพลตฟอร์มที่ตลาดหลักทรัพย์ใช้จับ Spoofer และกองทุน Hedge Fund ใช้ล่า Alpha
TradingAgents: เฟรมเวิร์ก AI แบบหลายตัวแทนที่จำลองกองทุนเฮดจ์ฟันด์
อาร์บิทราจในตลาดทำนาย: ค่าธรรมเนียมที่ซ่อนอยู่ และคณิตศาสตร์ที่แท้จริง
T-Bricks (Broadridge): แพลตฟอร์มที่ขับเคลื่อน Prop Firm ทำงานอย่างไร
Flowsurface: แพลตฟอร์ม Orderflow โอเพ่นซอร์สสำหรับตลาด Crypto
Fincept Terminal: ทางเลือก Bloomberg Terminal แบบโอเพ่นซอร์สที่พัฒนาด้วย C++ และ AI
AutoHedge: รีวิวกองทุนเฮดจ์ AI อัตโนมัติบนพื้นฐาน Swarm Intelligence
Kronos: โมเดล Foundation ที่สอนให้กราฟแท่งเทียนพูดภาษา Transformer
Jesse: เฟรมเวิร์กการเทรด Crypto แบบอัลโกริทึมพร้อมเอนจินรายนาทีใน Python และ Rust
AI Hedge Fund: กองทุนแบบ Multi-Agent ที่ AI นักวิเคราะห์โหวตตัดสินการเทรด
AI4Finance Foundation: ระบบนิเวศ FinGPT, FinRL และ FinRobot สำหรับการซื้อขายอัลกอริทึม
VectorBT: เฟรมเวิร์กการทดสอบย้อนหลังที่เร็วที่สุดสำหรับ Python
โมเดล Copula สำหรับการสร้างแบบจำลองความเสี่ยงร่วมในพอร์ตโฟลิโอคริปโต
ZigBolt: ทำไมเราถึงสร้าง Aeron ของตัวเองด้วย Zig และทำความเร็วได้ 20 นาโนวินาทีต่อข้อความ
การปรับสมดุลพอร์ตโฟลิโอ ETF อัตโนมัติ: วิธีที่เราสร้างบอทสำหรับ Tinkoff Invest
Aeron: เบื้องหลังระบบส่งข้อความที่ขับเคลื่อนครึ่งหนึ่งของอุตสาหกรรม HFT
วิธีจับการลงหลัง Shitcoin Pump: แนวทางเชิงระบบ
ประเภทคำสั่งซื้อขายในการเทรดแบบอัลกอริทึม: จาก Limit แบบไล่ราคาไปจนถึง Virtual Orders
ประเภทแท่งเทียนและวิธีการรวมข้อมูลสำหรับการซื้อขายแบบ Algorithmic
Hidden Markov Models ในการเทรด: วิธีปรับกลยุทธ์ให้เข้ากับระบอบตลาด
คิวภายในกำแพง: การวิเคราะห์ตำแหน่งคำสั่งซื้อในความหนาแน่นของ Order Book
LLM Alpha Mining: วิธีดึงสัญญาณการซื้อขายจาก Earnings Calls และเอกสารทางการเงิน
Statistical Arbitrage และ Pairs Trading ในตลาด Crypto: จาก Cointegration สู่ Kalman Filter
ลายนิ้วมือดิจิทัลของนักเทรด: วิธีระบุตัวตน Market Maker จากพฤติกรรมใน Order Book
PnL ตามเวลาที่ใช้งาน: ตัวชี้วัดที่เปลี่ยนการจัดอันดับกลยุทธ์
Adaptive Drill-Down: แบ็คเทสต์ด้วยความละเอียดข้อมูลแบบยืดหยุ่น ตั้งแต่นาทีจนถึงการเทรดดิบ
Aggregated Parquet Cache: วิธีเร่งความเร็วแบ็คเทสต์หลาย Timeframe ได้หลายร้อยเท่า
Walk-Forward Optimization: การทดสอบกลยุทธ์ที่ซื่อสัตย์เพียงวิธีเดียว
ความสัมพันธ์ของสัญญาณ: ต้องติดตามกี่คู่เหรียญ
Polars vs Pandas สำหรับ Algotrading: ผลการทดสอบด้วยข้อมูลจริง
การวิเคราะห์ Plateau: วิธีแยกแยะจุดที่เหมาะสมที่แข็งแกร่งออกจาก Overfitting
Coordinate Descent กับ Bayesian Optimization: วิธีไหนหาพารามิเตอร์ที่ดีกว่ากัน
Multi-Symbol Validation: ทดสอบกลยุทธ์ของคุณกับทุกคู่เทรด
Funding Rate ทำลาย Leverage ของคุณ: ทำไม PnL×50x ถึงเป็นแค่ภาพลวงตา
Cascade Strategies: การดำเนินการแบบมีลำดับความสำคัญพร้อม Fallback Filling
Backtest-live parity: ทำไมบอทของคุณถึงเทรดต่างจาก Backtest
Monte Carlo Bootstrap: วิธีรับช่วงความเชื่อมั่นสำหรับ Backtest ใน 10 บรรทัดของโค้ด
อาร์บิทราจ Funding Rate ข้ามกระดาน: วิธีทำกำไรจากความแตกต่างของอัตรา
QuestDB สำหรับการซื้อขายแบบอัลกอริทึม: ส่วนขยาย SQL ที่เปลี่ยนกฎของเกม
QuestDB สำหรับการเทรดแบบอัลกอริทึม: จาก Order Book สู่สถาปัตยกรรมระดับ Production
QuestDB สำหรับการซื้อขายเชิงอัลกอริทึม: สถาปัตยกรรมที่พูดภาษาตลาด
การสื่อสารข้อมูลในระบบ Algo Trading: ภาพรวมเทคโนโลยี
ความไม่สมมาตรของการขาดทุนและกำไร: คณิตศาสตร์ที่ทำลายเงินฝากของคุณ
การดำเนินการ Arbitrage ที่ซับซ้อนใน Rust: จากนาโนวินาทีสู่ Multi-Leg แบบอะตอมมิก
GNN, Transformers และ RL สำหรับ Arbitrage: เมื่อโครงข่ายประสาทเทียมเรียนรู้การซื้อขาย
เมทริกซ์ เทนเซอร์ และพีชคณิตทรอปิคัล: พีชคณิตเชิงเส้นสำหรับการตรวจจับอาร์บิทราจ
Vine Copulas สำหรับการอาร์บิทราจ: การสร้างแบบจำลองการพึ่งพากันในมิติสูง
อาร์บิทราจฟิวเจอร์ส-สปอต: จาก Cash-and-Carry ถึง DeFi-CeFi
อัลกอริทึมกราฟสำหรับการตรวจจับอาร์บิทราจ: จาก Bellman-Ford สู่ RICH
สูตร Black-Scholes: คณิตศาสตร์ออปชันและจอกศักดิ์สิทธิ์แห่งการเทรด
การตรวจจับความผิดปกติเพื่อปกป้องบอทเทรด: จาก Z-Score ถึง Transformer
ทฤษฎีพอร์ตโฟลิโอ Markowitz สำหรับคริปโต: จากศูนย์สู่ผู้เชี่ยวชาญ
จากความปั่นป่วนสู่การเทรด: สมการ Navier-Stokes ปฏิวัติการซื้อขายเชิงอัลกอริทึมได้อย่างไร
ปัญหา Navier-Stokes: ทำไมแก้วกาแฟของคุณถึงสามารถรัน Doom ได้
สัญญาณการซื้อขาย: ทำไมมันถึงไม่ทำงานอย่างที่คุณคิด
Diffusion Models vs ความอนาธิปไตยของคริปโต: ทำไม DDPM ถึงทำนายการดิ่งของ Bitcoin ได้ดีกว่านักโหราศาสตร์ของคุณ
Jim Simons: จากเรขาคณิตเชิงอนุพันธ์สู่กองทุน Algo ที่ทำกำไรสูงที่สุดในประวัติศาสตร์
Complex Manifolds ในการเทรดอัลกอริทึม: เรขาคณิตของตลาดการเงิน
CCXT: วิธีการทำงานของ WebSocket Orderbook Methods อย่างแท้จริง
Fractals ของ Bill Williams: เครื่องมือง่ายๆ สำหรับระบุจุดสูงสุด-ต่ำสุดและจุดกลับตัว
แอตแทรกเตอร์ใน HFT: เมื่อคณิตศาสตร์พบกับตลาด
Bill Williams: นักเทรดผู้มีปริญญาด้านจิตวิทยาที่เปลี่ยนโลกการเทรดตลอดกาล
หลักการองค์ประกอบแบบทวีคูณ: แบบจำลองการทำงานร่วมกันสี่ระดับในกลยุทธ์การลงทุน
Portfolio Balancer: ระบบบริหารการลงทุนแบบลำดับชั้น
การรวมกลยุทธ์ Mean Reversion และ Momentum แบบไดนามิกในการอาร์บิทราจเชิงสถิติ: รากฐานทางคณิตศาสตร์และการนำไปใช้จริง
วิธีการ Distance Approach ในการเทรด Pairs Trading: การนำไปใช้และการวิเคราะห์ด้วย Rust
การพัฒนาสกัลเปอร์ C++ แบบง่ายโดยใช้ FAST/FIX: คู่มือทีละขั้นตอน
แนวคิด 'Desire Orderbook': แนวทางนวัตกรรมในการพยากรณ์พฤติกรรมตลาด
การวิเคราะห์ความสามารถในการทำนายพฤติกรรมของเทรดเดอร์บน DEX โดยอาศัยการระบุตัวตนและการสร้างแบบจำลอง
การสร้างอัลกอริทึม Market Making สำหรับคู่เหรียญคริปโตด้วยโมเดล Avellaneda-Stoikov
แท่งเทียนในการเทรด: จากธุรกรรมสู่รากฐานของการวิเคราะห์ตลาด
การปฏิวัติการบริหารพอร์ตลงทุนด้วย Agentic AI
พจนานุกรมคำศัพท์ระบบการซื้อขาย

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings

Synthetic Control Methods for Evaluating Trading Strategies

Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

การตัดแต่งโมเดลสำหรับการอนุมานการเทรดที่มีเวลาแฝงต่ำ
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

กระบวนการเกาส์เซียนสำหรับการสร้างแบบจำลองราคาแบบไม่อิงพารามิเตอร์

ตัวดำเนินการระบบประสาทฟูริเยร์สำหรับการสร้างแบบจำลองทางการเงินที่ใช้ PDE

บริบทเต็มวันเอาชนะหนึ่งนาทีได้หรือไม่? ความสนใจแบบแฟลชและคำถามแบบเรียงลำดับความยาว

วิธีการรวมกลุ่ม: ผสมผสานผู้เรียนที่อ่อนแอเพื่ออัลฟ่าที่แข็งแกร่ง

Double Machine Learning: การประมาณค่าพารามิเตอร์เชิงสาเหตุแทนการทำนายผลตอบแทน

ป่าสาเหตุสำหรับผลกระทบการรักษาที่แตกต่างกันในการเทรด

เอพิสเทมิกกับอาเลโทอิก: วัดสิ่งที่โมเดลผลตอบแทนไม่รู้

AutoML สำหรับไปป์ไลน์การซื้อขายเชิงระบบ
Liquidation cascades as a trading signal: reading forced, pre-announced flow
Active Uniswap v3 LPing as Market Making: Range Selection, Rebalancing, and Delta Hedging
The MEV supply chain: PBS, MEV-Boost, and who actually captures the value
การเก็งกำไรบนเชน: วงจรอะตอม, แฟลชโลน, และการประมูลที่คุณต้องชนะ
Impermanent Loss และ LVR: คณิตศาสตร์ที่แท้จริงของความสามารถในการทำกำไรของ LP
ภายในสไลซ์: กลยุทธ์ child order ระหว่างสเกดูลเลอร์กับตลาด

เส้นโค้ง slippage ไม่ใช่ค่าคงที่ slippage: โมเดลต้นทุนที่รอดจากการเทรดจริง

Smart Order Routing ในคริปโต: คำสั่งเดียว สิบสอง Venue ไม่มี NBBO

การตัดสินใจ maker-taker: ระดับค่าธรรมเนียม ส่วนลดคืนเงิน (rebate) และต้นทุนที่แท้จริงของการข้าม spread

Implementation Shortfall และ DIY TCA: วัดต้นทุนที่แท้จริงของการเทรด
การชำระบัญชีแบบ on-chain: กลไกของ Aave และ Compound และธุรกิจบอทที่อยู่รอบตัวมัน
Uniswap v3 สำหรับ Quant: Concentrated Liquidity และคณิตศาสตร์ของ Tick จากหลักการพื้นฐาน
กายวิภาคของ MEV: sandwich, frontrunning และป่ามืดแห่ง mempool
การจำลอง Fill: บันไดจากภาพลวงตาราคาปิดสู่ความจริงที่รับรู้คิว

TWAP กับ VWAP กับ POV: การเลือก execution benchmark (และรู้ว่าเมื่อไหร่แต่ละตัวจะหลอกคุณ)

Almgren-Chriss แบบไม่กั๊กความรู้: Optimal Execution ที่คุณนำไปใช้จริงได้ในบ่ายวันเดียว

การกำหนดเป้าหมายความผันผวนและการเทรดด้วยการพยากรณ์ GARCH

DCC-GARCH: สหสัมพันธ์แบบพลวัตสำหรับการเทรดคู่และความเสี่ยงพอร์ต

GARCH แบบไม่สมมาตรและหางหนา: EGARCH, GJR และ Student-t

GARCH(1,1): การพยากรณ์ความผันผวนของคริปโต

ผลลบที่ซื่อสัตย์: แบ็คเทสหลายหมื่นครั้ง ห้าเหรียญหลัก ไม่พบ Edge ที่แข็งแกร่ง

การพิสูจน์ว่าไม่มี Look-Ahead ใน Multi-Timeframe Backtest: รบกวนอนาคต พิสูจน์ว่าอดีตมองไม่เห็นมัน
เมื่อ GPU คุ้มค่าจริง: Roofline ของการ Sweep พารามิเตอร์ ที่ตัวเลขพาดหัว 167x แท้จริงคือ 27x อัลกอริทึม คูณ 6.2x ฮาร์ดแวร์
กับดักความแม่นยำของ GPU: เมื่อ Backtest แบบ fp32 บน Apple Metal คืนค่าขยะออกมาอย่างเงียบๆ
ประตูความเที่ยงตรง (Fidelity Gate): การทดสอบย้อนหลังแบบหยาบไปละเอียดจะหลอกคุณได้เร็วขึ้น เว้นแต่ตัวแทนราคาถูกจะจัดอันดับเหมือนกับตัวเต็มราคาแพง
Random Search กับ Smart Search: จุดตัดอยู่ที่ต้นทุนการประเมิน ไม่ใช่ตัวอัลกอริทึม
พื้นที่พารามิเตอร์สองแกน: ทำไมการสวีปส่วนใหญ่ของคุณจึงควรแทบจะฟรี
ภาษีของเฟรมเวิร์ก: เมื่อไลบรารี Backtest ของคุณช้ากว่าลูป Pandas แบบง่ายๆ

Probability of Backtest Overfitting: การค้นหาของคุณเอาชนะการโยนเหรียญหรือไม่?

ภาษี IPC: เอา Backtest Engine ไปไว้หลัง Socket แล้วเสีย 13% - แต่แทบไม่มีส่วนไหนเลยเป็นความผิดของ Socket

Deflated Sharpe Ratio: 'ผู้ชนะ' จาก Backtest ของคุณกี่ตัวที่รอดจาก Multiple Testing?

การออกแบบ Objective Function: ตัวชี้วัดที่คุณ Optimize แอบเลือกกลยุทธ์ให้คุณ
Look-Ahead Bias: ความผิดพลาดเพียงหนึ่งแท่งเทียนสร้าง Sharpe 15 จาก Noise ล้วน ๆ ได้อย่างไร

บันไดความเร็วของ Backtest Engine: 298x บน CPU แล็ปท็อป, PnL เหมือนเดิมทุกประการจนถึง Trade สุดท้าย
researcher: คลังงานวิจัยควอนต์ที่ค้นหาได้สำหรับมนุษย์และเอเจนต์ AI

algo-investor-skills: ชุด Skills ของ Claude Code ที่สร้างข้อเสนอสำหรับนักลงทุนแบบกันการหลอกลวง

เกณฑ์เคลลี (Kelly criterion) สำหรับกลยุทธ์: เลือกขนาดโพซิชันและจัดสรรเงินทุนอย่างไร
การวิเคราะห์หุ้นรายวัน: ระบบ AI ที่เปลี่ยนรายการเฝ้าดูให้กลายเป็นแดชบอร์ดการตัดสินใจประจำวัน
Temporal Fusion Transformer สำหรับการพยากรณ์พอร์ตการลงทุนแบบหลายช่วงเวลา
Conformal Prediction สำหรับการกำหนดขนาดสถานะแบบตระหนักความเสี่ยง
การสร้างแบบจำลองและการพยากรณ์สเปรด Bid-Ask ด้วย Machine Learning
DeepLOB: การเรียนรู้เชิงลึกบนสมุดคำสั่งซื้อขายแบบจำกัดราคา

เบื้องหลังอัลกอริทึมของเรา: HRP + Long/Short + CVaR กับ Hull-White

12 อัลกอริทึมการปรับพอร์ตโฟลิโอให้เหมาะที่สุด เปรียบเทียบกัน: HRP, Black-Litterman, NCO และอื่น ๆ
OneTick: แพลตฟอร์มที่ตลาดหลักทรัพย์ใช้จับ Spoofer และกองทุน Hedge Fund ใช้ล่า Alpha
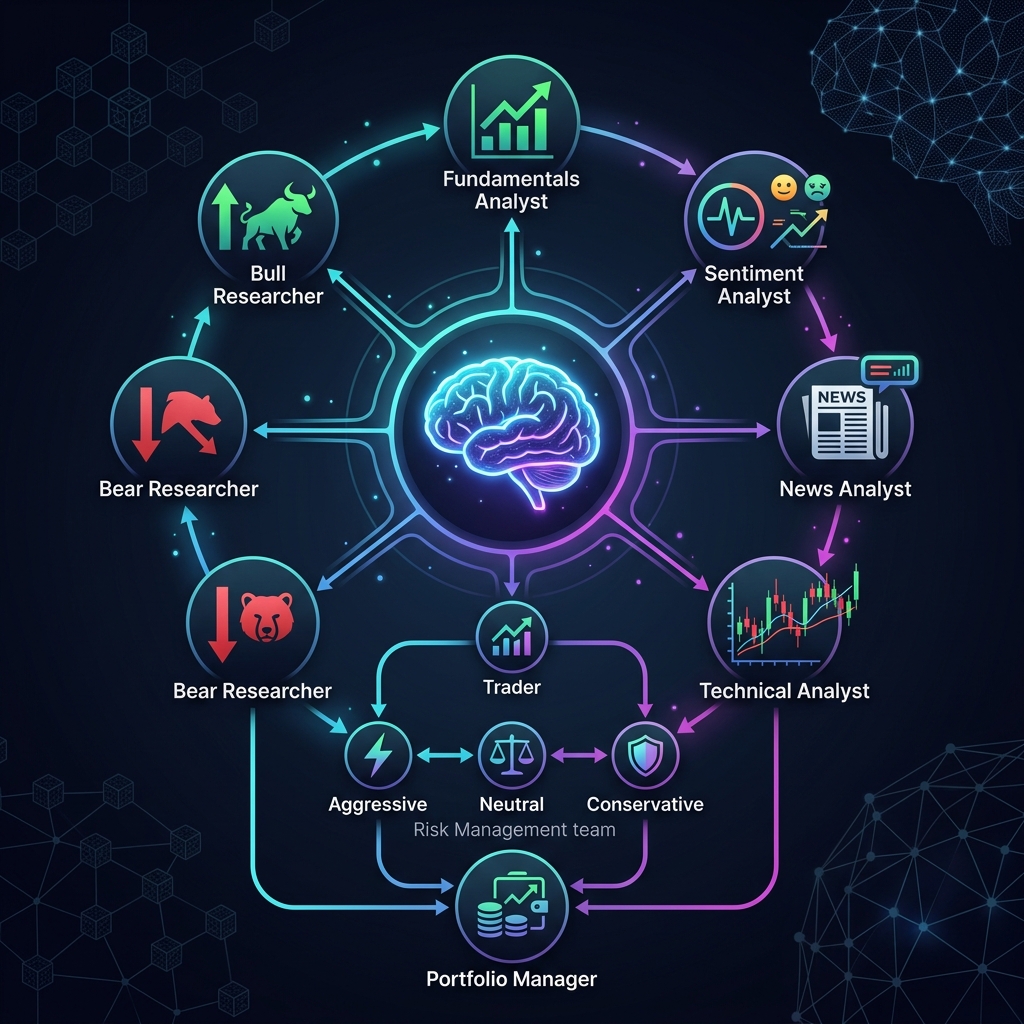
TradingAgents: เฟรมเวิร์ก AI แบบหลายตัวแทนที่จำลองกองทุนเฮดจ์ฟันด์
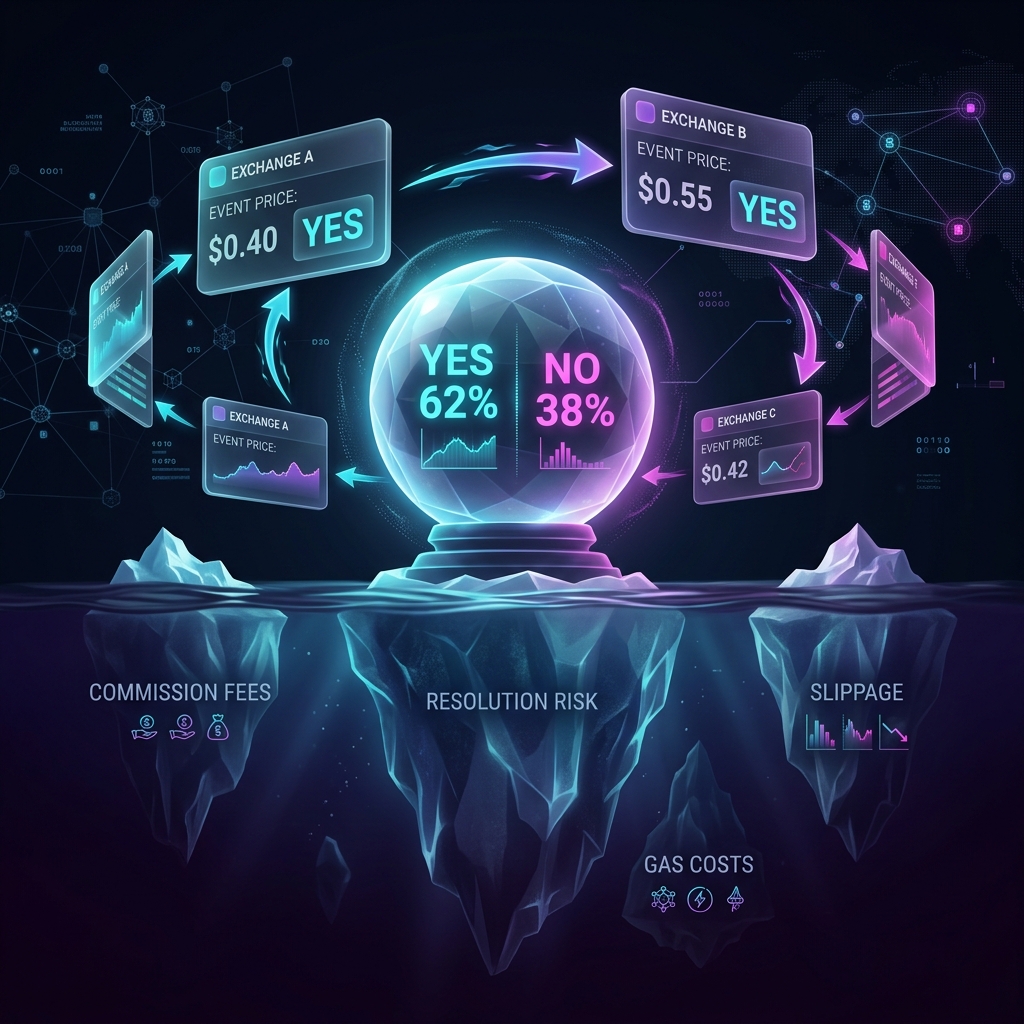
อาร์บิทราจในตลาดทำนาย: ค่าธรรมเนียมที่ซ่อนอยู่ และคณิตศาสตร์ที่แท้จริง

T-Bricks (Broadridge): แพลตฟอร์มที่ขับเคลื่อน Prop Firm ทำงานอย่างไร
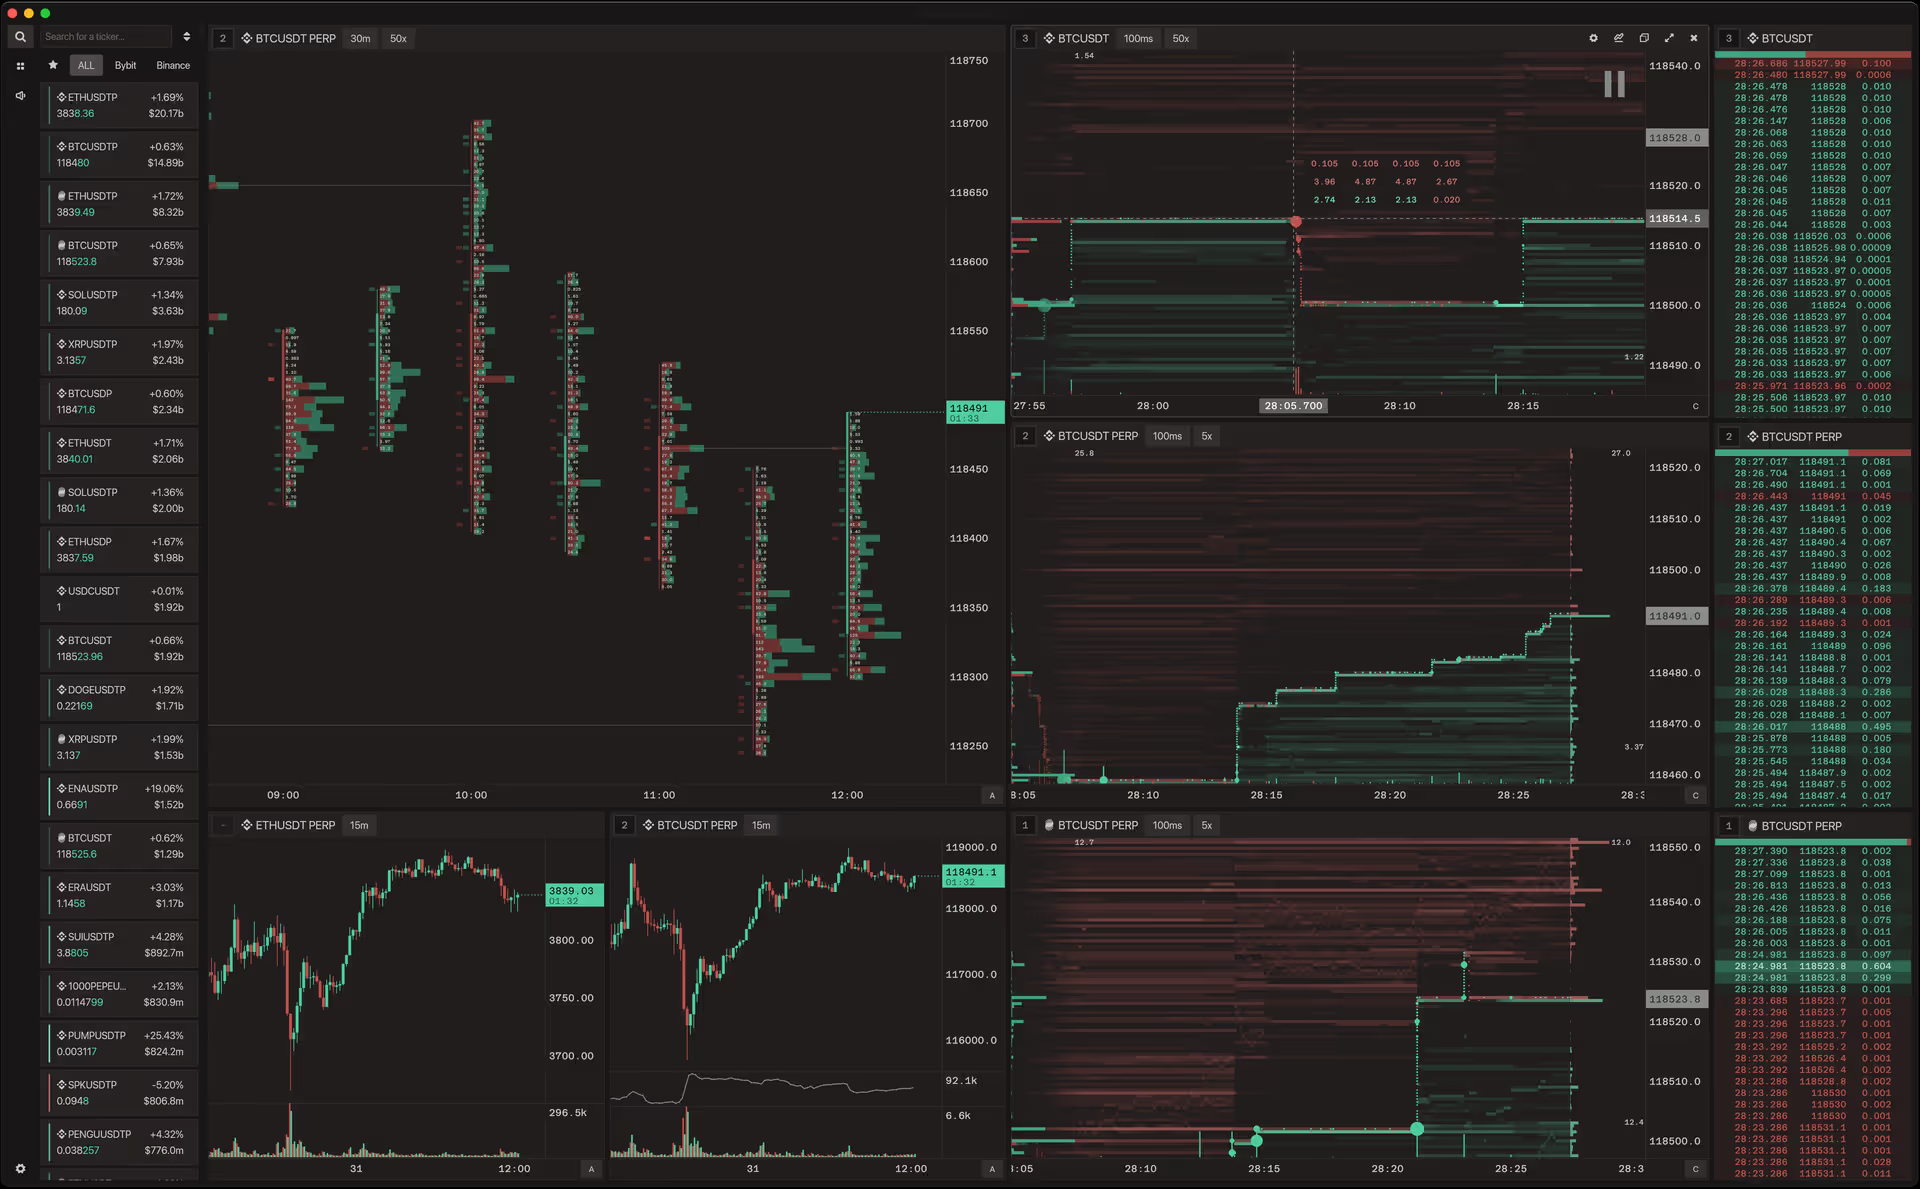
Flowsurface: แพลตฟอร์ม Orderflow โอเพ่นซอร์สสำหรับตลาด Crypto
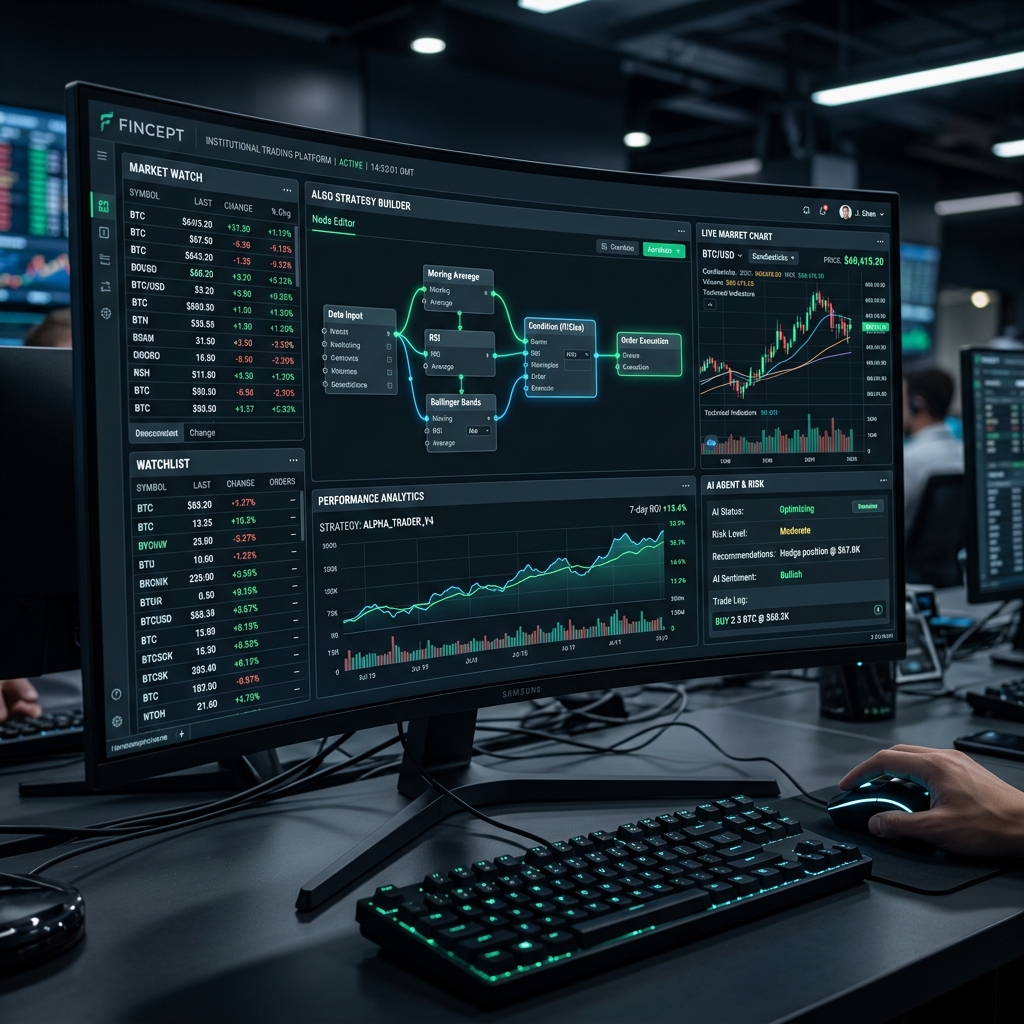
Fincept Terminal: ทางเลือก Bloomberg Terminal แบบโอเพ่นซอร์สที่พัฒนาด้วย C++ และ AI
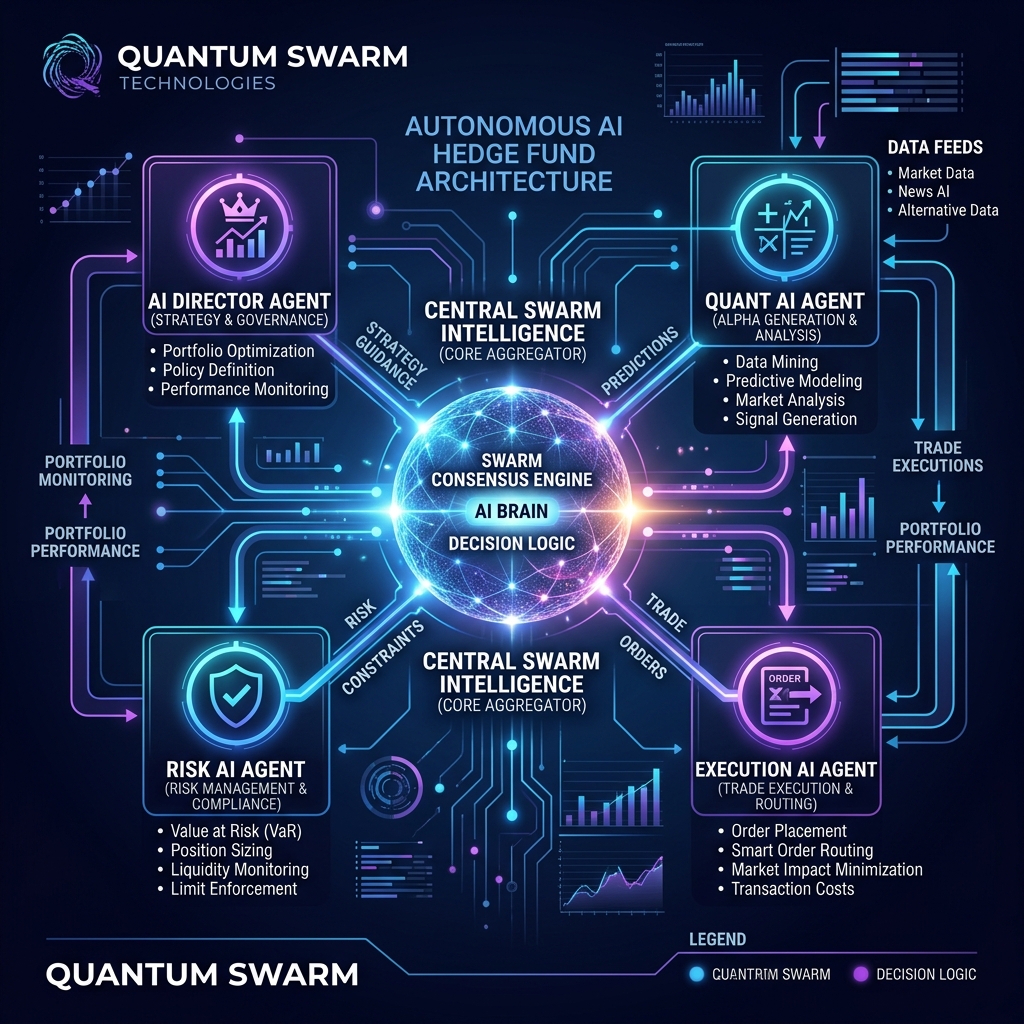
AutoHedge: รีวิวกองทุนเฮดจ์ AI อัตโนมัติบนพื้นฐาน Swarm Intelligence
Kronos: โมเดล Foundation ที่สอนให้กราฟแท่งเทียนพูดภาษา Transformer

Jesse: เฟรมเวิร์กการเทรด Crypto แบบอัลโกริทึมพร้อมเอนจินรายนาทีใน Python และ Rust

AI Hedge Fund: กองทุนแบบ Multi-Agent ที่ AI นักวิเคราะห์โหวตตัดสินการเทรด
AI4Finance Foundation: ระบบนิเวศ FinGPT, FinRL และ FinRobot สำหรับการซื้อขายอัลกอริทึม
VectorBT: เฟรมเวิร์กการทดสอบย้อนหลังที่เร็วที่สุดสำหรับ Python

โมเดล Copula สำหรับการสร้างแบบจำลองความเสี่ยงร่วมในพอร์ตโฟลิโอคริปโต
ZigBolt: ทำไมเราถึงสร้าง Aeron ของตัวเองด้วย Zig และทำความเร็วได้ 20 นาโนวินาทีต่อข้อความ

การปรับสมดุลพอร์ตโฟลิโอ ETF อัตโนมัติ: วิธีที่เราสร้างบอทสำหรับ Tinkoff Invest
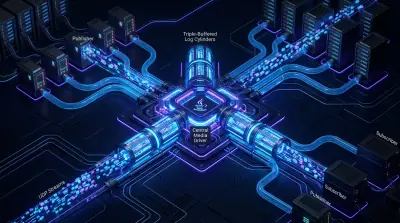
Aeron: เบื้องหลังระบบส่งข้อความที่ขับเคลื่อนครึ่งหนึ่งของอุตสาหกรรม HFT
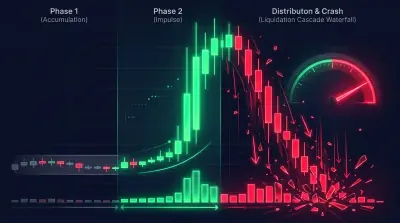
วิธีจับการลงหลัง Shitcoin Pump: แนวทางเชิงระบบ
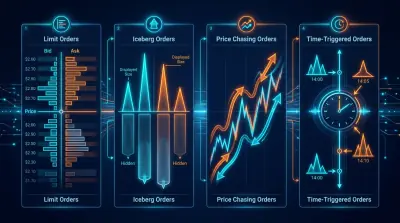
ประเภทคำสั่งซื้อขายในการเทรดแบบอัลกอริทึม: จาก Limit แบบไล่ราคาไปจนถึง Virtual Orders
ประเภทแท่งเทียนและวิธีการรวมข้อมูลสำหรับการซื้อขายแบบ Algorithmic
Hidden Markov Models ในการเทรด: วิธีปรับกลยุทธ์ให้เข้ากับระบอบตลาด
คิวภายในกำแพง: การวิเคราะห์ตำแหน่งคำสั่งซื้อในความหนาแน่นของ Order Book
LLM Alpha Mining: วิธีดึงสัญญาณการซื้อขายจาก Earnings Calls และเอกสารทางการเงิน
Statistical Arbitrage และ Pairs Trading ในตลาด Crypto: จาก Cointegration สู่ Kalman Filter
ลายนิ้วมือดิจิทัลของนักเทรด: วิธีระบุตัวตน Market Maker จากพฤติกรรมใน Order Book

PnL ตามเวลาที่ใช้งาน: ตัวชี้วัดที่เปลี่ยนการจัดอันดับกลยุทธ์

Adaptive Drill-Down: แบ็คเทสต์ด้วยความละเอียดข้อมูลแบบยืดหยุ่น ตั้งแต่นาทีจนถึงการเทรดดิบ
Aggregated Parquet Cache: วิธีเร่งความเร็วแบ็คเทสต์หลาย Timeframe ได้หลายร้อยเท่า
Walk-Forward Optimization: การทดสอบกลยุทธ์ที่ซื่อสัตย์เพียงวิธีเดียว
ความสัมพันธ์ของสัญญาณ: ต้องติดตามกี่คู่เหรียญ
Polars vs Pandas สำหรับ Algotrading: ผลการทดสอบด้วยข้อมูลจริง
การวิเคราะห์ Plateau: วิธีแยกแยะจุดที่เหมาะสมที่แข็งแกร่งออกจาก Overfitting
Coordinate Descent กับ Bayesian Optimization: วิธีไหนหาพารามิเตอร์ที่ดีกว่ากัน

Multi-Symbol Validation: ทดสอบกลยุทธ์ของคุณกับทุกคู่เทรด

Funding Rate ทำลาย Leverage ของคุณ: ทำไม PnL×50x ถึงเป็นแค่ภาพลวงตา

Cascade Strategies: การดำเนินการแบบมีลำดับความสำคัญพร้อม Fallback Filling
Backtest-live parity: ทำไมบอทของคุณถึงเทรดต่างจาก Backtest

Monte Carlo Bootstrap: วิธีรับช่วงความเชื่อมั่นสำหรับ Backtest ใน 10 บรรทัดของโค้ด
อาร์บิทราจ Funding Rate ข้ามกระดาน: วิธีทำกำไรจากความแตกต่างของอัตรา
QuestDB สำหรับการซื้อขายแบบอัลกอริทึม: ส่วนขยาย SQL ที่เปลี่ยนกฎของเกม
QuestDB สำหรับการเทรดแบบอัลกอริทึม: จาก Order Book สู่สถาปัตยกรรมระดับ Production
QuestDB สำหรับการซื้อขายเชิงอัลกอริทึม: สถาปัตยกรรมที่พูดภาษาตลาด
การสื่อสารข้อมูลในระบบ Algo Trading: ภาพรวมเทคโนโลยี

ความไม่สมมาตรของการขาดทุนและกำไร: คณิตศาสตร์ที่ทำลายเงินฝากของคุณ
การดำเนินการ Arbitrage ที่ซับซ้อนใน Rust: จากนาโนวินาทีสู่ Multi-Leg แบบอะตอมมิก
GNN, Transformers และ RL สำหรับ Arbitrage: เมื่อโครงข่ายประสาทเทียมเรียนรู้การซื้อขาย
เมทริกซ์ เทนเซอร์ และพีชคณิตทรอปิคัล: พีชคณิตเชิงเส้นสำหรับการตรวจจับอาร์บิทราจ
Vine Copulas สำหรับการอาร์บิทราจ: การสร้างแบบจำลองการพึ่งพากันในมิติสูง
อาร์บิทราจฟิวเจอร์ส-สปอต: จาก Cash-and-Carry ถึง DeFi-CeFi
อัลกอริทึมกราฟสำหรับการตรวจจับอาร์บิทราจ: จาก Bellman-Ford สู่ RICH
สูตร Black-Scholes: คณิตศาสตร์ออปชันและจอกศักดิ์สิทธิ์แห่งการเทรด

การตรวจจับความผิดปกติเพื่อปกป้องบอทเทรด: จาก Z-Score ถึง Transformer

ทฤษฎีพอร์ตโฟลิโอ Markowitz สำหรับคริปโต: จากศูนย์สู่ผู้เชี่ยวชาญ

จากความปั่นป่วนสู่การเทรด: สมการ Navier-Stokes ปฏิวัติการซื้อขายเชิงอัลกอริทึมได้อย่างไร

ปัญหา Navier-Stokes: ทำไมแก้วกาแฟของคุณถึงสามารถรัน Doom ได้
สัญญาณการซื้อขาย: ทำไมมันถึงไม่ทำงานอย่างที่คุณคิด

Diffusion Models vs ความอนาธิปไตยของคริปโต: ทำไม DDPM ถึงทำนายการดิ่งของ Bitcoin ได้ดีกว่านักโหราศาสตร์ของคุณ

Jim Simons: จากเรขาคณิตเชิงอนุพันธ์สู่กองทุน Algo ที่ทำกำไรสูงที่สุดในประวัติศาสตร์

Complex Manifolds ในการเทรดอัลกอริทึม: เรขาคณิตของตลาดการเงิน
CCXT: วิธีการทำงานของ WebSocket Orderbook Methods อย่างแท้จริง

Fractals ของ Bill Williams: เครื่องมือง่ายๆ สำหรับระบุจุดสูงสุด-ต่ำสุดและจุดกลับตัว

แอตแทรกเตอร์ใน HFT: เมื่อคณิตศาสตร์พบกับตลาด

Bill Williams: นักเทรดผู้มีปริญญาด้านจิตวิทยาที่เปลี่ยนโลกการเทรดตลอดกาล

หลักการองค์ประกอบแบบทวีคูณ: แบบจำลองการทำงานร่วมกันสี่ระดับในกลยุทธ์การลงทุน

Portfolio Balancer: ระบบบริหารการลงทุนแบบลำดับชั้น
การรวมกลยุทธ์ Mean Reversion และ Momentum แบบไดนามิกในการอาร์บิทราจเชิงสถิติ: รากฐานทางคณิตศาสตร์และการนำไปใช้จริง
วิธีการ Distance Approach ในการเทรด Pairs Trading: การนำไปใช้และการวิเคราะห์ด้วย Rust

การพัฒนาสกัลเปอร์ C++ แบบง่ายโดยใช้ FAST/FIX: คู่มือทีละขั้นตอน

แนวคิด 'Desire Orderbook': แนวทางนวัตกรรมในการพยากรณ์พฤติกรรมตลาด
การวิเคราะห์ความสามารถในการทำนายพฤติกรรมของเทรดเดอร์บน DEX โดยอาศัยการระบุตัวตนและการสร้างแบบจำลอง
การสร้างอัลกอริทึม Market Making สำหรับคู่เหรียญคริปโตด้วยโมเดล Avellaneda-Stoikov
แท่งเทียนในการเทรด: จากธุรกรรมสู่รากฐานของการวิเคราะห์ตลาด
การปฏิวัติการบริหารพอร์ตลงทุนด้วย Agentic AI

พจนานุกรมคำศัพท์ระบบการซื้อขาย
ยังไม่มีเนื้อหาในหัวข้อนี้.ลองหัวข้ออื่น หรือล้างตัวกรอง.