Markowitz-portefeuilletheorie voor Crypto: Van Nul tot Held
Optimale cryptoportefeuilles bouwen met Python - want YOLO is geen strategie. Leer hoe je de met een Nobelprijs bekroonde portefeuilletheorie toepast op crypto-investeringen met praktische Python-codevoorbeelden.
Optimale cryptoportefeuilles bouwen met Python - want YOLO is geen strategie
 Markowitz-portefeuilletheorie: wiskundige optimalisatie toegepast op digitale activa om het rendement te maximaliseren voor een gegeven risiconiveau.
Inleiding: waarom je cryptoportefeuille wiskunde nodig heeft (niet alleen buikgevoel)
Hé crypto degens! 👋
Weet je nog die keer dat je je hele stack in DOGE gooide omdat Elon iets had getweet? Of toen je tijdens de laatste crash in paniek alles verkocht? Ja, we zijn er allemaal geweest. Vandaag gaan we het hebben over iets dat je portefeuille (en je gemoedsrust) zou kunnen redden: de Markowitz-portefeuilletheorie.
Harry Markowitz won hier in 1990 letterlijk een Nobelprijs voor. Het basisidee? Je kunt je portefeuille wiskundig optimaliseren om het best mogelijke rendement te behalen bij elk gegeven risiconiveau. Het is alsof je een GPS hebt voor je investeringen in plaats van geblinddoekt te rijden.
Het kernconcept: risico versus rendement (de eeuwige dans)
Voordat we in de code duiken, moeten we begrijpen waar we mee te maken hebben:
- Verwacht rendement: hoeveel geld je verwacht te verdienen
- Risico (volatiliteit): hoeveel de waarde van je portefeuille schommelt
- Correlatie: hoe vergelijkbaar verschillende activa samen bewegen
De magie gebeurt wanneer je activa combineert die niet perfect synchroon bewegen. Wanneer Bitcoin crasht, houden sommige DeFi-tokens misschien beter stand. Dat is diversificatie die voor jou werkt.
 Risico versus rendement: het balanceren van volatiele activa met hoog rendement met een stabiele basis om het optimale geometrisch gemiddelde rendement te bereiken.
Onze Python-omgeving opzetten
Eerst het belangrijkste - laten we onze tools klaarmaken:
# Essential libraries for our crypto portfolio optimization
import numpy as np
import pandas as pd
import matplotlib.pyplot as plt
import seaborn as sns
from scipy.optimize import minimize
import yfinance as yf
import warnings
warnings.filterwarnings('ignore')

# Set up plotting style
plt.style.use('dark_background')
sns.set_palette("husl")
Niveau 1: Baby steps - Eenvoudige portefeuillewiskunde
Laten we beginnen met de basis. We berekenen het rendement en risico voor een eenvoudige portefeuille met 2 activa.
def get_crypto_data(symbols, period="1y"):
    """
    Fetch crypto data from Yahoo Finance
    symbols: list of crypto symbols (e.g., ['BTC-USD', 'ETH-USD'])
    period: time period for data
    """
    data = yf.download(symbols, period=period)['Adj Close']
    return data

# Get data for Bitcoin and Ethereum
crypto_symbols = ['BTC-USD', 'ETH-USD']
prices = get_crypto_data(crypto_symbols)

# Calculate daily returns
returns = prices.pct_change().dropna()
print("Daily Returns Preview:")
print(returns.head())
Laten we nu enkele basis portefeuillemetrics berekenen:
def portfolio_performance(weights, returns):
    """
    Calculate portfolio return and volatility
    weights: array of portfolio weights
    returns: dataframe of asset returns
    """
    # Portfolio return (annualized)
    portfolio_return = np.sum(returns.mean() * weights) * 252

    # Portfolio volatility (annualized)
    portfolio_vol = np.sqrt(np.dot(weights.T, np.dot(returns.cov() * 252, weights)))

    return portfolio_return, portfolio_vol

# Example: 50% BTC, 50% ETH
weights_5050 = np.array([0.5, 0.5])
ret_5050, vol_5050 = portfolio_performance(weights_5050, returns)

print(f"50/50 Portfolio:")
print(f"Expected Annual Return: {ret_5050:.2%}")
print(f"Annual Volatility: {vol_5050:.2%}")
print(f"Sharpe Ratio: {ret_5050/vol_5050:.3f}")
Niveau 2: Serieus worden - De efficiënte grens
Nu wordt het spannend! De efficiënte grens toont ons alle mogelijke optimale portefeuilles. Elk punt vertegenwoordigt het best mogelijke rendement voor een gegeven risiconiveau.
def generate_random_portfolios(returns, num_portfolios=10000):
    """
    Generate random portfolio combinations
    """
    num_assets = len(returns.columns)
    results = np.zeros((4, num_portfolios))

    for i in range(num_portfolios):
        # Generate random weights
        weights = np.random.random(num_assets)
        weights /= np.sum(weights)  # Normalize to sum to 1

        # Calculate portfolio metrics
        portfolio_return, portfolio_vol = portfolio_performance(weights, returns)
        sharpe_ratio = portfolio_return / portfolio_vol

        # Store results
        results[0,i] = portfolio_return
        results[1,i] = portfolio_vol
        results[2,i] = sharpe_ratio
        results[3,i:] = weights

    return results

# Generate 10,000 random portfolios
results = generate_random_portfolios(returns)

# Create a dataframe for easier handling
portfolio_results = pd.DataFrame({
    'Returns': results[0],
    'Volatility': results[1],
    'Sharpe_Ratio': results[2]
})

# Plot the efficient frontier
plt.figure(figsize=(12, 8))
scatter = plt.scatter(portfolio_results['Volatility'],
                     portfolio_results['Returns'],
                     c=portfolio_results['Sharpe_Ratio'],
                     cmap='viridis', alpha=0.6)
plt.colorbar(scatter, label='Sharpe Ratio')
plt.xlabel('Volatility (Risk)')
plt.ylabel('Expected Return')
plt.title('Efficient Frontier - Random Portfolios')
plt.show()
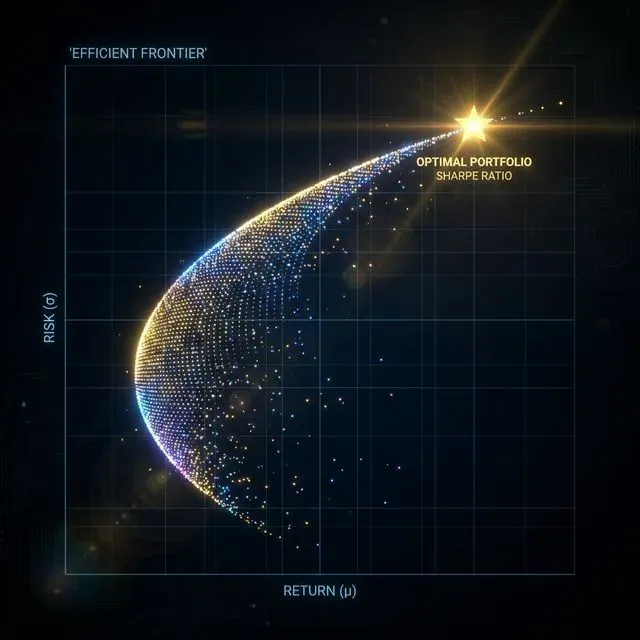 De efficiënte grens: de curve die het maximaal mogelijke verwachte rendement weergeeft voor een gegeven risiconiveau.
Niveau 3: Optimalisatiemeester - De perfecte portefeuille vinden
Willekeurige steekproeven zijn leuk, maar we willen de wiskundig optimale oplossing. Tijd om het zware geschut in te zetten - scipy-optimalisatie!
def negative_sharpe_ratio(weights, returns, risk_free_rate=0.02):
    """
    Calculate negative Sharpe ratio (we minimize this)
    """
    portfolio_return, portfolio_vol = portfolio_performance(weights, returns)
    sharpe = (portfolio_return - risk_free_rate) / portfolio_vol
    return -sharpe

def minimize_volatility(weights, returns):
    """
    Calculate portfolio volatility (we minimize this)
    """
    _, portfolio_vol = portfolio_performance(weights, returns)
    return portfolio_vol

def portfolio_return_objective(weights, returns):
    """
    Calculate portfolio return (we maximize this)
    """
    portfolio_return, _ = portfolio_performance(weights, returns)
    return -portfolio_return  # Negative because we minimize

def optimize_portfolio(returns, objective='sharpe', target_return=None):
    """
    Optimize portfolio based on different objectives
    """
    num_assets = len(returns.columns)

    # Constraints and bounds
    constraints = ({'type': 'eq', 'fun': lambda x: np.sum(x) - 1})  # Weights sum to 1
    bounds = tuple((0, 1) for _ in range(num_assets))  # No short selling

    # Initial guess
    initial_guess = num_assets * [1. / num_assets]

    if objective == 'sharpe':
        # Maximize Sharpe ratio
        result = minimize(negative_sharpe_ratio, initial_guess,
                         args=(returns,), method='SLSQP',
                         bounds=bounds, constraints=constraints)

    elif objective == 'min_vol':
        # Minimize volatility
        result = minimize(minimize_volatility, initial_guess,
                         args=(returns,), method='SLSQP',
                         bounds=bounds, constraints=constraints)

    elif objective == 'target_return':
        # Minimize volatility for target return
        constraints = ({'type': 'eq', 'fun': lambda x: np.sum(x) - 1},
                      {'type': 'eq', 'fun': lambda x: portfolio_performance(x, returns)[0] - target_return})

        result = minimize(minimize_volatility, initial_guess,
                         args=(returns,), method='SLSQP',
                         bounds=bounds, constraints=constraints)

    return result

# Find optimal portfolios
max_sharpe = optimize_portfolio(returns, 'sharpe')
min_vol = optimize_portfolio(returns, 'min_vol')

print("🎯 Maximum Sharpe Ratio Portfolio:")
for i, symbol in enumerate(crypto_symbols):
    print(f"{symbol}: {max_sharpe.x[i]:.3f}")

ret_sharpe, vol_sharpe = portfolio_performance(max_sharpe.x, returns)
print(f"Return: {ret_sharpe:.2%}, Volatility: {vol_sharpe:.2%}")
print(f"Sharpe Ratio: {ret_sharpe/vol_sharpe:.3f}\n")

print("🛡️ Minimum Volatility Portfolio:")
for i, symbol in enumerate(crypto_symbols):
    print(f"{symbol}: {min_vol.x[i]:.3f}")

ret_minvol, vol_minvol = portfolio_performance(min_vol.x, returns)
print(f"Return: {ret_minvol:.2%}, Volatility: {vol_minvol:.2%}")
Niveau 4: Multi-asset waanzin - Een echte cryptoportefeuille
Laten we dit opschalen naar een echte cryptoportefeuille met meerdere activa:
# Expand to more cryptocurrencies
crypto_portfolio = ['BTC-USD', 'ETH-USD', 'BNB-USD', 'ADA-USD', 'SOL-USD', 'DOT-USD']
prices_multi = get_crypto_data(crypto_portfolio, period="2y")
returns_multi = prices_multi.pct_change().dropna()

# Check correlations
correlation_matrix = returns_multi.corr()

plt.figure(figsize=(10, 8))
sns.heatmap(correlation_matrix, annot=True, cmap='RdYlBu_r', center=0)
plt.title('Crypto Asset Correlation Matrix')
plt.show()

def efficient_frontier(returns, num_portfolios=50):
    """
    Calculate the efficient frontier
    """
    # Calculate range of target returns
    ret_range = np.linspace(returns.mean().min()*252, returns.mean().max()*252, num_portfolios)

    efficient_portfolios = []

    for target_ret in ret_range:
        try:
            result = optimize_portfolio(returns, 'target_return', target_ret)
            if result.success:
                ret, vol = portfolio_performance(result.x, returns)
                efficient_portfolios.append([ret, vol, result.x])
        except:
            continue

    return np.array(efficient_portfolios)

# Calculate efficient frontier
efficient_port = efficient_frontier(returns_multi)

# Plot everything together
plt.figure(figsize=(14, 10))

# Random portfolios
random_results = generate_random_portfolios(returns_multi, 5000)
plt.scatter(random_results[1], random_results[0],
           c=random_results[2], cmap='viridis', alpha=0.3, s=10)

# Efficient frontier
if len(efficient_port) > 0:
    plt.plot(efficient_port[:,1], efficient_port[:,0], 'r-', linewidth=3, label='Efficient Frontier')

# Optimal portfolios
max_sharpe_multi = optimize_portfolio(returns_multi, 'sharpe')
min_vol_multi = optimize_portfolio(returns_multi, 'min_vol')

ret_sharpe_multi, vol_sharpe_multi = portfolio_performance(max_sharpe_multi.x, returns_multi)
ret_minvol_multi, vol_minvol_multi = portfolio_performance(min_vol_multi.x, returns_multi)

plt.scatter(vol_sharpe_multi, ret_sharpe_multi, marker='*', color='gold', s=500, label='Max Sharpe')
plt.scatter(vol_minvol_multi, ret_minvol_multi, marker='*', color='red', s=500, label='Min Volatility')

plt.colorbar(label='Sharpe Ratio')
plt.xlabel('Volatility (Risk)')
plt.ylabel('Expected Return')
plt.title('Multi-Asset Crypto Portfolio Optimization')
plt.legend()
plt.show()

# Display optimal allocations
print("🚀 Optimal Multi-Asset Allocations:")
print("\nMaximum Sharpe Ratio Portfolio:")
sharpe_weights = pd.Series(max_sharpe_multi.x, index=crypto_portfolio).sort_values(ascending=False)
for asset, weight in sharpe_weights.items():
    if weight > 0.01:  # Only show significant allocations
        print(f"{asset}: {weight:.1%}")

print(f"\nPortfolio Metrics:")
print(f"Expected Return: {ret_sharpe_multi:.1%}")
print(f"Volatility: {vol_sharpe_multi:.1%}")
print(f"Sharpe Ratio: {ret_sharpe_multi/vol_sharpe_multi:.2f}")
 Multi-asset diversificatie: een robuuste portefeuille bouwen door niet-gecorreleerde cryptoactiva te combineren tot een stabiele geometrische structuur.
Niveau 5: Geavanceerde technieken - Black-Litterman en risicopariteit
Voor de echte portefeuilleoptimalisatie-ninja's implementeren we een aantal geavanceerde technieken:
def risk_parity_portfolio(returns):
"""
Risk Parity Portfolio - each asset contributes equally to portfolio risk
"""
def risk_contribution(weights, cov_matrix):
portfolio_vol = np.sqrt(np.dot(weights.T, np.dot(cov_matrix, weights)))
marginal_contrib = np.dot(cov_matrix, weights) / portfolio_vol
contrib = weights * marginal_contrib
return contrib
def risk_parity_objective(weights, cov_matrix):
contrib = risk_contribution(weights, cov_matrix)
target_contrib = np.ones(len(weights)) / len(weights)
return np.sum((contrib - target_contrib)**2)
num_assets = len(returns.columns)
cov_matrix = returns.cov() * 252
constraints = ({'type': 'eq', 'fun': lambda x: np.sum(x) - 1})
bounds = tuple((0.001, 1) for _ in range(num_assets))
initial_guess = num_assets * [1. / num_assets]
result = minimize(risk_parity_objective, initial_guess,
args=(cov_matrix,), method='SLSQP',
bounds=bounds, constraints=constraints)
return result
# Calculate Risk Parity portfolio
risk_parity_result = risk_parity_portfolio(returns_multi)
print("⚖️ Risk Parity Portfolio:")
rp_weights = pd.Series(risk_parity_result.x, index=crypto_portfolio).sort_values(ascending=False)
for asset, weight in rp_weights.items():
print(f"{asset}: {weight:.1%}")
ret_rp, vol_rp = portfolio_performance(risk_parity_result.x, returns_multi)
print(f"\nRisk Parity Metrics:")
print(f"Expected Return: {ret_rp:.1%}")
print(f"Volatility: {vol_rp:.1%}")
print(f"Sharpe Ratio: {ret_rp/vol_rp:.2f}")
def backtest_portfolio(weights, prices):
"""
Simple backtest of portfolio performance
"""
returns = prices.pct_change().dropna()
portfolio_returns = (returns * weights).sum(axis=1)
# Calculate cumulative returns
cumulative_returns = (1 + portfolio_returns).cumprod()
# Performance metrics
total_return = cumulative_returns.iloc[-1] - 1
annualized_return = (1 + total_return) ** (252 / len(portfolio_returns)) - 1
annualized_vol = portfolio_returns.std() * np.sqrt(252)
sharpe_ratio = annualized_return / annualized_vol
max_dd = (cumulative_returns / cumulative_returns.expanding().max() - 1).min()
return {
'total_return': total_return,
'annualized_return': annualized_return,
'annualized_volatility': annualized_vol,
'sharpe_ratio': sharpe_ratio,
'max_drawdown': max_dd,
'cumulative_returns': cumulative_returns
}
# Backtest our strategies
strategies = {
'Max Sharpe': max_sharpe_multi.x,
'Min Volatility': min_vol_multi.x,
'Risk Parity': risk_parity_result.x,
'Equal Weight': np.ones(len(crypto_portfolio)) / len(crypto_portfolio)
}
plt.figure(figsize=(14, 8))
for name, weights in strategies.items():
backtest_results = backtest_portfolio(weights, prices_multi)
plt.plot(backtest_results['cumulative_returns'], label=f"{name} (Sharpe: {backtest_results['sharpe_ratio']:.2f})")
plt.title('Portfolio Strategy Backtests')
plt.xlabel('Date')
plt.ylabel('Cumulative Returns')
plt.legend()
plt.yscale('log')
plt.grid(True, alpha=0.3)
plt.show()
*Algoritmische backtesting: historische prestaties simuleren om theoretische optimalisatiemodellen te valideren.*
# Performance summary table
performance_summary = pd.DataFrame()
for name, weights in strategies.items():
results = backtest_portfolio(weights, prices_multi)
performance_summary[name] = [
f"{results['annualized_return']:.1%}",
f"{results['annualized_volatility']:.1%}",
f"{results['sharpe_ratio']:.2f}",
f"{results['max_drawdown']:.1%}"
]
performance_summary.index = ['Annual Return', 'Annual Volatility', 'Sharpe Ratio', 'Max Drawdown']
print("\n📊 Strategy Performance Summary:")
print(performance_summary)
De realitycheck: wat Markowitz je niet vertelt
Voordat je all-in gaat op wiskundige optimalisatie, hier een paar harde waarheden over crypto:
1. Historische prestaties zijn geen garantie voor de toekomst De cryptomarkt is jong en chaotisch. Die correlaties die je hebt berekend? Die kunnen van de ene op de andere dag omslaan wanneer regelgeving verandert of wanneer de volgende grote hack plaatsvindt.
2. Transactiekosten zijn belangrijk Het herbalanceren van je portefeuille kost geld. In DeFi kunnen gasfees flink in je winst bijten. Houd hier rekening mee in je strategie.
3. Liquiditeitsproblemen Niet alle crypto's zijn even liquide. Die smallcap altcoin ziet er misschien geweldig uit in je optimalisatie, maar probeer hem maar eens te verkopen tijdens een crash.
4. Regimewisselingen Cryptomarkten hebben verschillende "regimes" - bullmarkten, bearmarkten, zijwaartse markten. Wat in de ene werkt, werkt misschien niet in de andere.
Praktische implementatietips
def practical_portfolio_rebalancing(target_weights, current_weights, threshold=0.05):
    """
    Only rebalance when weights drift beyond threshold
    """
    weight_diff = np.abs(target_weights - current_weights)
    needs_rebalancing = np.any(weight_diff > threshold)

    if needs_rebalancing:
        print("🔄 Rebalancing needed!")
        for i, (target, current) in enumerate(zip(target_weights, current_weights)):
            if abs(target - current) > threshold:
                print(f"Asset {i}: {current:.1%} → {target:.1%}")
    else:
        print("✅ Portfolio within tolerance, no rebalancing needed")

    return needs_rebalancing

# Example usage
current_allocation = np.array([0.35, 0.25, 0.15, 0.10, 0.10, 0.05])
target_allocation = max_sharpe_multi.x

practical_portfolio_rebalancing(target_allocation, current_allocation)
Conclusie: jouw toolkit voor portefeuilleoptimalisatie
Je hebt nu een complete toolkit voor het optimaliseren van cryptoportefeuilles:
- Basisberekeningen voor risico en rendement
- Visualisatie van de efficiënte grens
- Wiskundige optimalisatie voor verschillende doelstellingen
- Geavanceerde strategieën zoals risicopariteit
- Backtesting-framework om je strategieën te valideren
- Praktische overwegingen voor implementatie in de echte wereld
Belangrijkste inzichten
- Diversificatie is een gratis lunch - de enige gratis lunch bij investeren
- Optimaliseer op basis van je risicotolerantie - maximale Sharpe ratio is niet altijd het beste voor jou
- Herbalanceer systematisch, maar overhandel niet
- Blijf bescheiden - modellen zijn hulpmiddelen, geen glazen bollen
- Begin eenvoudig en voeg complexiteit toe naarmate je leert
Onthoud: in crypto kunnen zelfs de beste wiskundige modellen niet voorspellen wanneer Elon over Dogecoin gaat tweeten of wanneer de volgende exchange gehackt wordt. Gebruik portefeuilletheorie als je fundament, maar houd altijd wat kruit droog en investeer nooit meer dan je je kunt veroorloven te verliezen.
Ga nu heen en optimaliseer verantwoordelijk! 🚀
Verder lezen
Code-repository
Alle code uit deze tutorial is beschikbaar op GitHub: https://github.com/suenot/markowitz
Veel plezier met optimaliseren! 📈


