알고리즘 트레이딩 관련 아티클 142개입니다. 주제로 필터링하거나 컬렉션을 팔로우하거나 ⌘K 키를 눌러 검색하세요.
아티클 142개
수익률 방향 예측을 위한 XGBoost: 클래스 불균형과 의사결정 임계값
전이 엔트로피: 암호화폐 자산 사이에서 정보는 어느 방향으로 흐르는가?
사이드 플래그가 없을 때의 거래 분류: 틱, 호가, Lee-Ready, BVC
Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings
Synthetic Control Methods for Evaluating Trading Strategies
Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
비모수적 가격 모델링을 위한 가우스 프로세스
PDE 기반 금융 모델링을 위한 푸리에 신경 연산자
하루 종일 컨텍스트가 10분 컨텍스트보다 낫습니까? 플래시 어텐션과 시퀀스 길이 질문
앙상블 방법: 강력한 알파를 위한 약한 학습기 결합
더블 머신 러닝: 수익률 예측 대신 인과 파라미터 추정
트레이딩에서 이질적 치료 효과를 위한 인과관계 포레스트
인식론적 vs 알레아토리: 수익 모델이 모르는 것 측정하기
시스템 트레이딩 파이프라인을 위한 AutoML
트레이딩 신호로서의 청산 연쇄: 강제되고 사전 고지된 흐름 읽기
Uniswap v3 LP 전략과 헤징
MEV 공급망: PBS, MEV-Boost와 블록 시장
온체인 아비트라지: 아토믹 사이클, 플래시 론, 그리고 반드시 이겨야 하는 경매
비영구적 손실과 LVR: LP 수익성의 실제 수학
슬라이스 내부: 스케줄러와 거래소 사이의 자식 주문 전술
슬리피지 상수가 아닌 슬리피지 곡선: 실전 트레이딩과의 접촉에서 살아남는 비용 모델
크립토 스마트 오더 라우팅: 하나의 주문, 열두 개의 거래소, NBBO는 없다
메이커-테이커 의사결정: 수수료 티어, 리베이트, 그리고 스프레드를 건너는 진짜 비용
구현 부족(Implementation shortfall)과 DIY TCA: 체결이 실제로 얼마의 비용을 발생시키는지 측정하기
온체인 청산: Aave와 Compound의 메커니즘, 그리고 그 주변에서 돌아가는 봇 비즈니스
퀀트를 위한 Uniswap v3: 제1원리로 이해하는 집중 유동성과 틱 수학
MEV의 해부: 샌드위치, 프론트러닝, 그리고 멤풀이라는 어두운 숲
체결 시뮬레이션: 종가 체결 환상에서 큐 인식 현실까지의 사다리
TWAP vs VWAP vs POV: 실행 벤치마크 선택하기 (그리고 각각이 언제 당신을 속이는지 알기)
얼버무리지 않는 알름그렌-크리스: 오후 한나절이면 구현할 수 있는 최적 집행
GARCH 예측을 활용한 변동성 타겟팅과 트레이딩
DCC-GARCH: 페어 트레이딩과 포트폴리오 리스크를 위한 동적 상관관계
비대칭·두꺼운 꼬리 GARCH: EGARCH, GJR, Student-t
GARCH(1,1): 크립토 변동성 예측하기
정직한 부정적 결과: 수만 번의 백테스트, 메이저 다섯 개, 견고한 엣지는 없다
멀티 타임프레임 백테스트에서 선행 참조(look-ahead) 없음을 증명하기: 미래를 흔들어 과거가 그것을 볼 수 없음을 증명한다
GPU가 값어치를 하는 순간: 파라미터 스윕의 루프라인, 헤드라인 167배는 사실 27배 알고리즘 곱하기 6.2배 하드웨어다
GPU 정밀도 함정: Apple Metal에서 fp32 백테스트가 조용히 쓰레기 값을 반환하는 방법
충실도 게이트(Fidelity Gate): 저비용 프록시가 고비용 평가와 같은 순위를 매기지 않는 한, 성긴 것에서 정밀한 것으로(Coarse-to-Fine) 진행하는 백테스팅은 당신을 더 빨리 속인다
무작위 탐색 vs 스마트 탐색: 교차점은 알고리즘이 아니라 평가 비용에 있다
이축 파라미터 공간: 왜 스윕의 대부분은 거의 공짜여야 하는가
프레임워크 세금: 백테스트 라이브러리가 순진한 pandas 루프보다 느릴 때
백테스트 과적합 확률: 당신의 서치는 동전 던지기를 이겼는가?
IPC 세금: 백테스트 엔진을 소켓 뒤에 두면 13%를 잃는다 - 하지만 그중 거의 전부는 소켓 탓이 아니다
디플레이티드 샤프 비율: 백테스트 '승자' 중 다중 검정에서 살아남는 것은 몇 개인가?
목적함수 설계: 최적화하는 지표가 전략을 은밀하게 고른다
미래 참조 편향(Look-Ahead Bias): 한 바(bar)의 실수가 순수한 노이즈에서 Sharpe 15를 만들어내는 방법
백테스트 엔진 속도 사다리: 노트북 CPU에서 298배, 마지막 트레이드까지 동일한 PnL
researcher: 사람과 AI 에이전트를 위한 검색 가능한 퀀트 리서치 아카이브
algo-investor-skills: 사기 방지형 투자자 제안서를 만들어 주는 Claude Code 스킬
전략을 위한 켈리 기준: 포지션 크기를 정하고 자본을 배분하는 법
데일리 주식 분석: 관심 종목 목록을 일일 의사결정 대시보드로 바꾸는 AI 시스템
다중 기간 포트폴리오 예측을 위한 Temporal Fusion Transformer
리스크 인식 포지션 사이징을 위한 컨포멀 예측
머신러닝을 활용한 매수-매도 스프레드 모델링과 예측
DeepLOB: 지정가 주문장에 적용한 딥러닝
내부 알고리즘 분석: HRP + 롱/숏 + Hull-White를 사용한 CVaR
12가지 포트폴리오 최적화 알고리즘 비교: HRP, Black-Litterman, NCO 외
OneTick: 거래소가 스푸퍼를 잡고 헤지펀드가 알파를 찾는 플랫폼
TradingAgents: 헤지펀드를 모델링하는 멀티에이전트 AI 프레임워크
예측 시장 차익거래: 숨겨진 비용, 수수료, 그리고 실제 수학
T-Bricks (Broadridge): 프롭 트레이딩 펌이 사용하는 플랫폼의 구조
Flowsurface: 암호화폐 오더플로우 분석을 위한 오픈소스 플랫폼
Fincept Terminal: C++와 AI로 구축된 오픈소스 Bloomberg Terminal 대안
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: 캔들스틱 차트에 Transformer 언어를 가르치는 파운데이션 모델
Jesse: Python과 Rust 기반 암호화폐 알고트레이딩 프레임워크
AI Hedge Fund: AI 애널리스트들이 투표로 거래를 결정하는 멀티에이전트 펀드
AI4Finance Foundation: 알고트레이딩을 위한 FinGPT, FinRL, FinRobot 생태계
VectorBT: 파이썬을 위한 가장 빠른 백테스팅 프레임워크
코풀라 모델: 암호화폐 포트폴리오의 공동 리스크 모델링
ZigBolt: 우리가 Zig로 자체 Aeron을 구축해 메시지당 20나노초를 달성한 이유
ETF 포트폴리오 자동 리밸런싱: Tinkoff 투자용 봇 개발기
Aeron: HFT 업계 절반을 움직이는 메시징 시스템의 내부 구조
잡코인 펌프 후 폭락을 잡는 방법: 체계적 접근법
알고리즘 트레이딩의 주문 유형: 체이싱 리밋부터 가상 주문까지
알고리즘 트레이딩을 위한 바 유형과 집계 방법
트레이딩에서의 은닉 마르코프 모델: 시장 레짐에 맞춰 전략을 적응시키는 방법
벽 안의 큐: 주문장 밀도에서의 주문 포지션 분석
LLM 알파 마이닝: 어닝스 콜과 금융 문서에서 트레이딩 시그널을 추출하는 방법
암호화폐 시장의 통계적 차익거래와 페어 트레이딩: 공적분에서 칼만 필터까지
트레이더의 디지털 핑거프린트: 주문장 행동으로 마켓 메이커를 식별하는 방법
활성 시간 기준 PnL: 전략 순위를 바꾸는 지표
어댑티브 드릴다운: 분봉에서 원시 틱까지 가변 해상도 백테스트
집계 Parquet 캐시: 멀티 타임프레임 백테스트를 수백 배 빠르게 하는 방법
워크포워드 최적화: 유일하게 정직한 전략 테스트
시그널 상관관계: 몇 개의 페어를 모니터링해야 하는가
알고트레이딩을 위한 Polars vs Pandas: 실제 데이터 벤치마크
플래토 분석: 견고한 최적해와 과적합을 구별하는 방법
좌표 하강법 vs 베이지안 최적화: 어느 쪽이 더 좋은 파라미터를 찾는가
멀티심볼 검증: 모든 페어에서 전략을 테스트하라
펀딩 비율이 레버리지를 죽인다: PnL×50배가 허구인 이유
캐스케이드 전략: 우선순위 실행과 폴백 보완
백테스트-라이브 일치성: 왜 당신의 봇은 백테스트와 다르게 거래하는가
몬테카를로 부트스트랩: 10줄의 코드로 백테스트 신뢰구간을 얻는 방법
거래소 간 펀딩비 차익거래: 금리 차이에서 수익을 얻는 방법
알고리즘 트레이딩을 위한 QuestDB: 게임을 바꾸는 SQL 확장
알고리즘 트레이딩을 위한 QuestDB: 오더북에서 프로덕션 아키텍처까지
알고리즘 트레이딩을 위한 QuestDB: 시장의 언어를 말하는 아키텍처
알고리즘 트레이딩 시스템의 데이터 통신: 기술 개요
손실-이익 비대칭: 당신의 자금을 죽이는 수학
Rust로 구현하는 복잡한 아비트라지 실행: 나노초에서 원자적 멀티레그까지
아비트라지를 위한 GNN, Transformer, RL: 신경망이 트레이딩을 배울 때
행렬, 텐서, 열대 대수: 차익거래 탐지를 위한 선형대수학
Vine Copula를 활용한 차익거래: 고차원 의존성 모델링
선물-현물 아비트라지: 캐시 앤 캐리에서 DeFi-CeFi까지
아비트라지 탐지를 위한 그래프 알고리즘: Bellman-Ford에서 RICH까지
블랙-숄즈 공식: 옵션 수학과 트레이딩의 성배
트레이딩 봇 보호를 위한 이상 탐지: Z-Score에서 Transformer까지
암호화폐를 위한 마코위츠 포트폴리오 이론: 제로에서 히어로까지
난류에서 트레이딩으로: 나비에-스토크스 방정식이 알고리즘 트레이딩을 혁신하는 방법
나비에-스토크스 문제: 왜 당신의 커피잔으로 Doom을 돌릴 수 있는가
트레이딩 시그널: 당신이 생각하는 것처럼 작동하지 않는 이유
확산 모델 vs 암호화폐 무정부 상태: DDPM이 점쟁이보다 비트코인 폭락을 더 잘 예측할 수 있는 이유
짐 사이먼스: 미분기하학에서 역사상 가장 수익성 높은 알고리즘 펀드까지
알고리즘 트레이딩에서의 복소다양체: 금융시장의 기하학
CCXT: WebSocket 오더북 메서드의 실제 동작 원리
빌 윌리엄스 프랙탈: 극값과 반전을 찾는 간단한 도구
HFT에서의 어트랙터: 수학과 시장이 만날 때
빌 윌리엄스: 심리학 학위를 가진 이단아가 트레이딩을 영원히 바꾼 방법
승법적 구성의 원리: 투자 전략의 4단계 시너지 모델
Portfolio Balancer: 계층형 투자 관리 시스템
통계적 아비트라지에서 평균 회귀와 모멘텀 전략의 동적 결합: 수학적 기초와 실용적 구현
페어 트레이딩에서의 거리 접근법: Rust를 활용한 구현과 분석
FAST/FIX를 사용한 간단한 C++ 스캘퍼 개발: 단계별 가이드
'Desire Orderbook' 개념: 시장 행동 예측에 대한 혁신적 접근법
식별 및 모델링에 기반한 DEX에서의 트레이더 행동 예측 능력 분석
Avellaneda-Stoikov 모델을 사용한 암호화폐 페어 마켓 메이킹 알고리즘 구축
에이전트 AI를 활용한 투자 포트폴리오 관리의 혁명

수익률 방향 예측을 위한 XGBoost: 클래스 불균형과 의사결정 임계값
전이 엔트로피: 암호화폐 자산 사이에서 정보는 어느 방향으로 흐르는가?
사이드 플래그가 없을 때의 거래 분류: 틱, 호가, Lee-Ready, BVC

Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings

Synthetic Control Methods for Evaluating Trading Strategies

Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

비모수적 가격 모델링을 위한 가우스 프로세스

PDE 기반 금융 모델링을 위한 푸리에 신경 연산자

하루 종일 컨텍스트가 10분 컨텍스트보다 낫습니까? 플래시 어텐션과 시퀀스 길이 질문

앙상블 방법: 강력한 알파를 위한 약한 학습기 결합

더블 머신 러닝: 수익률 예측 대신 인과 파라미터 추정

트레이딩에서 이질적 치료 효과를 위한 인과관계 포레스트

인식론적 vs 알레아토리: 수익 모델이 모르는 것 측정하기

시스템 트레이딩 파이프라인을 위한 AutoML
트레이딩 신호로서의 청산 연쇄: 강제되고 사전 고지된 흐름 읽기
Uniswap v3 LP 전략과 헤징
MEV 공급망: PBS, MEV-Boost와 블록 시장
온체인 아비트라지: 아토믹 사이클, 플래시 론, 그리고 반드시 이겨야 하는 경매
비영구적 손실과 LVR: LP 수익성의 실제 수학
슬라이스 내부: 스케줄러와 거래소 사이의 자식 주문 전술

슬리피지 상수가 아닌 슬리피지 곡선: 실전 트레이딩과의 접촉에서 살아남는 비용 모델

크립토 스마트 오더 라우팅: 하나의 주문, 열두 개의 거래소, NBBO는 없다

메이커-테이커 의사결정: 수수료 티어, 리베이트, 그리고 스프레드를 건너는 진짜 비용

구현 부족(Implementation shortfall)과 DIY TCA: 체결이 실제로 얼마의 비용을 발생시키는지 측정하기
온체인 청산: Aave와 Compound의 메커니즘, 그리고 그 주변에서 돌아가는 봇 비즈니스
퀀트를 위한 Uniswap v3: 제1원리로 이해하는 집중 유동성과 틱 수학
MEV의 해부: 샌드위치, 프론트러닝, 그리고 멤풀이라는 어두운 숲
체결 시뮬레이션: 종가 체결 환상에서 큐 인식 현실까지의 사다리

TWAP vs VWAP vs POV: 실행 벤치마크 선택하기 (그리고 각각이 언제 당신을 속이는지 알기)

얼버무리지 않는 알름그렌-크리스: 오후 한나절이면 구현할 수 있는 최적 집행

GARCH 예측을 활용한 변동성 타겟팅과 트레이딩

DCC-GARCH: 페어 트레이딩과 포트폴리오 리스크를 위한 동적 상관관계

비대칭·두꺼운 꼬리 GARCH: EGARCH, GJR, Student-t

GARCH(1,1): 크립토 변동성 예측하기

정직한 부정적 결과: 수만 번의 백테스트, 메이저 다섯 개, 견고한 엣지는 없다

멀티 타임프레임 백테스트에서 선행 참조(look-ahead) 없음을 증명하기: 미래를 흔들어 과거가 그것을 볼 수 없음을 증명한다
GPU가 값어치를 하는 순간: 파라미터 스윕의 루프라인, 헤드라인 167배는 사실 27배 알고리즘 곱하기 6.2배 하드웨어다
GPU 정밀도 함정: Apple Metal에서 fp32 백테스트가 조용히 쓰레기 값을 반환하는 방법
충실도 게이트(Fidelity Gate): 저비용 프록시가 고비용 평가와 같은 순위를 매기지 않는 한, 성긴 것에서 정밀한 것으로(Coarse-to-Fine) 진행하는 백테스팅은 당신을 더 빨리 속인다
무작위 탐색 vs 스마트 탐색: 교차점은 알고리즘이 아니라 평가 비용에 있다
이축 파라미터 공간: 왜 스윕의 대부분은 거의 공짜여야 하는가
프레임워크 세금: 백테스트 라이브러리가 순진한 pandas 루프보다 느릴 때

백테스트 과적합 확률: 당신의 서치는 동전 던지기를 이겼는가?

IPC 세금: 백테스트 엔진을 소켓 뒤에 두면 13%를 잃는다 - 하지만 그중 거의 전부는 소켓 탓이 아니다

디플레이티드 샤프 비율: 백테스트 '승자' 중 다중 검정에서 살아남는 것은 몇 개인가?

목적함수 설계: 최적화하는 지표가 전략을 은밀하게 고른다
미래 참조 편향(Look-Ahead Bias): 한 바(bar)의 실수가 순수한 노이즈에서 Sharpe 15를 만들어내는 방법

백테스트 엔진 속도 사다리: 노트북 CPU에서 298배, 마지막 트레이드까지 동일한 PnL
researcher: 사람과 AI 에이전트를 위한 검색 가능한 퀀트 리서치 아카이브

algo-investor-skills: 사기 방지형 투자자 제안서를 만들어 주는 Claude Code 스킬

전략을 위한 켈리 기준: 포지션 크기를 정하고 자본을 배분하는 법
데일리 주식 분석: 관심 종목 목록을 일일 의사결정 대시보드로 바꾸는 AI 시스템
다중 기간 포트폴리오 예측을 위한 Temporal Fusion Transformer
리스크 인식 포지션 사이징을 위한 컨포멀 예측
머신러닝을 활용한 매수-매도 스프레드 모델링과 예측
DeepLOB: 지정가 주문장에 적용한 딥러닝

내부 알고리즘 분석: HRP + 롱/숏 + Hull-White를 사용한 CVaR

12가지 포트폴리오 최적화 알고리즘 비교: HRP, Black-Litterman, NCO 외
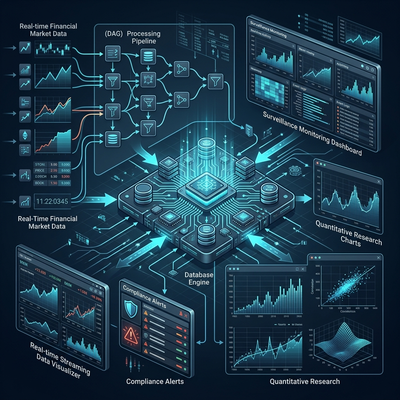
OneTick: 거래소가 스푸퍼를 잡고 헤지펀드가 알파를 찾는 플랫폼
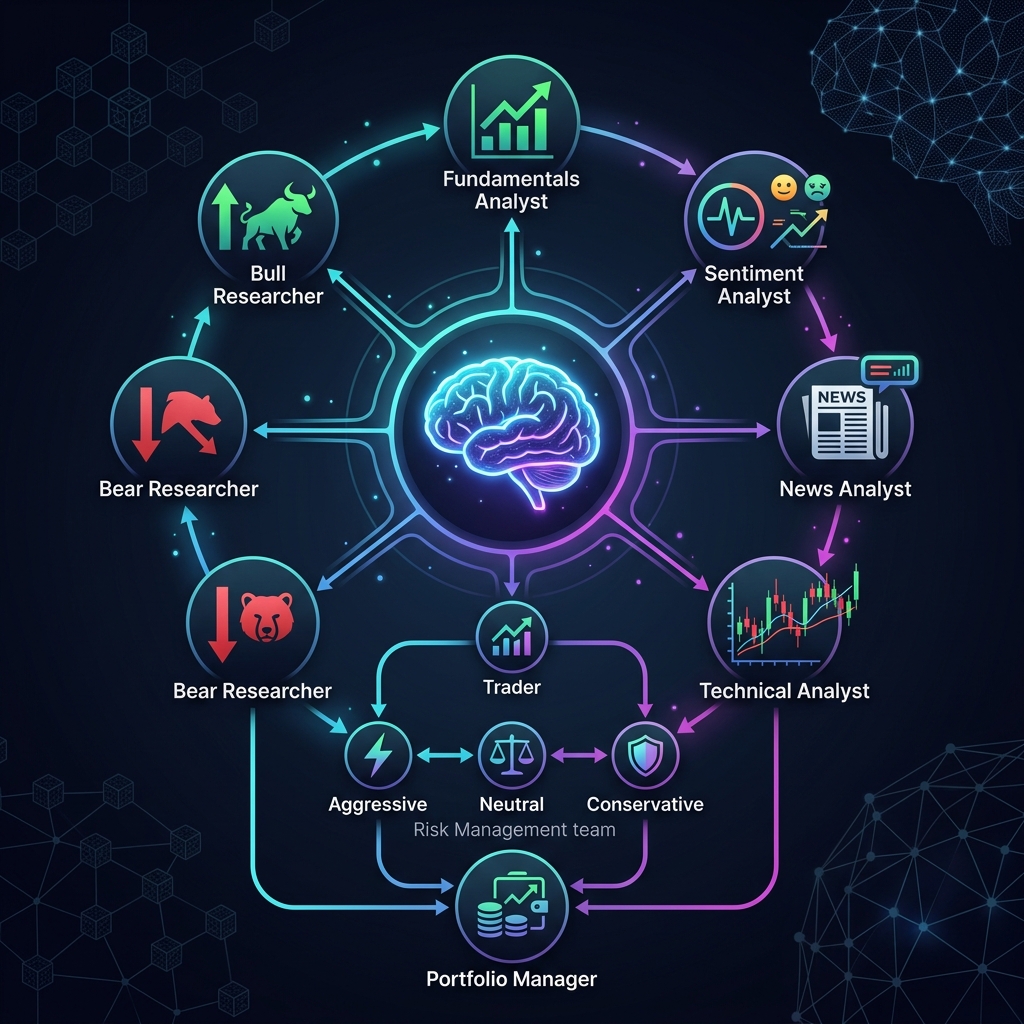
TradingAgents: 헤지펀드를 모델링하는 멀티에이전트 AI 프레임워크
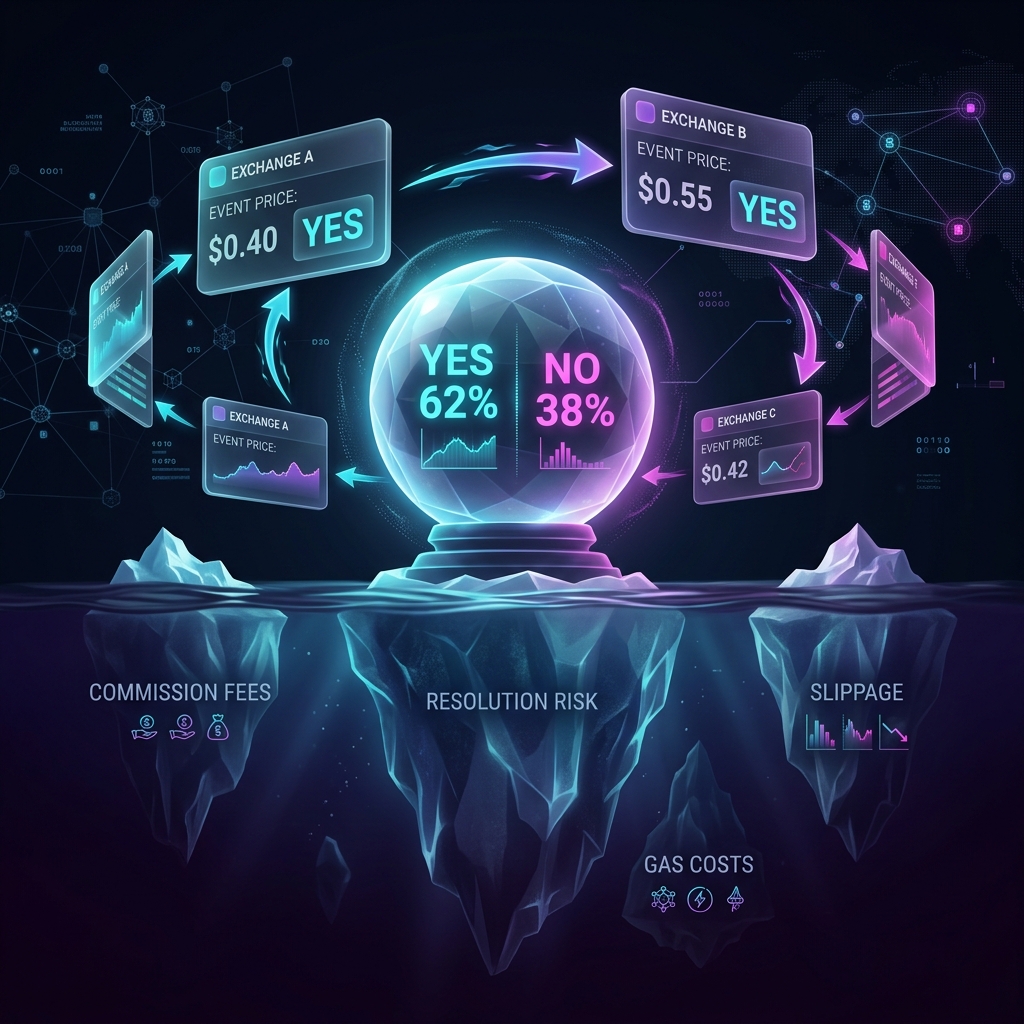
예측 시장 차익거래: 숨겨진 비용, 수수료, 그리고 실제 수학

T-Bricks (Broadridge): 프롭 트레이딩 펌이 사용하는 플랫폼의 구조
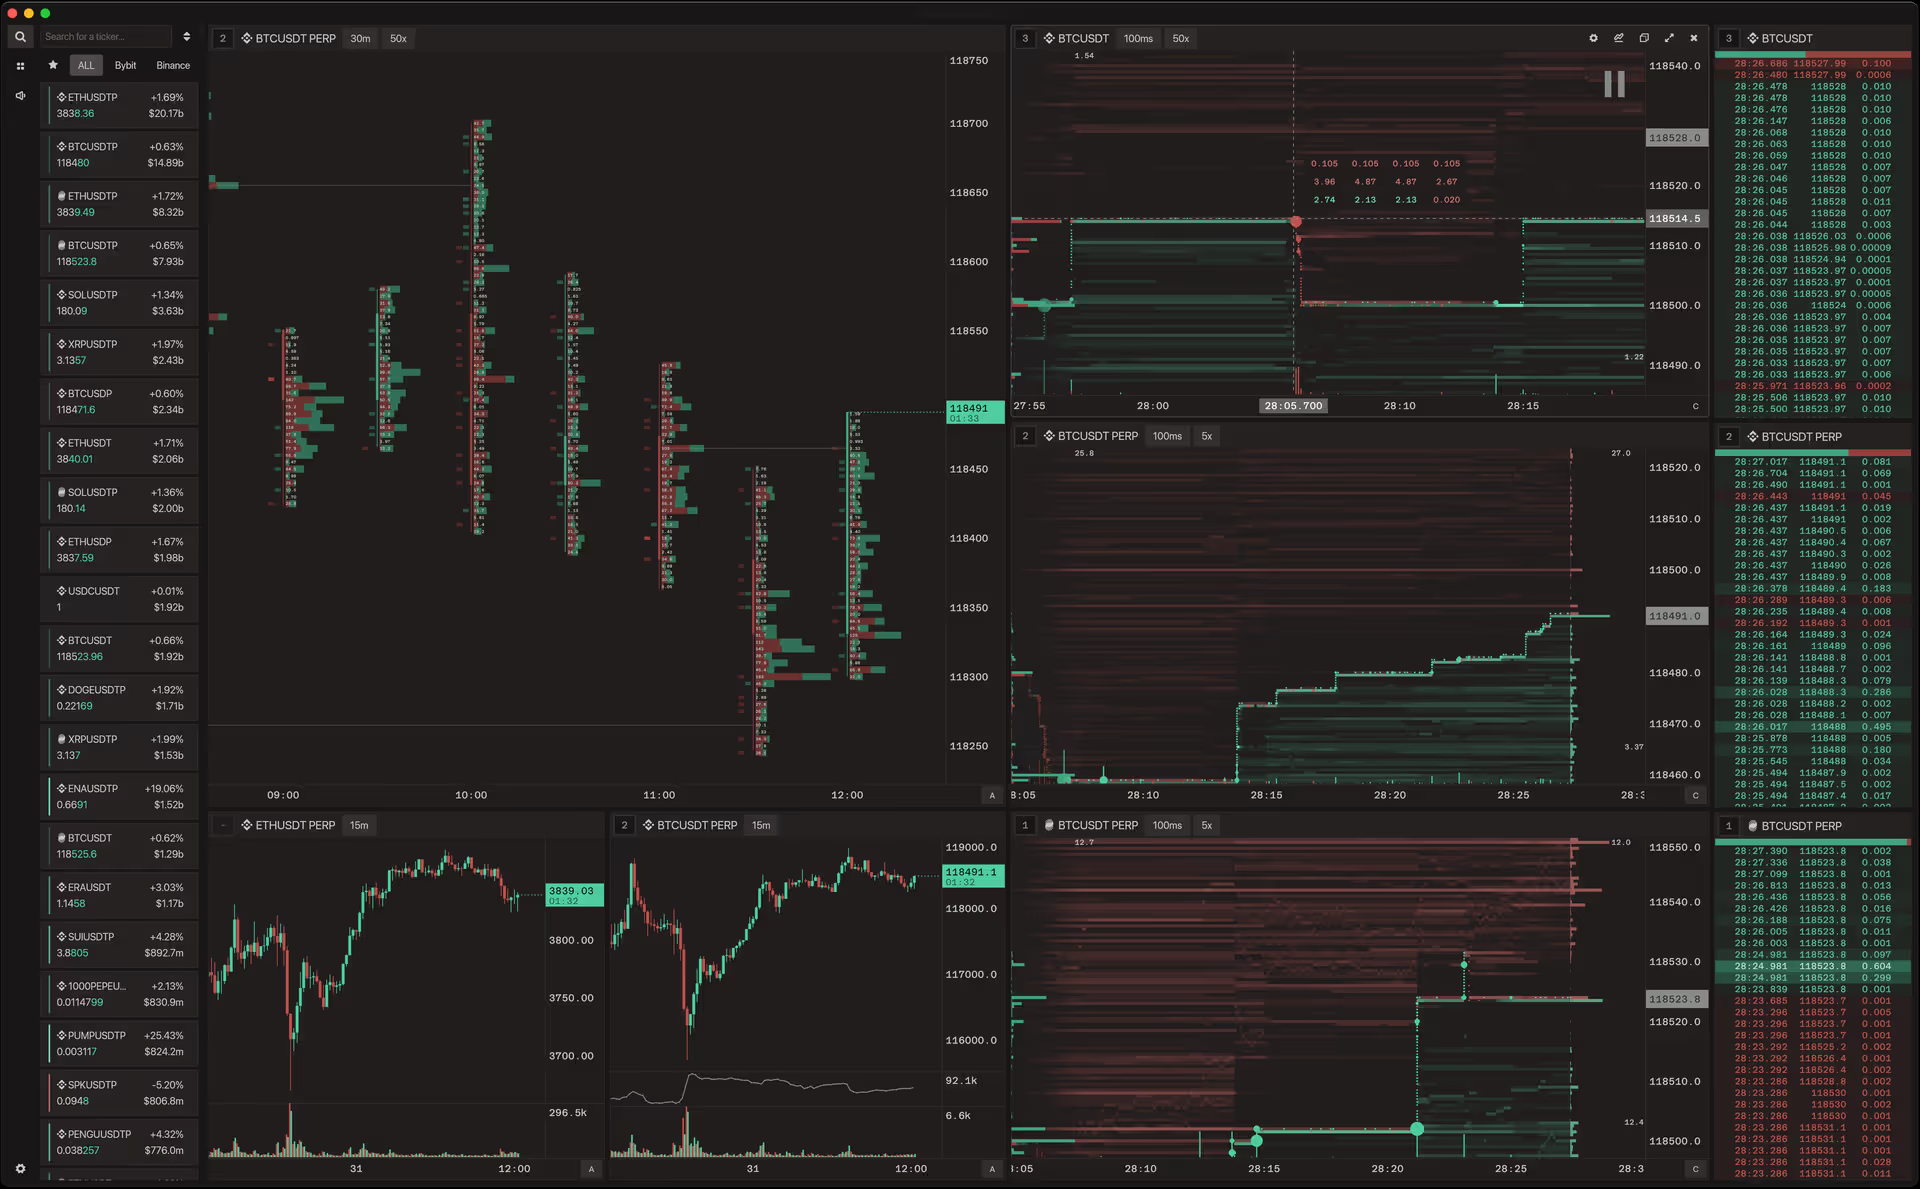
Flowsurface: 암호화폐 오더플로우 분석을 위한 오픈소스 플랫폼
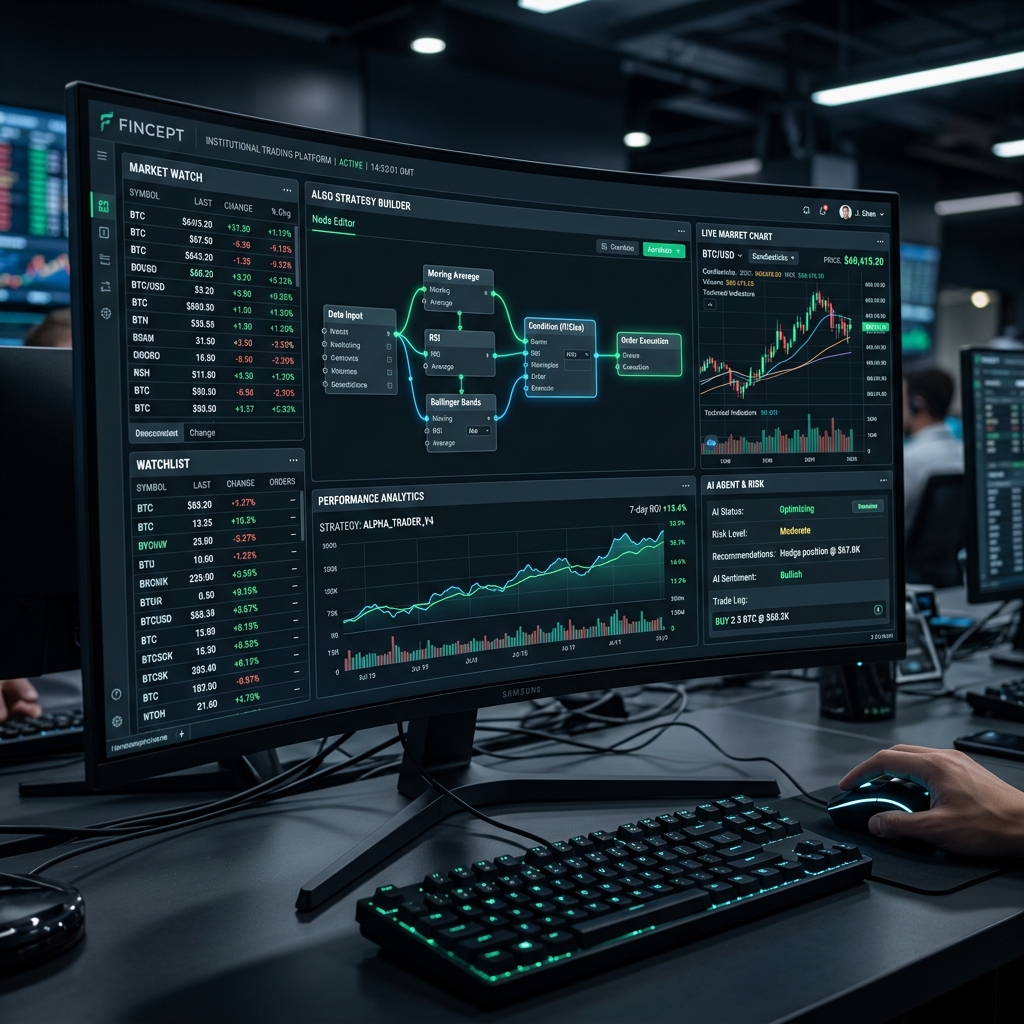
Fincept Terminal: C++와 AI로 구축된 오픈소스 Bloomberg Terminal 대안
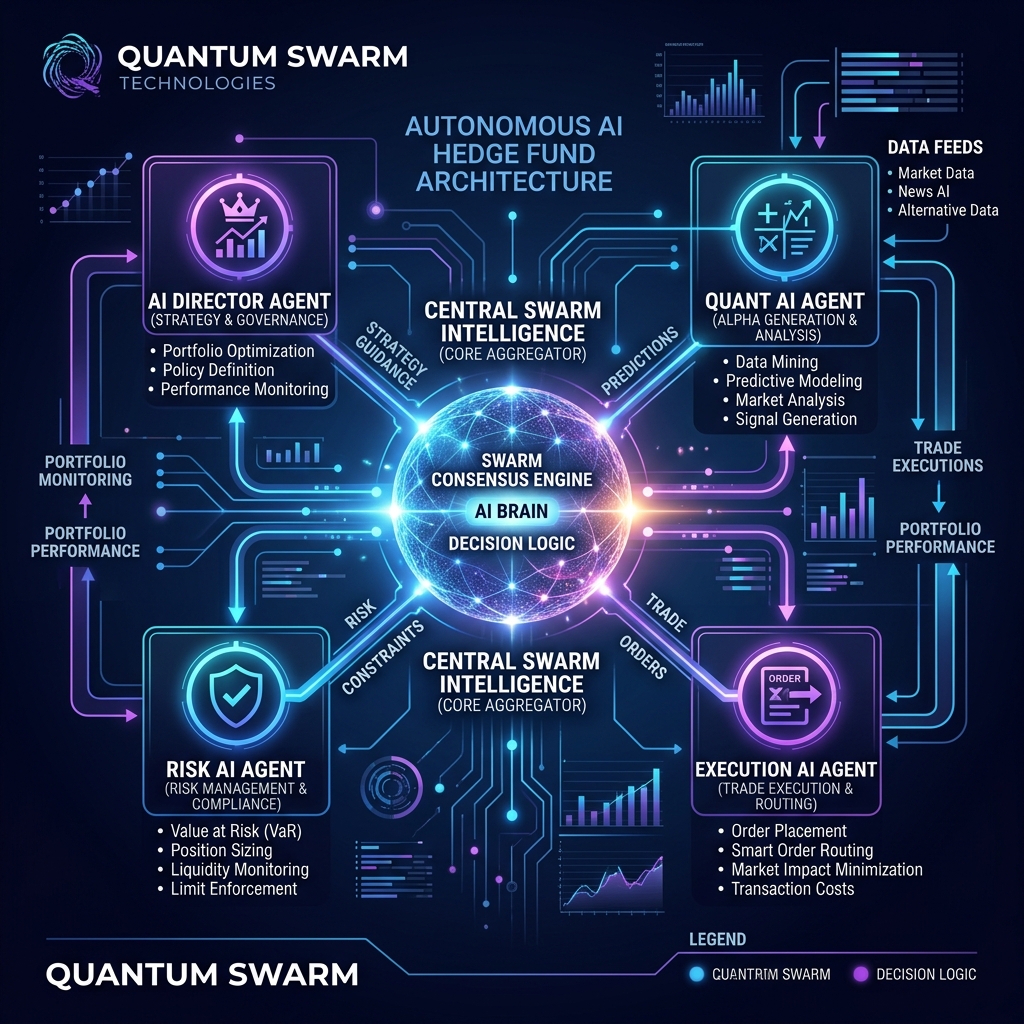
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
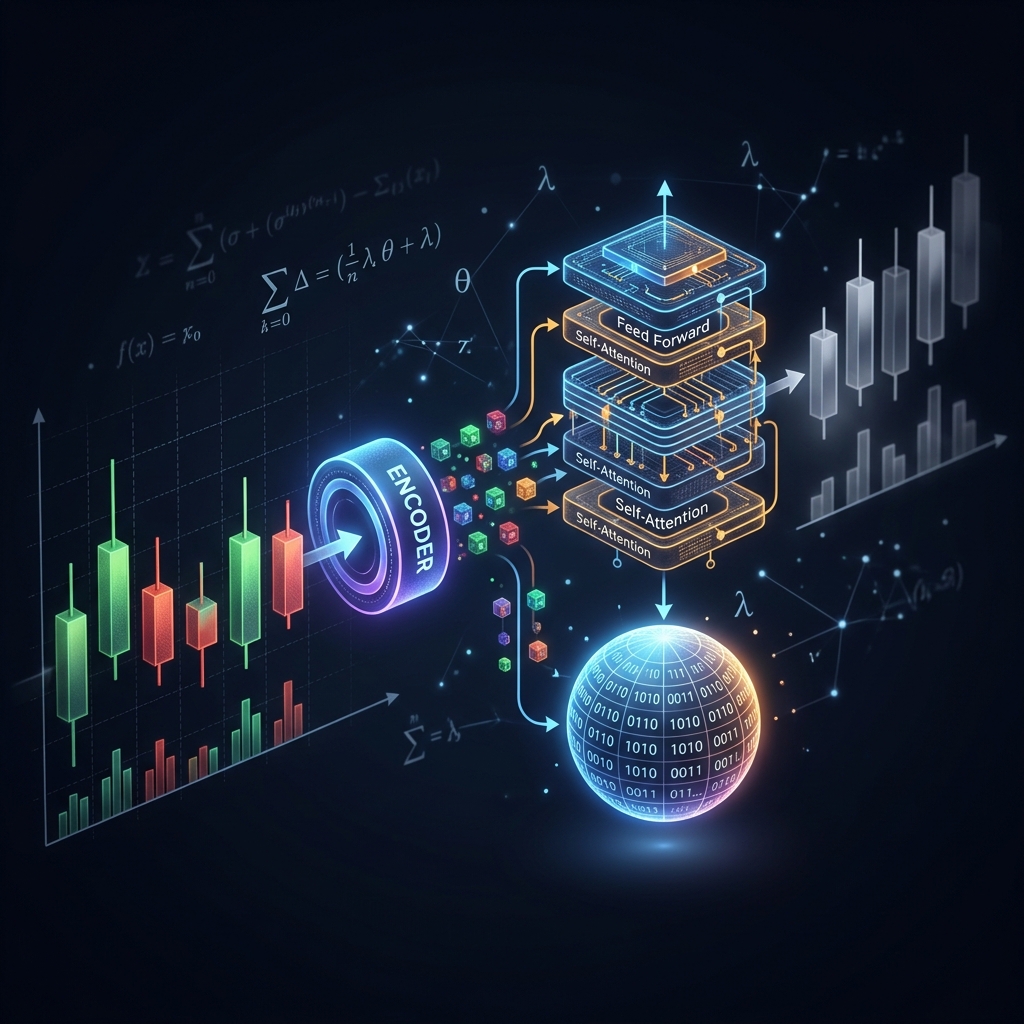
Kronos: 캔들스틱 차트에 Transformer 언어를 가르치는 파운데이션 모델

Jesse: Python과 Rust 기반 암호화폐 알고트레이딩 프레임워크

AI Hedge Fund: AI 애널리스트들이 투표로 거래를 결정하는 멀티에이전트 펀드
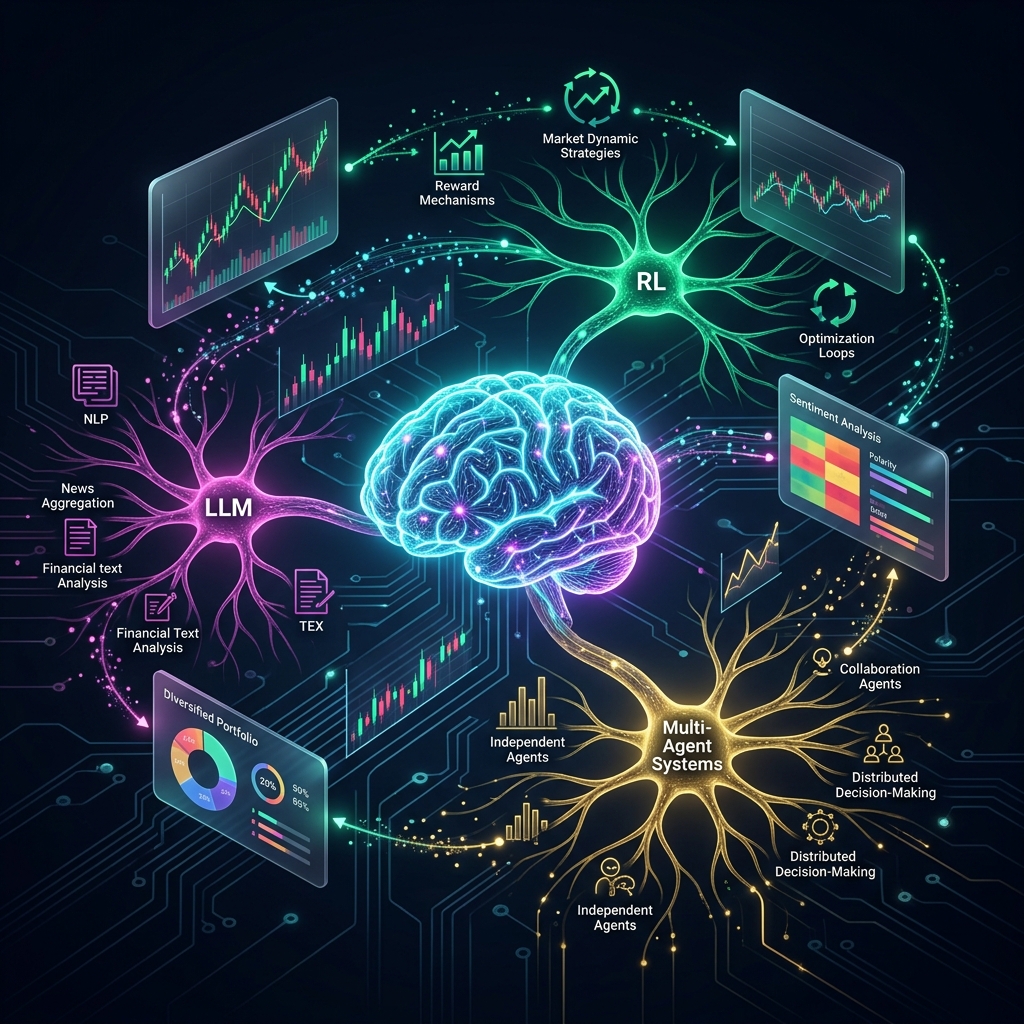
AI4Finance Foundation: 알고트레이딩을 위한 FinGPT, FinRL, FinRobot 생태계
VectorBT: 파이썬을 위한 가장 빠른 백테스팅 프레임워크

코풀라 모델: 암호화폐 포트폴리오의 공동 리스크 모델링
ZigBolt: 우리가 Zig로 자체 Aeron을 구축해 메시지당 20나노초를 달성한 이유

ETF 포트폴리오 자동 리밸런싱: Tinkoff 투자용 봇 개발기
Aeron: HFT 업계 절반을 움직이는 메시징 시스템의 내부 구조
잡코인 펌프 후 폭락을 잡는 방법: 체계적 접근법
알고리즘 트레이딩의 주문 유형: 체이싱 리밋부터 가상 주문까지
알고리즘 트레이딩을 위한 바 유형과 집계 방법
트레이딩에서의 은닉 마르코프 모델: 시장 레짐에 맞춰 전략을 적응시키는 방법
벽 안의 큐: 주문장 밀도에서의 주문 포지션 분석
LLM 알파 마이닝: 어닝스 콜과 금융 문서에서 트레이딩 시그널을 추출하는 방법
암호화폐 시장의 통계적 차익거래와 페어 트레이딩: 공적분에서 칼만 필터까지
트레이더의 디지털 핑거프린트: 주문장 행동으로 마켓 메이커를 식별하는 방법

활성 시간 기준 PnL: 전략 순위를 바꾸는 지표

어댑티브 드릴다운: 분봉에서 원시 틱까지 가변 해상도 백테스트
집계 Parquet 캐시: 멀티 타임프레임 백테스트를 수백 배 빠르게 하는 방법
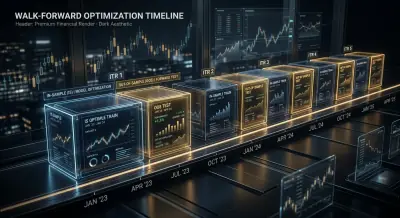
워크포워드 최적화: 유일하게 정직한 전략 테스트
시그널 상관관계: 몇 개의 페어를 모니터링해야 하는가
알고트레이딩을 위한 Polars vs Pandas: 실제 데이터 벤치마크
플래토 분석: 견고한 최적해와 과적합을 구별하는 방법
좌표 하강법 vs 베이지안 최적화: 어느 쪽이 더 좋은 파라미터를 찾는가

멀티심볼 검증: 모든 페어에서 전략을 테스트하라

펀딩 비율이 레버리지를 죽인다: PnL×50배가 허구인 이유

캐스케이드 전략: 우선순위 실행과 폴백 보완
백테스트-라이브 일치성: 왜 당신의 봇은 백테스트와 다르게 거래하는가

몬테카를로 부트스트랩: 10줄의 코드로 백테스트 신뢰구간을 얻는 방법
거래소 간 펀딩비 차익거래: 금리 차이에서 수익을 얻는 방법
알고리즘 트레이딩을 위한 QuestDB: 게임을 바꾸는 SQL 확장
알고리즘 트레이딩을 위한 QuestDB: 오더북에서 프로덕션 아키텍처까지
알고리즘 트레이딩을 위한 QuestDB: 시장의 언어를 말하는 아키텍처
알고리즘 트레이딩 시스템의 데이터 통신: 기술 개요

손실-이익 비대칭: 당신의 자금을 죽이는 수학
Rust로 구현하는 복잡한 아비트라지 실행: 나노초에서 원자적 멀티레그까지
아비트라지를 위한 GNN, Transformer, RL: 신경망이 트레이딩을 배울 때
행렬, 텐서, 열대 대수: 차익거래 탐지를 위한 선형대수학
Vine Copula를 활용한 차익거래: 고차원 의존성 모델링
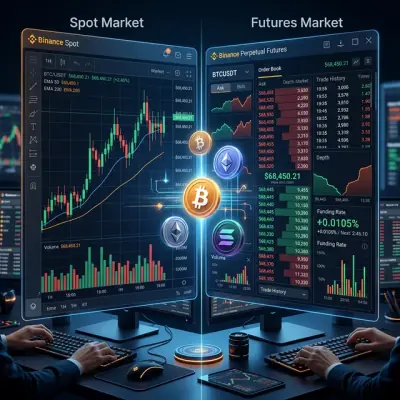
선물-현물 아비트라지: 캐시 앤 캐리에서 DeFi-CeFi까지
아비트라지 탐지를 위한 그래프 알고리즘: Bellman-Ford에서 RICH까지
블랙-숄즈 공식: 옵션 수학과 트레이딩의 성배

트레이딩 봇 보호를 위한 이상 탐지: Z-Score에서 Transformer까지

암호화폐를 위한 마코위츠 포트폴리오 이론: 제로에서 히어로까지

난류에서 트레이딩으로: 나비에-스토크스 방정식이 알고리즘 트레이딩을 혁신하는 방법

나비에-스토크스 문제: 왜 당신의 커피잔으로 Doom을 돌릴 수 있는가
트레이딩 시그널: 당신이 생각하는 것처럼 작동하지 않는 이유

확산 모델 vs 암호화폐 무정부 상태: DDPM이 점쟁이보다 비트코인 폭락을 더 잘 예측할 수 있는 이유

짐 사이먼스: 미분기하학에서 역사상 가장 수익성 높은 알고리즘 펀드까지

알고리즘 트레이딩에서의 복소다양체: 금융시장의 기하학
CCXT: WebSocket 오더북 메서드의 실제 동작 원리

빌 윌리엄스 프랙탈: 극값과 반전을 찾는 간단한 도구

HFT에서의 어트랙터: 수학과 시장이 만날 때

빌 윌리엄스: 심리학 학위를 가진 이단아가 트레이딩을 영원히 바꾼 방법

승법적 구성의 원리: 투자 전략의 4단계 시너지 모델

Portfolio Balancer: 계층형 투자 관리 시스템
통계적 아비트라지에서 평균 회귀와 모멘텀 전략의 동적 결합: 수학적 기초와 실용적 구현
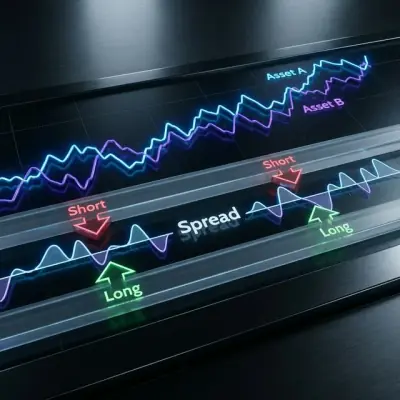
페어 트레이딩에서의 거리 접근법: Rust를 활용한 구현과 분석

FAST/FIX를 사용한 간단한 C++ 스캘퍼 개발: 단계별 가이드

'Desire Orderbook' 개념: 시장 행동 예측에 대한 혁신적 접근법
식별 및 모델링에 기반한 DEX에서의 트레이더 행동 예측 능력 분석
Avellaneda-Stoikov 모델을 사용한 암호화폐 페어 마켓 메이킹 알고리즘 구축
에이전트 AI를 활용한 투자 포트폴리오 관리의 혁명
이 주제에는 아직 아티클이 없습니다.다른 주제를 선택하거나 필터를 해제하세요.