131 artículos sobre trading algorítmico. Filtra por tema, sigue una colección o pulsa ⌘K para buscar.
131 artículos
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Tiempo irregular en modelos de ticks: codificaciones de tiempo continuo versus incrustaciones posicionales simples
Synthetic Control Methods for Evaluating Trading Strategies
Puntuación de pronósticos probabilísticos: CRPS, calibración PIT y DeepAR
Redes neuronales basadas en la física para la fijación de precios de opciones
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Procesos gaussianos para modelado de precios no paramétrico
Operador neuronal de Fourier para modelado financiero basado en PDE
¿Un contexto de día completo supera a uno de diez minutos? Atención flash y la pregunta sobre la longitud de la secuencia
Métodos conjuntos: combinación de alumnos débiles para una alfa sólida
Double Machine Learning: Estimando un Parametro Causal en Vez de Predecir Retornos
Bosques causales para efectos de tratamiento heterogéneos en trading
Epistémico vs Aleatorio: Midiendo lo que un modelo de retornos no sabe
AutoML para canalizaciones de trading sistemático
Las cascadas de liquidaciones como señal de trading: cómo leer el flujo forzado y preanunciado
Estrategias de LP en Uniswap v3 y cobertura
La cadena de suministro de MEV: PBS, MEV-Boost y quién captura realmente el valor
Arbitraje on-chain: ciclos atómicos, préstamos flash y la subasta que tienes que ganar
Pérdida Impermanente y LVR: las matemáticas reales de la rentabilidad del LP
Dentro del slice: tácticas de órdenes hijas entre tu scheduler y el exchange
Curvas de slippage, no constantes de slippage: modelos de costos que sobreviven al contacto con el trading en vivo
Enrutamiento inteligente de órdenes en cripto: una orden, doce plazas, sin NBBO
La decisión maker-taker: niveles de comisiones, rebates y el verdadero costo de cruzar el spread
Implementation shortfall y TCA casero: midiendo lo que la ejecución realmente te cuesta
Liquidaciones on-chain: la mecánica de Aave y Compound, y el negocio de los bots alrededor de ellas
Uniswap v3 para quants: liquidez concentrada y matemática de ticks desde primeros principios
Anatomía del MEV: sandwiches, frontrunning y el bosque oscuro del mempool
Simulación de fills: la escalera desde la fantasía del precio de cierre hasta la realidad consciente de la cola
TWAP vs VWAP vs POV: cómo elegir un benchmark de ejecución (y saber cuándo cada uno te miente)
Almgren-Chriss sin rodeos: ejecución óptima que puedes implementar en una tarde
Targeting de volatilidad y trading con pronósticos GARCH
DCC-GARCH: Correlaciones Dinámicas para Pares y Riesgo de Cartera
GARCH asimetrico y de colas pesadas: EGARCH, GJR y Student-t
GARCH(1,1): pronóstico de la volatilidad en cripto
El negativo honesto: decenas de miles de backtests, cinco majors, ninguna ventaja robusta
Demostrando la ausencia de look-ahead en backtests multi-timeframe: perturbar el futuro para probar que el pasado no puede verlo
Cuándo Compensa la GPU: El Roofline del Sweep de Parámetros, Donde un Titular de 167x Es en Realidad 27x de Algoritmo por 6.2x de Hardware
La trampa de precisión de la GPU: cómo un backtest en fp32 sobre Apple Metal devuelve basura en silencio
La Puerta de Fidelidad: el Backtesting de Grueso a Fino te Engaña Más Rápido, a Menos que el Proxy Barato Clasifique Igual que el Costoso
Búsqueda aleatoria vs. inteligente: el cruce es el costo de evaluación, no el algoritmo
El espacio de parámetros de dos ejes: por qué la mayor parte de tu barrido debería ser casi gratis
El impuesto del framework: cuando tu librería de backtest es más lenta que un bucle ingenuo de pandas
La Probability of Backtest Overfitting: ¿superó su búsqueda a una moneda al aire?
El impuesto IPC: pon el motor de backtesting detrás de un socket y pierde un 13% - casi nada de eso es del socket
El Deflated Sharpe Ratio: ¿Cuántos de los 'ganadores' de tu backtest sobreviven al multiple testing?
Diseño de la función objetivo: la métrica que optimizas elige en secreto tu estrategia
Look-Ahead Bias: cómo un error de una vela fabrica un Sharpe de 15 a partir de puro ruido
La escalera de velocidad del backtest: 298x en la CPU de un portátil, PnL idéntico hasta la última operación
Researcher Quant Archive: archivo para investigadores cuantitativos
algo-investor-skills: Skills de Claude Code que construyen una propuesta para inversores a prueba de estafas
El criterio de Kelly para estrategias: cómo dimensionar posiciones y asignar capital
Daily Stock Analysis: un sistema de IA que convierte una watchlist en un panel de decisiones diario
Temporal Fusion Transformer para trading
Predicción conforme para el dimensionamiento de posiciones consciente del riesgo
Modelado del spread con machine learning
DeepLOB: Aprendizaje Profundo en Libros de Órdenes Límite
Dentro de nuestro algoritmo propio: HRP + Long/Short + CVaR con Hull-White
12 algoritmos de optimización de carteras, comparados: HRP, Black-Litterman, NCO y más
OneTick: la plataforma donde las bolsas atrapan a los spoofers y los hedge funds cazan alfa
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Arbitraje en mercados de predicción: costes ocultos, comisiones y las matemáticas reales
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Flowsurface: plataforma de orderflow de código abierto para mercados cripto
Fincept Terminal: Alternativa de código abierto a Bloomberg Terminal construida en C++ y IA
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: un modelo fundacional que enseña a los gráficos de velas a hablar el lenguaje de los transformers
Jesse: framework de algo-trading para cripto con motor basado en minutos en Python y Rust
AI Hedge Fund: un fondo multiagente donde los analistas de IA votan sobre las operaciones
AI4Finance Foundation: El ecosistema FinGPT, FinRL y FinRobot para el trading algorítmico
VectorBT: The Fastest Backtesting Framework for Python
Modelos de cópula para la modelización conjunta del riesgo en carteras cripto
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message
Rebalanceo automatizado de carteras de ETF: cómo creamos un bot para Tinkoff Invest
Aeron: por dentro del sistema de mensajeria que impulsa a la mitad de la industria HFT
Tipos de órdenes en el trading algorítmico: de la limit con persecución a las órdenes virtuales
Tipos de Barras y Métodos de Agregación para Trading Algorítmico
LLM Alpha Mining: Cómo extraer señales de trading de las conferencias de resultados y documentos financieros
La Huella Digital de un Trader: Cómo Identificar a un Market Maker por su Comportamiento en el Libro de Órdenes
PnL por tiempo activo: la métrica que cambia el ranking de estrategias
Drill-down adaptativo: backtest con granularidad variable, de minutos a operaciones individuales
Cache Parquet Agregado: Cómo Acelerar Backtests Multi-Timeframe Cientos de Veces
Polars vs Pandas para Algotrading: Benchmarks con Datos Reales
Análisis de meseta: cómo distinguir un óptimo robusto del overfitting
Descenso por Coordenadas vs. Optimización Bayesiana: Cuál Encuentra Mejores Parámetros
Validación multi-símbolo: prueba tu estrategia en todos los pares
Las Funding Rates matan tu apalancamiento: por qué PnL×50x es una ficción
Estrategias en cascada: ejecución prioritaria con relleno de respaldo
Paridad backtest-live: por qué tu bot opera diferente al backtest
Monte Carlo Bootstrap: cómo obtener intervalos de confianza para un backtest en 10 líneas de código
Arbitraje de Funding Rate entre Exchanges: Cómo Sacar Provecho de las Diferencias de Tasas
Comunicación de datos en sistemas de trading algorítmico: una visión general de la tecnología
Asimetría Pérdida-Ganancia: La Matemática que Destruye tu Depósito
Ejecución de Arbitraje Complejo en Rust: De Nanosegundos a Multi-Legs Atómicos
GNN, Transformers y RL para arbitraje: cuando las redes neuronales aprenden a operar
Matrices, tensores y álgebra tropical: álgebra lineal para la detección de arbitraje
Vine Copulas para Arbitraje: Modelado de Dependencias de Alta Dimensión
Arbitraje Futuros-Spot: Del Cash-and-Carry al DeFi-CeFi
Algoritmos de grafos para la detección de arbitraje: de Bellman-Ford a RICH
La fórmula de Black-Scholes: matemáticas de opciones y el Santo Grial del trading
Detección de anomalías para proteger bots de trading: del Z-Score al Transformer
Teoría de Carteras de Markowitz para Cripto: De Cero a Experto
De la turbulencia al trading: cómo las ecuaciones de Navier-Stokes revolucionan el trading algorítmico
El problema de Navier-Stokes: por qué su taza de café podría ejecutar Doom
Modelos de difusión vs anarquía de las criptomonedas: por qué DDPM predice los desplomes de Bitcoin mejor que tu astrólogo
Jim Simons: De la geometría diferencial al fondo algorítmico más rentable de la historia
Variedades complejas en el trading algorítmico: la geometría de los mercados financieros
CCXT: Cómo funcionan realmente los métodos WebSocket de order book
Fractales de Bill Williams: una herramienta sencilla para detectar extremos y reversiones
Atractores en el HFT: cuando las matemáticas se encuentran con el mercado
Bill Williams: Cómo un inconformista con un título en psicología cambió el trading para siempre
El principio de la composición multiplicativa: un modelo de sinergia de cuatro niveles en estrategias de inversión
Portfolio Balancer: Sistema Jerárquico de Gestión de Inversiones
Combinación dinámica de estrategias de reversión a la media y momentum en el arbitraje estadístico: fundamentos matemáticos e implementación práctica
El Enfoque de Distancia en el Pairs Trading: Implementación y Análisis con Rust
El concepto de 'Desire Orderbook': un enfoque innovador para predecir el comportamiento del mercado
Análisis de la capacidad de predicción del comportamiento de traders en DEX basado en identificación y modelado
Construyendo un algoritmo de market making para pares cripto usando el modelo Avellaneda-Stoikov
Revolución en la gestión de carteras de inversión con IA agéntica

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Tiempo irregular en modelos de ticks: codificaciones de tiempo continuo versus incrustaciones posicionales simples

Synthetic Control Methods for Evaluating Trading Strategies

Puntuación de pronósticos probabilísticos: CRPS, calibración PIT y DeepAR
Redes neuronales basadas en la física para la fijación de precios de opciones
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Procesos gaussianos para modelado de precios no paramétrico

Operador neuronal de Fourier para modelado financiero basado en PDE

¿Un contexto de día completo supera a uno de diez minutos? Atención flash y la pregunta sobre la longitud de la secuencia

Métodos conjuntos: combinación de alumnos débiles para una alfa sólida

Double Machine Learning: Estimando un Parametro Causal en Vez de Predecir Retornos

Bosques causales para efectos de tratamiento heterogéneos en trading

Epistémico vs Aleatorio: Midiendo lo que un modelo de retornos no sabe

AutoML para canalizaciones de trading sistemático
Las cascadas de liquidaciones como señal de trading: cómo leer el flujo forzado y preanunciado
Estrategias de LP en Uniswap v3 y cobertura
La cadena de suministro de MEV: PBS, MEV-Boost y quién captura realmente el valor
Arbitraje on-chain: ciclos atómicos, préstamos flash y la subasta que tienes que ganar
Pérdida Impermanente y LVR: las matemáticas reales de la rentabilidad del LP
Dentro del slice: tácticas de órdenes hijas entre tu scheduler y el exchange

Curvas de slippage, no constantes de slippage: modelos de costos que sobreviven al contacto con el trading en vivo

Enrutamiento inteligente de órdenes en cripto: una orden, doce plazas, sin NBBO

La decisión maker-taker: niveles de comisiones, rebates y el verdadero costo de cruzar el spread

Implementation shortfall y TCA casero: midiendo lo que la ejecución realmente te cuesta
Liquidaciones on-chain: la mecánica de Aave y Compound, y el negocio de los bots alrededor de ellas
Uniswap v3 para quants: liquidez concentrada y matemática de ticks desde primeros principios
Anatomía del MEV: sandwiches, frontrunning y el bosque oscuro del mempool
Simulación de fills: la escalera desde la fantasía del precio de cierre hasta la realidad consciente de la cola

TWAP vs VWAP vs POV: cómo elegir un benchmark de ejecución (y saber cuándo cada uno te miente)

Almgren-Chriss sin rodeos: ejecución óptima que puedes implementar en una tarde

Targeting de volatilidad y trading con pronósticos GARCH

DCC-GARCH: Correlaciones Dinámicas para Pares y Riesgo de Cartera

GARCH asimetrico y de colas pesadas: EGARCH, GJR y Student-t

GARCH(1,1): pronóstico de la volatilidad en cripto

El negativo honesto: decenas de miles de backtests, cinco majors, ninguna ventaja robusta

Demostrando la ausencia de look-ahead en backtests multi-timeframe: perturbar el futuro para probar que el pasado no puede verlo
Cuándo Compensa la GPU: El Roofline del Sweep de Parámetros, Donde un Titular de 167x Es en Realidad 27x de Algoritmo por 6.2x de Hardware
La trampa de precisión de la GPU: cómo un backtest en fp32 sobre Apple Metal devuelve basura en silencio
La Puerta de Fidelidad: el Backtesting de Grueso a Fino te Engaña Más Rápido, a Menos que el Proxy Barato Clasifique Igual que el Costoso
Búsqueda aleatoria vs. inteligente: el cruce es el costo de evaluación, no el algoritmo
El espacio de parámetros de dos ejes: por qué la mayor parte de tu barrido debería ser casi gratis
El impuesto del framework: cuando tu librería de backtest es más lenta que un bucle ingenuo de pandas

La Probability of Backtest Overfitting: ¿superó su búsqueda a una moneda al aire?

El impuesto IPC: pon el motor de backtesting detrás de un socket y pierde un 13% - casi nada de eso es del socket

El Deflated Sharpe Ratio: ¿Cuántos de los 'ganadores' de tu backtest sobreviven al multiple testing?

Diseño de la función objetivo: la métrica que optimizas elige en secreto tu estrategia
Look-Ahead Bias: cómo un error de una vela fabrica un Sharpe de 15 a partir de puro ruido

La escalera de velocidad del backtest: 298x en la CPU de un portátil, PnL idéntico hasta la última operación
Researcher Quant Archive: archivo para investigadores cuantitativos

algo-investor-skills: Skills de Claude Code que construyen una propuesta para inversores a prueba de estafas

El criterio de Kelly para estrategias: cómo dimensionar posiciones y asignar capital
Daily Stock Analysis: un sistema de IA que convierte una watchlist en un panel de decisiones diario
Temporal Fusion Transformer para trading
Predicción conforme para el dimensionamiento de posiciones consciente del riesgo
Modelado del spread con machine learning
DeepLOB: Aprendizaje Profundo en Libros de Órdenes Límite

Dentro de nuestro algoritmo propio: HRP + Long/Short + CVaR con Hull-White

12 algoritmos de optimización de carteras, comparados: HRP, Black-Litterman, NCO y más
OneTick: la plataforma donde las bolsas atrapan a los spoofers y los hedge funds cazan alfa
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Arbitraje en mercados de predicción: costes ocultos, comisiones y las matemáticas reales

T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Flowsurface: plataforma de orderflow de código abierto para mercados cripto
Fincept Terminal: Alternativa de código abierto a Bloomberg Terminal construida en C++ y IA
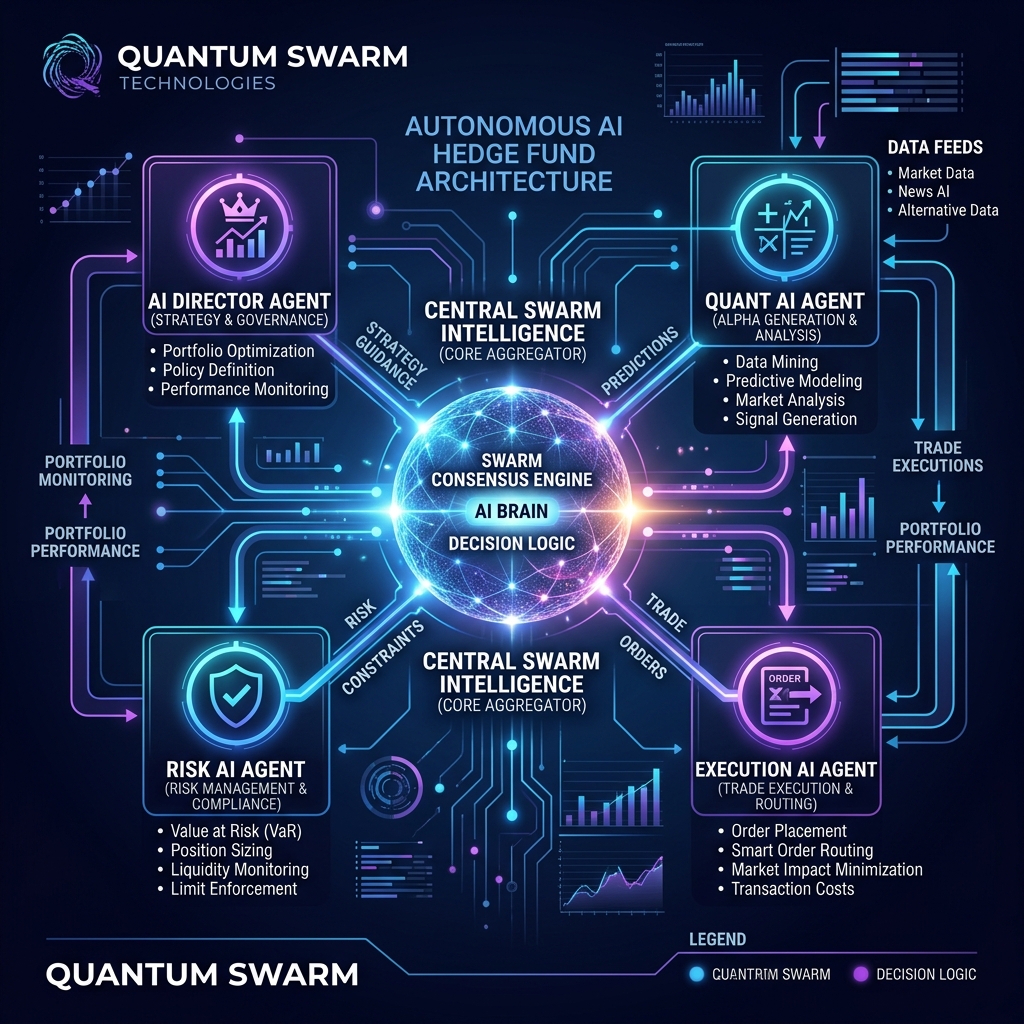
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: un modelo fundacional que enseña a los gráficos de velas a hablar el lenguaje de los transformers

Jesse: framework de algo-trading para cripto con motor basado en minutos en Python y Rust

AI Hedge Fund: un fondo multiagente donde los analistas de IA votan sobre las operaciones
AI4Finance Foundation: El ecosistema FinGPT, FinRL y FinRobot para el trading algorítmico
VectorBT: The Fastest Backtesting Framework for Python

Modelos de cópula para la modelización conjunta del riesgo en carteras cripto
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message

Rebalanceo automatizado de carteras de ETF: cómo creamos un bot para Tinkoff Invest
Aeron: por dentro del sistema de mensajeria que impulsa a la mitad de la industria HFT
Tipos de órdenes en el trading algorítmico: de la limit con persecución a las órdenes virtuales
Tipos de Barras y Métodos de Agregación para Trading Algorítmico
LLM Alpha Mining: Cómo extraer señales de trading de las conferencias de resultados y documentos financieros
La Huella Digital de un Trader: Cómo Identificar a un Market Maker por su Comportamiento en el Libro de Órdenes

PnL por tiempo activo: la métrica que cambia el ranking de estrategias

Drill-down adaptativo: backtest con granularidad variable, de minutos a operaciones individuales
Cache Parquet Agregado: Cómo Acelerar Backtests Multi-Timeframe Cientos de Veces
Polars vs Pandas para Algotrading: Benchmarks con Datos Reales
Análisis de meseta: cómo distinguir un óptimo robusto del overfitting
Descenso por Coordenadas vs. Optimización Bayesiana: Cuál Encuentra Mejores Parámetros

Validación multi-símbolo: prueba tu estrategia en todos los pares

Las Funding Rates matan tu apalancamiento: por qué PnL×50x es una ficción

Estrategias en cascada: ejecución prioritaria con relleno de respaldo
Paridad backtest-live: por qué tu bot opera diferente al backtest

Monte Carlo Bootstrap: cómo obtener intervalos de confianza para un backtest en 10 líneas de código
Arbitraje de Funding Rate entre Exchanges: Cómo Sacar Provecho de las Diferencias de Tasas
Comunicación de datos en sistemas de trading algorítmico: una visión general de la tecnología

Asimetría Pérdida-Ganancia: La Matemática que Destruye tu Depósito
Ejecución de Arbitraje Complejo en Rust: De Nanosegundos a Multi-Legs Atómicos
GNN, Transformers y RL para arbitraje: cuando las redes neuronales aprenden a operar
Matrices, tensores y álgebra tropical: álgebra lineal para la detección de arbitraje
Vine Copulas para Arbitraje: Modelado de Dependencias de Alta Dimensión
Arbitraje Futuros-Spot: Del Cash-and-Carry al DeFi-CeFi
Algoritmos de grafos para la detección de arbitraje: de Bellman-Ford a RICH
La fórmula de Black-Scholes: matemáticas de opciones y el Santo Grial del trading

Detección de anomalías para proteger bots de trading: del Z-Score al Transformer

Teoría de Carteras de Markowitz para Cripto: De Cero a Experto

De la turbulencia al trading: cómo las ecuaciones de Navier-Stokes revolucionan el trading algorítmico

El problema de Navier-Stokes: por qué su taza de café podría ejecutar Doom

Modelos de difusión vs anarquía de las criptomonedas: por qué DDPM predice los desplomes de Bitcoin mejor que tu astrólogo

Jim Simons: De la geometría diferencial al fondo algorítmico más rentable de la historia

Variedades complejas en el trading algorítmico: la geometría de los mercados financieros
CCXT: Cómo funcionan realmente los métodos WebSocket de order book

Fractales de Bill Williams: una herramienta sencilla para detectar extremos y reversiones

Atractores en el HFT: cuando las matemáticas se encuentran con el mercado

Bill Williams: Cómo un inconformista con un título en psicología cambió el trading para siempre

El principio de la composición multiplicativa: un modelo de sinergia de cuatro niveles en estrategias de inversión

Portfolio Balancer: Sistema Jerárquico de Gestión de Inversiones
Combinación dinámica de estrategias de reversión a la media y momentum en el arbitraje estadístico: fundamentos matemáticos e implementación práctica
El Enfoque de Distancia en el Pairs Trading: Implementación y Análisis con Rust

El concepto de 'Desire Orderbook': un enfoque innovador para predecir el comportamiento del mercado
Análisis de la capacidad de predicción del comportamiento de traders en DEX basado en identificación y modelado
Construyendo un algoritmo de market making para pares cripto usando el modelo Avellaneda-Stoikov
Revolución en la gestión de carteras de inversión con IA agéntica
Aún no hay nada sobre este tema.Prueba otro tema o borra el filtro.