142 件のアルゴリズム取引に関する記事。トピックで絞り込み、コレクションをフォローするか、⌘K を押して検索してください。
142 件の記事
リターン方向予測の XGBoost:クラス不均衡と決定しきい値
転送エントロピー:暗号資産間の情報はどちらへ流れるのか?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings
トレーディング戦略を評価するための合成コントロール法
確率予測のスコアリング:CRPS、PIT キャリブレーション、DeepAR
オプション価格評価のための物理法則情報ニューラルネットワーク
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
ノンパラメトリック価格モデリングのためのガウス過程
PDE ベースの財務モデリング用のフーリエ ニューラル演算子
1 日のコンテキストは 10 分間のコンテキストに勝りますか?フラッシュ アテンションとシーケンス長の問題
アンサンブル手法: 弱い学習器を組み合わせて堅牢なアルファを実現する
ダブルマシンラーニング:リターンを予測する代わりに因果パラメータを推定する
取引における不均一処置効果のための因果関係フォレスト
エピステミックとアレアトーリク:リターンモデルが「知らないこと」を測る
システマティック取引パイプラインのための AutoML
清算カスケードを取引シグナルとして読む:強制され、事前に告知されたフロー
Uniswap v3 LP戦略とヘッジ
MEVサプライチェーン:PBS、MEV-Boost、そして実際に価値を掴むのは誰か
オンチェーンアービトラージ:アトミックサイクル、フラッシュローン、そして勝たなければならないオークション
Impermanent LossとLVR:LP収益性の真の数学
スライスの内側:スケジューラと取引所の間にある子注文戦術
スリッページ定数ではなくスリッページ曲線を: 実運用に耐えるコストモデル
暗号資産のスマートオーダールーティング: 一つの注文、十二の取引所、NBBOなし
メイカー・テイカーの選択:手数料ティア、リベート、スプレッドを越えることの真のコスト
インプリメンテーション・ショートフォールとDIY TCA:執行が実際にいくらかかっているかを測る
オンチェーン・リクイデーション:AaveとCompoundのメカニズム、そしてその周辺で回るボットビジネス
クオンツのためのUniswap v3: 第一原理から理解するConcentrated LiquidityとTick数学
MEVの解剖学: サンドイッチ攻撃、フロントランニング、そしてメモリプールというダークフォレスト
約定シミュレーション: 終値幻想からキュー認識の現実へ至るはしご
TWAP vs VWAP vs POV:執行ベンチマークの選び方(そしてそれぞれが嘘をつくタイミングを知る)
Almgren-Chriss を誤魔化しなしで理解する: 午後のうちに実装できる最適執行
GARCH予測によるボラティリティターゲティングとトレーディング
DCC-GARCH: ペアトレードとポートフォリオリスクのための動的相関
非対称・厚裾GARCH: EGARCH、GJR、そしてStudent-t
GARCH(1,1)によるクリプトのボラティリティ予測
誠実なネガティブ結果:数万回のバックテスト、主要5銘柄、頑健なエッジはゼロ
マルチタイムフレーム・バックテストにおける先読み排除の証明:未来を揺さぶり、過去がそれを見ていないことを証明する
GPUが元を取るとき:パラメータスイープのルーフライン - - 見出しの167倍は実は27倍のアルゴリズム×6.2倍のハードウェア
GPU精度の罠: Apple Metal上のfp32バックテストが静かにゴミを返す仕組み
フィデリティゲート: 安価なプロキシが高価な評価と同じ順位付けをしない限り、粗密探索バックテストはより速くあなたを欺く
ランダム探索 vs スマート探索:交差点はアルゴリズムではなく評価コストにある
2軸パラメータ空間: なぜスイープの大部分はほぼ無料であるべきなのか
フレームワーク税: バックテストライブラリが素朴な pandas ループより遅くなるとき
バックテスト過学習の確率:あなたのサーチはコイン投げに勝ったか?
IPC税:バックテストエンジンをソケットの向こうに置くと13%失う - - そのほとんどはソケットのせいではない
デフレーテッド・シャープレシオ:バックテストの「勝者」のうち、多重検定を生き延びるのは何割か?
目的関数設計:最適化する指標が、密かにあなたの戦略を選んでいる
先読みバイアス:1本のバーのミスが純粋なノイズからSharpe 15を作り出す仕組み
バックテストエンジンの速度の梯子:ラップトップCPUで298倍、最後の1トレードまで同一のPnL
researcher: 人間とAIエージェントのための検索可能なクオンツ研究アーカイブ
algo-investor-skills: 詐欺に強い投資家向け提案書を構築するClaude Code Skills
戦略のためのケリー基準: ポジションサイズの決め方と資本配分
毎日株式分析:ウォッチリストを日次の意思決定ダッシュボードに変えるAIシステム
マルチホライズン・ポートフォリオ予測のためのTemporal Fusion Transformer
リスクを考慮したポジションサイジングのためのコンフォーマル予測
機械学習によるビッドアスクスプレッドのモデリングと予測
DeepLOB: 板情報に対するディープラーニング
社内アルゴリズムの内側: HRP + ロング/ショート + Hull-WhiteによるCVaR
12のポートフォリオ最適化アルゴリズム比較:HRP、Black-Litterman、NCOなど
OneTick:取引所がスプーファーを捕捉し、ヘッジファンドがアルファを探すプラットフォーム
TradingAgents:ヘッジファンドをモデル化するマルチエージェントAIフレームワーク
予測市場のアービトラージ:隠れたコスト、手数料、そして実際の計算
T-Bricks (Broadridge): プロップファームを支えるプラットフォームの仕組み
Flowsurface:暗号資産オーダーフロー分析のためのオープンソースプラットフォーム
Fincept Terminal: C++とAIで構築されたオープンソースのBloomberg Terminal代替
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos:ローソク足チャートにTransformerの言語を教えるファンデーションモデル
Jesse:PythonとRustによる暗号資産アルゴトレーディングフレームワーク
AI Hedge Fund:AIアナリストが取引を投票で決めるマルチエージェントファンド
AI4Finance Foundation:アルゴトレーディングのためのFinGPT、FinRL、FinRobotエコシステム
VectorBT:Pythonで最速のバックテストフレームワーク
コピュラモデル:暗号資産ポートフォリオの共同リスクモデリング
ZigBolt:なぜ我々はZigで独自のAeronを構築し、メッセージあたり20ナノ秒を達成したのか
ETFポートフォリオの自動リバランス:Tinkoff投資向けボットの開発記
Aeron:HFT業界の半分を支えるメッセージングシステムの仕組み
草コインのポンプ後の暴落を捉える方法:体系的アプローチ
アルゴトレーディングにおける注文タイプ:チェイシング付きリミットからバーチャルオーダーまで
アルゴリズミックトレーディングのためのバー種類と集約方法
トレーディングにおける隠れマルコフモデル:市場レジームに応じて戦略を適応させる方法
壁の内部のキュー:注文板密度における注文ポジションの分析
LLMアルファマイニング:決算説明会と金融文書からトレーディングシグナルを抽出する方法
暗号資産市場における統計的裁定取引とペアトレード:共和分からカルマンフィルターまで
トレーダーのデジタルフィンガープリント:注文板の行動からマーケットメーカーを特定する方法
アクティブ時間あたりのPnL:戦略ランキングを変えるメトリック
アダプティブ・ドリルダウン:分足から生ティックまでの可変粒度バックテスト
集約Parquetキャッシュ:マルチタイムフレーム・バックテストを数百倍高速化する方法
ウォークフォワード最適化:唯一の誠実な戦略テスト
シグナル相関:何ペア監視すべきか
アルゴトレーディングにおけるPolars vs Pandas:実データによるベンチマーク
プラトー分析:堅牢な最適解とオーバーフィッティングを見分ける方法
座標降下法 vs ベイズ最適化:どちらがより良いパラメータを見つけるか
マルチシンボルバリデーション:全ペアで戦略をテストする
ファンディングレートがレバレッジを殺す:PnL×50倍が幻想である理由
カスケード戦略:優先実行とフォールバック補完
バックテストとライブの一致性:なぜあなたのボットはバックテストと異なる取引をするのか
モンテカルロ・ブートストラップ:10行のコードでバックテストの信頼区間を得る方法
取引所間のファンディングレート裁定取引:レート差から利益を得る方法
アルゴリズム取引のためのQuestDB:ゲームを変えるSQL拡張機能
アルゴリズム取引のためのQuestDB:オーダーブックから本番アーキテクチャまで
アルゴリズム取引のためのQuestDB:市場の言語を話すアーキテクチャ
アルゴリズム取引システムにおけるデータ通信:技術概要
損益の非対称性:あなたの資金を殺す数学
Rustでの複雑なアービトラージ実行:ナノ秒からアトミックなマルチレッグまで
GNN、Transformer、RLによるアービトラージ:ニューラルネットワークがトレードを学ぶとき
行列、テンソル、トロピカル代数:裁定取引検出のための線形代数
Vine Copulaによるアービトラージ:高次元依存関係のモデリング
先物-スポットアービトラージ:キャッシュ・アンド・キャリーからDeFi-CeFiまで
アービトラージ検出のためのグラフアルゴリズム:Bellman-FordからRICHまで
ブラック・ショールズ公式:オプション数学とトレーディングの聖杯
トレーディングボット保護のための異常検知:Z-ScoreからTransformerまで
暗号資産のためのマーコウィッツポートフォリオ理論:ゼロからヒーローへ
乱流からトレーディングへ:ナビエ・ストークス方程式がアルゴリズム取引を革新する方法
ナビエ-ストークス問題:なぜあなたのコーヒーカップでDoomが動くのか
トレーディングシグナル:なぜあなたが思うようには機能しないのか
拡散モデル vs 暗号通貨のアナーキー:DDPMがあなたの占い師よりビットコインの暴落をうまく予測できる理由
ジム・サイモンズ:微分幾何学から史上最も収益性の高いアルゴリズムファンドへ
アルゴリズム取引における複素多様体:金融市場の幾何学
CCXT: WebSocketオーダーブックメソッドの実際の動作
ビル・ウィリアムズのフラクタル:極値と反転を見つけるシンプルなツール
HFTにおけるアトラクター:数学と市場が出会うとき
ビル・ウィリアムズ:心理学の学位を持つ異端者がトレーディングを永遠に変えた方法
乗法的構成の原理:投資戦略における4層シナジーモデル
Portfolio Balancer:階層型投資管理システム
統計的アービトラージにおける平均回帰とモメンタム戦略の動的組み合わせ:数学的基礎と実践的実装
ペアトレーディングにおける距離アプローチ:Rustによる実装と分析
FAST/FIXを使用したシンプルなC++スキャルパーの開発:ステップバイステップガイド
「Desire Orderbook」コンセプト:市場行動予測への革新的アプローチ
DEXにおける識別とモデリングに基づくトレーダー行動予測能力の分析
Avellaneda-Stoikovモデルを使用した暗号通貨ペアのマーケットメイキングアルゴリズムの構築
エージェント型AIによる投資ポートフォリオ管理の革命

リターン方向予測の XGBoost:クラス不均衡と決定しきい値
転送エントロピー:暗号資産間の情報はどちらへ流れるのか?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings

トレーディング戦略を評価するための合成コントロール法

確率予測のスコアリング:CRPS、PIT キャリブレーション、DeepAR
オプション価格評価のための物理法則情報ニューラルネットワーク
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

ノンパラメトリック価格モデリングのためのガウス過程

PDE ベースの財務モデリング用のフーリエ ニューラル演算子

1 日のコンテキストは 10 分間のコンテキストに勝りますか?フラッシュ アテンションとシーケンス長の問題

アンサンブル手法: 弱い学習器を組み合わせて堅牢なアルファを実現する

ダブルマシンラーニング:リターンを予測する代わりに因果パラメータを推定する

取引における不均一処置効果のための因果関係フォレスト

エピステミックとアレアトーリク:リターンモデルが「知らないこと」を測る

システマティック取引パイプラインのための AutoML
清算カスケードを取引シグナルとして読む:強制され、事前に告知されたフロー
Uniswap v3 LP戦略とヘッジ
MEVサプライチェーン:PBS、MEV-Boost、そして実際に価値を掴むのは誰か
オンチェーンアービトラージ:アトミックサイクル、フラッシュローン、そして勝たなければならないオークション
Impermanent LossとLVR:LP収益性の真の数学
スライスの内側:スケジューラと取引所の間にある子注文戦術

スリッページ定数ではなくスリッページ曲線を: 実運用に耐えるコストモデル

暗号資産のスマートオーダールーティング: 一つの注文、十二の取引所、NBBOなし

メイカー・テイカーの選択:手数料ティア、リベート、スプレッドを越えることの真のコスト

インプリメンテーション・ショートフォールとDIY TCA:執行が実際にいくらかかっているかを測る
オンチェーン・リクイデーション:AaveとCompoundのメカニズム、そしてその周辺で回るボットビジネス
クオンツのためのUniswap v3: 第一原理から理解するConcentrated LiquidityとTick数学
MEVの解剖学: サンドイッチ攻撃、フロントランニング、そしてメモリプールというダークフォレスト
約定シミュレーション: 終値幻想からキュー認識の現実へ至るはしご

TWAP vs VWAP vs POV:執行ベンチマークの選び方(そしてそれぞれが嘘をつくタイミングを知る)

Almgren-Chriss を誤魔化しなしで理解する: 午後のうちに実装できる最適執行

GARCH予測によるボラティリティターゲティングとトレーディング

DCC-GARCH: ペアトレードとポートフォリオリスクのための動的相関

非対称・厚裾GARCH: EGARCH、GJR、そしてStudent-t

GARCH(1,1)によるクリプトのボラティリティ予測

誠実なネガティブ結果:数万回のバックテスト、主要5銘柄、頑健なエッジはゼロ

マルチタイムフレーム・バックテストにおける先読み排除の証明:未来を揺さぶり、過去がそれを見ていないことを証明する
GPUが元を取るとき:パラメータスイープのルーフライン - - 見出しの167倍は実は27倍のアルゴリズム×6.2倍のハードウェア
GPU精度の罠: Apple Metal上のfp32バックテストが静かにゴミを返す仕組み
フィデリティゲート: 安価なプロキシが高価な評価と同じ順位付けをしない限り、粗密探索バックテストはより速くあなたを欺く
ランダム探索 vs スマート探索:交差点はアルゴリズムではなく評価コストにある
2軸パラメータ空間: なぜスイープの大部分はほぼ無料であるべきなのか
フレームワーク税: バックテストライブラリが素朴な pandas ループより遅くなるとき

バックテスト過学習の確率:あなたのサーチはコイン投げに勝ったか?

IPC税:バックテストエンジンをソケットの向こうに置くと13%失う - - そのほとんどはソケットのせいではない

デフレーテッド・シャープレシオ:バックテストの「勝者」のうち、多重検定を生き延びるのは何割か?

目的関数設計:最適化する指標が、密かにあなたの戦略を選んでいる
先読みバイアス:1本のバーのミスが純粋なノイズからSharpe 15を作り出す仕組み

バックテストエンジンの速度の梯子:ラップトップCPUで298倍、最後の1トレードまで同一のPnL
researcher: 人間とAIエージェントのための検索可能なクオンツ研究アーカイブ

algo-investor-skills: 詐欺に強い投資家向け提案書を構築するClaude Code Skills

戦略のためのケリー基準: ポジションサイズの決め方と資本配分
毎日株式分析:ウォッチリストを日次の意思決定ダッシュボードに変えるAIシステム
マルチホライズン・ポートフォリオ予測のためのTemporal Fusion Transformer
リスクを考慮したポジションサイジングのためのコンフォーマル予測
機械学習によるビッドアスクスプレッドのモデリングと予測
DeepLOB: 板情報に対するディープラーニング

社内アルゴリズムの内側: HRP + ロング/ショート + Hull-WhiteによるCVaR

12のポートフォリオ最適化アルゴリズム比較:HRP、Black-Litterman、NCOなど
OneTick:取引所がスプーファーを捕捉し、ヘッジファンドがアルファを探すプラットフォーム
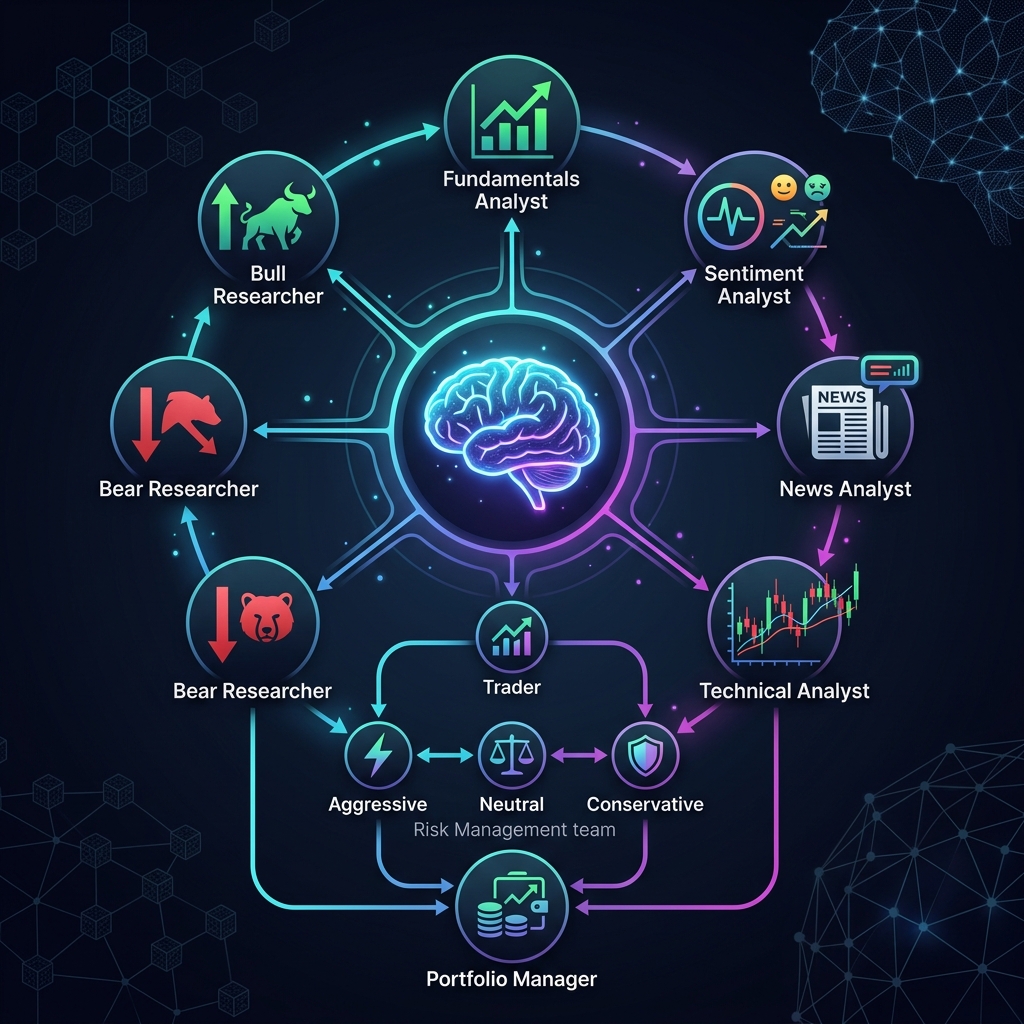
TradingAgents:ヘッジファンドをモデル化するマルチエージェントAIフレームワーク
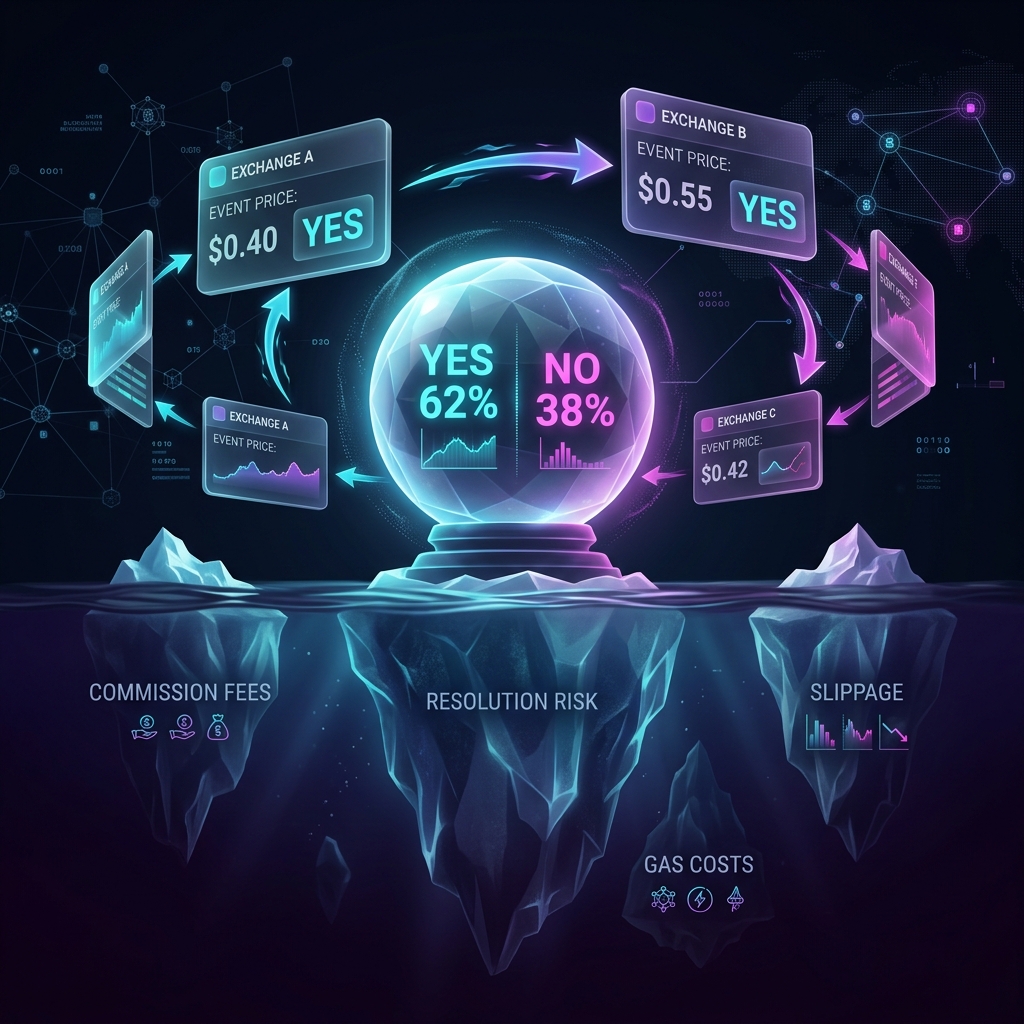
予測市場のアービトラージ:隠れたコスト、手数料、そして実際の計算

T-Bricks (Broadridge): プロップファームを支えるプラットフォームの仕組み
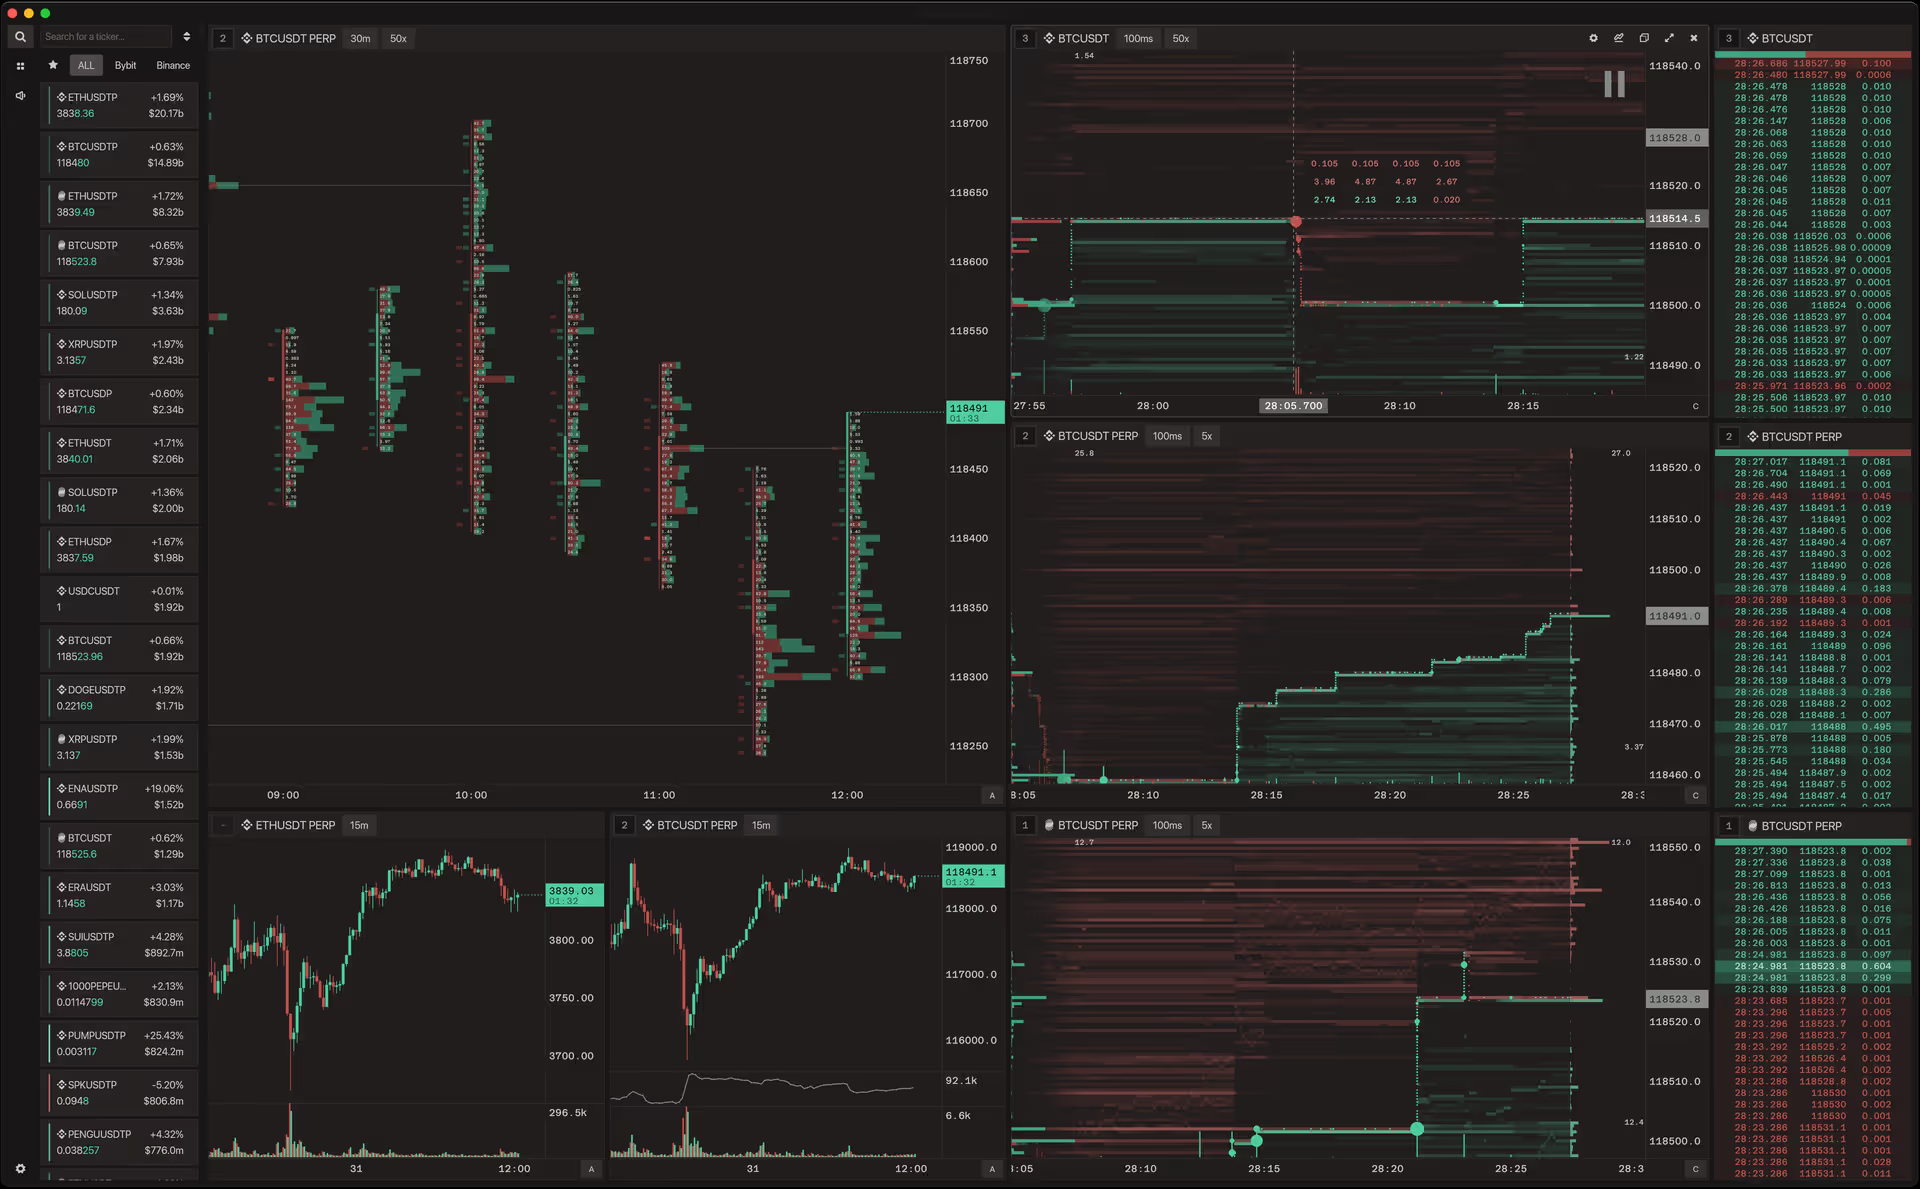
Flowsurface:暗号資産オーダーフロー分析のためのオープンソースプラットフォーム
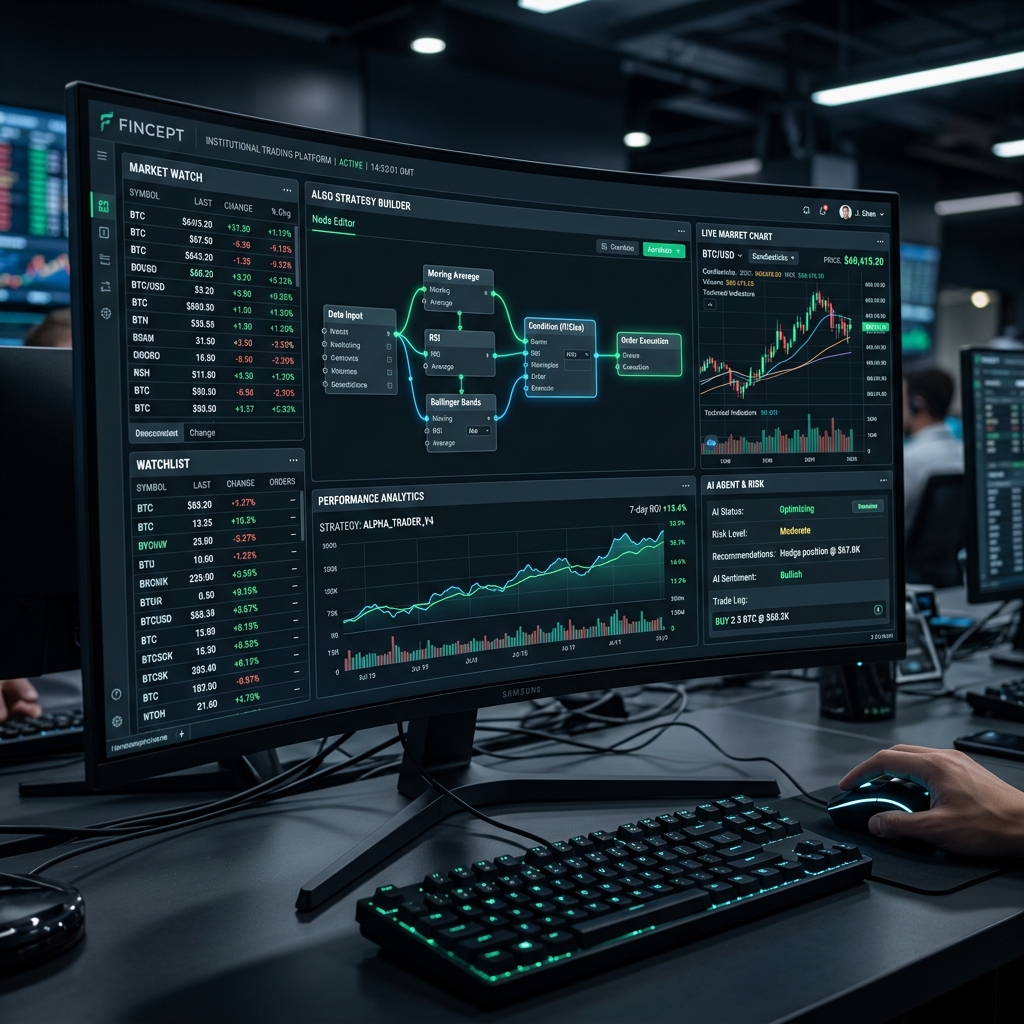
Fincept Terminal: C++とAIで構築されたオープンソースのBloomberg Terminal代替
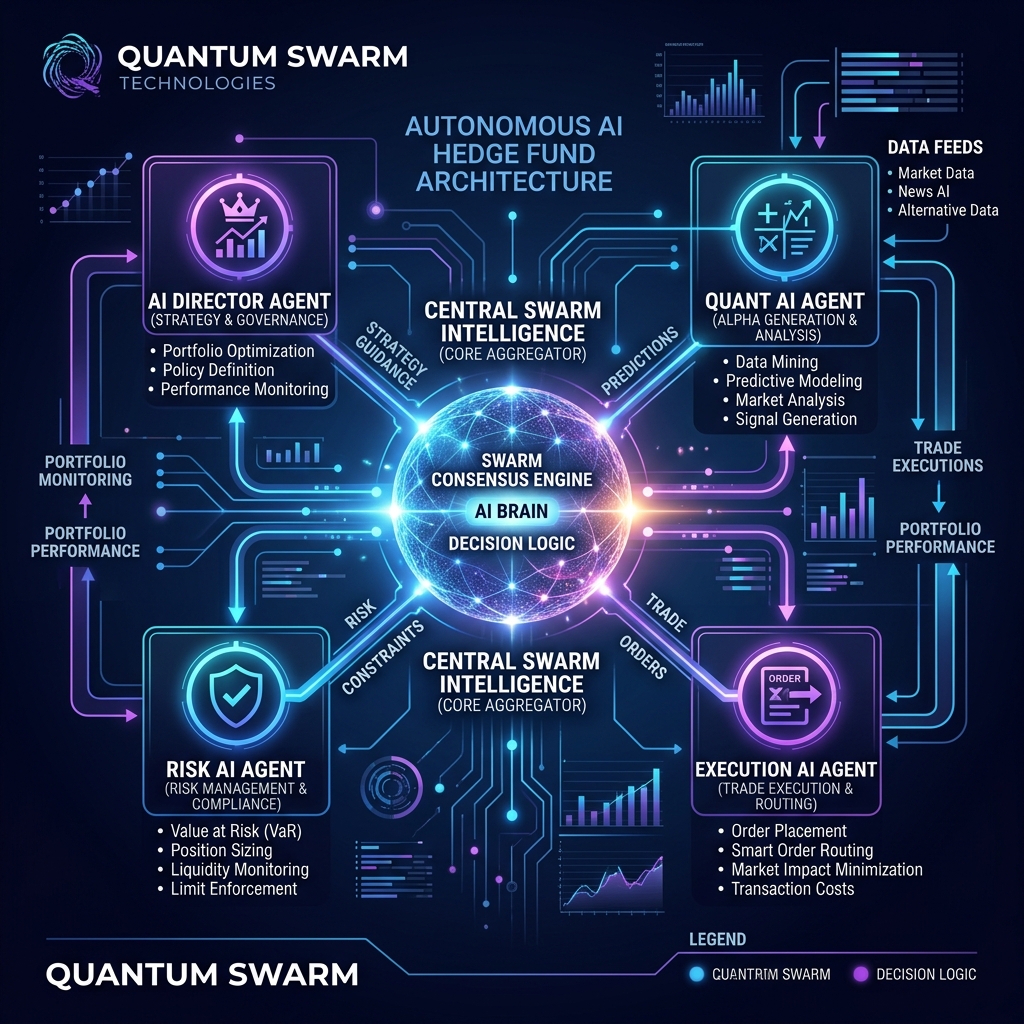
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
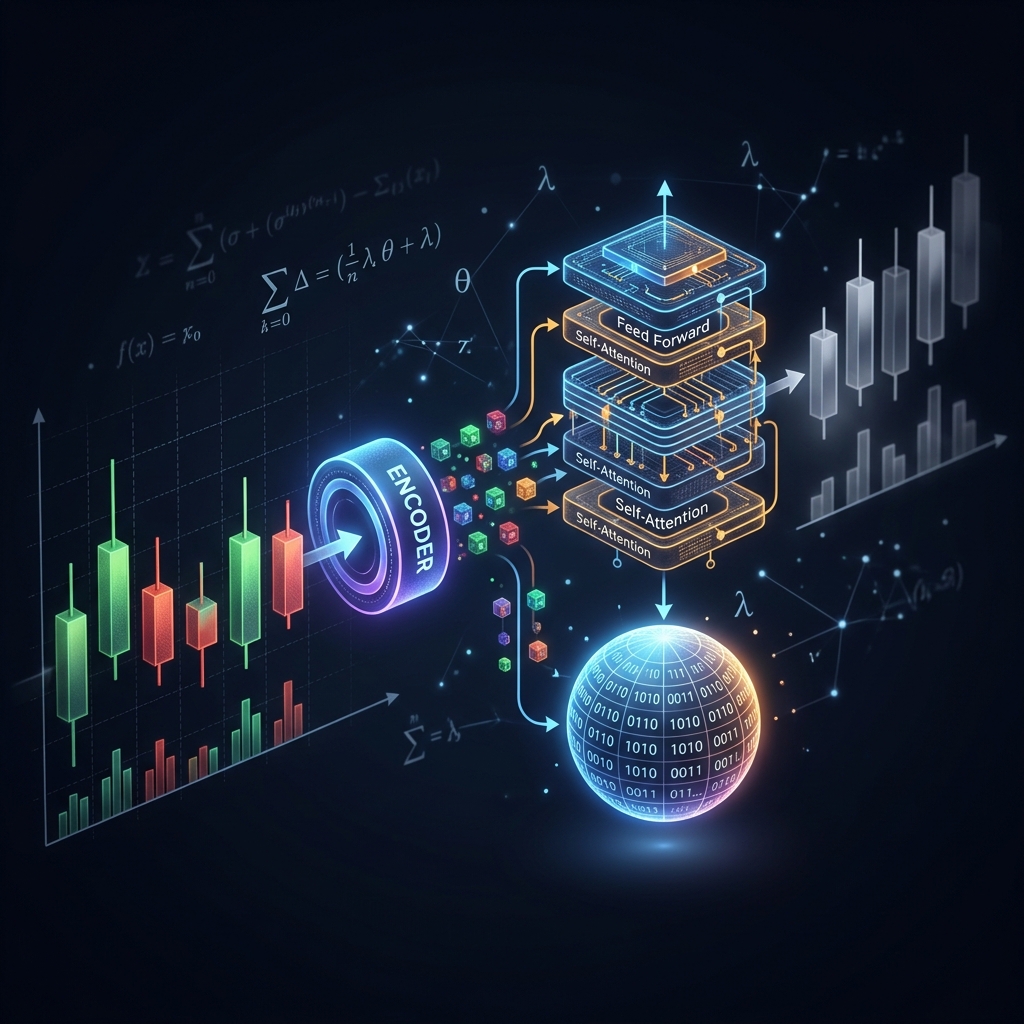
Kronos:ローソク足チャートにTransformerの言語を教えるファンデーションモデル

Jesse:PythonとRustによる暗号資産アルゴトレーディングフレームワーク

AI Hedge Fund:AIアナリストが取引を投票で決めるマルチエージェントファンド
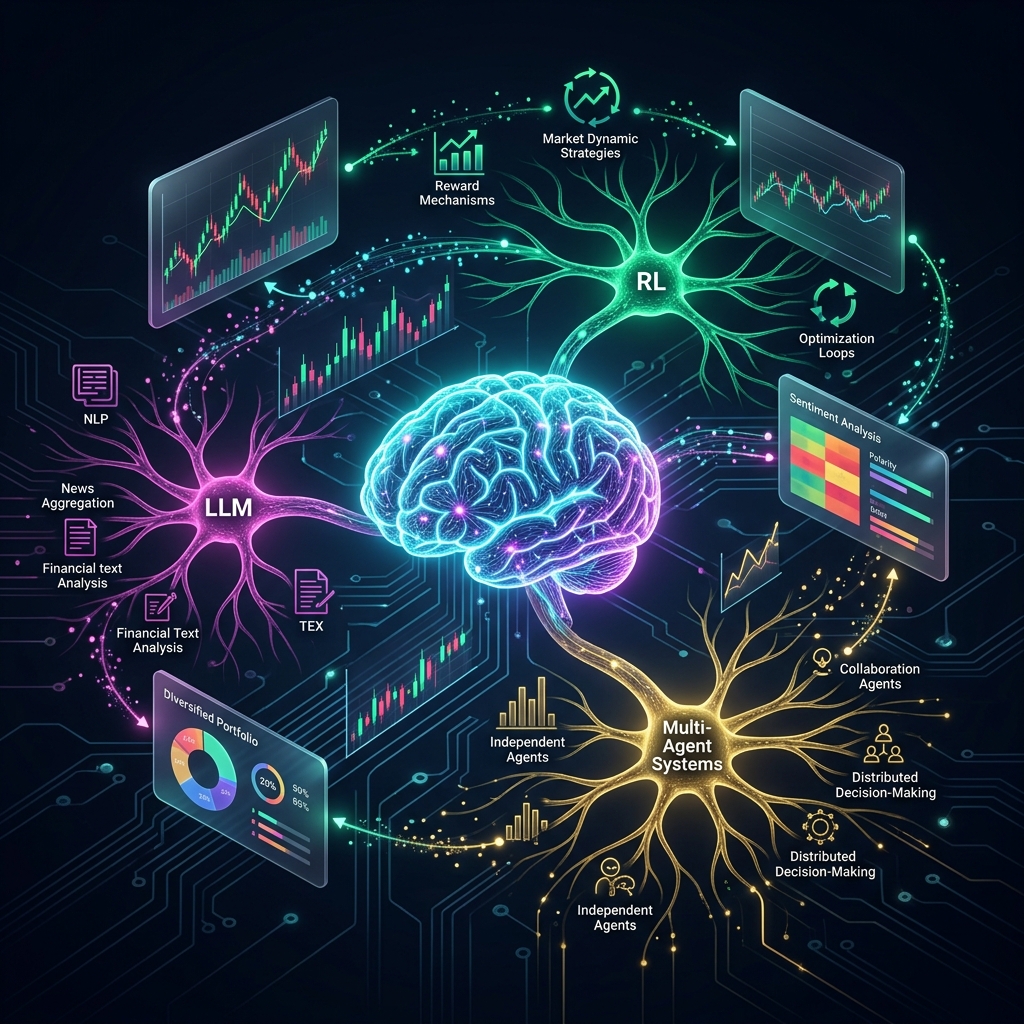
AI4Finance Foundation:アルゴトレーディングのためのFinGPT、FinRL、FinRobotエコシステム
VectorBT:Pythonで最速のバックテストフレームワーク

コピュラモデル:暗号資産ポートフォリオの共同リスクモデリング
ZigBolt:なぜ我々はZigで独自のAeronを構築し、メッセージあたり20ナノ秒を達成したのか

ETFポートフォリオの自動リバランス:Tinkoff投資向けボットの開発記
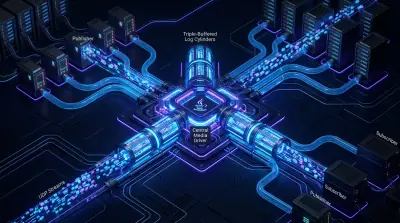
Aeron:HFT業界の半分を支えるメッセージングシステムの仕組み
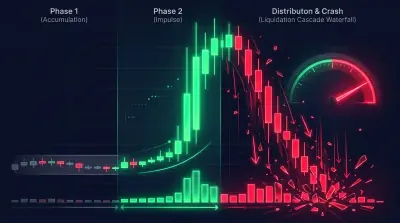
草コインのポンプ後の暴落を捉える方法:体系的アプローチ
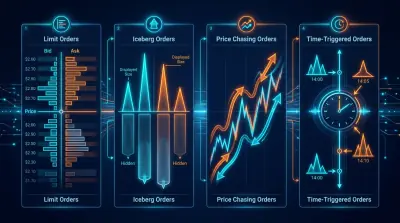
アルゴトレーディングにおける注文タイプ:チェイシング付きリミットからバーチャルオーダーまで
アルゴリズミックトレーディングのためのバー種類と集約方法
トレーディングにおける隠れマルコフモデル:市場レジームに応じて戦略を適応させる方法
壁の内部のキュー:注文板密度における注文ポジションの分析
LLMアルファマイニング:決算説明会と金融文書からトレーディングシグナルを抽出する方法
暗号資産市場における統計的裁定取引とペアトレード:共和分からカルマンフィルターまで
トレーダーのデジタルフィンガープリント:注文板の行動からマーケットメーカーを特定する方法

アクティブ時間あたりのPnL:戦略ランキングを変えるメトリック

アダプティブ・ドリルダウン:分足から生ティックまでの可変粒度バックテスト
集約Parquetキャッシュ:マルチタイムフレーム・バックテストを数百倍高速化する方法
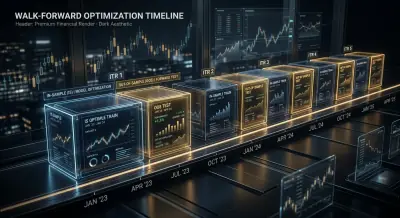
ウォークフォワード最適化:唯一の誠実な戦略テスト
シグナル相関:何ペア監視すべきか
アルゴトレーディングにおけるPolars vs Pandas:実データによるベンチマーク
プラトー分析:堅牢な最適解とオーバーフィッティングを見分ける方法
座標降下法 vs ベイズ最適化:どちらがより良いパラメータを見つけるか

マルチシンボルバリデーション:全ペアで戦略をテストする

ファンディングレートがレバレッジを殺す:PnL×50倍が幻想である理由

カスケード戦略:優先実行とフォールバック補完
バックテストとライブの一致性:なぜあなたのボットはバックテストと異なる取引をするのか

モンテカルロ・ブートストラップ:10行のコードでバックテストの信頼区間を得る方法
取引所間のファンディングレート裁定取引:レート差から利益を得る方法
アルゴリズム取引のためのQuestDB:ゲームを変えるSQL拡張機能
アルゴリズム取引のためのQuestDB:オーダーブックから本番アーキテクチャまで
アルゴリズム取引のためのQuestDB:市場の言語を話すアーキテクチャ
アルゴリズム取引システムにおけるデータ通信:技術概要

損益の非対称性:あなたの資金を殺す数学
Rustでの複雑なアービトラージ実行:ナノ秒からアトミックなマルチレッグまで
GNN、Transformer、RLによるアービトラージ:ニューラルネットワークがトレードを学ぶとき
行列、テンソル、トロピカル代数:裁定取引検出のための線形代数
Vine Copulaによるアービトラージ:高次元依存関係のモデリング
先物-スポットアービトラージ:キャッシュ・アンド・キャリーからDeFi-CeFiまで
アービトラージ検出のためのグラフアルゴリズム:Bellman-FordからRICHまで
ブラック・ショールズ公式:オプション数学とトレーディングの聖杯

トレーディングボット保護のための異常検知:Z-ScoreからTransformerまで

暗号資産のためのマーコウィッツポートフォリオ理論:ゼロからヒーローへ

乱流からトレーディングへ:ナビエ・ストークス方程式がアルゴリズム取引を革新する方法

ナビエ-ストークス問題:なぜあなたのコーヒーカップでDoomが動くのか
トレーディングシグナル:なぜあなたが思うようには機能しないのか

拡散モデル vs 暗号通貨のアナーキー:DDPMがあなたの占い師よりビットコインの暴落をうまく予測できる理由

ジム・サイモンズ:微分幾何学から史上最も収益性の高いアルゴリズムファンドへ

アルゴリズム取引における複素多様体:金融市場の幾何学
CCXT: WebSocketオーダーブックメソッドの実際の動作

ビル・ウィリアムズのフラクタル:極値と反転を見つけるシンプルなツール

HFTにおけるアトラクター:数学と市場が出会うとき

ビル・ウィリアムズ:心理学の学位を持つ異端者がトレーディングを永遠に変えた方法

乗法的構成の原理:投資戦略における4層シナジーモデル

Portfolio Balancer:階層型投資管理システム
統計的アービトラージにおける平均回帰とモメンタム戦略の動的組み合わせ:数学的基礎と実践的実装
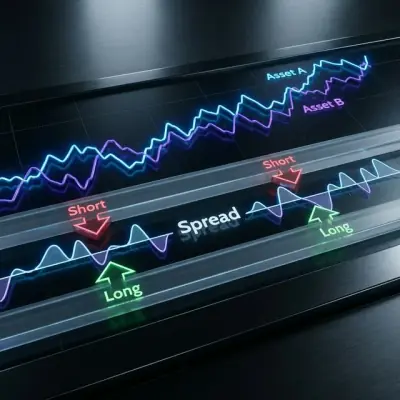
ペアトレーディングにおける距離アプローチ:Rustによる実装と分析

FAST/FIXを使用したシンプルなC++スキャルパーの開発:ステップバイステップガイド

「Desire Orderbook」コンセプト:市場行動予測への革新的アプローチ
DEXにおける識別とモデリングに基づくトレーダー行動予測能力の分析
Avellaneda-Stoikovモデルを使用した暗号通貨ペアのマーケットメイキングアルゴリズムの構築
エージェント型AIによる投資ポートフォリオ管理の革命
このトピックにはまだ記事がありません。別のトピックを試すか、フィルターを解除してください。