131 Artikel zum algorithmischen Handel. Nach Thema filtern, einer Sammlung folgen oder ⌘K drücken, um zu suchen.
131 Artikel
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Unregelmäßige Zeit in Tick-Modellen: zeitkontinuierliche Codierungen vs. einfache Positionseinbettungen
Synthetische Kontrollmethoden zur Bewertung von Handelsstrategien
Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physikinformierte neuronale Netze für die Preisgestaltung von Optionen
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Gaußsche Prozesse zur nichtparametrischen Preismodellierung
Neuronaler Fourier-Operator für PDE-basierte Finanzmodellierung
Ist ein ganztägiger Kontext besser als ein zehnminütiger Kontext? Flash Attention und die Frage nach der Sequenzlänge
Ensemble-Methoden: Kombination schwacher Lernender für robustes Alpha
Double Machine Learning: Einen Kausalen Parameter Schätzen, Statt Renditen Vorhusagen
Causal Forests für heterogene Behandlungseffekte im Trading
Epistemisch vs Aleatorisch: Was ein Rücklaufmodell nicht weiß
AutoML für systematische Handelspipelines
Liquidationskaskaden als Handelssignal: erzwungenen, vorab angekuendigten Flow lesen
Uniswap-v3-LP-Strategien und Hedging
Die MEV-Lieferkette: PBS, MEV-Boost und wer den Wert tatsächlich abschöpft
On-chain Arbitrage: Atomare Zyklen, Flash Loans und die Auktion, die man gewinnen muss
Impermanenter Verlust und LVR: Die wahre Mathematik der LP-Profitabilität
Im Innern des Slice: Child-Order-Taktiken zwischen Scheduler und Börse
Slippage-Kurven statt Slippage-Konstanten: Kostenmodelle, die den Kontakt mit dem Live-Handel überstehen
Smart Order Routing in Crypto: Eine Order, zwölf Handelsplätze, kein NBBO
Die Maker-Taker-Entscheidung: Gebührenstufen, Rebates und die wahren Kosten des Spread-Crossings
Implementation Shortfall und DIY-TCA: was Ausführung wirklich kostet
Liquidationen on-chain: Die Mechanik von Aave und Compound und das Bot-Geschäft dahinter
Uniswap v3 für Quants: Concentrated Liquidity und Tick-Mathematik von Grund auf
Anatomie von MEV: Sandwiches, Frontrunning und der dunkle Wald des Mempools
Fill-Simulation: die Leiter von der Close-Preis-Fantasie zur queue-bewussten Realität
TWAP vs. VWAP vs. POV: die richtige Execution-Benchmark wählen (und wissen, wann jede von ihnen lügt)
Almgren-Chriss ohne Handwedeln: Optimale Ausführung, die Sie an einem Nachmittag implementieren können
Volatility Targeting und Trading mit GARCH-Prognosen
DCC-GARCH: Dynamische Korrelationen für Paare und Portfoliorisiko
Asymmetrisches und heavy-tailed GARCH: EGARCH, GJR und Student-t
GARCH(1,1): Prognose der Krypto-Volatilität
Das ehrliche Negativergebnis: Zehntausende Backtests, fünf Majors, kein robuster Edge
Der Beweis gegen Look-Ahead in Multi-Timeframe-Backtests: Die Zukunft stören, um zu beweisen, dass die Vergangenheit sie nicht sehen kann
Wann sich die GPU lohnt: Die Parameter-Sweep-Roofline, wo eine 167x-Schlagzeile in Wahrheit 27x Algorithmus mal 6.2x Hardware ist
Die GPU-Präzisionsfalle: Wie ein fp32-Backtest auf Apple Metal lautlos Datenmüll zurückgibt
Das Fidelity-Gate: Grob-zu-fein-Backtesting täuscht dich schneller - es sei denn, der billige Proxy rankt genauso wie die teure Auswertung
Random Search vs. intelligente Suche: Der Crossover liegt an den Eval-Kosten, nicht am Algorithmus
Der zweiachsige Parameterraum: Warum der Großteil Ihres Sweeps nahezu kostenlos sein sollte
Die Framework-Steuer: Wenn deine Backtest-Bibliothek langsamer ist als eine naive Pandas-Schleife
Die Probability of Backtest Overfitting: Hat Ihre Suche einen Münzwurf geschlagen?
Die IPC-Steuer: Die Backtest-Engine hinter einen Socket stellen und 13% verlieren - fast nichts davon geht auf den Socket
Der Deflated Sharpe Ratio: Wie viele Ihrer Backtest-'Gewinner' überleben Multiple Testing?
Design der Zielfunktion: Die Metrik, die Sie optimieren, wählt heimlich Ihre Strategie
Look-Ahead Bias: Wie ein Ein-Balken-Fehler aus reinem Rauschen eine Sharpe Ratio von 15 fabriziert
Die Backtest-Geschwindigkeitsleiter: 298x auf einer Laptop-CPU, identischer PnL bis zum letzten Trade
Researcher Quant Archive: Archiv für quantitative Forscher
algo-investor-skills: Claude-Code-Skills, die ein betrugssicheres Investorenangebot erstellen
Das Kelly-Kriterium für Strategien: Positionsgrößen und Kapitalallokation richtig bestimmen
Daily Stock Analysis: Ein KI-System, das eine Watchlist in ein tägliches Entscheidungs-Dashboard verwandelt
Temporal Fusion Transformer für den Handel
Konforme Prädiktion für risikobewusste Positionsgrößenbestimmung
Spread-Modellierung mit Machine Learning
DeepLOB: Deep Learning für Limit-Orderbücher
Ein Blick in unseren Hausalgorithmus: HRP + Long/Short + CVaR mit Hull-White
12 Algorithmen zur Portfoliooptimierung im Vergleich: HRP, Black-Litterman, NCO und mehr
OneTick: Die Plattform, auf der Börsen Spoofer fangen und Hedgefonds Alpha jagen
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Arbitrage auf Prognosemärkten: Versteckte Kosten, Gebühren und die reale Rechnung
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Flowsurface: Open-Source-Orderflow-Plattform für Krypto-Märkte
Fincept Terminal: Open-Source-Alternative zum Bloomberg Terminal auf Basis von C++ und KI
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: Ein Foundation-Modell, das Candlestick-Charts das Sprechen in Transformer-Sprache beibringt
Jesse: Crypto-Algo-Trading-Framework mit minutenbasierter Engine in Python und Rust
AI Hedge Fund: Ein Multi-Agenten-Fonds, in dem KI-Analysten über Trades abstimmen
AI4Finance Foundation: Das FinGPT-, FinRL- und FinRobot-Ökosystem für den algorithmischen Handel
VectorBT: The Fastest Backtesting Framework for Python
Copula-Modelle für die gemeinsame Risikomodellierung in Krypto-Portfolios
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message
Automatisiertes Rebalancing von ETF-Portfolios: Wie wir einen Bot für Tinkoff Invest gebaut haben
Aeron: Ein Blick in das Messaging-System, das die Hälfte der HFT-Branche antreibt
Ordertypen im algorithmischen Handel: Von der nachziehenden Limit-Order bis zu virtuellen Orders
Bar-Typen und Aggregationsmethoden für algorithmischen Handel
LLM Alpha Mining: Wie man Trading-Signale aus Earnings Calls und Finanzdokumenten extrahiert
Digitaler Fingerabdruck eines Traders: Wie man einen Market Maker am Verhalten im Orderbuch erkennt
PnL pro aktiver Zeit: Die Kennzahl, die Strategie-Rankings verändert
Adaptives Drill-Down: Backtest mit variabler Granularität von Minuten bis zu einzelnen Trades
Aggregierter Parquet-Cache: Wie man Multi-Timeframe-Backtests um das Hundertfache beschleunigt
Polars vs. Pandas für Algotrading: Benchmarks mit echten Daten
Plateau-Analyse: Wie man ein robustes Optimum von Overfitting unterscheidet
Koordinatenabstieg vs. Bayessche Optimierung: Wer findet die besseren Parameter
Multi-Symbol-Validierung: Teste deine Strategie auf allen Paaren
Funding Rates töten deinen Hebel: Warum PnL×50x eine Fiktion ist
Kaskadenstrategien: Prioritätsausführung mit Fallback-Auffüllung
Backtest-Live-Parität: warum dein Bot anders handelt als im Backtest
Monte-Carlo-Bootstrap: Wie man in 10 Codezeilen Konfidenzintervalle für einen Backtest erhält
Funding-Rate-Arbitrage über Exchanges hinweg: Wie man von Ratenunterschieden profitiert
Datenkommunikation in Algo-Trading-Systemen: Ein Technologieüberblick
Verlust-Gewinn-Asymmetrie: Die Mathematik, die dein Depot zerstört
Komplexe Arbitrage-Ausführung in Rust: Von Nanosekunden zu atomaren Multi-Legs
GNN, Transformer und RL für Arbitrage: Wenn neuronale Netze das Handeln lernen
Matrizen, Tensoren und tropische Algebra: Lineare Algebra zur Arbitrage-Erkennung
Vine Copulas für Arbitrage: Modellierung hochdimensionaler Abhängigkeiten
Futures-Spot-Arbitrage: Vom Cash-and-Carry zum DeFi-CeFi
Graphalgorithmen zur Arbitrage-Erkennung: Von Bellman-Ford bis RICH
Die Black-Scholes-Formel: Optionsmathematik und der Heilige Gral des Tradings
Anomalieerkennung zum Schutz von Trading-Bots: Vom Z-Score zum Transformer
Markowitz-Portfoliotheorie für Krypto: Vom Anfänger zum Experten
Von Turbulenz zum Trading: Wie die Navier-Stokes-Gleichungen den algorithmischen Handel revolutionieren
Das Navier-Stokes-Problem: Warum Ihre Kaffeetasse Doom ausführen könnte
Diffusionsmodelle vs. Kryptowährungs-Anarchie: Warum DDPM Bitcoin-Crashs besser vorhersagen kann als Ihr Astrologe
Jim Simons: Von der Differentialgeometrie zum profitabelsten Algo-Fonds der Geschichte
Komplexe Mannigfaltigkeiten im algorithmischen Handel: Die Geometrie der Finanzmärkte
CCXT: Wie WebSocket-Orderbook-Methoden wirklich funktionieren
Bill-Williams-Fraktale: Ein einfaches Werkzeug zum Erkennen von Extrempunkten und Trendwenden
Attraktoren im HFT: Wenn Mathematik auf den Markt trifft
Bill Williams: Wie ein Maverick mit einem Psychologie-Abschluss den Handel für immer veränderte
Das Prinzip der multiplikativen Komposition: Ein vierstufiges Synergiemodell in Anlagestrategien
Portfolio Balancer: Hierarchisches Investmentmanagement-System
Dynamische Kombination von Mean-Reversion- und Momentum-Strategien im Statistical Arbitrage: Mathematische Grundlagen und praktische Umsetzung
Distance Approach im Pairs Trading: Implementierung und Analyse mit Rust
Das Konzept des 'Desire Orderbook': Ein innovativer Ansatz zur Vorhersage von Marktverhalten
Analyse der Vorhersagbarkeit von Trader-Verhalten auf DEX anhand von Identifikation und Modellierung
Ein Market-Making-Algorithmus für Krypto-Paare mit dem Avellaneda-Stoikov-Modell
Revolution im Management von Anlageportfolios mit agentischer KI

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Unregelmäßige Zeit in Tick-Modellen: zeitkontinuierliche Codierungen vs. einfache Positionseinbettungen

Synthetische Kontrollmethoden zur Bewertung von Handelsstrategien

Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physikinformierte neuronale Netze für die Preisgestaltung von Optionen
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Gaußsche Prozesse zur nichtparametrischen Preismodellierung

Neuronaler Fourier-Operator für PDE-basierte Finanzmodellierung

Ist ein ganztägiger Kontext besser als ein zehnminütiger Kontext? Flash Attention und die Frage nach der Sequenzlänge

Ensemble-Methoden: Kombination schwacher Lernender für robustes Alpha

Double Machine Learning: Einen Kausalen Parameter Schätzen, Statt Renditen Vorhusagen

Causal Forests für heterogene Behandlungseffekte im Trading

Epistemisch vs Aleatorisch: Was ein Rücklaufmodell nicht weiß

AutoML für systematische Handelspipelines
Liquidationskaskaden als Handelssignal: erzwungenen, vorab angekuendigten Flow lesen
Uniswap-v3-LP-Strategien und Hedging
Die MEV-Lieferkette: PBS, MEV-Boost und wer den Wert tatsächlich abschöpft
On-chain Arbitrage: Atomare Zyklen, Flash Loans und die Auktion, die man gewinnen muss
Impermanenter Verlust und LVR: Die wahre Mathematik der LP-Profitabilität
Im Innern des Slice: Child-Order-Taktiken zwischen Scheduler und Börse

Slippage-Kurven statt Slippage-Konstanten: Kostenmodelle, die den Kontakt mit dem Live-Handel überstehen

Smart Order Routing in Crypto: Eine Order, zwölf Handelsplätze, kein NBBO

Die Maker-Taker-Entscheidung: Gebührenstufen, Rebates und die wahren Kosten des Spread-Crossings

Implementation Shortfall und DIY-TCA: was Ausführung wirklich kostet
Liquidationen on-chain: Die Mechanik von Aave und Compound und das Bot-Geschäft dahinter
Uniswap v3 für Quants: Concentrated Liquidity und Tick-Mathematik von Grund auf
Anatomie von MEV: Sandwiches, Frontrunning und der dunkle Wald des Mempools
Fill-Simulation: die Leiter von der Close-Preis-Fantasie zur queue-bewussten Realität

TWAP vs. VWAP vs. POV: die richtige Execution-Benchmark wählen (und wissen, wann jede von ihnen lügt)

Almgren-Chriss ohne Handwedeln: Optimale Ausführung, die Sie an einem Nachmittag implementieren können

Volatility Targeting und Trading mit GARCH-Prognosen

DCC-GARCH: Dynamische Korrelationen für Paare und Portfoliorisiko

Asymmetrisches und heavy-tailed GARCH: EGARCH, GJR und Student-t

GARCH(1,1): Prognose der Krypto-Volatilität

Das ehrliche Negativergebnis: Zehntausende Backtests, fünf Majors, kein robuster Edge

Der Beweis gegen Look-Ahead in Multi-Timeframe-Backtests: Die Zukunft stören, um zu beweisen, dass die Vergangenheit sie nicht sehen kann
Wann sich die GPU lohnt: Die Parameter-Sweep-Roofline, wo eine 167x-Schlagzeile in Wahrheit 27x Algorithmus mal 6.2x Hardware ist
Die GPU-Präzisionsfalle: Wie ein fp32-Backtest auf Apple Metal lautlos Datenmüll zurückgibt
Das Fidelity-Gate: Grob-zu-fein-Backtesting täuscht dich schneller - es sei denn, der billige Proxy rankt genauso wie die teure Auswertung
Random Search vs. intelligente Suche: Der Crossover liegt an den Eval-Kosten, nicht am Algorithmus
Der zweiachsige Parameterraum: Warum der Großteil Ihres Sweeps nahezu kostenlos sein sollte
Die Framework-Steuer: Wenn deine Backtest-Bibliothek langsamer ist als eine naive Pandas-Schleife

Die Probability of Backtest Overfitting: Hat Ihre Suche einen Münzwurf geschlagen?

Die IPC-Steuer: Die Backtest-Engine hinter einen Socket stellen und 13% verlieren - fast nichts davon geht auf den Socket

Der Deflated Sharpe Ratio: Wie viele Ihrer Backtest-'Gewinner' überleben Multiple Testing?

Design der Zielfunktion: Die Metrik, die Sie optimieren, wählt heimlich Ihre Strategie
Look-Ahead Bias: Wie ein Ein-Balken-Fehler aus reinem Rauschen eine Sharpe Ratio von 15 fabriziert

Die Backtest-Geschwindigkeitsleiter: 298x auf einer Laptop-CPU, identischer PnL bis zum letzten Trade
Researcher Quant Archive: Archiv für quantitative Forscher

algo-investor-skills: Claude-Code-Skills, die ein betrugssicheres Investorenangebot erstellen

Das Kelly-Kriterium für Strategien: Positionsgrößen und Kapitalallokation richtig bestimmen
Daily Stock Analysis: Ein KI-System, das eine Watchlist in ein tägliches Entscheidungs-Dashboard verwandelt
Temporal Fusion Transformer für den Handel
Konforme Prädiktion für risikobewusste Positionsgrößenbestimmung
Spread-Modellierung mit Machine Learning
DeepLOB: Deep Learning für Limit-Orderbücher

Ein Blick in unseren Hausalgorithmus: HRP + Long/Short + CVaR mit Hull-White

12 Algorithmen zur Portfoliooptimierung im Vergleich: HRP, Black-Litterman, NCO und mehr
OneTick: Die Plattform, auf der Börsen Spoofer fangen und Hedgefonds Alpha jagen
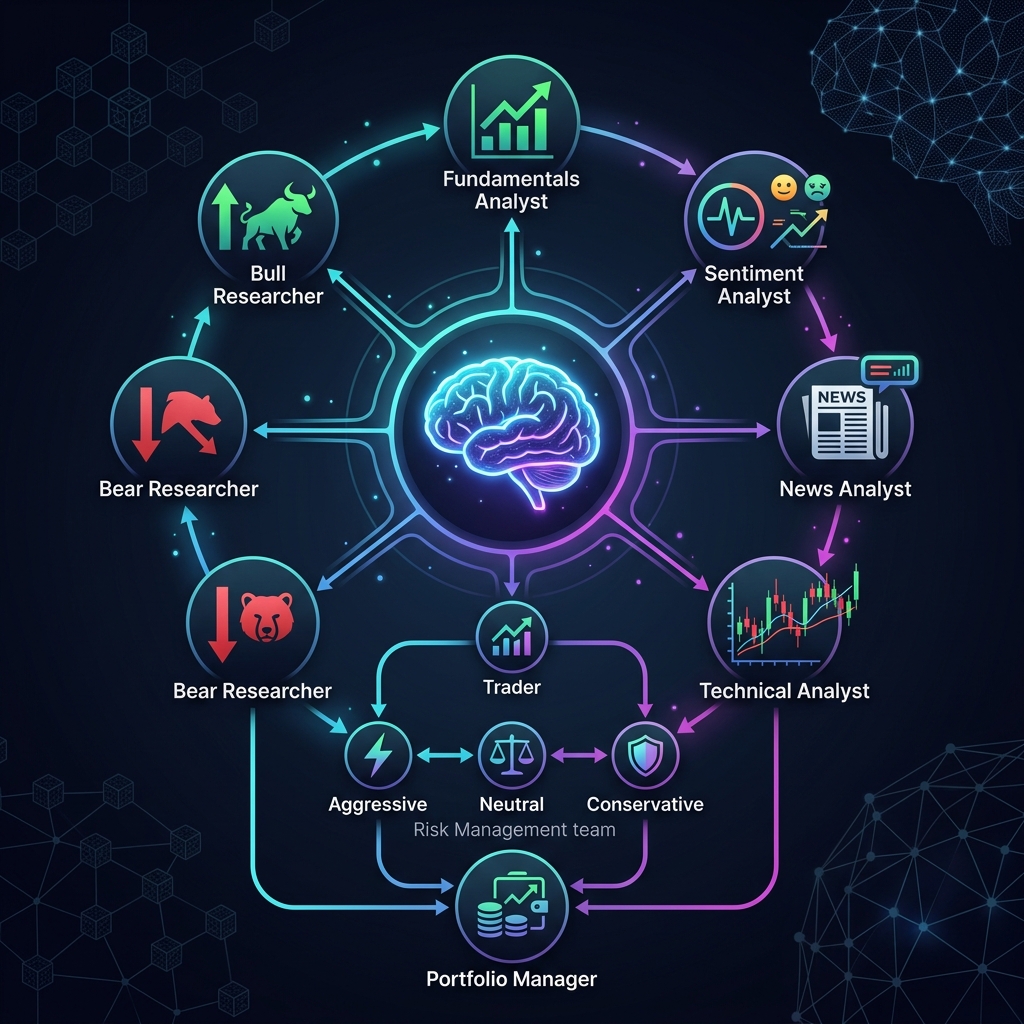
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
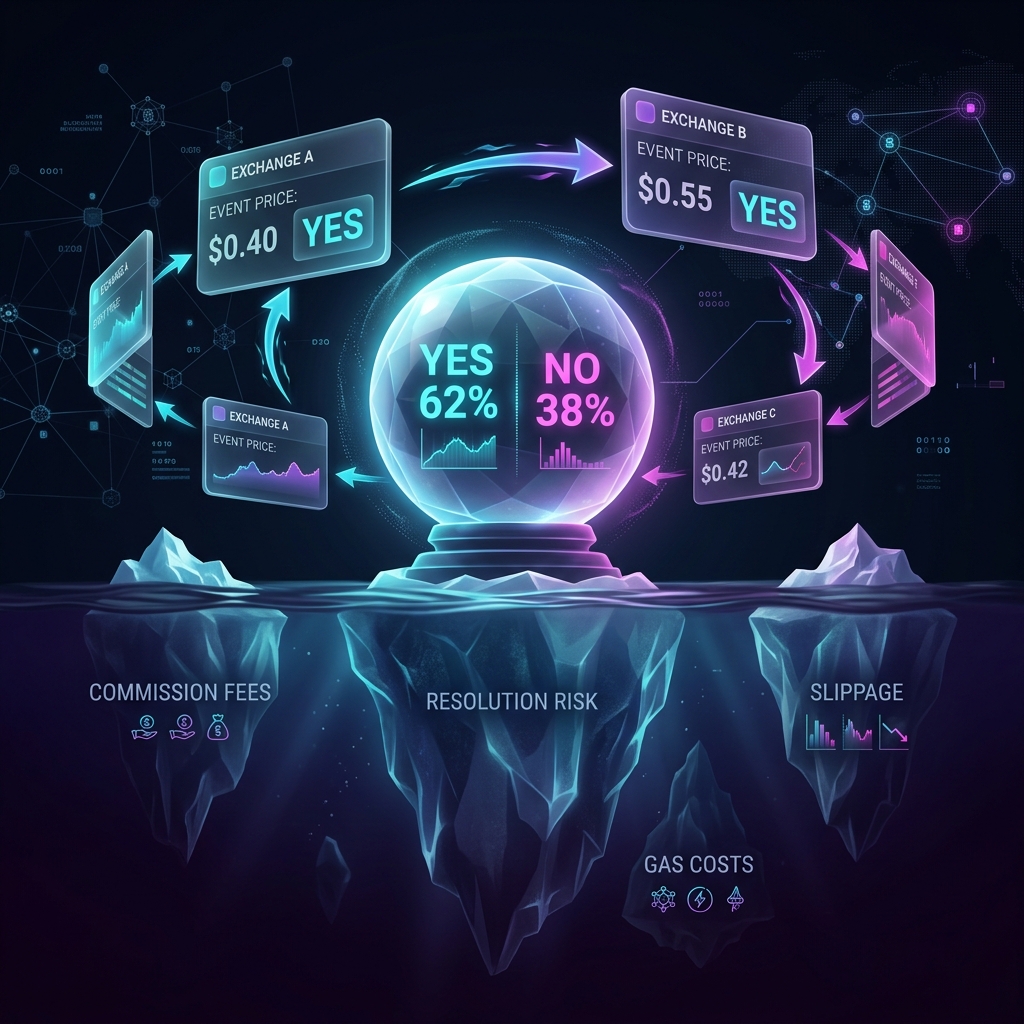
Arbitrage auf Prognosemärkten: Versteckte Kosten, Gebühren und die reale Rechnung

T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
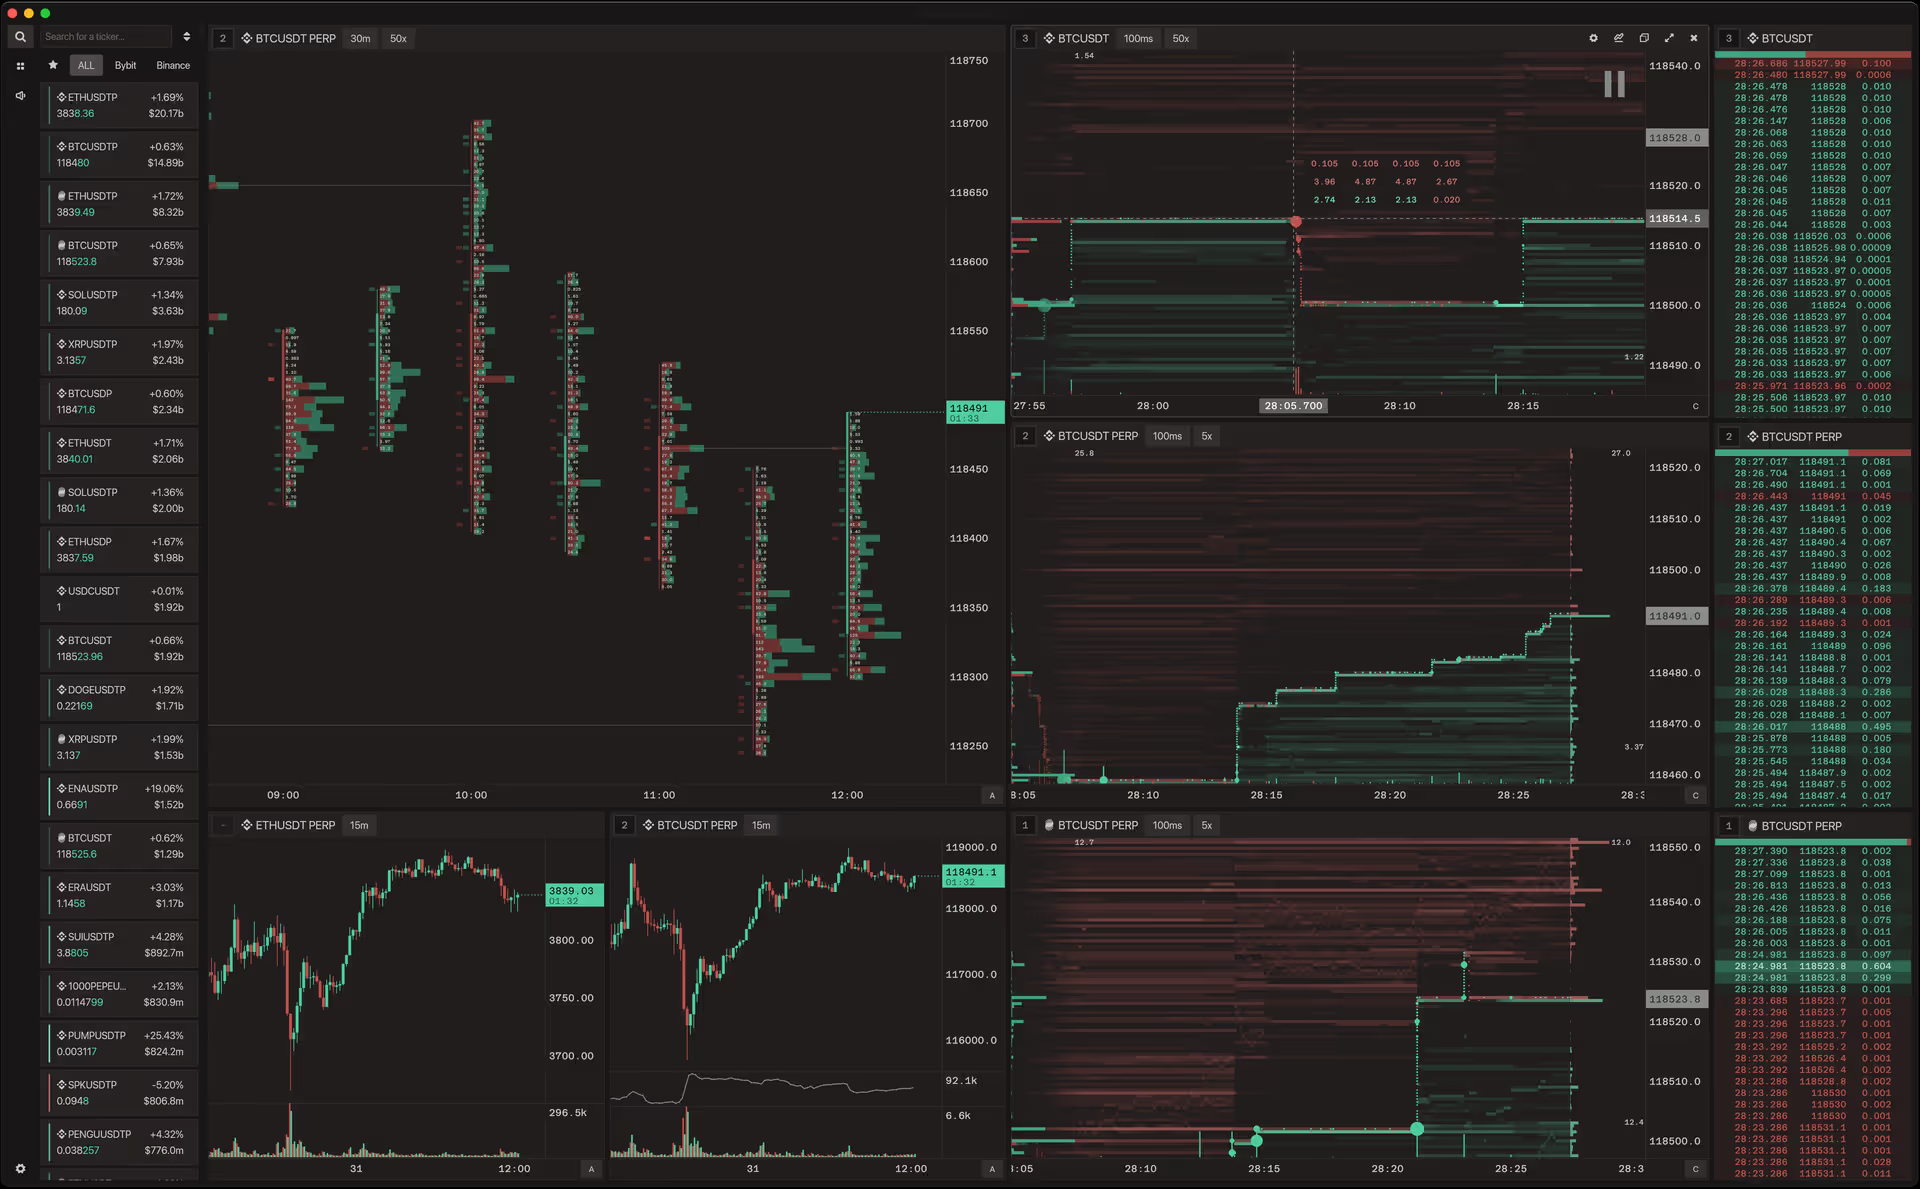
Flowsurface: Open-Source-Orderflow-Plattform für Krypto-Märkte
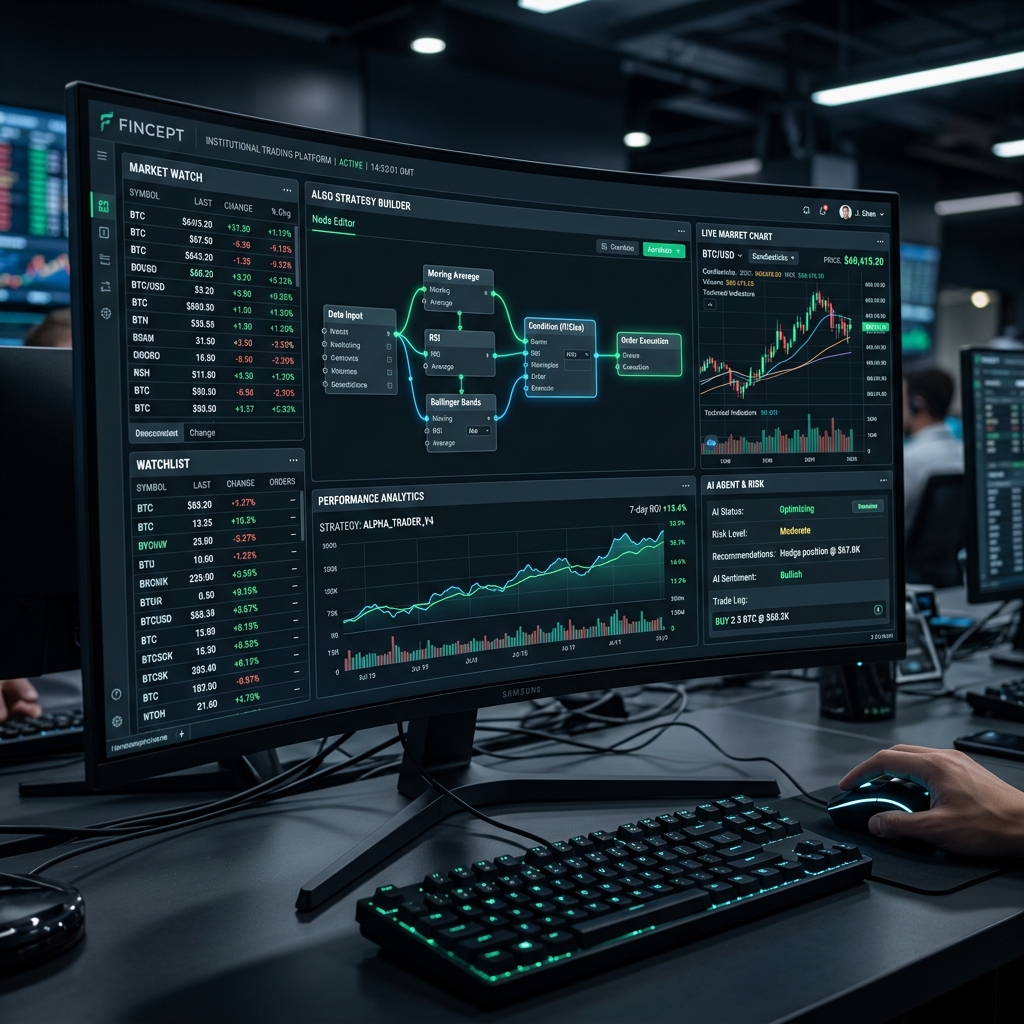
Fincept Terminal: Open-Source-Alternative zum Bloomberg Terminal auf Basis von C++ und KI
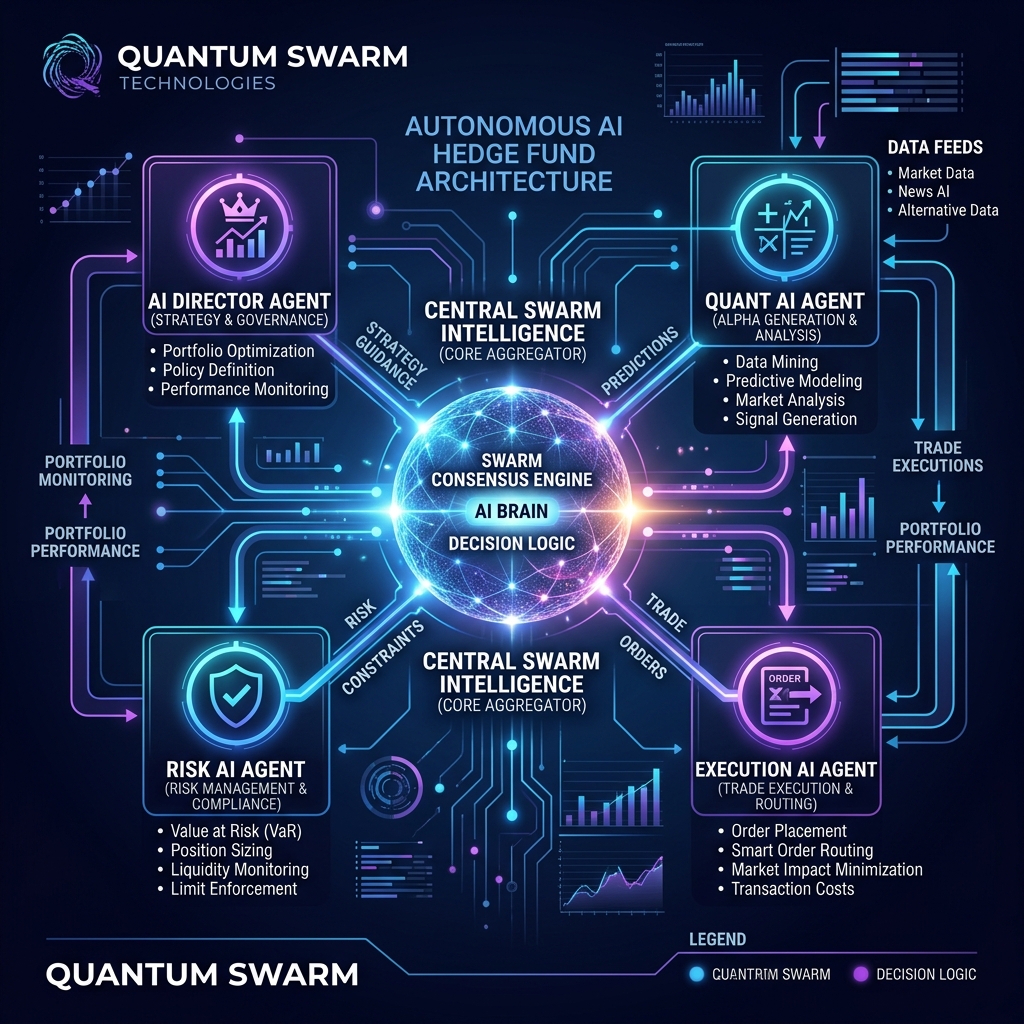
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
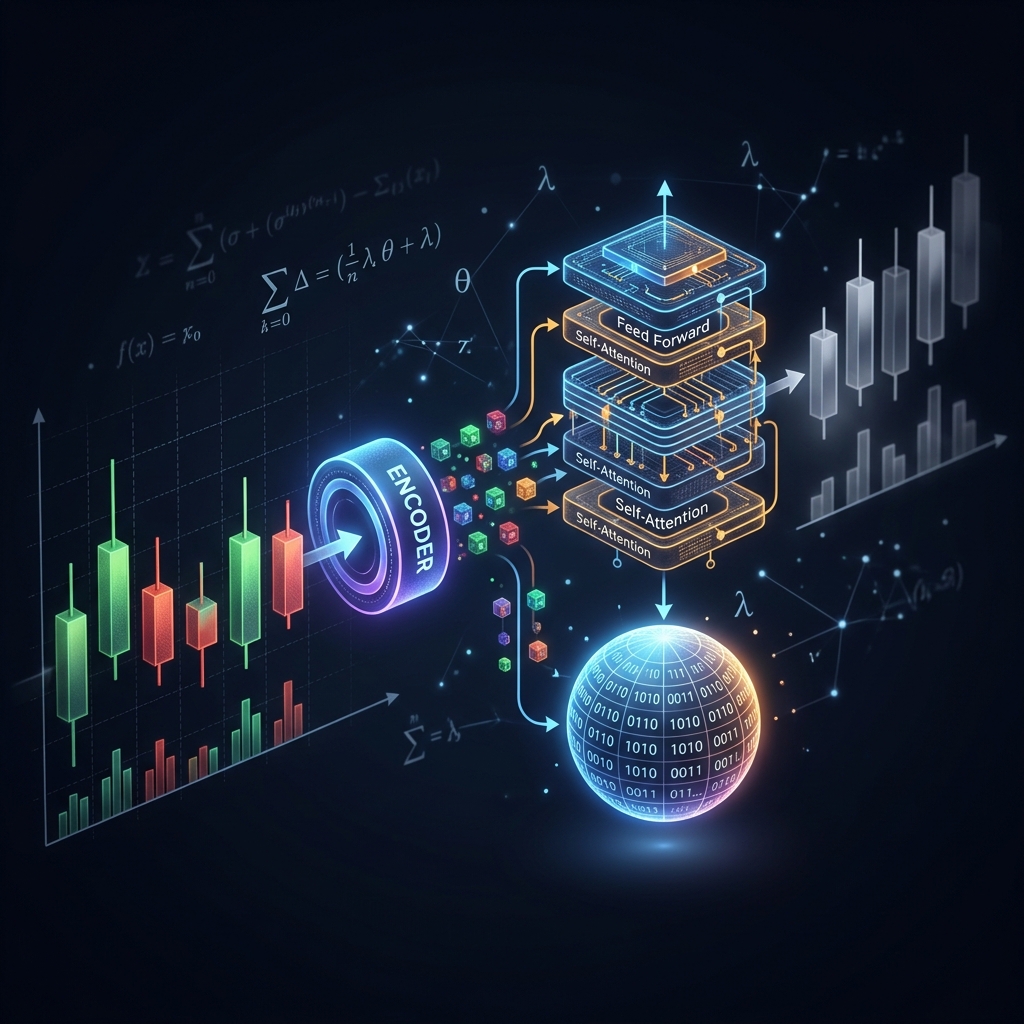
Kronos: Ein Foundation-Modell, das Candlestick-Charts das Sprechen in Transformer-Sprache beibringt

Jesse: Crypto-Algo-Trading-Framework mit minutenbasierter Engine in Python und Rust

AI Hedge Fund: Ein Multi-Agenten-Fonds, in dem KI-Analysten über Trades abstimmen
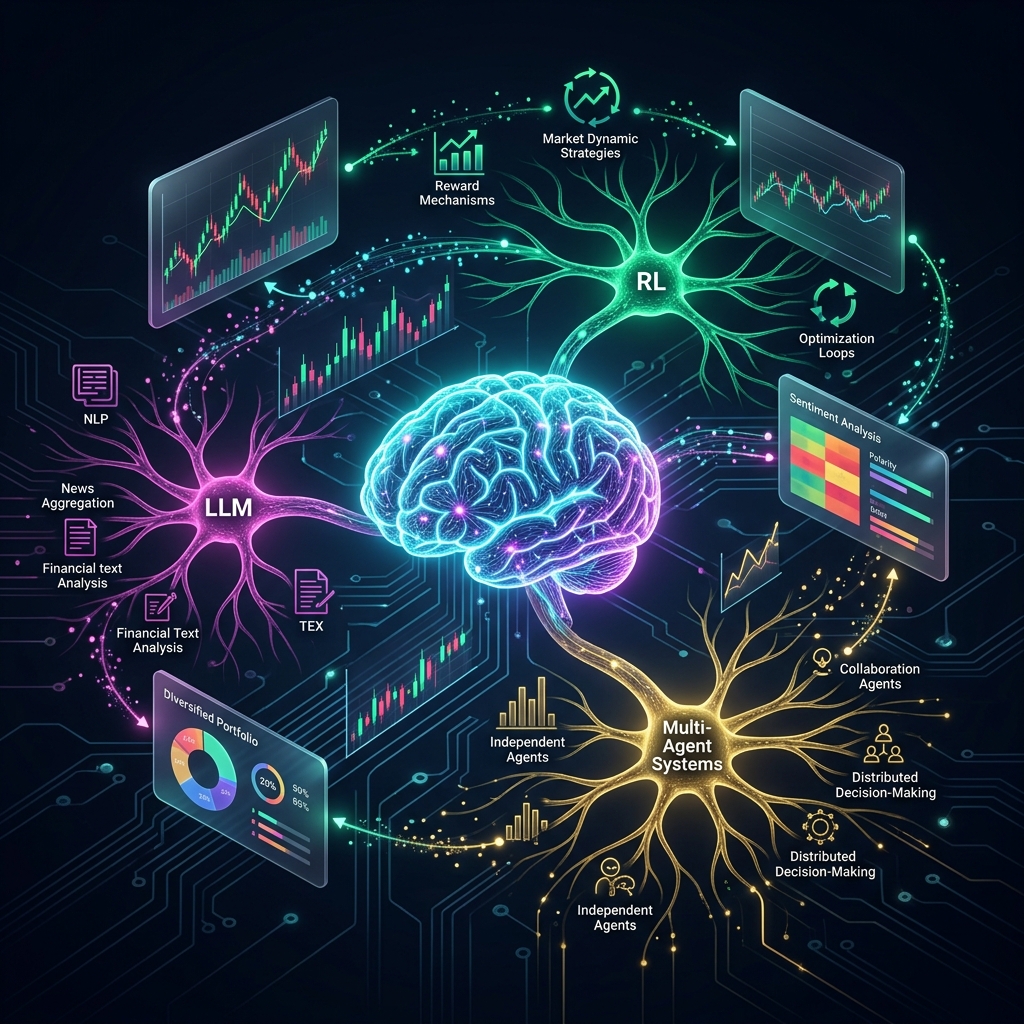
AI4Finance Foundation: Das FinGPT-, FinRL- und FinRobot-Ökosystem für den algorithmischen Handel
VectorBT: The Fastest Backtesting Framework for Python

Copula-Modelle für die gemeinsame Risikomodellierung in Krypto-Portfolios
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message

Automatisiertes Rebalancing von ETF-Portfolios: Wie wir einen Bot für Tinkoff Invest gebaut haben
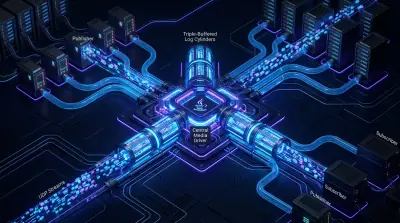
Aeron: Ein Blick in das Messaging-System, das die Hälfte der HFT-Branche antreibt
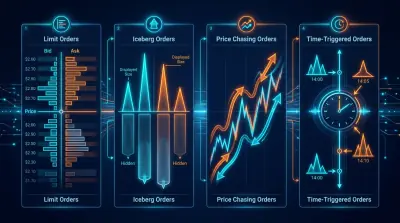
Ordertypen im algorithmischen Handel: Von der nachziehenden Limit-Order bis zu virtuellen Orders
Bar-Typen und Aggregationsmethoden für algorithmischen Handel
LLM Alpha Mining: Wie man Trading-Signale aus Earnings Calls und Finanzdokumenten extrahiert
Digitaler Fingerabdruck eines Traders: Wie man einen Market Maker am Verhalten im Orderbuch erkennt

PnL pro aktiver Zeit: Die Kennzahl, die Strategie-Rankings verändert

Adaptives Drill-Down: Backtest mit variabler Granularität von Minuten bis zu einzelnen Trades
Aggregierter Parquet-Cache: Wie man Multi-Timeframe-Backtests um das Hundertfache beschleunigt
Polars vs. Pandas für Algotrading: Benchmarks mit echten Daten
Plateau-Analyse: Wie man ein robustes Optimum von Overfitting unterscheidet
Koordinatenabstieg vs. Bayessche Optimierung: Wer findet die besseren Parameter

Multi-Symbol-Validierung: Teste deine Strategie auf allen Paaren

Funding Rates töten deinen Hebel: Warum PnL×50x eine Fiktion ist

Kaskadenstrategien: Prioritätsausführung mit Fallback-Auffüllung
Backtest-Live-Parität: warum dein Bot anders handelt als im Backtest

Monte-Carlo-Bootstrap: Wie man in 10 Codezeilen Konfidenzintervalle für einen Backtest erhält
Funding-Rate-Arbitrage über Exchanges hinweg: Wie man von Ratenunterschieden profitiert
Datenkommunikation in Algo-Trading-Systemen: Ein Technologieüberblick

Verlust-Gewinn-Asymmetrie: Die Mathematik, die dein Depot zerstört
Komplexe Arbitrage-Ausführung in Rust: Von Nanosekunden zu atomaren Multi-Legs
GNN, Transformer und RL für Arbitrage: Wenn neuronale Netze das Handeln lernen
Matrizen, Tensoren und tropische Algebra: Lineare Algebra zur Arbitrage-Erkennung
Vine Copulas für Arbitrage: Modellierung hochdimensionaler Abhängigkeiten
Futures-Spot-Arbitrage: Vom Cash-and-Carry zum DeFi-CeFi
Graphalgorithmen zur Arbitrage-Erkennung: Von Bellman-Ford bis RICH
Die Black-Scholes-Formel: Optionsmathematik und der Heilige Gral des Tradings

Anomalieerkennung zum Schutz von Trading-Bots: Vom Z-Score zum Transformer

Markowitz-Portfoliotheorie für Krypto: Vom Anfänger zum Experten

Von Turbulenz zum Trading: Wie die Navier-Stokes-Gleichungen den algorithmischen Handel revolutionieren

Das Navier-Stokes-Problem: Warum Ihre Kaffeetasse Doom ausführen könnte

Diffusionsmodelle vs. Kryptowährungs-Anarchie: Warum DDPM Bitcoin-Crashs besser vorhersagen kann als Ihr Astrologe

Jim Simons: Von der Differentialgeometrie zum profitabelsten Algo-Fonds der Geschichte

Komplexe Mannigfaltigkeiten im algorithmischen Handel: Die Geometrie der Finanzmärkte
CCXT: Wie WebSocket-Orderbook-Methoden wirklich funktionieren

Bill-Williams-Fraktale: Ein einfaches Werkzeug zum Erkennen von Extrempunkten und Trendwenden

Attraktoren im HFT: Wenn Mathematik auf den Markt trifft

Bill Williams: Wie ein Maverick mit einem Psychologie-Abschluss den Handel für immer veränderte

Das Prinzip der multiplikativen Komposition: Ein vierstufiges Synergiemodell in Anlagestrategien

Portfolio Balancer: Hierarchisches Investmentmanagement-System
Dynamische Kombination von Mean-Reversion- und Momentum-Strategien im Statistical Arbitrage: Mathematische Grundlagen und praktische Umsetzung
Distance Approach im Pairs Trading: Implementierung und Analyse mit Rust

Das Konzept des 'Desire Orderbook': Ein innovativer Ansatz zur Vorhersage von Marktverhalten
Analyse der Vorhersagbarkeit von Trader-Verhalten auf DEX anhand von Identifikation und Modellierung
Ein Market-Making-Algorithmus für Krypto-Paare mit dem Avellaneda-Stoikov-Modell
Revolution im Management von Anlageportfolios mit agentischer KI
Zu diesem Thema gibt es noch nichts.Versuche ein anderes Thema oder entferne den Filter.