166 篇关于算法交易的文章。按主题筛选、关注合集,或按 ⌘K 搜索。
166 篇文章
预备课:十分钟读懂 Rust
预备课:概率和钟形曲线
预备课:向量、矩阵和广播
先修知识:平均值、离散程度和 z-score
先修知识:图和徒手找最短路径
先修知识:对数,或机器人为什么相加而不是相乘
发布:把你的机器人展示给别人
从零开始的配对交易:两枚拴在一起的币
期货对现货:赚取资金费率
速度:向量、矩阵和一点 Rust
模拟交易、配置与风险限额
现实检验:计划到资金到账之间会出什么问题
能交易多少?数量、手续费与滑点
读取并遍历订单簿
从零认识 RICH:用颜色编码寻找短盈利环
从零认识 SPFA:懒人版 Bellman-Ford
从零开始学 Bellman-Ford:寻找负环
把汇率看作图:套利为何会变成负环
比较最佳价格:五家交易所的第 1 阶段
套利系统的各个阶段:设计你的机器人
套利的类型:为你的机器人选一种
什么是套利:10分钟写出你的第一个扫描器
用于收益方向预测的 XGBoost:类别不平衡与决策阈值
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings
Synthetic Control Methods for Evaluating Trading Strategies
Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
非参数价格建模的高斯过程
基于偏微分方程的金融建模的傅立叶神经算子
一整天的内容能胜过十分钟的内容吗? Flash 注意力和序列长度问题
集成方法:结合弱学习者以获得稳健的 Alpha
Double Machine Learning:估计因果参数而非预测收益
交易中异质处理效应的因果森林
认识与对立:衡量收益模型不知道的东西
用于系统化交易流程的 AutoML
将清算级联作为交易信号:解读被迫且预先宣布的流量
Uniswap v3 LP 策略与对冲
MEV 供应链:PBS、MEV-Boost 与区块市场
链上套利:原子周期、闪电贷和必须赢得的拍卖
无常损失与LVR:LP盈利能力的真实数学
切片内部:调度器与交易所之间的子订单战术
滑点曲线,而非滑点常数:经得起实盘检验的成本模型
加密市场的智能订单路由:一笔订单,十二个场所,没有 NBBO
做市与吃单的抉择:费率档位、返佣与跨越价差的真实成本
执行落差与自建TCA:衡量执行到底让你付出了多少代价
链上清算:Aave 与 Compound 的机制,以及围绕它们的机器人生意
面向量化的 Uniswap v3:从第一性原理理解集中流动性与 tick 数学
MEV 剖析:三明治攻击、抢先交易与内存池的黑暗森林
成交模拟:从收盘价幻想到队列感知现实的阶梯
TWAP、VWAP与POV对比:如何选择执行基准(以及何时它们会对你撒谎)
去掉玄乎其辞的 Almgren-Chriss:一个下午就能实现的最优执行模型
波动率目标化与基于GARCH预测的交易
DCC-GARCH:配对交易与组合风险的动态相关性
非对称与厚尾GARCH:EGARCH、GJR与Student-t
GARCH(1,1):预测加密货币波动率
诚实的负面结果:数万次回测、五大主流币,没有稳健优势
证明多时间框架回测中没有look-ahead:扰动未来,证明过去看不到它
GPU 何时才划算:参数扫描的屋顶线,一个 167x 头条其实是 27x 算法 × 6.2x 硬件
GPU 精度陷阱:Apple Metal 上的 fp32 回测如何悄无声息地返回垃圾结果
保真度关卡:由粗到细的回测会更快地愚弄你 - - 除非廉价代理的排序方式与昂贵评估一致
随机搜索 vs 智能搜索:交叉点在评估成本,而非算法本身
双轴参数空间:为什么你的大部分参数扫描几乎是免费的
框架税:当你的回测库比手写的 pandas 循环还慢
回测过拟合概率(PBO):你的搜索跑赢抛硬币了吗?
IPC 税:把回测引擎放到 socket 背后会损失 13% - - 而这几乎与 socket 无关
Deflated Sharpe Ratio:你回测里的'赢家',有多少能扛过多重检验?
目标函数设计:你优化的那个指标,正悄悄替你选好了策略
前视偏差:一根 K 线的错误如何从纯噪声中凭空制造出 15 的夏普比率
回测引擎速度阶梯:笔记本 CPU 上 298 倍提速,PnL 精确到最后一笔交易
researcher:面向人类与 AI 智能体的可搜索量化研究档案库
algo-investor-skills:用 Claude Code 技能打造经得起骗局质疑的投资人方案
策略的凯利公式:如何确定仓位大小并分配资本
每日股票分析:把自选股清单变成每日决策仪表盘的AI系统
用于多时间跨度组合预测的时序融合 Transformer
用于风险感知仓位管理的保形预测
用机器学习对买卖价差进行建模与预测
DeepLOB:在限价订单簿上做深度学习
我们的内部算法揭秘:HRP + 多空 + 基于Hull-White的CVaR
12种投资组合优化算法比较:HRP、Black-Litterman、NCO及其他
OneTick:交易所捕捉欺骗者、对冲基金寻找Alpha的平台
TradingAgents:模拟对冲基金的多智能体AI交易框架
预测市场套利:隐藏成本、手续费与真实数学
T-Bricks (Broadridge):自营交易公司使用的平台架构解析
Flowsurface:开源加密货币订单流分析平台
Fincept Terminal:基于C++和AI的开源Bloomberg Terminal替代方案
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos:让K线图说Transformer语言的基础模型
Jesse:基于Python和Rust的加密货币量化交易框架
AI Hedge Fund:AI分析师投票决定交易的多智能体基金
AI4Finance Foundation:FinGPT、FinRL和FinRobot量化交易生态系统
VectorBT:Python 中最快的回测框架
Copula模型:加密投资组合联合风险建模
ZigBolt:为什么我们用 Zig 从零打造了自己的 Aeron,实现了每条消息 20 纳秒延迟
ETF 投资组合自动再平衡:我们如何为 Tinkoff 投资编写机器人
Aeron:驱动半个HFT行业的消息传递系统揭秘
如何捕捉山寨币拉盘后的暴跌:系统化方法
算法交易中的订单类型:从追价限价单到虚拟订单
算法交易的K线类型与聚合方法
隐马尔可夫模型在交易中的应用:如何根据市场状态调整策略
墙内排队:订单簿密集区的挂单位置分析
LLM Alpha挖掘:如何从财报电话会议和金融文档中提取交易信号
加密货币市场的统计套利与配对交易:从协整到卡尔曼滤波
交易者的数字指纹:如何通过订单簿行为识别做市商
按活跃时间计算PnL:改变策略排名的指标
自适应下钻:从分钟到原始交易的可变粒度回测
聚合 Parquet 缓存:如何将多时间框架回测加速数百倍
Walk-Forward 优化:唯一诚实的策略测试方法
信号相关性:需要监控多少个交易对
Polars vs Pandas 算法交易实战基准测试
平台分析:如何区分稳健最优与过拟合
坐标下降法 vs 贝叶斯优化:哪种方法能找到更好的参数
多品种验证:在所有交易对上检验你的策略
资金费率扼杀你的杠杆:为什么 PnL×50x 是虚构的
Cascade策略:优先执行与fallback填充
回测与实盘一致性:为什么你的机器人交易表现与回测不同
蒙特卡洛自助法:如何用10行代码获取回测的置信区间
跨交易所资金费率套利:如何从费率差异中获利
QuestDB 算法交易实战:改变游戏规则的 SQL 扩展
QuestDB 算法交易实战:从订单簿到生产架构
QuestDB 算法交易实战:读懂市场语言的架构设计
算法交易系统中的数据通信:技术综述
亏损与盈利的不对称性:正在摧毁你账户的数学原理
在 Rust 中执行复杂套利:从纳秒到原子化多步操作
用于套利的 GNN、Transformer 与 RL:当神经网络学会交易
矩阵、张量与热带代数:用于套利检测的线性代数
套利中的 Vine Copulas:高维依赖关系建模
期货-现货套利:从期现套利到 DeFi-CeFi
套利检测的图算法:从 Bellman-Ford 到 RICH
布莱克-斯科尔斯公式:期权数学与交易圣杯
交易机器人保护中的异常检测:从Z-Score到Transformer
马科维茨投资组合理论之加密货币篇:从零到英雄
从湍流到交易:纳维-斯托克斯方程如何革新算法交易
纳维-斯托克斯问题:为什么你的咖啡杯能运行《毁灭战士》
交易信号:为什么它不像你想的那样有效
扩散模型对抗加密货币无政府状态:为什么DDPM比你的占星师更能预测比特币崩盘
吉姆·西蒙斯:从微分几何到史上最赚钱算法基金
算法交易中的复流形:金融市场的几何学
CCXT:WebSocket 订单簿方法实际工作原理
比尔·威廉姆斯分形:发现极值与反转的简单工具
HFT中的吸引子:当数学遇见市场
比尔·威廉姆斯:用心理学改变交易世界的创新者
乘法组合原理:投资策略中的四层次协同模型
Portfolio Balancer:分层投资管理系统
统计套利中均值回归与动量策略的动态结合:数学基础与实践实现
配对交易中的距离法:Rust实现与分析
使用 FAST/FIX 开发简单 C++ 剥头皮交易机器人:分步指南
“意愿订单簿”概念:市场行为预测的创新方法
基于识别与建模的DEX交易者行为预测能力分析
基于Avellaneda-Stoikov模型的加密货币对做市商算法构建指南
交易K线揭秘:从原始成交到市场分析的基石
基于代理型AI的投资组合管理革命
交易系统术语词典
预备课:十分钟读懂 Rust
预备课:概率和钟形曲线
预备课:向量、矩阵和广播
先修知识:平均值、离散程度和 z-score
先修知识:图和徒手找最短路径
先修知识:对数,或机器人为什么相加而不是相乘
发布:把你的机器人展示给别人
从零开始的配对交易:两枚拴在一起的币
期货对现货:赚取资金费率
速度:向量、矩阵和一点 Rust
模拟交易、配置与风险限额
现实检验:计划到资金到账之间会出什么问题
能交易多少?数量、手续费与滑点
读取并遍历订单簿
从零认识 RICH:用颜色编码寻找短盈利环
从零认识 SPFA:懒人版 Bellman-Ford
从零开始学 Bellman-Ford:寻找负环
把汇率看作图:套利为何会变成负环
比较最佳价格:五家交易所的第 1 阶段
套利系统的各个阶段:设计你的机器人
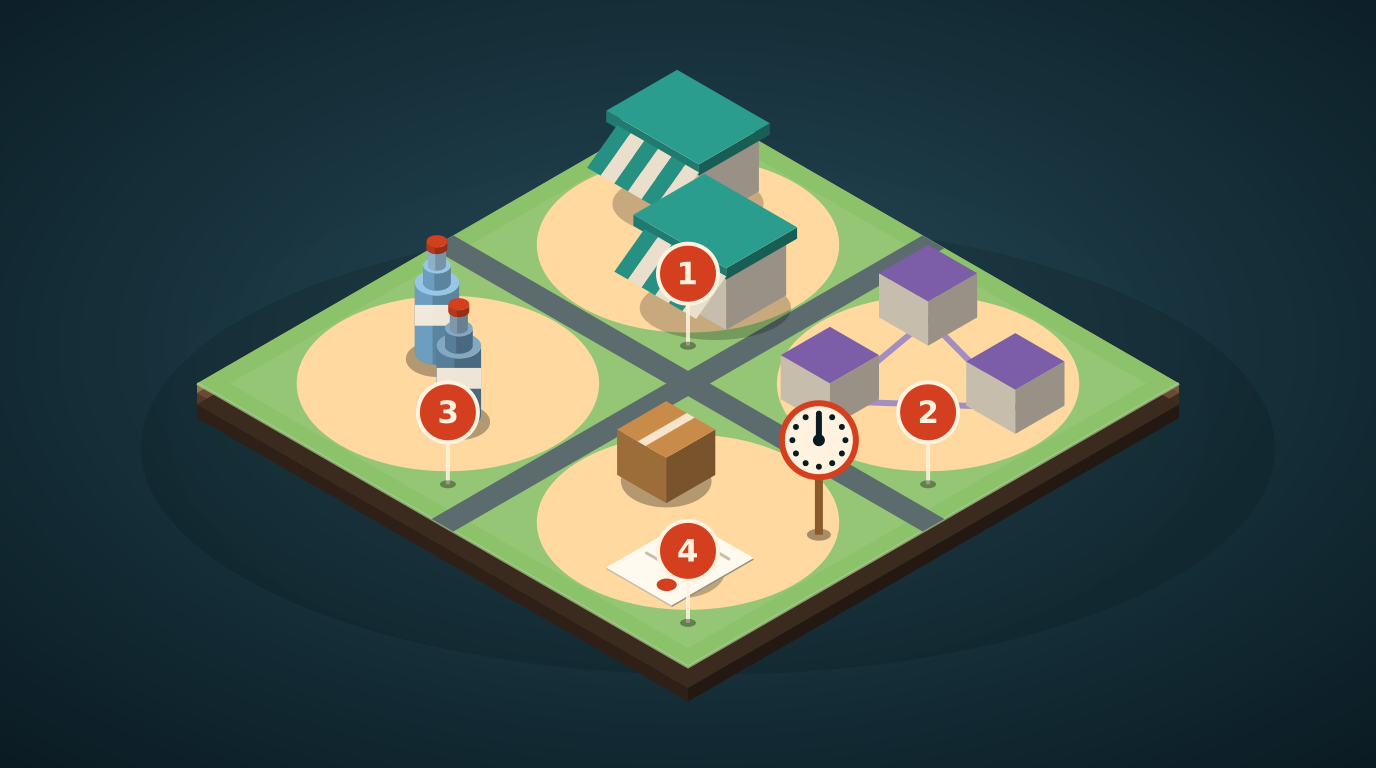
套利的类型:为你的机器人选一种
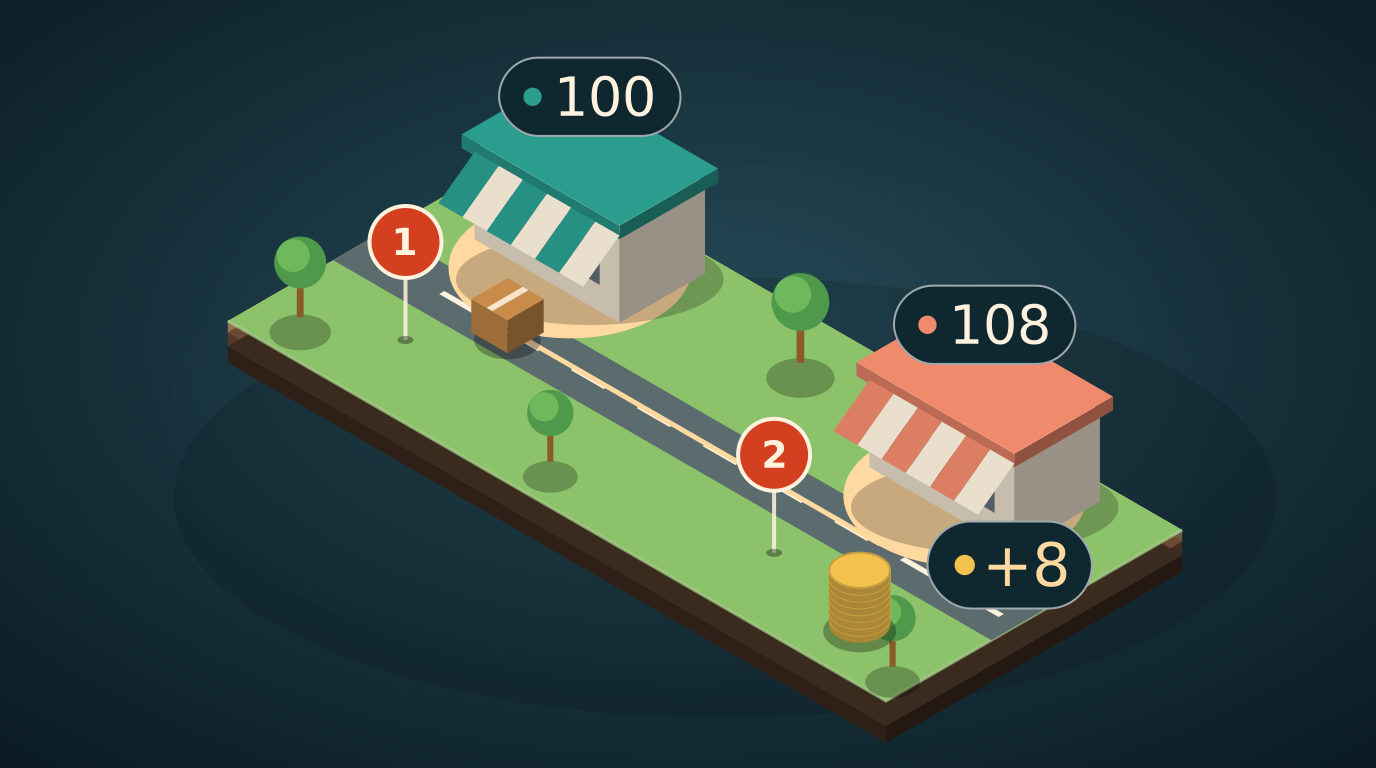
什么是套利:10分钟写出你的第一个扫描器

用于收益方向预测的 XGBoost:类别不平衡与决策阈值
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Irregular Time in Tick Models: Continuous-Time Encodings vs. Plain Positional Embeddings

Synthetic Control Methods for Evaluating Trading Strategies

Scoring Probabilistic Forecasts: CRPS, PIT Calibration, and DeepAR
Physics-Informed Neural Networks for Options Pricing
PCMCI: Causal Discovery in Multivariate Crypto Time Series
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

非参数价格建模的高斯过程

基于偏微分方程的金融建模的傅立叶神经算子

一整天的内容能胜过十分钟的内容吗? Flash 注意力和序列长度问题

集成方法:结合弱学习者以获得稳健的 Alpha

Double Machine Learning:估计因果参数而非预测收益

交易中异质处理效应的因果森林

认识与对立:衡量收益模型不知道的东西

用于系统化交易流程的 AutoML
将清算级联作为交易信号:解读被迫且预先宣布的流量
Uniswap v3 LP 策略与对冲
MEV 供应链:PBS、MEV-Boost 与区块市场
链上套利:原子周期、闪电贷和必须赢得的拍卖
无常损失与LVR:LP盈利能力的真实数学
切片内部:调度器与交易所之间的子订单战术

滑点曲线,而非滑点常数:经得起实盘检验的成本模型

加密市场的智能订单路由:一笔订单,十二个场所,没有 NBBO

做市与吃单的抉择:费率档位、返佣与跨越价差的真实成本

执行落差与自建TCA:衡量执行到底让你付出了多少代价
链上清算:Aave 与 Compound 的机制,以及围绕它们的机器人生意
面向量化的 Uniswap v3:从第一性原理理解集中流动性与 tick 数学
MEV 剖析:三明治攻击、抢先交易与内存池的黑暗森林
成交模拟:从收盘价幻想到队列感知现实的阶梯

TWAP、VWAP与POV对比:如何选择执行基准(以及何时它们会对你撒谎)

去掉玄乎其辞的 Almgren-Chriss:一个下午就能实现的最优执行模型

波动率目标化与基于GARCH预测的交易

DCC-GARCH:配对交易与组合风险的动态相关性

非对称与厚尾GARCH:EGARCH、GJR与Student-t

GARCH(1,1):预测加密货币波动率

诚实的负面结果:数万次回测、五大主流币,没有稳健优势

证明多时间框架回测中没有look-ahead:扰动未来,证明过去看不到它
GPU 何时才划算:参数扫描的屋顶线,一个 167x 头条其实是 27x 算法 × 6.2x 硬件
GPU 精度陷阱:Apple Metal 上的 fp32 回测如何悄无声息地返回垃圾结果
保真度关卡:由粗到细的回测会更快地愚弄你 - - 除非廉价代理的排序方式与昂贵评估一致
随机搜索 vs 智能搜索:交叉点在评估成本,而非算法本身
双轴参数空间:为什么你的大部分参数扫描几乎是免费的
框架税:当你的回测库比手写的 pandas 循环还慢

回测过拟合概率(PBO):你的搜索跑赢抛硬币了吗?

IPC 税:把回测引擎放到 socket 背后会损失 13% - - 而这几乎与 socket 无关

Deflated Sharpe Ratio:你回测里的'赢家',有多少能扛过多重检验?

目标函数设计:你优化的那个指标,正悄悄替你选好了策略
前视偏差:一根 K 线的错误如何从纯噪声中凭空制造出 15 的夏普比率

回测引擎速度阶梯:笔记本 CPU 上 298 倍提速,PnL 精确到最后一笔交易
researcher:面向人类与 AI 智能体的可搜索量化研究档案库

algo-investor-skills:用 Claude Code 技能打造经得起骗局质疑的投资人方案

策略的凯利公式:如何确定仓位大小并分配资本
每日股票分析:把自选股清单变成每日决策仪表盘的AI系统
用于多时间跨度组合预测的时序融合 Transformer
用于风险感知仓位管理的保形预测
用机器学习对买卖价差进行建模与预测
DeepLOB:在限价订单簿上做深度学习

我们的内部算法揭秘:HRP + 多空 + 基于Hull-White的CVaR

12种投资组合优化算法比较:HRP、Black-Litterman、NCO及其他
OneTick:交易所捕捉欺骗者、对冲基金寻找Alpha的平台
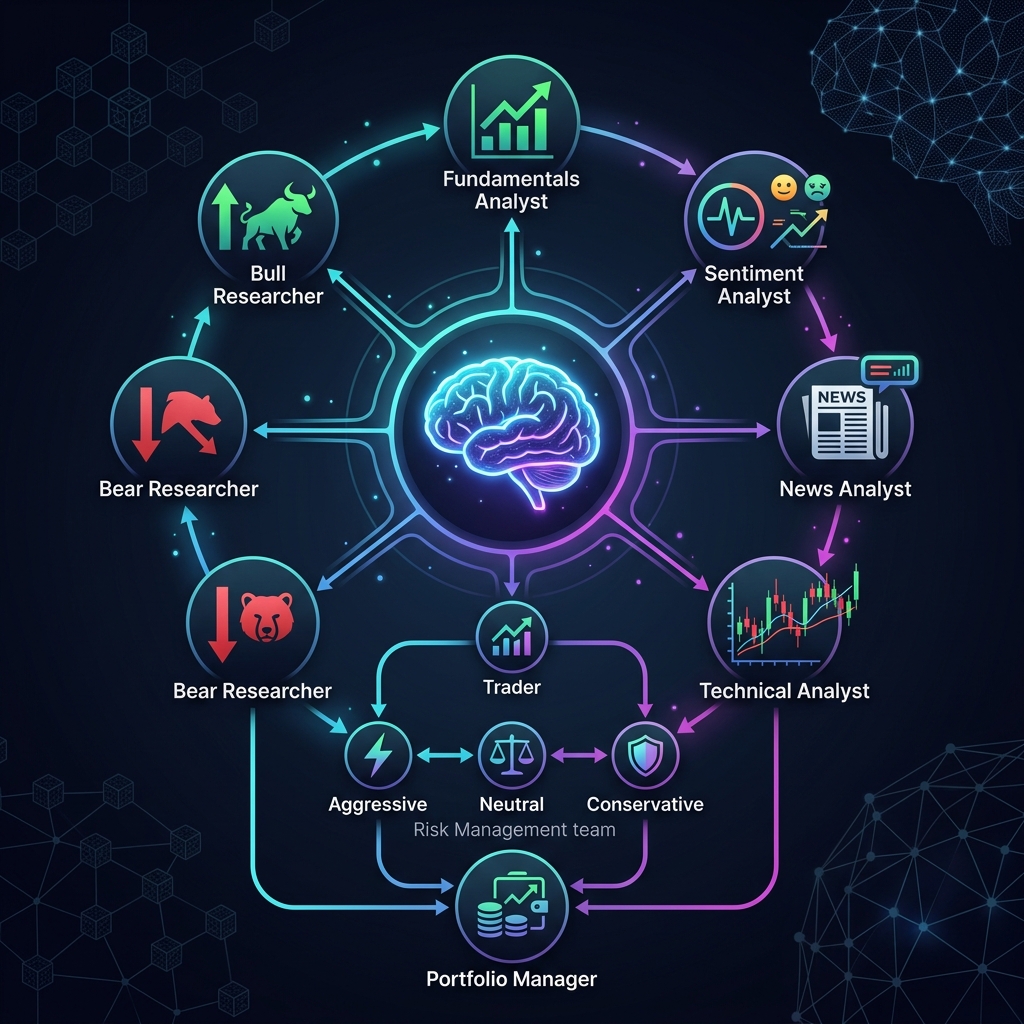
TradingAgents:模拟对冲基金的多智能体AI交易框架
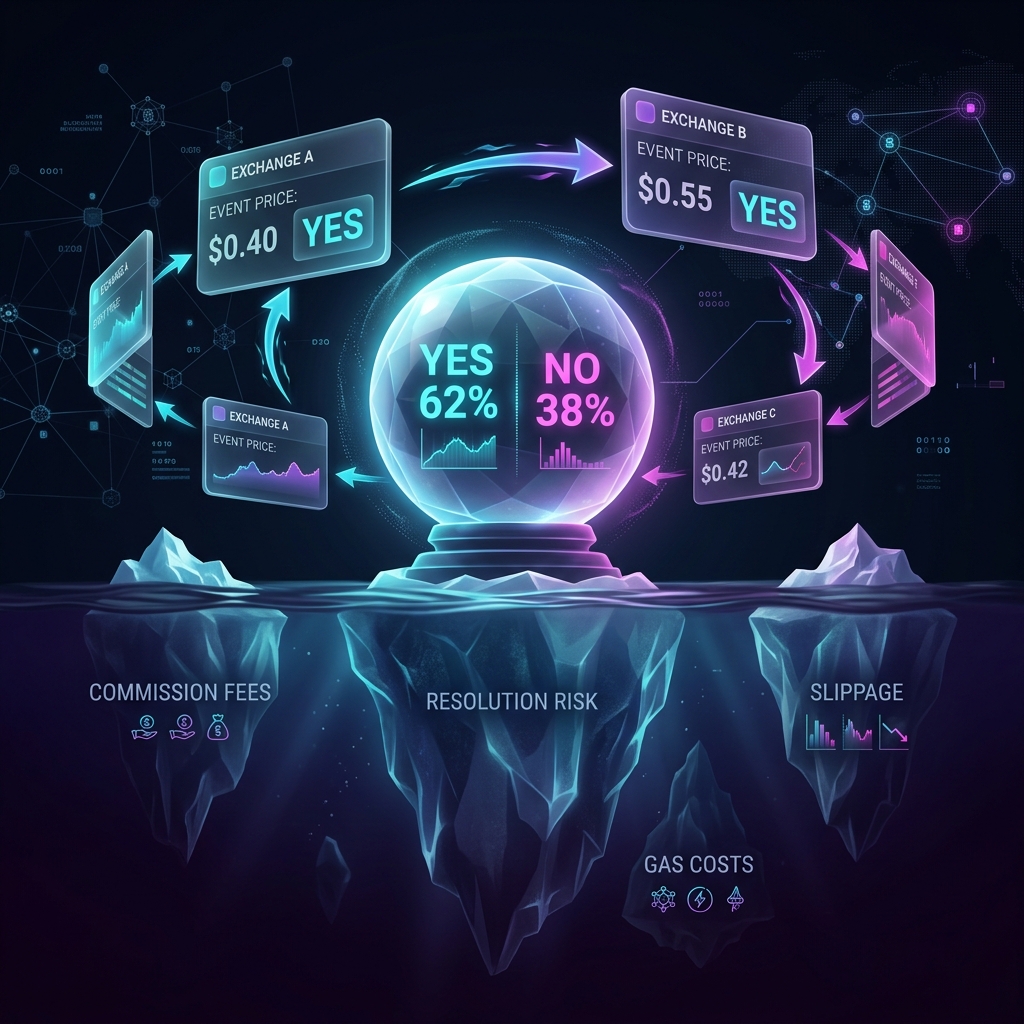
预测市场套利:隐藏成本、手续费与真实数学

T-Bricks (Broadridge):自营交易公司使用的平台架构解析
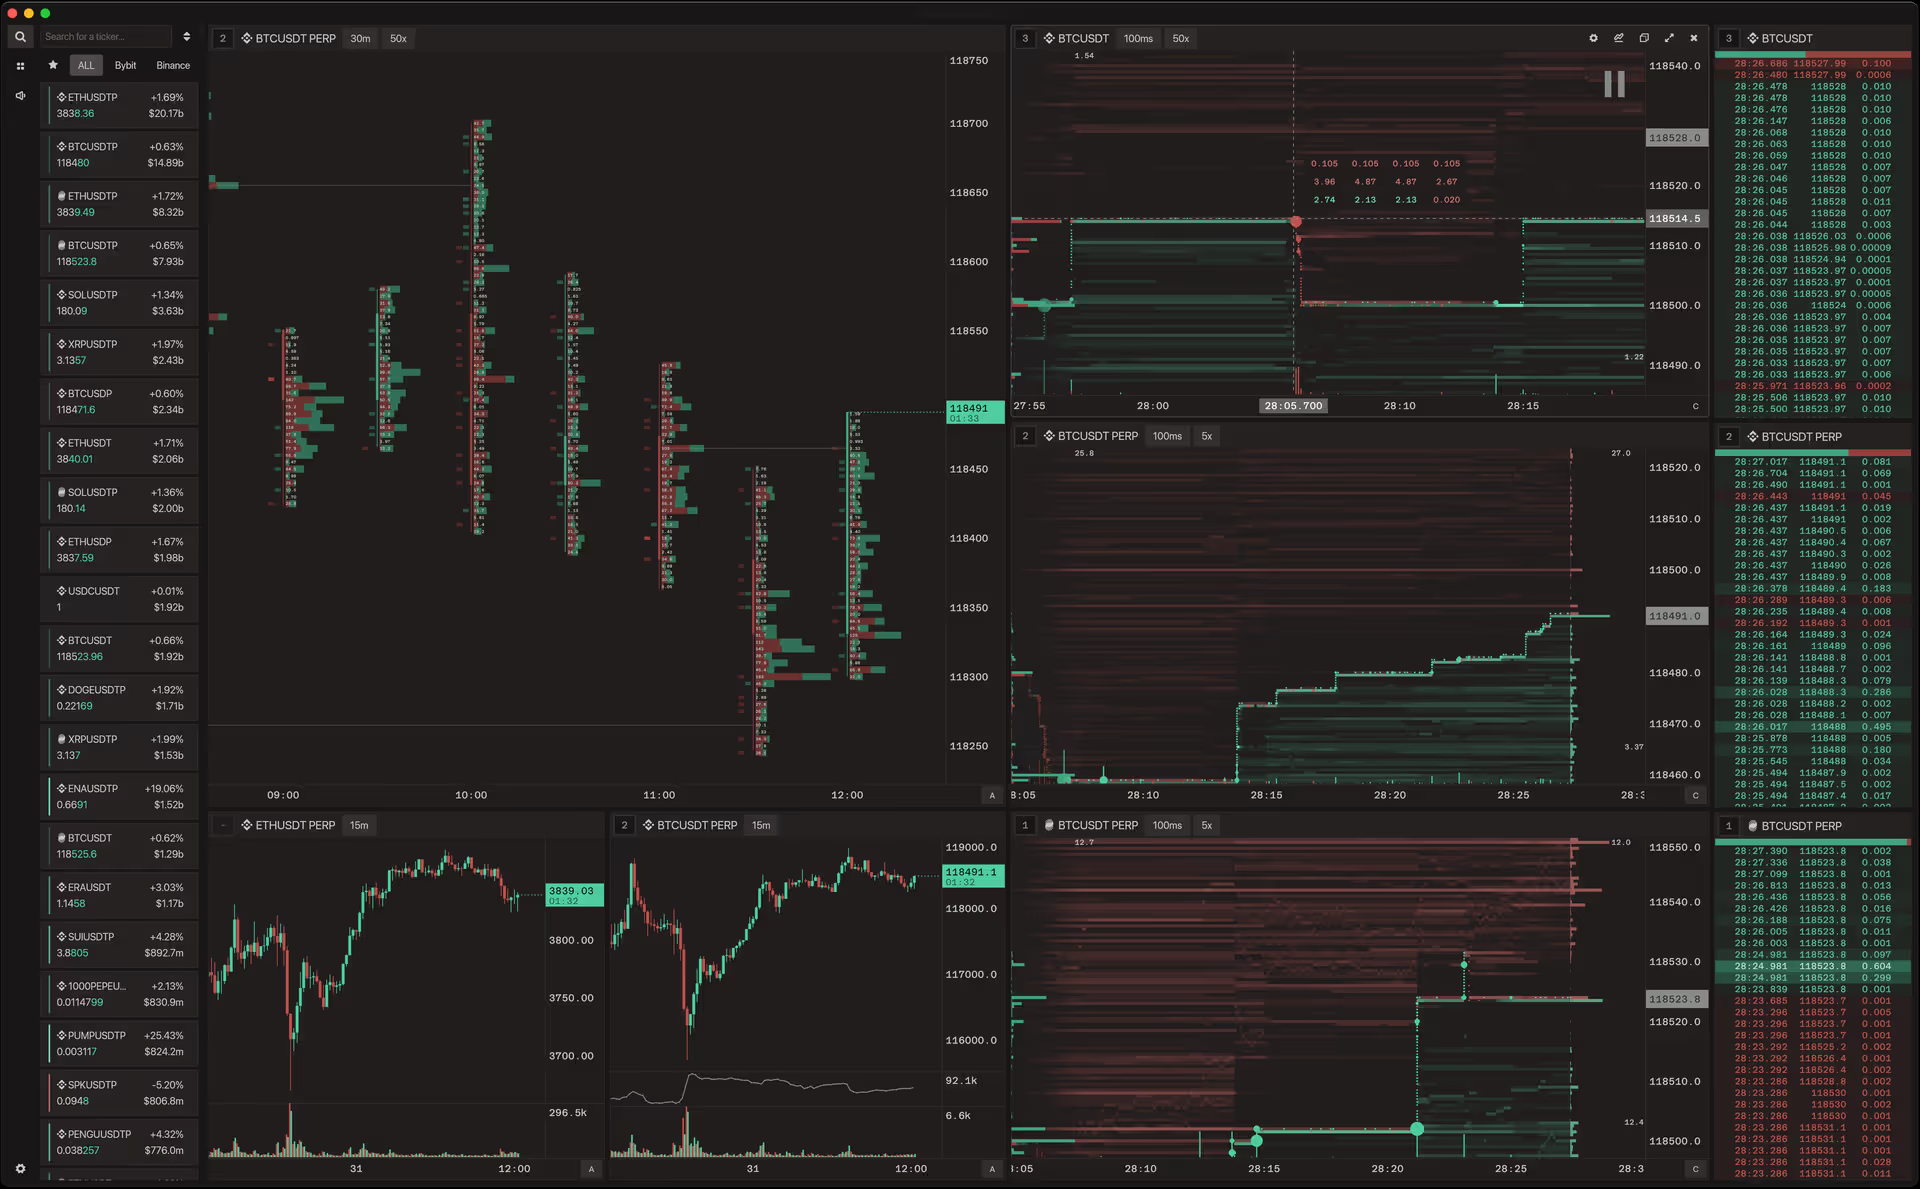
Flowsurface:开源加密货币订单流分析平台
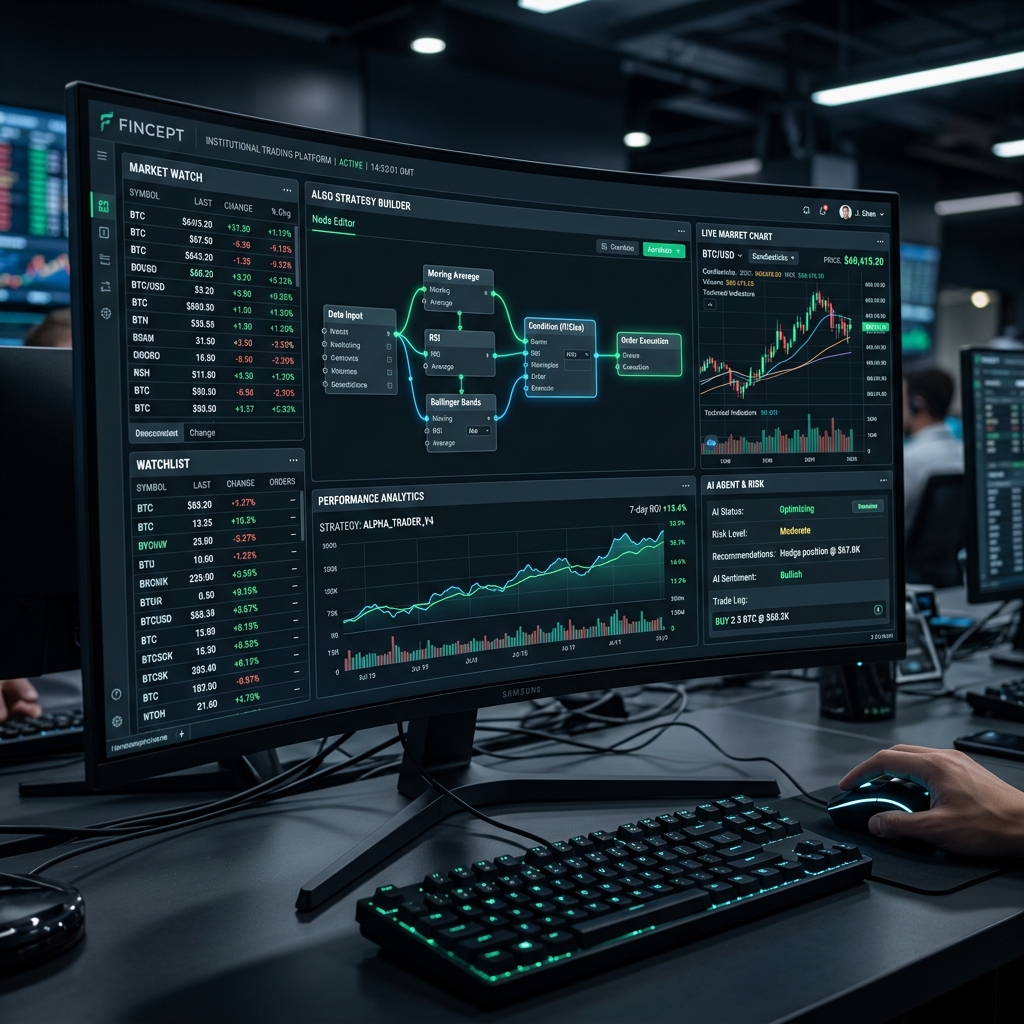
Fincept Terminal:基于C++和AI的开源Bloomberg Terminal替代方案
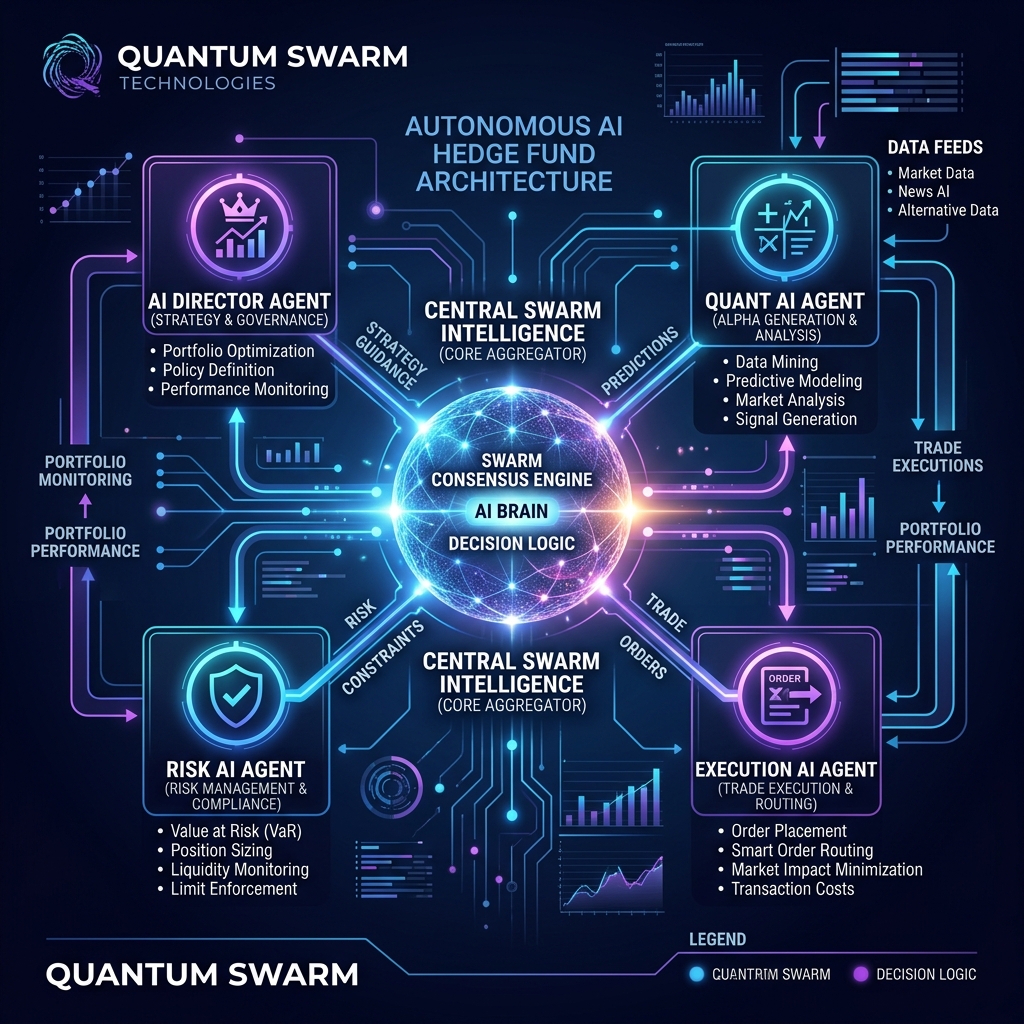
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
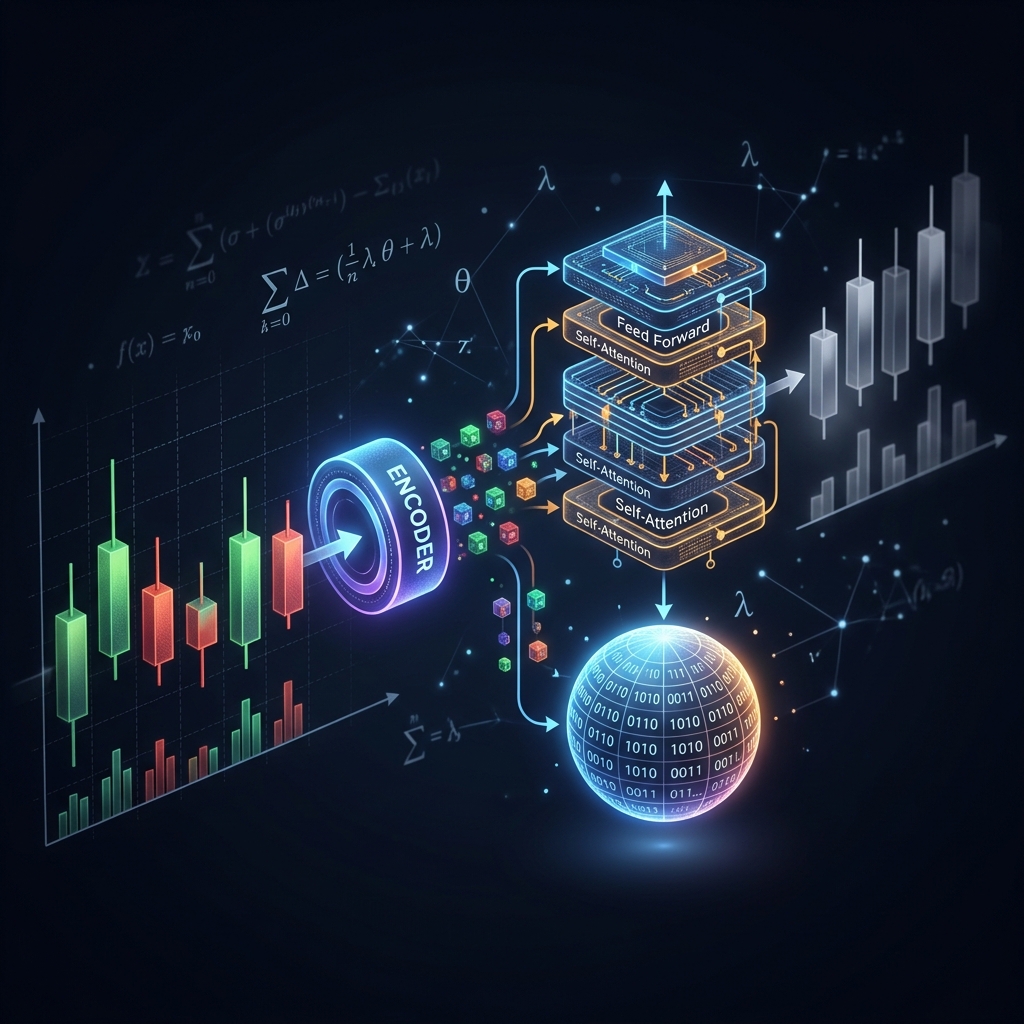
Kronos:让K线图说Transformer语言的基础模型

Jesse:基于Python和Rust的加密货币量化交易框架

AI Hedge Fund:AI分析师投票决定交易的多智能体基金
AI4Finance Foundation:FinGPT、FinRL和FinRobot量化交易生态系统
VectorBT:Python 中最快的回测框架

Copula模型:加密投资组合联合风险建模
ZigBolt:为什么我们用 Zig 从零打造了自己的 Aeron,实现了每条消息 20 纳秒延迟

ETF 投资组合自动再平衡:我们如何为 Tinkoff 投资编写机器人
Aeron:驱动半个HFT行业的消息传递系统揭秘
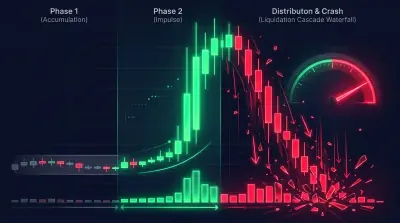
如何捕捉山寨币拉盘后的暴跌:系统化方法
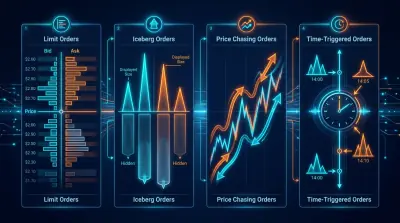
算法交易中的订单类型:从追价限价单到虚拟订单
算法交易的K线类型与聚合方法
隐马尔可夫模型在交易中的应用:如何根据市场状态调整策略
墙内排队:订单簿密集区的挂单位置分析
LLM Alpha挖掘:如何从财报电话会议和金融文档中提取交易信号
加密货币市场的统计套利与配对交易:从协整到卡尔曼滤波
交易者的数字指纹:如何通过订单簿行为识别做市商

按活跃时间计算PnL:改变策略排名的指标

自适应下钻:从分钟到原始交易的可变粒度回测
聚合 Parquet 缓存:如何将多时间框架回测加速数百倍
Walk-Forward 优化:唯一诚实的策略测试方法
信号相关性:需要监控多少个交易对
Polars vs Pandas 算法交易实战基准测试
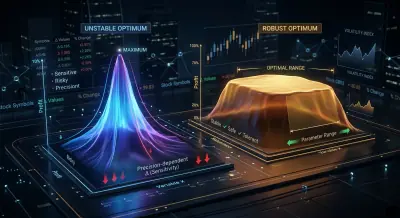
平台分析:如何区分稳健最优与过拟合
坐标下降法 vs 贝叶斯优化:哪种方法能找到更好的参数

多品种验证:在所有交易对上检验你的策略

资金费率扼杀你的杠杆:为什么 PnL×50x 是虚构的

Cascade策略:优先执行与fallback填充
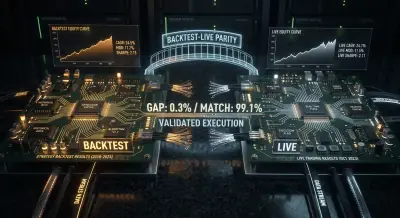
回测与实盘一致性:为什么你的机器人交易表现与回测不同

蒙特卡洛自助法:如何用10行代码获取回测的置信区间
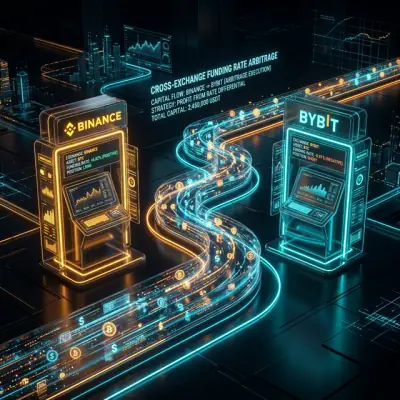
跨交易所资金费率套利:如何从费率差异中获利
QuestDB 算法交易实战:改变游戏规则的 SQL 扩展
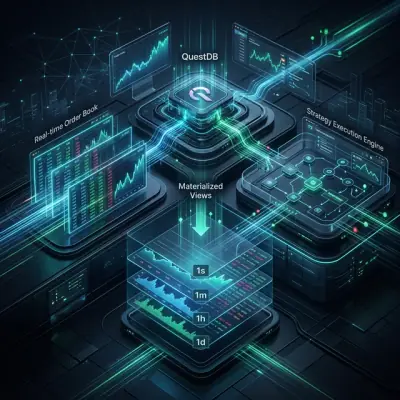
QuestDB 算法交易实战:从订单簿到生产架构
QuestDB 算法交易实战:读懂市场语言的架构设计
算法交易系统中的数据通信:技术综述

亏损与盈利的不对称性:正在摧毁你账户的数学原理
在 Rust 中执行复杂套利:从纳秒到原子化多步操作
用于套利的 GNN、Transformer 与 RL:当神经网络学会交易
矩阵、张量与热带代数:用于套利检测的线性代数
套利中的 Vine Copulas:高维依赖关系建模
期货-现货套利:从期现套利到 DeFi-CeFi
套利检测的图算法:从 Bellman-Ford 到 RICH
布莱克-斯科尔斯公式:期权数学与交易圣杯

交易机器人保护中的异常检测:从Z-Score到Transformer

马科维茨投资组合理论之加密货币篇:从零到英雄

从湍流到交易:纳维-斯托克斯方程如何革新算法交易

纳维-斯托克斯问题:为什么你的咖啡杯能运行《毁灭战士》
交易信号:为什么它不像你想的那样有效

扩散模型对抗加密货币无政府状态:为什么DDPM比你的占星师更能预测比特币崩盘

吉姆·西蒙斯:从微分几何到史上最赚钱算法基金

算法交易中的复流形:金融市场的几何学
CCXT:WebSocket 订单簿方法实际工作原理

比尔·威廉姆斯分形:发现极值与反转的简单工具

HFT中的吸引子:当数学遇见市场

比尔·威廉姆斯:用心理学改变交易世界的创新者

乘法组合原理:投资策略中的四层次协同模型

Portfolio Balancer:分层投资管理系统
统计套利中均值回归与动量策略的动态结合:数学基础与实践实现
配对交易中的距离法:Rust实现与分析

使用 FAST/FIX 开发简单 C++ 剥头皮交易机器人:分步指南

“意愿订单簿”概念:市场行为预测的创新方法
基于识别与建模的DEX交易者行为预测能力分析
基于Avellaneda-Stoikov模型的加密货币对做市商算法构建指南
交易K线揭秘:从原始成交到市场分析的基石
基于代理型AI的投资组合管理革命

交易系统术语词典
该主题下暂时没有内容。请尝试其他主题或清除筛选条件。