130 artigos sobre trading algorítmico. Filtre por tópico, acompanhe uma coleção ou pressione ⌘K para buscar.
130 artigos
XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC
Tempo Irregular em Modelos de Tick: Codificações de Tempo Contínuo vs. Incorporações Posicionais Simples
Métodos de controle sintético para avaliar estratégias de negociação
Pontuação de previsões probabilísticas: CRPS, calibração PIT e DeepAR
Redes Neurais Informadas pela Física para Preços de Opções
PCMCI: descoberta causal em séries temporais criptográficas multivariadas
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition
Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?
Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction
Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?
Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?
Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem
Hawkes Processes for Order Arrival and Market Event Modeling
Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?
Processos Gaussianos para Modelagem Não Paramétrica de Preços
Operador Neural de Fourier para Modelagem Financeira Baseada em PDE
Um contexto de dia inteiro supera um contexto de dez minutos? Atenção Flash e a questão do comprimento da sequência
Métodos Ensemble: Combinando Alunos Fracos para um Alfa Robusto
Double Machine Learning: Estimando um Parâmetro Causal em Vez de Prever Retornos
Causal Forests para Efeitos de Tratamento Heterogêneos no Trading
Epistêmico vs Aleatório: Medindo o que um Modelo de Retorno Não Sabe
AutoML para pipelines de trading sistemático
Cascatas de liquidação como sinal de trading: lendo o fluxo forçado e anunciado
Estratégias de LP no Uniswap v3 e hedge
A cadeia de suprimentos de MEV: PBS, MEV-Boost e o mercado de blocos
Arbitragem on-chain: ciclos atômicos, flash loans e o leilão que você precisa vencer
Impermanent Loss e LVR: a verdadeira matemática da lucratividade do LP
Dentro do slice: táticas de child order entre o seu scheduler e a exchange
Curvas de slippage, não constantes de slippage: modelos de custo que sobrevivem ao contato com o trading ao vivo
Smart Order Routing em Cripto: Uma Ordem, Doze Corretoras, Nenhum NBBO
A decisão maker-taker: faixas de taxas, rebates e o custo real de cruzar o spread
Implementation shortfall e TCA caseiro: medindo o que a execução realmente custa
Liquidações on-chain: a mecânica da Aave e da Compound, e o negócio dos bots ao redor delas
Uniswap v3 para Quants: Liquidez Concentrada e Matemática de Ticks a Partir dos Princípios Fundamentais
Anatomia do MEV: sandwiches, frontrunning e a floresta escura do mempool
Simulação de fills: a escada da fantasia do preço de fechamento à realidade ciente da fila
TWAP vs VWAP vs POV: como escolher um benchmark de execução (e saber quando cada um te engana)
Almgren-Chriss Sem Rodeios: Execução Ótima que Você Consegue Implementar em uma Tarde
Volatility Targeting e Trading com Previsões GARCH
DCC-GARCH: Correlações Dinâmicas para Pares e Risco de Portfólio
GARCH Assimétrico e de Caudas Pesadas: EGARCH, GJR e Student-t
GARCH(1,1): Previsão de Volatilidade em Cripto
O Negativo Honesto: Dezenas de Milhares de Backtests, Cinco Majors, Nenhuma Vantagem Robusta
Provando a Ausência de Look-Ahead em Backtests Multi-Timeframe: Perturbe o Futuro, Prove que o Passado Não Pode Vê-lo
Quando a GPU Compensa: O Roofline do Sweep de Parâmetros, Onde um 167x de Manchete É na Verdade 27x de Algoritmo Vezes 6.2x de Hardware
A Armadilha de Precisão da GPU: Como um Backtest em fp32 na Apple Metal Retorna Lixo Silenciosamente
O Portão de Fidelidade: o Backtest do Grosseiro ao Fino Engana Você Mais Rápido, a Menos que o Proxy Barato Classifique Como o Caro
Busca Aleatória vs. Busca Inteligente: o Cruzamento é o Custo de Avaliação, Não o Algoritmo
O espaço de parâmetros de dois eixos: por que a maior parte do seu sweep deveria ser quase gratuita
O imposto do framework: quando sua biblioteca de backtest é mais lenta que um loop ingênuo de pandas
Probabilidade de sobreajuste do backtest (PBO)
O imposto IPC: coloque o motor de backtest atrás de um socket e perca 13% - quase nada disso é do socket
O Deflated Sharpe Ratio: Quantos dos seus 'vencedores' de backtest sobrevivem ao multiple testing?
Design da função objetivo: a métrica que você otimiza escolhe secretamente sua estratégia
Look-Ahead Bias: como um erro de uma vela fabrica um Sharpe de 15 a partir de puro ruído
A Escada de Velocidade do Backtest: 298x em uma CPU de Laptop, PnL Idêntico Até o Último Trade
Researcher Quant Archive: arquivo para pesquisadores quantitativos
algo-investor-skills: Skills do Claude Code que constroem uma proposta a prova de golpe para investidores
O critério de Kelly para estratégias: como dimensionar posições e alocar capital
Daily Stock Analysis: um sistema de IA que transforma uma watchlist em um painel de decisão diário
Temporal Fusion Transformer para trading
Predição Conformal para Dimensionamento de Posição Sensível ao Risco
Modelagem do spread com machine learning
DeepLOB: Aprendizado Profundo em Livros de Ofertas Limitadas
Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White
12 Portfolio Optimization Algorithms, Compared: HRP, Black-Litterman, NCO and Beyond
OneTick: a plataforma onde as bolsas pegam spoofers e os hedge funds caçam alfa
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
Arbitragem em mercados de previsão: custos ocultos, taxas e a matemática real
T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
Flowsurface: Plataforma de Orderflow Open-Source para Mercados de Cripto
Fincept Terminal: alternativa de código aberto ao Bloomberg Terminal construída em C++ e IA
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
Kronos: um modelo de fundação que ensina os gráficos de candles a falar a linguagem dos transformers
Jesse: framework de algo-trading cripto com motor baseado em minutos em Python e Rust
AI Hedge Fund: um fundo multiagente onde analistas de IA votam nas operações
AI4Finance Foundation: O ecossistema FinGPT, FinRL e FinRobot para trading algorítmico
VectorBT: The Fastest Backtesting Framework for Python
Modelos de Cópula para Modelagem de Risco Conjunto em Portfólios de Cripto
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message
Rebalanceamento automatizado de carteira de ETFs: como construímos um bot para a Tinkoff Invest
Aeron: por dentro do sistema de mensageria que move metade da industria de HFT
Tipos de Ordens em Trading Algorítmico: do Limit com Chasing às Ordens Virtuais
Tipos de Barras e Métodos de Agregação para Trading Algorítmico
LLM Alpha Mining: como extrair sinais de trading de earnings calls e documentos financeiros
Impressão Digital de um Trader: Como Identificar um Market Maker pelo Comportamento no Order Book
PnL por tempo ativo: a métrica que muda o ranking de estratégias
Drill-Down Adaptativo: Backtest com Granularidade Variável de Minutos a Trades Brutos
Cache Parquet Agregado: Como Acelerar Backtests Multi-Timeframe Centenas de Vezes
Análise de plateau: como distinguir um ótimo robusto de overfitting
Descida por Coordenadas vs. Otimização Bayesiana: Quem Encontra Melhores Parâmetros
Validação multi-símbolo: teste sua estratégia em todos os pares
As Funding Rates matam sua alavancagem: por que PnL×50x é uma ficção
Estratégias em cascata: execução prioritária com preenchimento de reserva
Paridade backtest-live: por que seu bot opera diferente do backtest
Monte Carlo Bootstrap: como obter intervalos de confiança para um backtest em 10 linhas de código
Arbitragem de Funding Rate entre Exchanges: Como Lucrar com as Diferenças de Taxas
Comunicação de Dados em Sistemas de Algo Trading: Uma Visão Geral Tecnológica
Assimetria Perda-Lucro: A Matemática que Destrói o seu Depósito
Execução de Arbitragem Complexa em Rust: De Nanossegundos a Multi-Legs Atômicos
GNN, Transformers e RL para arbitragem: quando as redes neurais aprendem a operar
Matrizes, tensores e álgebra tropical: álgebra linear para detecção de arbitragem
Vine Copulas para Arbitragem: Modelando Dependências de Alta Dimensão
Arbitragem Futuros-Spot: Do Cash-and-Carry ao DeFi-CeFi
Algoritmos de grafos para detecção de arbitragem: de Bellman-Ford ao RICH
A fórmula de Black-Scholes: a matemática das opções e o Santo Graal do trading
Detecção de Anomalias para Proteção de Trading Bots: do Z-Score ao Transformer
Teoria de Portfólio de Markowitz para Cripto: Do Zero ao Herói
Da turbulência ao trading: como as equações de Navier-Stokes revolucionam o trading algorítmico
O problema de Navier-Stokes: por que sua xícara de café poderia rodar Doom
Modelos de Difusão vs Anarquia das Criptomoedas: Por Que o DDPM Consegue Prever Quedas do Bitcoin Melhor Que Seu Astrólogo
Jim Simons: da geometria diferencial ao fundo algorítmico mais lucrativo da história
Variedades Complexas no Trading Algorítmico: A Geometria dos Mercados Financeiros
CCXT: como os métodos WebSocket de order book realmente funcionam
Fractais de Bill Williams: Uma Ferramenta Simples para Identificar Extremos e Reversões
Atratores em HFT: Quando a matemática encontra o mercado
Bill Williams: como um rebelde com formação em psicologia mudou o trading para sempre
O princípio da composição multiplicativa: um modelo de sinergia em quatro níveis nas estratégias de investimento
Portfolio Balancer: Sistema Hierárquico de Gestão de Investimentos
Combinando Dinamicamente Estratégias de Reversão à Média e Momentum em Arbitragem Estatística: Fundamentos Matemáticos e Implementação Prática
Abordagem de Distância em Pairs Trading: Implementação e Análise com Rust
O Conceito de 'Desire Orderbook': Uma Abordagem Inovadora para a Previsão do Comportamento de Mercado
Análise da capacidade de previsão do comportamento de traders em DEX com base em identificação e modelagem
Construindo um algoritmo de market making para pares cripto usando o modelo Avellaneda-Stoikov
Revolução na Gestão de Carteiras de Investimento com Agentic AI

XGBoost for Return Direction: Class Imbalance and Decision Thresholds
Transfer Entropy: Which Way Does Information Flow Between Crypto Assets?
Trade Classification When You Have No Side Flag: Tick, Quote, Lee-Ready, BVC

Tempo Irregular em Modelos de Tick: Codificações de Tempo Contínuo vs. Incorporações Posicionais Simples

Métodos de controle sintético para avaliar estratégias de negociação

Pontuação de previsões probabilísticas: CRPS, calibração PIT e DeepAR
Redes Neurais Informadas pela Física para Preços de Opções
PCMCI: descoberta causal em séries temporais criptográficas multivariadas
Order Flow Imbalance: The Cont-Kukanov-Stoikov Event Decomposition

Neural ODEs: Does Continuous Time Beat a Delta-Time Feature?

Multi-Task Learning for Simultaneous Price, Volume, and Volatility Prediction

Model Pruning for Low-Latency Trading Inference
Updating the Volume Curve Intraday: Does Adaptive Forecasting Actually Help?

Koopman Operators and DMD: Do Market Modes Survive Out-of-Sample?

Knowledge Distillation: Compressing Trading Models for Low-Latency Deployment
The Other Way a Regression Lies: Endogeneity, 2SLS, and the Gamma Calibration Problem

Hawkes Processes for Order Arrival and Market Event Modeling

Hamiltonian Neural Networks: Does a Financial System Conserve Anything?
Toda-Yamamoto vs Differenced Granger: Does the BTC Lead-Lag Survive?

Processos Gaussianos para Modelagem Não Paramétrica de Preços

Operador Neural de Fourier para Modelagem Financeira Baseada em PDE

Um contexto de dia inteiro supera um contexto de dez minutos? Atenção Flash e a questão do comprimento da sequência

Métodos Ensemble: Combinando Alunos Fracos para um Alfa Robusto

Double Machine Learning: Estimando um Parâmetro Causal em Vez de Prever Retornos

Causal Forests para Efeitos de Tratamento Heterogêneos no Trading

Epistêmico vs Aleatório: Medindo o que um Modelo de Retorno Não Sabe

AutoML para pipelines de trading sistemático
Cascatas de liquidação como sinal de trading: lendo o fluxo forçado e anunciado
Estratégias de LP no Uniswap v3 e hedge
A cadeia de suprimentos de MEV: PBS, MEV-Boost e o mercado de blocos
Arbitragem on-chain: ciclos atômicos, flash loans e o leilão que você precisa vencer
Impermanent Loss e LVR: a verdadeira matemática da lucratividade do LP
Dentro do slice: táticas de child order entre o seu scheduler e a exchange

Curvas de slippage, não constantes de slippage: modelos de custo que sobrevivem ao contato com o trading ao vivo

Smart Order Routing em Cripto: Uma Ordem, Doze Corretoras, Nenhum NBBO

A decisão maker-taker: faixas de taxas, rebates e o custo real de cruzar o spread

Implementation shortfall e TCA caseiro: medindo o que a execução realmente custa
Liquidações on-chain: a mecânica da Aave e da Compound, e o negócio dos bots ao redor delas
Uniswap v3 para Quants: Liquidez Concentrada e Matemática de Ticks a Partir dos Princípios Fundamentais
Anatomia do MEV: sandwiches, frontrunning e a floresta escura do mempool
Simulação de fills: a escada da fantasia do preço de fechamento à realidade ciente da fila

TWAP vs VWAP vs POV: como escolher um benchmark de execução (e saber quando cada um te engana)

Almgren-Chriss Sem Rodeios: Execução Ótima que Você Consegue Implementar em uma Tarde

Volatility Targeting e Trading com Previsões GARCH

DCC-GARCH: Correlações Dinâmicas para Pares e Risco de Portfólio

GARCH Assimétrico e de Caudas Pesadas: EGARCH, GJR e Student-t

GARCH(1,1): Previsão de Volatilidade em Cripto

O Negativo Honesto: Dezenas de Milhares de Backtests, Cinco Majors, Nenhuma Vantagem Robusta

Provando a Ausência de Look-Ahead em Backtests Multi-Timeframe: Perturbe o Futuro, Prove que o Passado Não Pode Vê-lo
Quando a GPU Compensa: O Roofline do Sweep de Parâmetros, Onde um 167x de Manchete É na Verdade 27x de Algoritmo Vezes 6.2x de Hardware
A Armadilha de Precisão da GPU: Como um Backtest em fp32 na Apple Metal Retorna Lixo Silenciosamente
O Portão de Fidelidade: o Backtest do Grosseiro ao Fino Engana Você Mais Rápido, a Menos que o Proxy Barato Classifique Como o Caro
Busca Aleatória vs. Busca Inteligente: o Cruzamento é o Custo de Avaliação, Não o Algoritmo
O espaço de parâmetros de dois eixos: por que a maior parte do seu sweep deveria ser quase gratuita
O imposto do framework: quando sua biblioteca de backtest é mais lenta que um loop ingênuo de pandas

Probabilidade de sobreajuste do backtest (PBO)

O imposto IPC: coloque o motor de backtest atrás de um socket e perca 13% - quase nada disso é do socket

O Deflated Sharpe Ratio: Quantos dos seus 'vencedores' de backtest sobrevivem ao multiple testing?

Design da função objetivo: a métrica que você otimiza escolhe secretamente sua estratégia
Look-Ahead Bias: como um erro de uma vela fabrica um Sharpe de 15 a partir de puro ruído

A Escada de Velocidade do Backtest: 298x em uma CPU de Laptop, PnL Idêntico Até o Último Trade
Researcher Quant Archive: arquivo para pesquisadores quantitativos

algo-investor-skills: Skills do Claude Code que constroem uma proposta a prova de golpe para investidores

O critério de Kelly para estratégias: como dimensionar posições e alocar capital
Daily Stock Analysis: um sistema de IA que transforma uma watchlist em um painel de decisão diário
Temporal Fusion Transformer para trading
Predição Conformal para Dimensionamento de Posição Sensível ao Risco
Modelagem do spread com machine learning
DeepLOB: Aprendizado Profundo em Livros de Ofertas Limitadas

Inside Our House Algorithm: HRP + Long/Short + CVaR with Hull-White

12 Portfolio Optimization Algorithms, Compared: HRP, Black-Litterman, NCO and Beyond
OneTick: a plataforma onde as bolsas pegam spoofers e os hedge funds caçam alfa
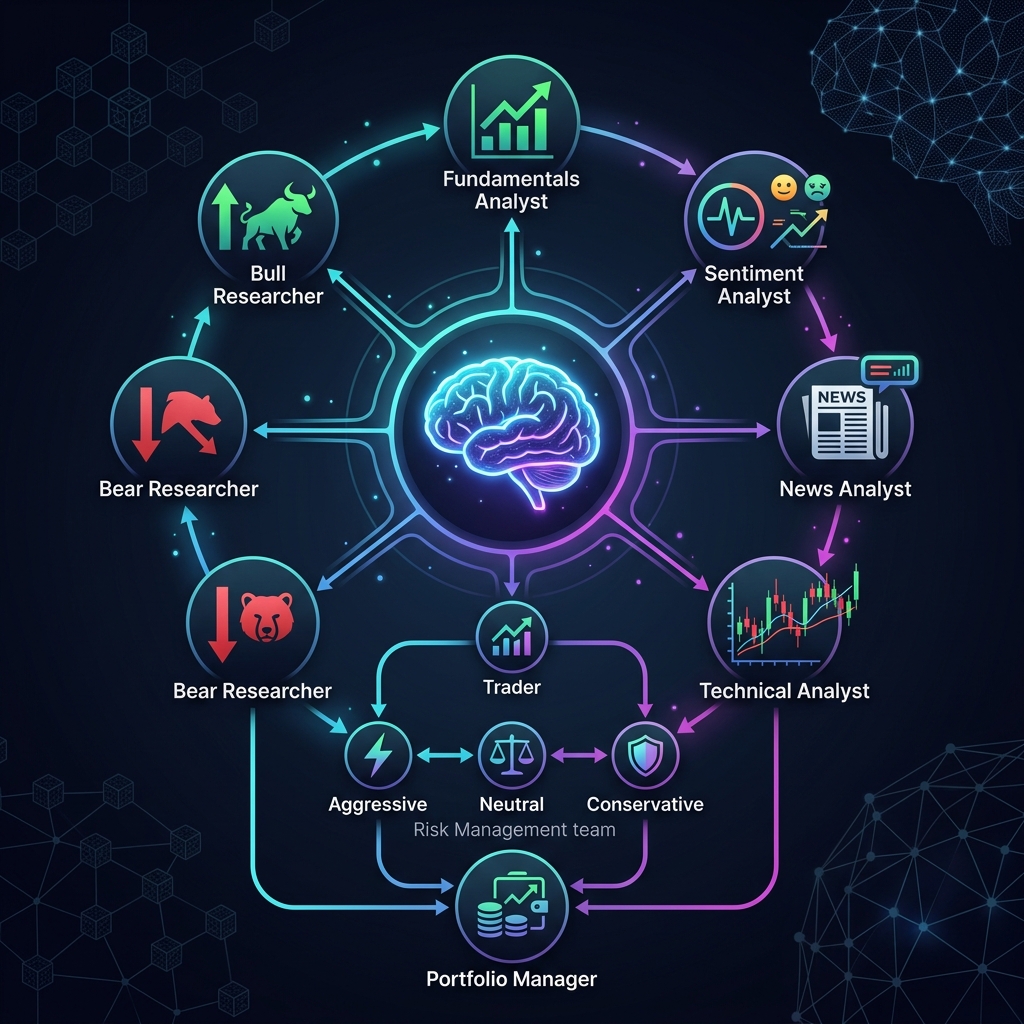
TradingAgents: Multi-Agent AI Framework That Models a Hedge Fund
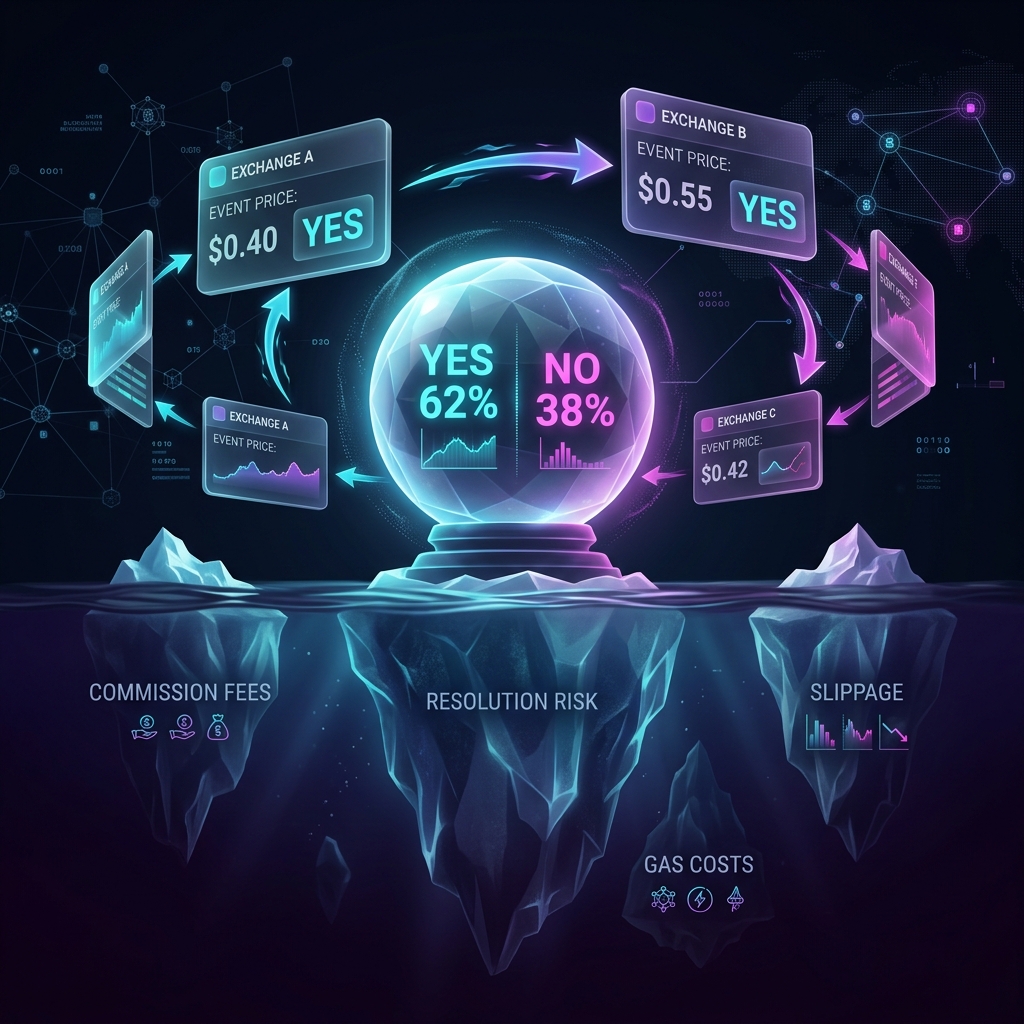
Arbitragem em mercados de previsão: custos ocultos, taxas e a matemática real

T-Bricks (Broadridge): How the Platform Powering Prop Firms Works
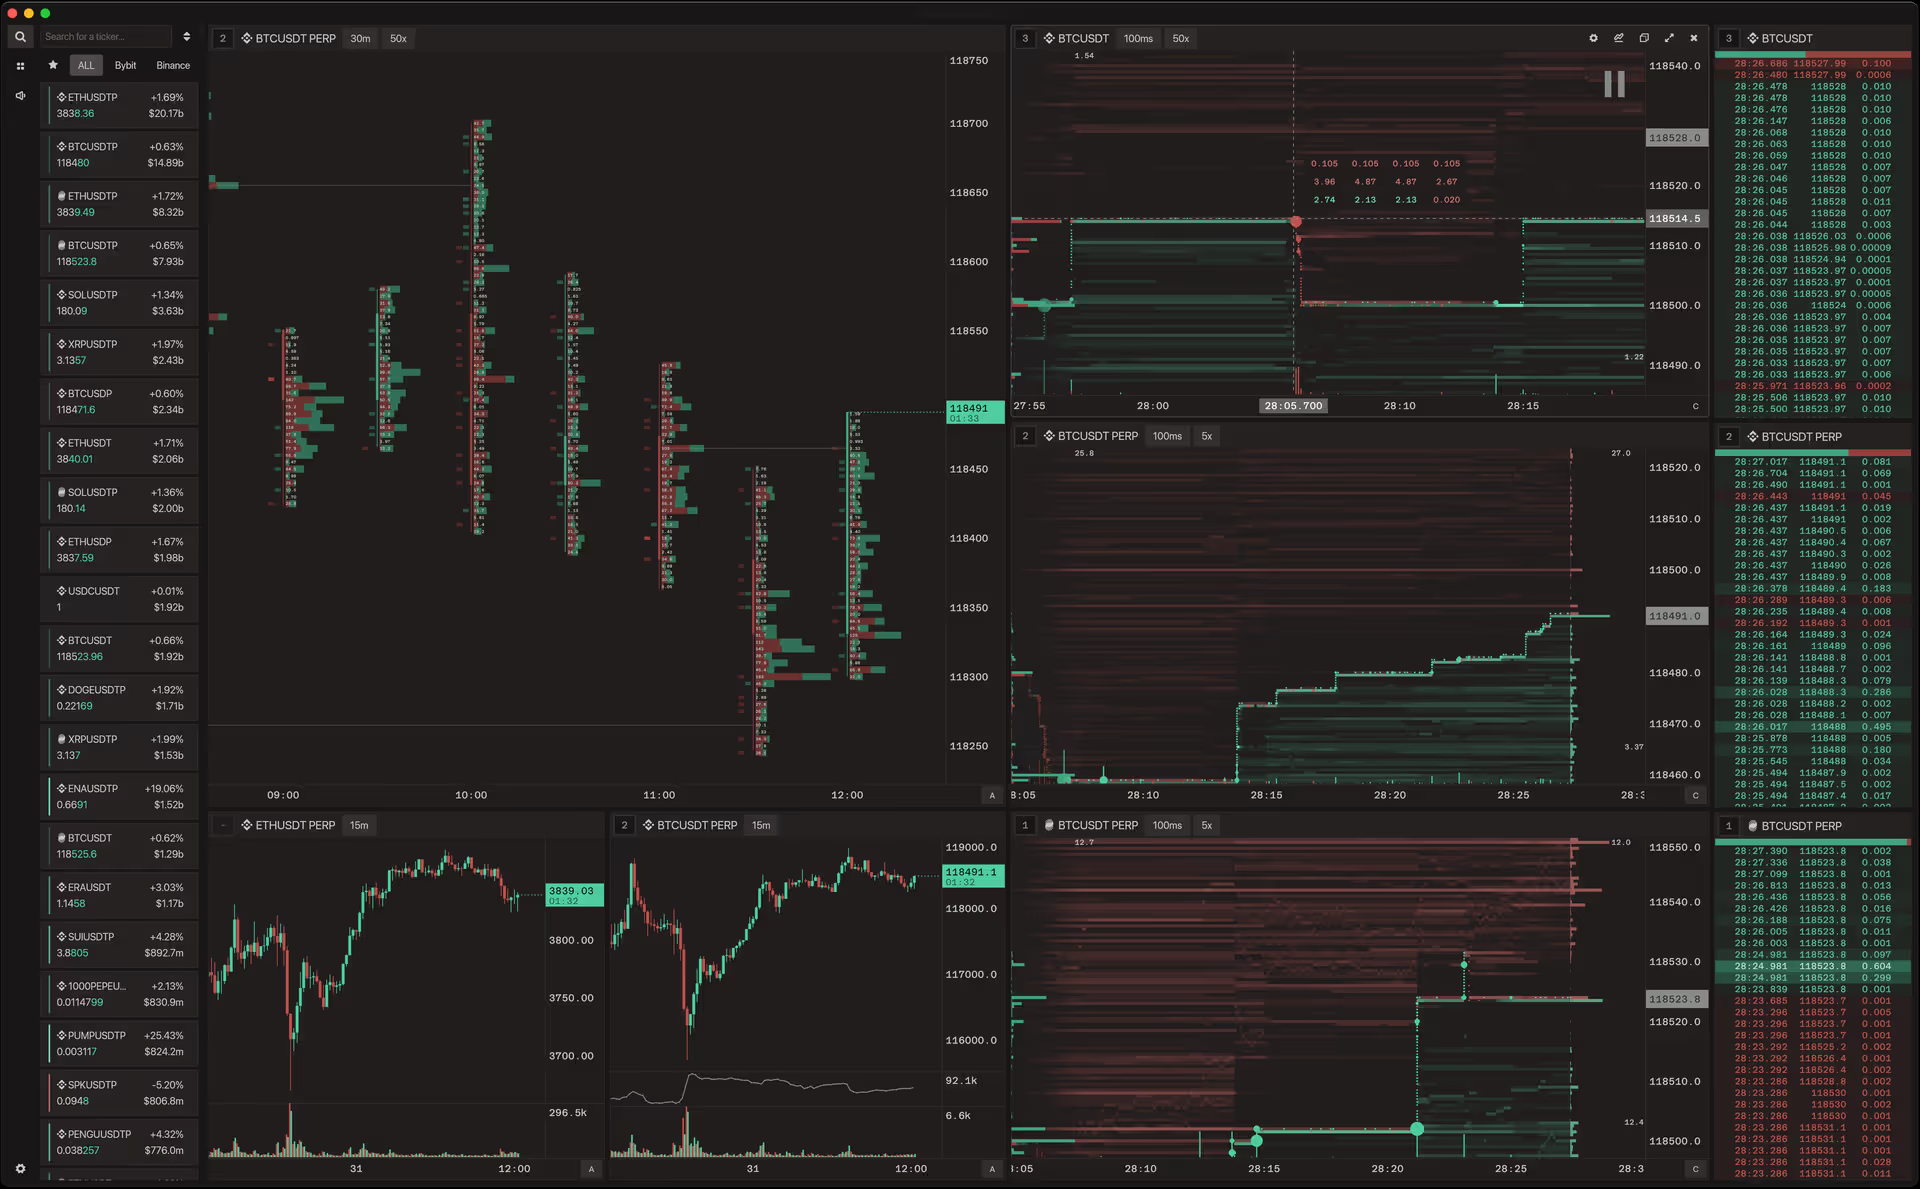
Flowsurface: Plataforma de Orderflow Open-Source para Mercados de Cripto
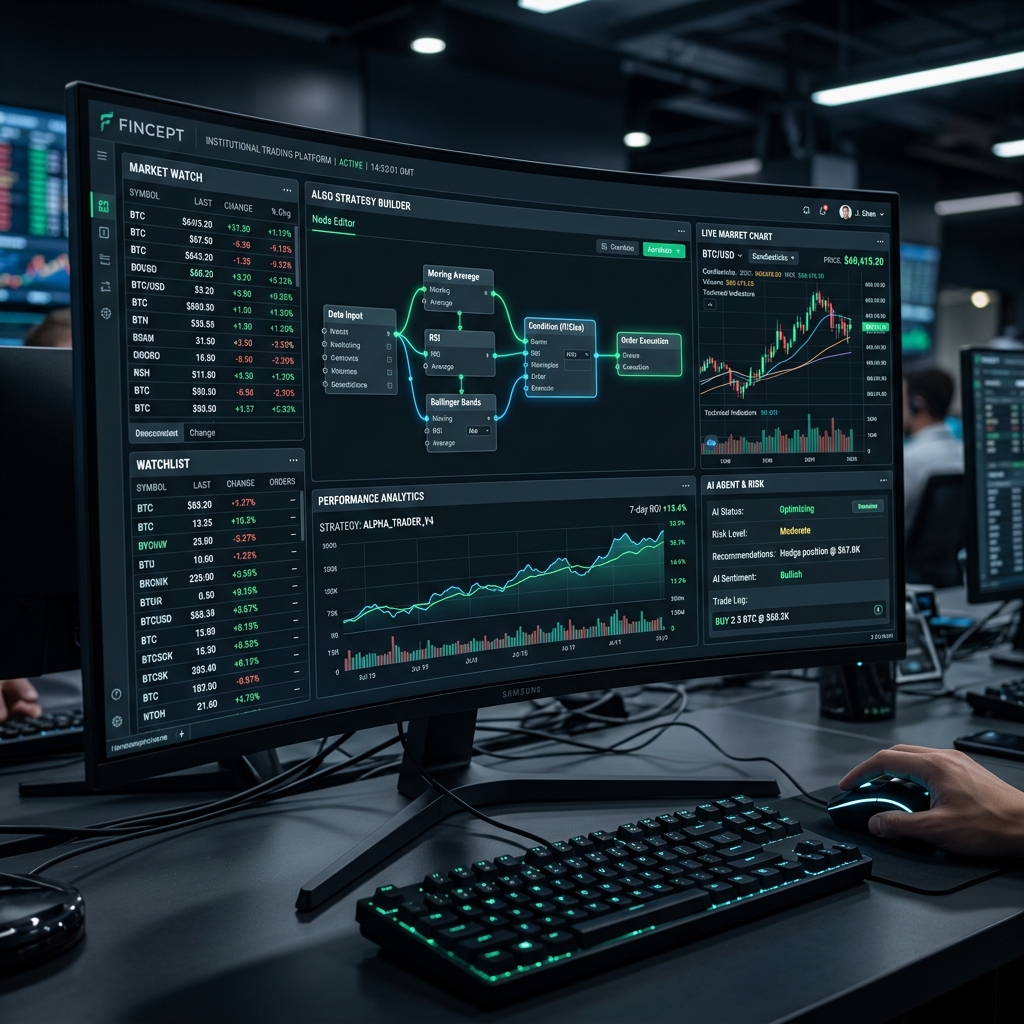
Fincept Terminal: alternativa de código aberto ao Bloomberg Terminal construída em C++ e IA
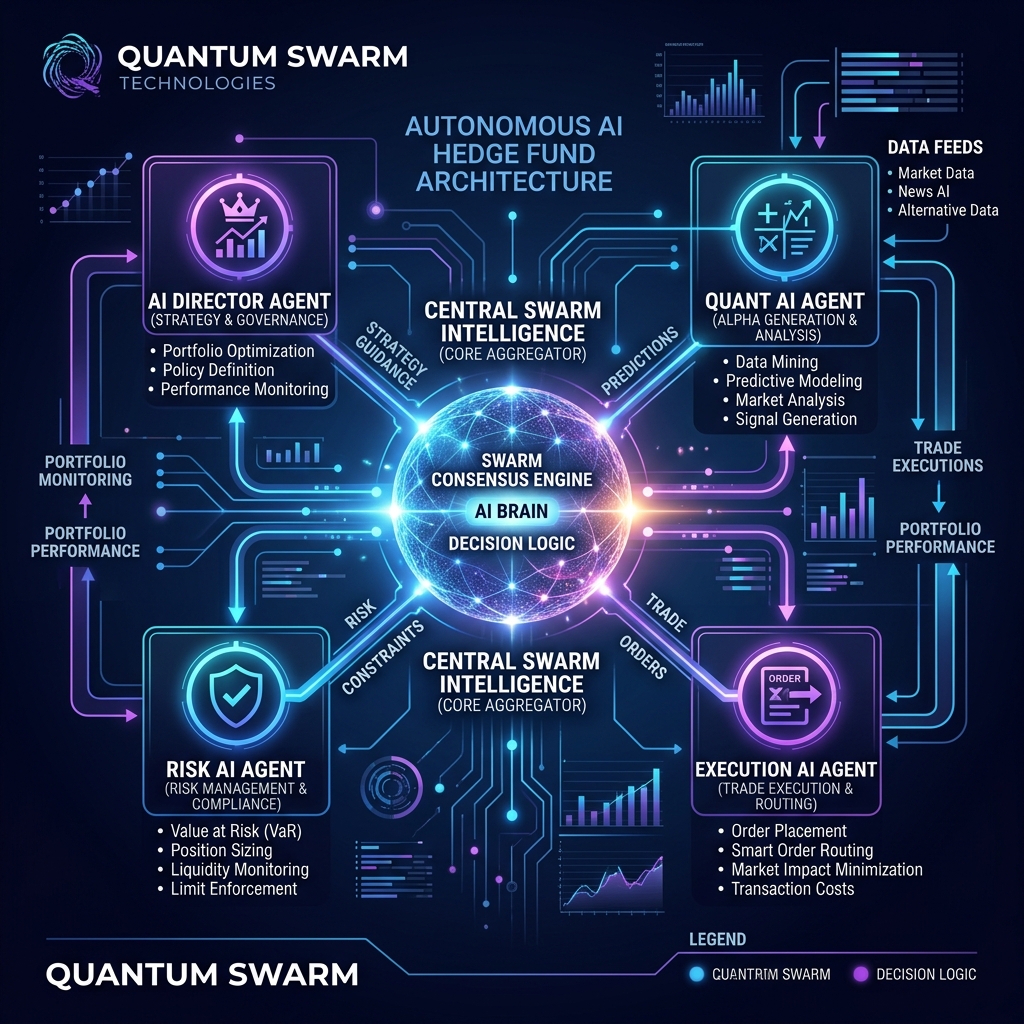
AutoHedge: Обзор автономного AI-хедж-фонда на базе роевого интеллекта
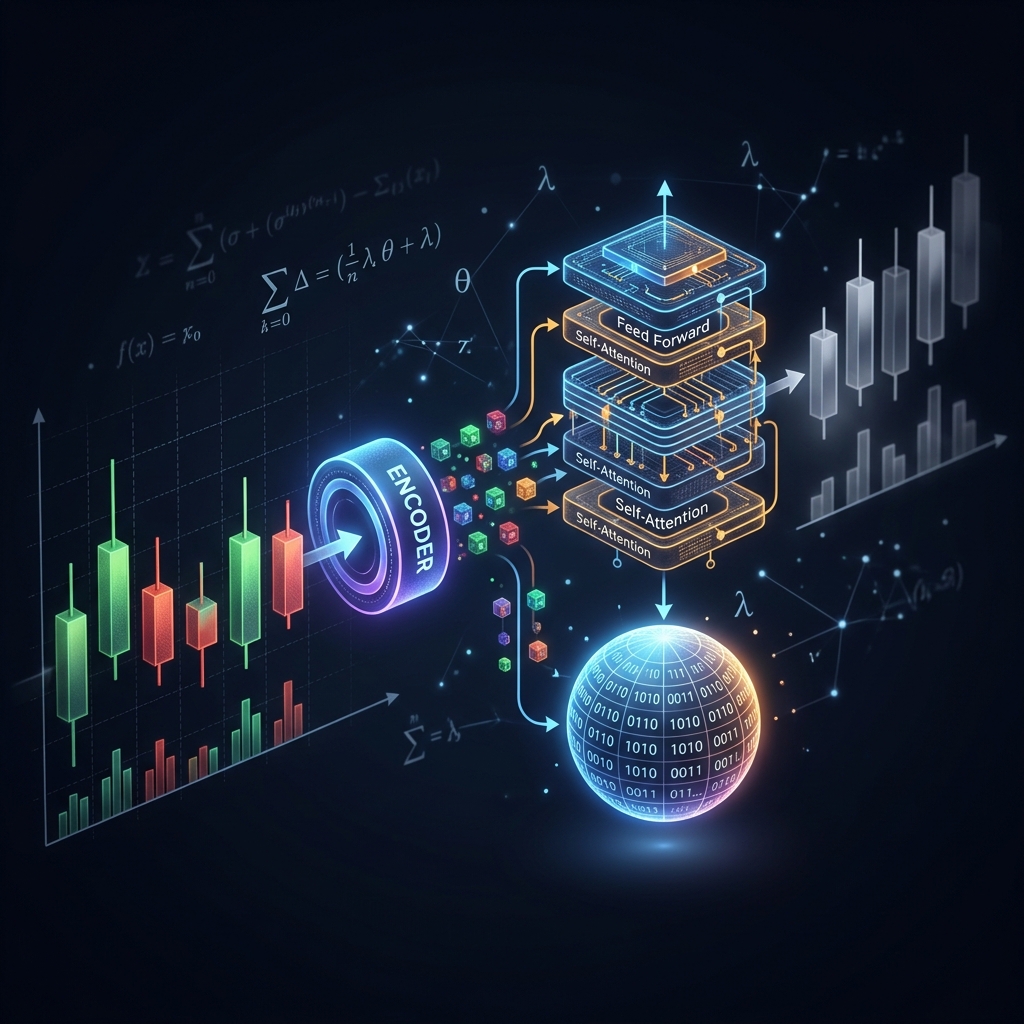
Kronos: um modelo de fundação que ensina os gráficos de candles a falar a linguagem dos transformers

Jesse: framework de algo-trading cripto com motor baseado em minutos em Python e Rust

AI Hedge Fund: um fundo multiagente onde analistas de IA votam nas operações
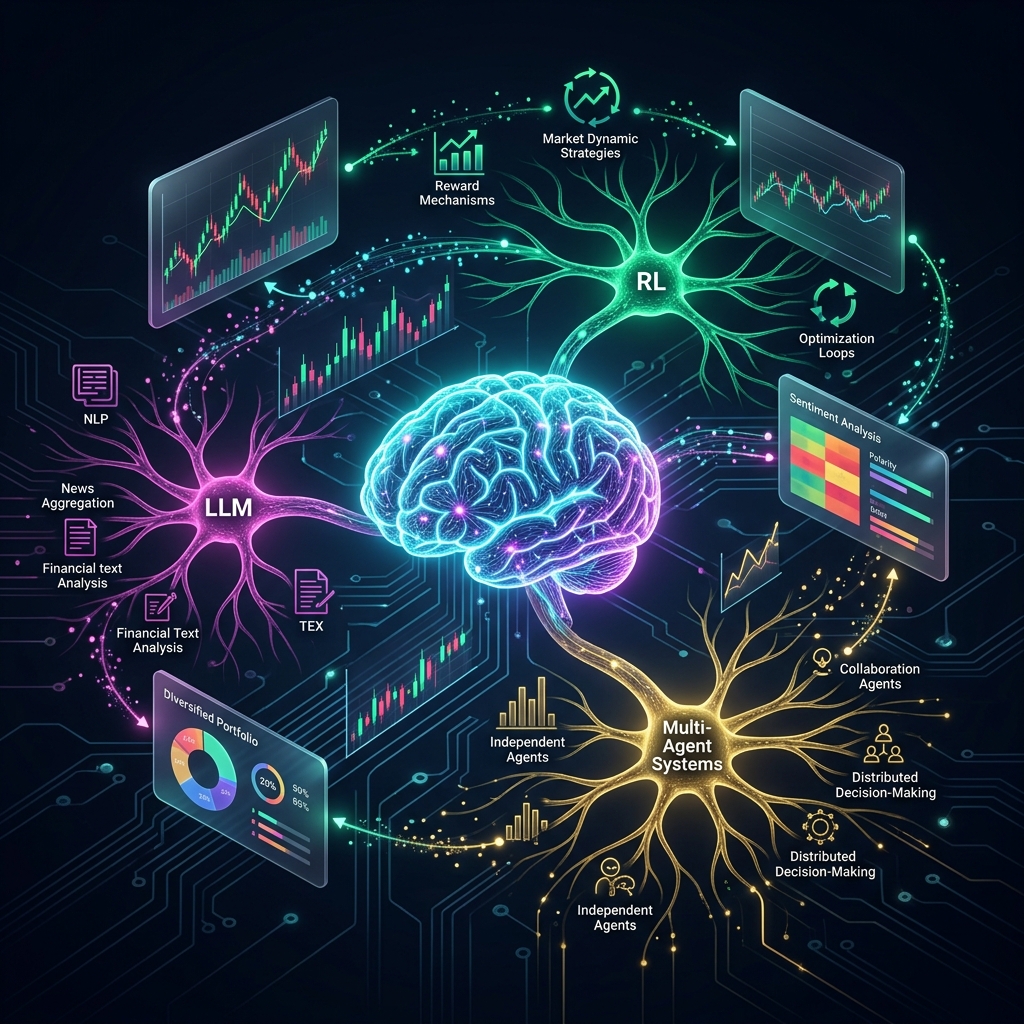
AI4Finance Foundation: O ecossistema FinGPT, FinRL e FinRobot para trading algorítmico
VectorBT: The Fastest Backtesting Framework for Python

Modelos de Cópula para Modelagem de Risco Conjunto em Portfólios de Cripto
ZigBolt: Why We Built Our Own Aeron in Zig and Hit 20 Nanoseconds Per Message

Rebalanceamento automatizado de carteira de ETFs: como construímos um bot para a Tinkoff Invest
Aeron: por dentro do sistema de mensageria que move metade da industria de HFT
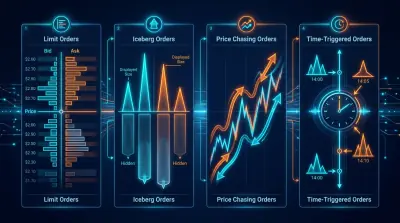
Tipos de Ordens em Trading Algorítmico: do Limit com Chasing às Ordens Virtuais
Tipos de Barras e Métodos de Agregação para Trading Algorítmico
LLM Alpha Mining: como extrair sinais de trading de earnings calls e documentos financeiros
Impressão Digital de um Trader: Como Identificar um Market Maker pelo Comportamento no Order Book

PnL por tempo ativo: a métrica que muda o ranking de estratégias

Drill-Down Adaptativo: Backtest com Granularidade Variável de Minutos a Trades Brutos
Cache Parquet Agregado: Como Acelerar Backtests Multi-Timeframe Centenas de Vezes
Análise de plateau: como distinguir um ótimo robusto de overfitting
Descida por Coordenadas vs. Otimização Bayesiana: Quem Encontra Melhores Parâmetros

Validação multi-símbolo: teste sua estratégia em todos os pares

As Funding Rates matam sua alavancagem: por que PnL×50x é uma ficção

Estratégias em cascata: execução prioritária com preenchimento de reserva
Paridade backtest-live: por que seu bot opera diferente do backtest

Monte Carlo Bootstrap: como obter intervalos de confiança para um backtest em 10 linhas de código
Arbitragem de Funding Rate entre Exchanges: Como Lucrar com as Diferenças de Taxas
Comunicação de Dados em Sistemas de Algo Trading: Uma Visão Geral Tecnológica

Assimetria Perda-Lucro: A Matemática que Destrói o seu Depósito
Execução de Arbitragem Complexa em Rust: De Nanossegundos a Multi-Legs Atômicos
GNN, Transformers e RL para arbitragem: quando as redes neurais aprendem a operar
Matrizes, tensores e álgebra tropical: álgebra linear para detecção de arbitragem
Vine Copulas para Arbitragem: Modelando Dependências de Alta Dimensão
Arbitragem Futuros-Spot: Do Cash-and-Carry ao DeFi-CeFi
Algoritmos de grafos para detecção de arbitragem: de Bellman-Ford ao RICH
A fórmula de Black-Scholes: a matemática das opções e o Santo Graal do trading

Detecção de Anomalias para Proteção de Trading Bots: do Z-Score ao Transformer

Teoria de Portfólio de Markowitz para Cripto: Do Zero ao Herói

Da turbulência ao trading: como as equações de Navier-Stokes revolucionam o trading algorítmico

O problema de Navier-Stokes: por que sua xícara de café poderia rodar Doom

Modelos de Difusão vs Anarquia das Criptomoedas: Por Que o DDPM Consegue Prever Quedas do Bitcoin Melhor Que Seu Astrólogo

Jim Simons: da geometria diferencial ao fundo algorítmico mais lucrativo da história

Variedades Complexas no Trading Algorítmico: A Geometria dos Mercados Financeiros
CCXT: como os métodos WebSocket de order book realmente funcionam

Fractais de Bill Williams: Uma Ferramenta Simples para Identificar Extremos e Reversões

Atratores em HFT: Quando a matemática encontra o mercado

Bill Williams: como um rebelde com formação em psicologia mudou o trading para sempre

O princípio da composição multiplicativa: um modelo de sinergia em quatro níveis nas estratégias de investimento

Portfolio Balancer: Sistema Hierárquico de Gestão de Investimentos
Combinando Dinamicamente Estratégias de Reversão à Média e Momentum em Arbitragem Estatística: Fundamentos Matemáticos e Implementação Prática
Abordagem de Distância em Pairs Trading: Implementação e Análise com Rust

O Conceito de 'Desire Orderbook': Uma Abordagem Inovadora para a Previsão do Comportamento de Mercado
Análise da capacidade de previsão do comportamento de traders em DEX com base em identificação e modelagem
Construindo um algoritmo de market making para pares cripto usando o modelo Avellaneda-Stoikov
Revolução na Gestão de Carteiras de Investimento com Agentic AI
Ainda não há nada neste tópico.Tente outro tópico ou limpe o filtro.