Eugen Soloviov
Trading-systems engineer
Trading-systems engineer building bots since 2017: cross-exchange arbitrage (connected up to 30 venues), cointegration-based pairs arbitrage across spot and futures, scalping, news and sentiment-driven strategies, trend algorithms, and portfolio management and balancing algorithms. Also builds sub-millisecond order execution, big-data warehouses, backtesting engines, AI agents, and trading interfaces (incl. open-source profitmaker.cc). Stack: JS/TS, Python, Rust/Zig/Go, DevOps, backend, frontend, architecture.
Articles
Signal Correlation: How Many Pairs to Monitor
Why 10 crypto pairs don't provide 10x diversification, how to calculate effective_N via correlation_factor, and how many pairs you really need to monitor for 80-90% orchestrator slot utilization.
Polars vs. Pandas für Algotrading: Benchmarks mit echten Daten
Detaillierter Vergleich von Polars und Pandas bei Algotrading-Aufgaben: Benchmarks für Filterung, Aggregation, Rolling-Signalberechnungen, I/O und Speicherverbrauch. Hybride Polars + Numba-Architektur für maximale Backtest-Performance.
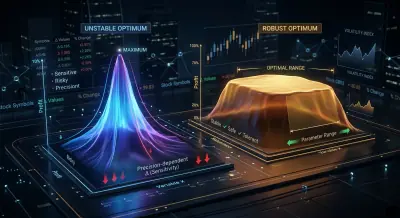
Plateau-Analyse: Wie man ein robustes Optimum von Overfitting unterscheidet
Warum das Finden der besten Strategieparameter nur die halbe Arbeit ist. Wie man visuell und quantitativ ein stabiles Plateau von einer fragilen Spitze unterscheidet, und warum Optuna-Konturdiagramme ein Pflichtschritt vor dem Produktivstart einer optimierten Strategie sind.
Koordinatenabstieg vs. Bayessche Optimierung: Wer findet die besseren Parameter
Warum eine erschöpfende Suche bei 12+ Parametern unmöglich ist, wie der Koordinatenabstieg Wechselwirkungen übersieht und wie Optuna mit einem TPE-Sampler in 500 Iterationen findet, was OAT in 96 nicht finden kann. Praktische Codebeispiele, Sampler-Vergleich und Multi-Objective-Optimierung.
Multi-Symbol-Validierung: Teste deine Strategie auf allen Paaren
Warum eine auf ETHUSDT optimierte Strategie bei Altcoins versagen kann. Wie man richtig über Paar-Gruppen (Blue Chips, Large Caps, Shitcoins) hinweg testet und welcher Cross-Symbol-Robustheitswert als ausreichend gilt.
Funding Rates töten deinen Hebel: Warum PnL×50x eine Fiktion ist
Wie Funding Rates auf Binance/Bybit wunderschöne Backtest-Ergebnisse mit hohem Hebel in garantierte Verluste verwandeln. Formeln, Neuberechnung realer Strategien und der maximale Hebel, bei dem Funding die Gewinne nicht auffrisst.
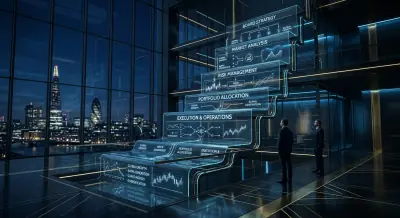
Kaskadenstrategien: Prioritätsausführung mit Fallback-Auffüllung
Finale der Serie 'Backtests ohne Illusionen'. Wie man einen Orchestrator aus N Strategien x M Paaren baut, den Kaskadenmodus mit Priorität und Fallback-Ausführung implementiert, dual_size wählt und warum Strategie-Portfolios nicht durch einfaches Summieren des PnL zurückgetestet werden können.
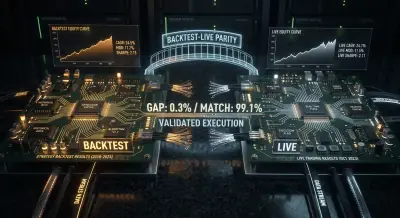
Backtest-Live-Parität: warum dein Bot anders handelt als im Backtest
Vollständige Taxonomie der Abweichungen zwischen Backtesting und Live-Trading: von Slippage und Teilausführungen bis zur Desynchronisierung der Codebasis. Architekturmuster zur Erreichung von Parität, Python-Beispiele für ein gemeinsames Core-Modul und eine Checkliste für Produktions-Monitoring.
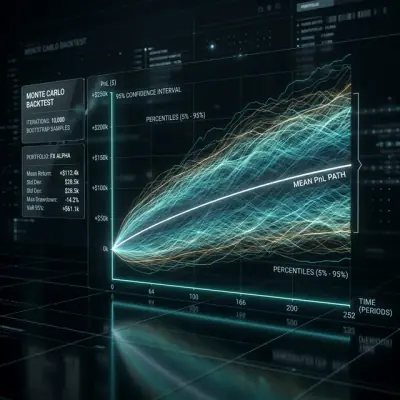
Monte-Carlo-Bootstrap: Wie man in 10 Codezeilen Konfidenzintervalle für einen Backtest erhält
Warum eine Einzelpunktschätzung aus einem Backtest eine gefährliche Illusion ist. Wie Monte-Carlo-Bootstrap in 2 Sekunden Rechenzeit ein 95%-Konfidenzintervall für PnL und MaxDD liefert, und warum dies ein Pflichtschritt vor dem Livegang einer Strategie ist.
Funding-Rate-Arbitrage über Exchanges hinweg: Wie man von Ratenunterschieden profitiert
Wie Funding-Rate-Arbitrage zwischen Krypto-Exchanges funktioniert, warum sich die Raten auf Binance, Bybit, OKX und dYdX unterscheiden, und wie man ein Monitoring- und Ausführungssystem baut, um Profit aus diesen Diskrepanzen zu ziehen.
QuestDB for Algorithmic Trading: SQL Extensions That Change the Game
Deep dive into QuestDB's time-series SQL extensions: SAMPLE BY, ASOF JOIN, HORIZON JOIN, WINDOW JOIN, LATEST ON, and real-world trading query patterns.
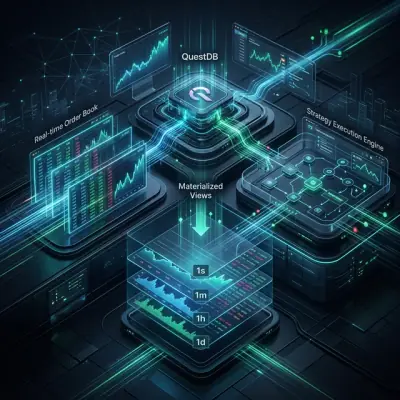
QuestDB for Algorithmic Trading: From Order Books to Production Architecture
Materialized views, 2D array order book analytics, and reference architecture for a QuestDB-powered algorithmic trading platform.