Arbitragem em mercados de previsão: custos ocultos, taxas e a matemática real
Uma análise da arbitragem entre Polymarket, Limitless, Predict.fun, Opinion e Kalshi. Taxas dinâmicas, pontes cross-chain, slippage, risco de resolução - e por que um spread de 5% ainda pode dar prejuízo.
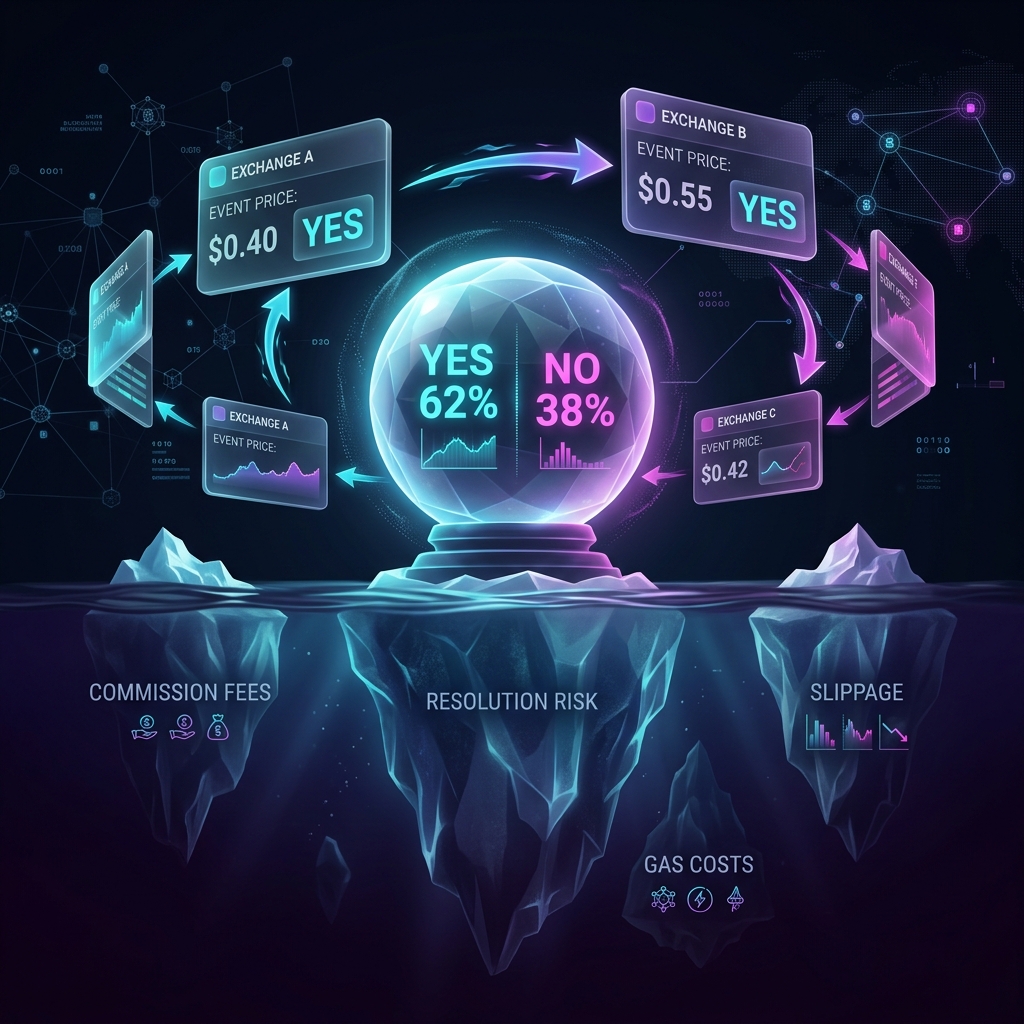

A ideia parece perfeita: comprar "Yes" em uma plataforma por $0.40, comprar "No" em outra por $0.55, e embolsar $1.00 com um investimento total de $0.95. Cinco por cento sem risco.
Na prática, três camadas de custos, vários riscos não tão óbvios e regras de resolução diferentes entre plataformas se interpõem entre você e esses 5%.
Três camadas de custos

1. Taxas de negociação da plataforma
A armadilha principal: muitas plataformas DEX usam taxas dinâmicas que dependem da probabilidade do evento.
| Plataforma | Taxa Taker | Taxa Maker | Taxa de pagamento | Notas |
|---|---|---|---|---|
| Polymarket | 0–1.8% (pico em 50/50) | 0% + rebate | 0% | Mercados de geopolítica: 0% |
| Limitless | 0.03–3% | 0–1.5% | — | Taxa menor para resultados mais prováveis |
| Predict.fun | 1–2% (padrão) | — | — | Frequentemente promoções sem taxa + cashback |
| Opinion | 1–2% | — | — | A taxa vai para o pool de LP |
| Kalshi | Fixa | — | — | Exchange regulada, USD, não é Web3. Apenas residentes dos EUA |
2. Taxas de gas da rede
| Rede | Plataformas | Gas por TX | Token nativo |
|---|---|---|---|
| Polygon | Polymarket | Frações de centavo | MATIC / POL |
| Base | Limitless, Opinion | $0.01–0.05 | ETH |
| BNB Chain | Predict.fun | $0.03–0.10 | BNB |
3. Pontes cross-chain

Taxas de ponte: $1–5 por transferência mais um percentual. Tempo: 1–15 minutos (o spread pode fechar enquanto você espera).
Três riscos críticos
1. Slippage
O AMM piora seu preço em ordens grandes devido à baixa liquidez.
2. Risco de resolução — onde 90% dos arbitragistas se queimam
Mesmo evento, plataformas diferentes, regras de resolução e fontes de dados diferentes. Suas posições podem perder dos dois lados simultaneamente.
3. Atraso de tempo (timing lag)
Não existe execução cross-chain atômica. A segunda perna pode ser executada depois que o spread já se fechou.
Spread mínimo para o ponto de equilíbrio
| Item de custo | Aproximado |
|---|---|
| Taxa plataforma A (taker) | 1.0–1.8% |
| Taxa plataforma B (taker) | 1.0–2.0% |
| Gas (4–6 transações) | $0.10–0.50 |
| Slippage (ambas as pernas) | 0.5–2.0% |
| Total | 3–6% |
Uma arbitragem realmente lucrativa começa, na prática, em spreads de 7–10%.
Premarket.me — Agregador para arbitragem
Monitorar manualmente spreads em cinco plataformas é impraticável. Premarket.me resolve isso: é um agregador de mercados de previsão com uma API unificada que combina dados de Polymarket, Limitless, Predict.fun e outras plataformas.
O endpoint principal — /api/arbitrage — retorna pares já calculados: onde comprar "Yes", onde comprar "No", custo total, % de lucro, APR ajustado pelo tempo até o vencimento, e profundidade de liquidez em USD.
Bot de arbitragem open-source
Um bot de arbitragem em Go pronto para uso, construído sobre a API Premarket: suenot/premarket-arbitrage-bot.
Scanner (Premarket API) → Filter (profit/APR/depth) → Display → Executor (Polymarket CLOB)
O bot consulta /api/arbitrage, filtra pares por limites configuráveis (MIN_PROFIT_PCT, MIN_APR, MIN_DEPTH_USD) e, opcionalmente, executa trades via Polymarket CLOB com assinatura EIP-712. Modo padrão: DRY_RUN=true (apenas monitoramento).
Links
- 🌐 Polymarket · Limitless · Predict.fun · Opinion · Kalshi
- 🌐 Premarket.me: premarket.me · API Docs
- 💻 Arbitrage Bot: suenot/premarket-arbitrage-bot
Conclusão
Arbitragem em mercados de previsão não é "dinheiro fácil". É um trabalho sistemático com três camadas de custos, logística cross-chain e risco de resolução capaz de eliminar as duas pernas de uma operação. O spread mínimo para o ponto de equilíbrio é 5%; para lucro — 7–10%.
Mas a percepção fundamental é: a arbitragem mecânica sozinha não é suficiente. A vantagem real vem de construir analytics com agentes de IA em torno de cada aposta específica: monitoramento de notícias em tempo real, rastreamento de sinais sociais, análise da atividade on-chain de grandes players, e correlação com eventos macro. O spread entre plataformas é um sintoma; a causa é a assimetria de informação. Vence quem entende que a probabilidade do evento mudou — não quem clica mais rápido.
Financiar carteiras com antecedência, ordens maker e automação via API são o mínimo necessário. A verdadeira vantagem está na camada analítica construída sobre os dados de mercado.