Arbitrage auf Prognosemärkten: Versteckte Kosten, Gebühren und die reale Rechnung
Eine Analyse der Arbitrage zwischen Polymarket, Limitless, Predict.fun, Opinion und Kalshi. Dynamische Gebühren, Cross-Chain-Bridges, Slippage, Resolution-Risiko - und warum ein Spread von 5% trotzdem Verlust bringen kann.
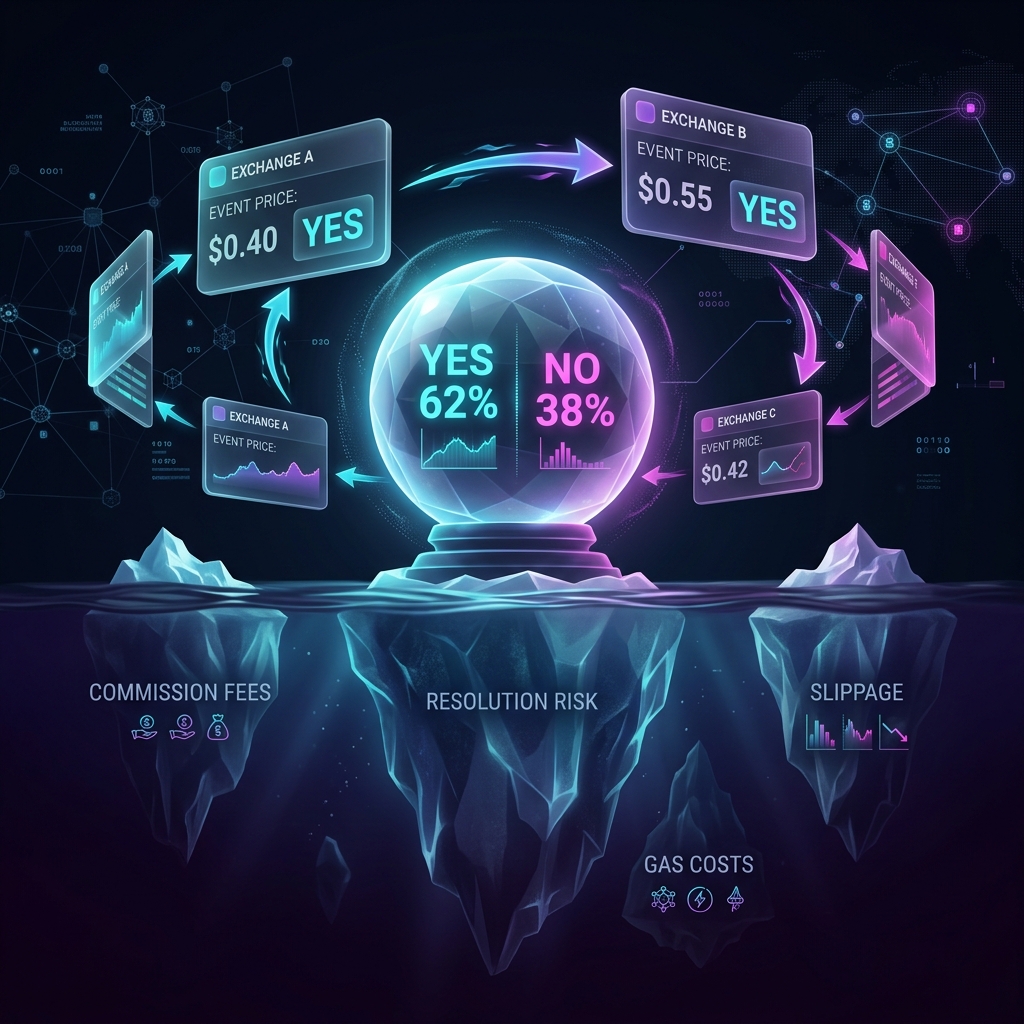

Die Idee klingt bestechend: "Yes" auf einer Plattform für $0.40 kaufen, "No" auf einer anderen für $0.55, und am Ende $1.00 für einen Gesamteinsatz von $0.95 einstreichen. Fünf Prozent risikofrei.
In der Praxis stehen zwischen Ihnen und diesen 5% drei Kostenebenen, mehrere nicht offensichtliche Risiken und unterschiedliche Resolution-Regeln je Plattform.
Drei Kostenebenen

1. Handelsgebühren der Plattformen
Die entscheidende Falle: Viele DEX-Plattformen verwenden dynamische Gebühren, die von der Eintrittswahrscheinlichkeit des Ereignisses abhängen.
| Plattform | Taker-Gebühr | Maker-Gebühr | Auszahlungsgebühr | Anmerkungen |
|---|---|---|---|---|
| Polymarket | 0–1.8% (Spitze bei 50/50) | 0% + Rebate | 0% | Geopolitik-Märkte: 0% |
| Limitless | 0.03–3% | 0–1.5% | — | Niedrigere Gebühr bei wahrscheinlicheren Ausgängen |
| Predict.fun | 1–2% (Standard) | — | — | Häufig gebührenfreie Aktionen + Cashback |
| Opinion | 1–2% | — | — | Gebühr fließt in den LP-Pool |
| Kalshi | Fest | — | — | Regulierte Börse, USD, nicht Web3. Nur für US-Bürger |
2. Netzwerk-Gasgebühren
| Netzwerk | Plattformen | Gas pro TX | Native Token |
|---|---|---|---|
| Polygon | Polymarket | Bruchteile eines Cents | MATIC / POL |
| Base | Limitless, Opinion | $0.01–0.05 | ETH |
| BNB Chain | Predict.fun | $0.03–0.10 | BNB |
3. Cross-Chain-Bridges

Bridge-Gebühren: $1–5 pro Transfer plus Prozentanteil. Dauer: 1–15 Minuten (der Spread kann sich schließen, während Sie warten).
Drei kritische Risiken
1. Slippage
Der AMM verschlechtert bei großen Orders aufgrund dünner Liquidität Ihren Preis.
2. Resolution-Risiko — hier verbrennen sich 90% der Arbitrageure
Gleiches Ereignis, unterschiedliche Plattformen, unterschiedliche Resolution-Regeln und Datenquellen. Ihre Positionen können auf beiden Seiten gleichzeitig verlieren.
3. Timing-Verzögerung
Es gibt keine atomare Cross-Chain-Ausführung. Das zweite Bein kann ausgeführt werden, nachdem sich der Spread bereits geschlossen hat.
Mindestspread für Break-Even
| Kostenposten | Ungefähr |
|---|---|
| Gebühr Plattform A (Taker) | 1.0–1.8% |
| Gebühr Plattform B (Taker) | 1.0–2.0% |
| Gas (4–6 Transaktionen) | $0.10–0.50 |
| Slippage (beide Beine) | 0.5–2.0% |
| Gesamt | 3–6% |
Profitable Arbitrage beginnt realistischerweise erst bei Spreads von 7–10%.
Premarket.me — Aggregator für Arbitrage
Spreads manuell über fünf Plattformen hinweg zu überwachen, ist unpraktikabel. Premarket.me löst dieses Problem: Es ist ein Aggregator für Prognosemärkte mit einer einheitlichen API, die Daten von Polymarket, Limitless, Predict.fun und anderen Plattformen zusammenführt.
Der zentrale Endpoint — /api/arbitrage — liefert bereits berechnete Paare: wo man "Yes" kauft, wo man "No" kauft, Gesamtkosten, Profit in %, den um die Restlaufzeit bereinigten APR sowie die Liquiditätstiefe in USD.
Open-Source-Arbitrage-Bot
Ein fertiger Go-Arbitrage-Bot auf Basis der Premarket-API: suenot/premarket-arbitrage-bot.
Scanner (Premarket API) → Filter (profit/APR/depth) → Display → Executor (Polymarket CLOB)
Der Bot fragt /api/arbitrage ab, filtert Paare nach konfigurierbaren Schwellenwerten (MIN_PROFIT_PCT, MIN_APR, MIN_DEPTH_USD) und kann optional Trades über Polymarket CLOB mit EIP-712-Signierung ausführen. Standardmodus: DRY_RUN=true (nur Beobachtung).
Links
- 🌐 Polymarket · Limitless · Predict.fun · Opinion · Kalshi
- 🌐 Premarket.me: premarket.me · API Docs
- 💻 Arbitrage Bot: suenot/premarket-arbitrage-bot
Fazit
Arbitrage auf Prognosemärkten ist kein "kostenloses Geld". Es ist systematische Arbeit mit drei Kostenebenen, Cross-Chain-Logistik und einem Resolution-Risiko, das beide Beine eines Trades zunichtemachen kann. Der Mindestspread für Break-Even liegt bei 5%, für Profit bei 7–10%.
Doch die zentrale Erkenntnis lautet: mechanische Arbitrage allein reicht nicht aus. Der eigentliche Vorteil entsteht durch den Aufbau von KI-Agenten-Analytik rund um jede einzelne Wette: Echtzeit-Überwachung von Nachrichten, Verfolgung von Social-Signalen, Analyse der On-Chain-Aktivität großer Marktteilnehmer und Korrelation mit Makroereignissen. Der Spread zwischen Plattformen ist ein Symptom; die Ursache ist Informationsasymmetrie. Es gewinnt, wer versteht, dass sich die Ereigniswahrscheinlichkeit verschoben hat — nicht, wer am schnellsten klickt.
Vorfinanzierte Wallets, Maker-Orders und API-Automatisierung sind das Mindeste. Der eigentliche Vorteil liegt in der analytischen Schicht über den Marktdaten.