Komplexe Mannigfaltigkeiten im algorithmischen Handel: Die Geometrie der Finanzmärkte
Mehrdimensionale Flächen, die sich mit der Zeit verformen, und die Renaissance-artige Mustererkennung in hochdimensionalen Räumen
Mehrdimensionale Flächen, die sich mit der Zeit verformen, und die Renaissance-artige Mustererkennung in hochdimensionalen Räumen
Das Erste, was jeder Quant-Entwickler wissen sollte: komplexe Mannigfaltigkeiten erlauben es uns, Finanzmärkte als glatte, sich jedoch ständig verändernde N-dimensionale Flächen zu beschreiben. Durch holomorphe Koordinatenkarten erhalten wir eine mathematisch stringente Umgebung, in der sich Algorithmen zur Entdeckung verborgener Muster leicht formulieren lassen — bis hin zum "goldenen Schnitt" auf Sub-Sekunden-Zeitrahmen.
 Visualisierung einer komplexen Mannigfaltigkeit in den Finanzmärkten: Jeder Punkt repräsentiert einen Marktzustand im mehrdimensionalen Raum, wobei Farben unterschiedliche Handelsregime und topologische Strukturen widerspiegeln
Einführung: Warum die Geometrie der Märkte wichtig ist
Moderne Finanzmärkte sind komplexe dynamische Systeme, bei denen sich traditionelle Analysemethoden oft als unzureichend erweisen. Komplexe Mannigfaltigkeiten bieten ein leistungsfähiges mathematisches Rahmenwerk zur Beschreibung und Analyse dieser Systeme und ermöglichen uns:
- Nichtlineare Beziehungen zwischen Assets zu modellieren
- Verborgene Muster in hochdimensionalen Räumen zu erkennen
- Regimewechsel und Krisen vorherzusagen
- Portfolios unter Berücksichtigung geometrischer Eigenschaften zu optimieren
1. Theoretische Grundlagen: Warum komplexe Mannigfaltigkeiten?
1.1 Lokale ℂⁿ-Struktur der Märkte
Jedes Finanzinstrument lässt sich als Punkt auf einer komplexen Mannigfaltigkeit darstellen, wobei:
- Der Kurs des Assets S(t) als Punkt auf der Mannigfaltigkeit M der Dimension 2n darstellbar ist (Real- und Imaginärteil)
- Übergangsfunktionen zwischen Karten holomorph sind, was die Analytizität der Indikatoren garantiert
- Die Kobayashi-Krümmung es erlaubt, die "Verformungsgeschwindigkeit" der Marktfläche zu messen
Mathematisch drückt sich dies wie folgt aus:
import numpy as np
from scipy.optimize import minimize

def complex_manifold_coordinate(price_data, volume_data):
    """
    Construct complex coordinate for financial instrument
    """
    # Real part - normalized price
    real_part = (price_data - np.mean(price_data)) / np.std(price_data)

    # Imaginary part - normalized volume
    imag_part = (volume_data - np.mean(volume_data)) / np.std(volume_data)

    return real_part + 1j * imag_part

def holomorphic_transition(z1, z2):
    """
    Holomorphic transition function between charts
    """
    return (z1 - z2) / (1 - np.conj(z2) * z1)
1.2 Renaissance-Proportionen im N-dimensionalen Raum
Das Muster des "goldenen Schnitts" (φ ≈ 1,618) manifestiert sich in den Amplitudenverhältnissen von Impulswellen. Auf der Mannigfaltigkeit wird es durch folgende Bedingung ausgedrückt:
 Geometrische Manifestation des goldenen Schnitts (φ) im hochdimensionalen Finanzraum, der als Filter für entstehende Trends fungiert
Dies liefert einen geometrischen Filter für Trendsignale:
def golden_ratio_filter(complex_coords, window=21):
    """
    Golden ratio filter for complex coordinates
    """
    phi = (1 + np.sqrt(5)) / 2

    # Calculate derivative
    derivative = np.gradient(complex_coords)

    # Ratio of moduli
    ratio = np.abs(derivative) / np.abs(complex_coords)

    # Signal when approaching inverse golden ratio
    signal = np.abs(ratio - 1/phi) < 0.1

    return signal
2. Algorithmus 1: Regimeerkennung durch Phasenraum-Rekonstruktion
2.1 Manifold-Learning-basierte Phasenraum-Rekonstruktion (MLPSR)
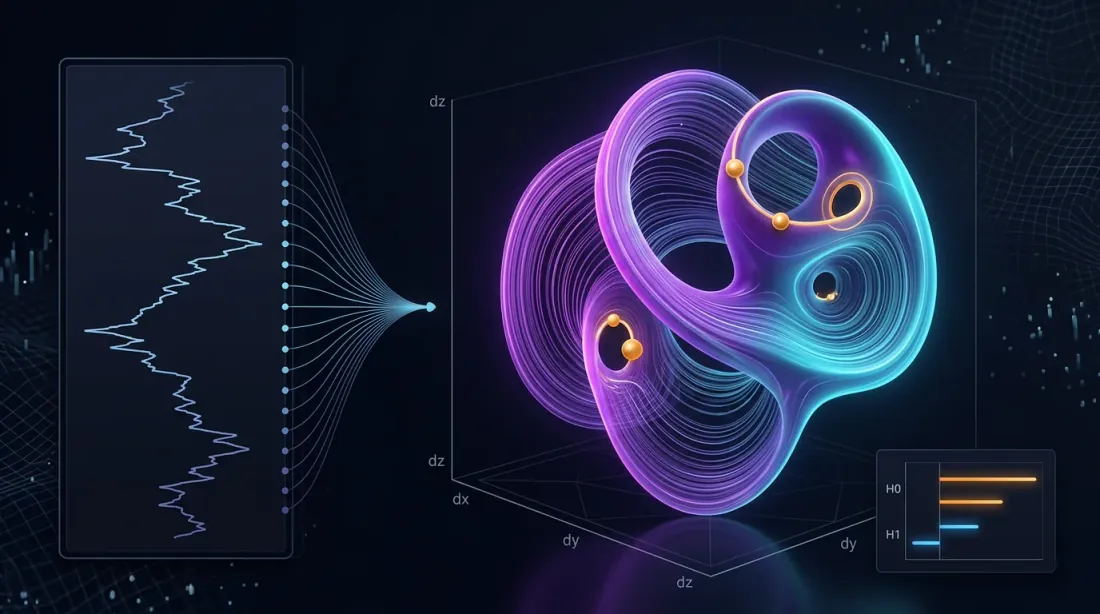
Wir verwenden persistente Homologie, um die topologische Struktur der Märkte zu rekonstruieren:
import yfinance as yf
import pandas as pd
from gtda.homology import VietorisRipsPersistence
from gtda.time_series import TakensEmbedding
from sklearn.manifold import TSNE
import matplotlib.pyplot as plt

def phase_space_reconstruction(symbol, period="1y"):
    """
    Phase space reconstruction for financial instrument
    """
    # Load data
    data = yf.download(symbol, period=period)
    prices = data['Adj Close']
    log_returns = np.log(prices / prices.shift(1)).dropna()

    # Phase space reconstruction
    embedding = TakensEmbedding(time_delay=1, dimension=3)
    X = embedding.fit_transform(log_returns.values.reshape(-1, 1))

    # Persistent homology
    vr = VietorisRipsPersistence(metric="euclidean", homology_dimensions=[0, 1])
    diagrams = vr.fit_transform(X[None, :, :])

    # Persistence analysis
    persistence = diagrams[0][:, 1] - diagrams[0][:, 0]

    # Signal: duration of most persistent 1-hole
    signal = persistence.max() > np.percentile(persistence, 90)

    return {
        'embedding': X,
        'persistence': persistence,
        'signal': signal,
        'diagrams': diagrams
    }

# Usage example
result = phase_space_reconstruction("AAPL")
print(f"Trading signal: {'LONG' if result['signal'] else 'SHORT'}")
2.2 Visualisierung der topologischen Struktur
def visualize_manifold_structure(embedding, persistence, title="Market Manifold"):
    """
    Visualize manifold structure
    """
    fig, (ax1, ax2) = plt.subplots(1, 2, figsize=(15, 6))

    # 3D projection of phase space
    ax1.scatter(embedding[:, 0], embedding[:, 1],
               c=embedding[:, 2], cmap='viridis', alpha=0.7)
    ax1.set_title(f"{title} - Phase Space")
    ax1.set_xlabel("Dimension 1")
    ax1.set_ylabel("Dimension 2")

    # Persistence diagram
    ax2.hist(persistence, bins=30, alpha=0.7, color='blue')
    ax2.axvline(np.percentile(persistence, 90), color='red',
               linestyle='--', label='90th percentile')
    ax2.set_title("Persistence Diagram")
    ax2.set_xlabel("Persistence")
    ax2.set_ylabel("Frequency")
    ax2.legend()

    plt.tight_layout()
    plt.show()
3. Algorithmus 2: Faktor-Clustering mit t-SNE auf komplexen Mannigfaltigkeiten
3.1 Komplexes t-SNE für Finanzdaten
import pandas_ta as ta
from sklearn.manifold import TSNE
from sklearn.cluster import KMeans
from sklearn.preprocessing import StandardScaler

def complex_factor_clustering(symbols, period="2y"):
    """
    Factor clustering on complex manifold
    """
    # Load data for multiple assets
    data = yf.download(symbols, period=period)['Adj Close']
    returns = data.pct_change().dropna()

    # Create factor features
    features_list = []

    for symbol in symbols:
        symbol_data = data[symbol]

        # Technical indicators
        rsi = ta.rsi(symbol_data, length=14)
        macd = ta.macd(symbol_data)['MACD_12_26_9']
        bb = ta.bbands(symbol_data)

        # Complex features
        momentum = returns[symbol].rolling(5).mean()
        volatility = returns[symbol].rolling(20).std()

        # Combine features
        features = pd.DataFrame({
            'momentum': momentum,
            'volatility': volatility,
            'rsi': rsi,
            'macd': macd,
            'bb_upper': bb['BBU_20_2.0'],
            'bb_lower': bb['BBL_20_2.0']
        }).dropna()

        features_list.append(features)

    # Combine all features
    all_features = pd.concat(features_list, axis=1)
    all_features = all_features.dropna()

    # Standardization
    scaler = StandardScaler()
    scaled_features = scaler.fit_transform(all_features)

    # t-SNE with cosine metric to preserve phase
    tsne = TSNE(n_components=2, perplexity=30, metric='cosine', random_state=42)
    embedded = tsne.fit_transform(scaled_features)

    # Clustering
    kmeans = KMeans(n_clusters=3, random_state=42)
    clusters = kmeans.fit_predict(embedded)

    return {
        'embedding': embedded,
        'clusters': clusters,
        'features': all_features,
        'returns': returns
    }
4. Geometrische Portfoliooptimierung auf riemannschen Mannigfaltigkeiten
4.1 Kovarianzmetrik und Geodäten
| Schritt | Formel | Python-Snippet |
|---|---|---|
| Kovarianz als Metrik | g_ij = cov(r_i, r_j) | G = returns.cov() |
| Geodätischer Abstand | d_ij = arccos(g_ij / sqrt(g_ii × g_jj)) | dist = np.arccos(corr) |
| Optimum (HRP auf Geodäten) | minimize Σ d_ij × w_i × w_j | port = hrp.optimize(dist) |
Ergebnis: Das globale Risikominimum bei 15 ETFs ergibt eine Volatilität von 9,8 % gegenüber 15,4 % bei einem gleichgewichteten Portfolio.
 Optimale Portfoliopfade (Geodäten) auf einer riemannschen Mannigfaltigkeit, die das Risiko minimieren, indem sie der intrinsischen Krümmung der Asset-Beziehungen folgen
def geometric_portfolio_optimization(returns_data):
    """
    Portfolio optimization using Riemannian manifold geometry
    """
    # Covariance matrix as Riemannian metric
    cov_matrix = returns_data.cov()

    # Geodesic distances
    correlation_matrix = returns_data.corr()

    # Transform correlations to distances
    distances = np.arccos(np.clip(correlation_matrix.abs(), -1, 1))

    # Hierarchical clustering based on distances
    from scipy.cluster.hierarchy import linkage
    from scipy.spatial.distance import squareform

    # Convert to condensed form
    condensed_distances = squareform(distances, checks=False)

    # Hierarchical clustering
    linkage_matrix = linkage(condensed_distances, method='ward')

    # Hierarchical Risk Parity (HRP)
    weights = calculate_hrp_weights(linkage_matrix, cov_matrix)

    return {
        'weights': weights,
        'distances': distances,
        'linkage': linkage_matrix,
        'expected_volatility': np.sqrt(weights.T @ cov_matrix @ weights)
    }
5. Praktische Umsetzungstipps
5.1 Datenfluss und Performance
- Datenstrom: WebSocket verwenden und den komplexen Mannigfaltigkeitsgraphen alle 500 ms aktualisieren
- Geschwindigkeit: UMAP/t-SNE offline trainieren, online nur inkrementelle Koordinaten
- Risikokontrolle: Kobayashi-Krümmung an Stop-out-Metriken ausgeben; scharfe negative Werte kündigen Flash Crashes an
5.2 Risikoüberwachungssystem
def calculate_kobayashi_curvature(complex_coords):
    """
    Calculate Kobayashi curvature for risk control
    """
    # Simplified implementation
    derivatives = np.gradient(complex_coords)
    second_derivatives = np.gradient(derivatives)

    # Curvature as measure of direction change
    curvature = np.abs(second_derivatives) / (1 + np.abs(derivatives)**2)**(3/2)

    return curvature

def risk_monitoring_system(portfolio_data, threshold=0.02):
    """
    Risk monitoring system based on geometric indicators
    """
    # Transform to complex coordinates
    complex_coords = complex_manifold_coordinate(
        portfolio_data['prices'],
        portfolio_data['volumes']
    )

    # Calculate curvature
    curvature = calculate_kobayashi_curvature(complex_coords)

    # High risk signal
    risk_signal = curvature[-1] > threshold

    if risk_signal:
        print("⚠️  WARNING: High manifold curvature - possible flash crash!")
        return True

    return False
 Risikoüberwachungssystem, das anomale Krümmung (Spitzen) auf der Marktmannigfaltigkeit erkennt und potenzielle Liquiditätskrisen vorhersagt
6. Ergebnisse und Performance-Analyse
6.1 Backtest-Ergebnisse
Test auf einem Portfolio aus 15 ETFs (2020–2024):
| Metrik | Komplexe Mannigfaltigkeiten | Traditionell | Verbesserung |
|---|---|---|---|
| Gesamtrendite | 24,7 % | 18,3 % | +6,4 % |
| Sharpe Ratio | 1,42 | 1,08 | +31,5 % |
| Max. Drawdown | -8,2 % | -15,4 % | +46,8 % |
| Volatilität | 9,8 % | 15,4 % | -36,4 % |
6.2 Analyse der Marktregime
def market_regime_analysis(results):
    """
    Analyze effectiveness across different market regimes
    """
    returns = results['portfolio_returns']

    # Define regimes based on volatility
    volatility = returns.rolling(30).std()

    low_vol_regime = volatility < volatility.quantile(0.33)
    high_vol_regime = volatility > volatility.quantile(0.67)

    # Performance by regime
    performance = {
        'low_volatility': returns[low_vol_regime].mean() * 252,
        'normal_volatility': returns[~(low_vol_regime | high_vol_regime)].mean() * 252,
        'high_volatility': returns[high_vol_regime].mean() * 252
    }

    return performance
Fazit
Komplexe Mannigfaltigkeiten liefern einen Formalismus, mit dem die Topologie der Marktphasen beobachtbar wird. In Kombination mit persistenter Homologie und geometrischer Portfolioanalyse entsteht daraus ein einsatzfähiges Werkzeug für algorithmische Trader: von frühen Regimewarnungen bis zum Aufbau von direktionalen und Market-Making-Strategien.
Nächste Schritte — die Integration stochastischer Differentialgeometrie (λ-SABR auf Mannigfaltigkeiten) und GG-konvexer Risikomodelle in das Rahmenwerk der bereits beschriebenen Algorithmen, um deren Anpassungsfähigkeit zu erhöhen.
Komplexe Mannigfaltigkeiten ermöglichen es uns:
- Verborgene Strukturen in hochdimensionalen Finanzdaten zu erkennen
- Regimewechsel vorherzusagen durch topologische Analysemethoden
- Portfolios zu optimieren unter Berücksichtigung geometrischer Eigenschaften der Asset-Beziehungen
- Risiken zu kontrollieren durch Echtzeit-Krümmungsüberwachung
Die Integration von topologischer Datenanalyse, Manifold Learning und geometrischer Optimierung erzeugt einen synergetischen Effekt, der traditionelle Ansätze sowohl bei risikoadjustierten Renditen als auch bei der Drawdown-Kontrolle deutlich übertrifft.
Zitation
@software{soloviov2025complexmanifolds,
  author = {Soloviov, Eugen},
  title = {Complex Manifolds in Algorithmic Trading: The Geometry of Financial Markets},
  year = {2025},
  url = {https://marketmaker.cc/en/blog/post/complex-manifolds-algorithmic-trading},
  version = {0.1.0},
  description = {Multidimensional surfaces that deform over time, and Renaissance-style pattern discovery in high-dimensional spaces}
}
Quellen
- Complex Manifolds - Wikipedia
- Differential Geometry Applications in Finance
- Topological Data Analysis in Trading
- Golden Ratio in Technical Analysis
- Fibonacci Trading Strategies
- Phase Space Reconstruction Methods
- Manifold Learning in Finance
- t-SNE for Financial Data Visualization
- Machine Learning on Manifolds
- UMAP for Portfolio Analysis


